


生命保険とは
生命保険とは、人の生死に備える保険で、定期保険・終身保険・養老保険など保障期間と満期の有無で種類が分かれます。
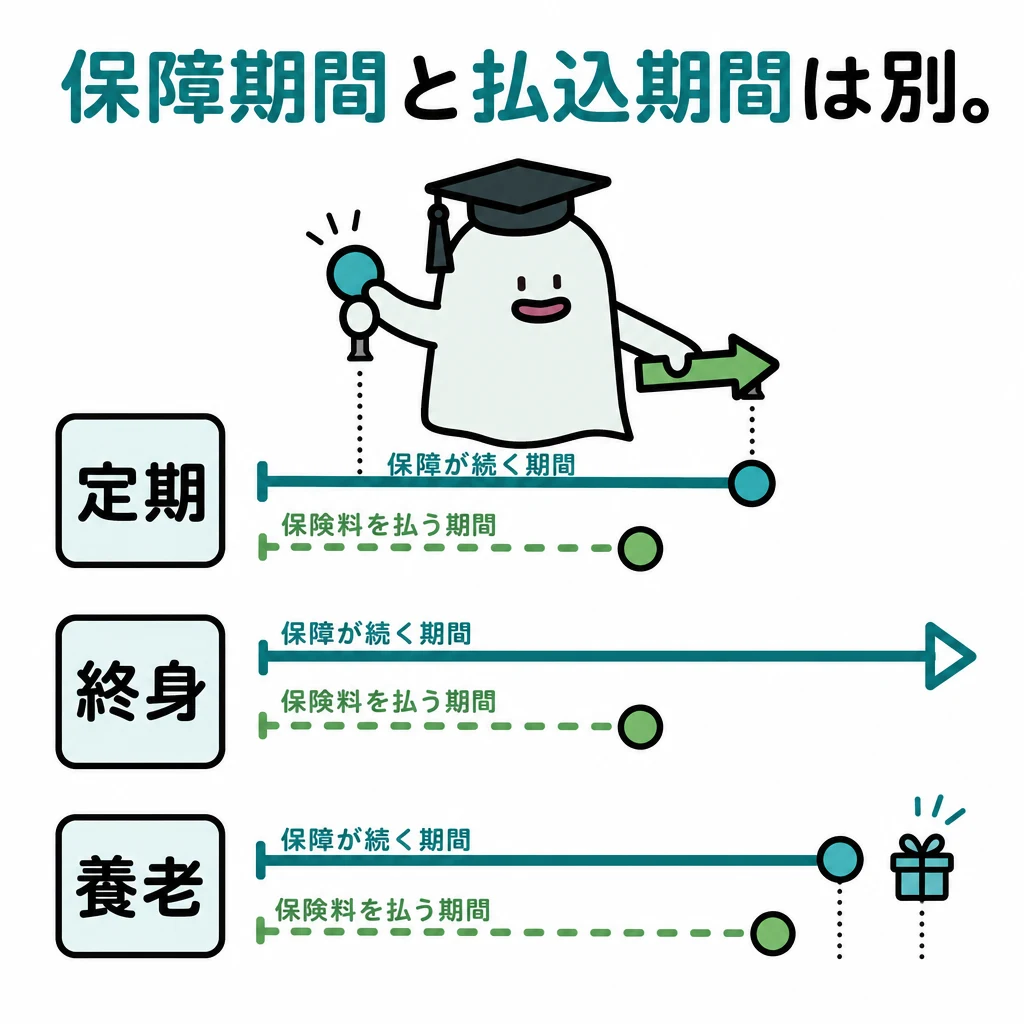
定期保険、終身保険、養老保険は、横軸を時間にした図で考えると違いが見えます。保障が一定期間で終わるのが定期、一生続くのが終身、一定期間の死亡保障と満期時の受取りを組み合わせるのが養老です。
| 種類 | 死亡保障の期間 | 満期時の受取り |
|---|---|---|
| 定期保険 | 契約で定めた一定期間 | 通常、満期保険金なし |
| 終身保険 | 一生涯 | 満期という終点がない |
| 養老保険 | 契約で定めた一定期間 | 満期保険金あり |
基本の仕組み
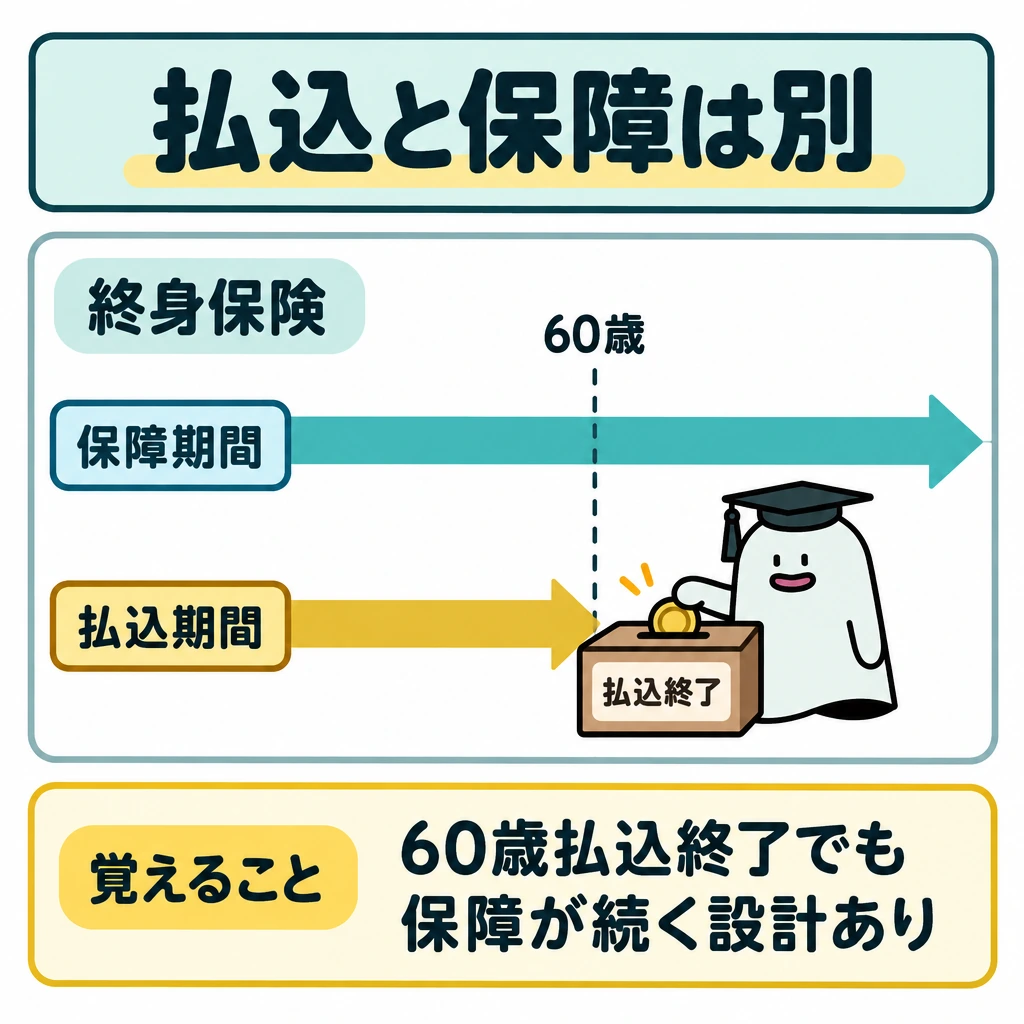
30歳から10年間の定期保険なら、原則としてその保障期間内の死亡が対象です。終身保険は40歳になっても保障期間が終わりません。ただし保険料の払込期間と保障期間は別で、60歳で払い終えても保障が続く設計があります。
養老保険の満期保険金と、終身保険を途中でやめたときの解約返戻金は別物です。解約返戻金は契約内容や経過期間により異なり、支払った保険料を下回ることもあります。
保障期間と満期金で区別
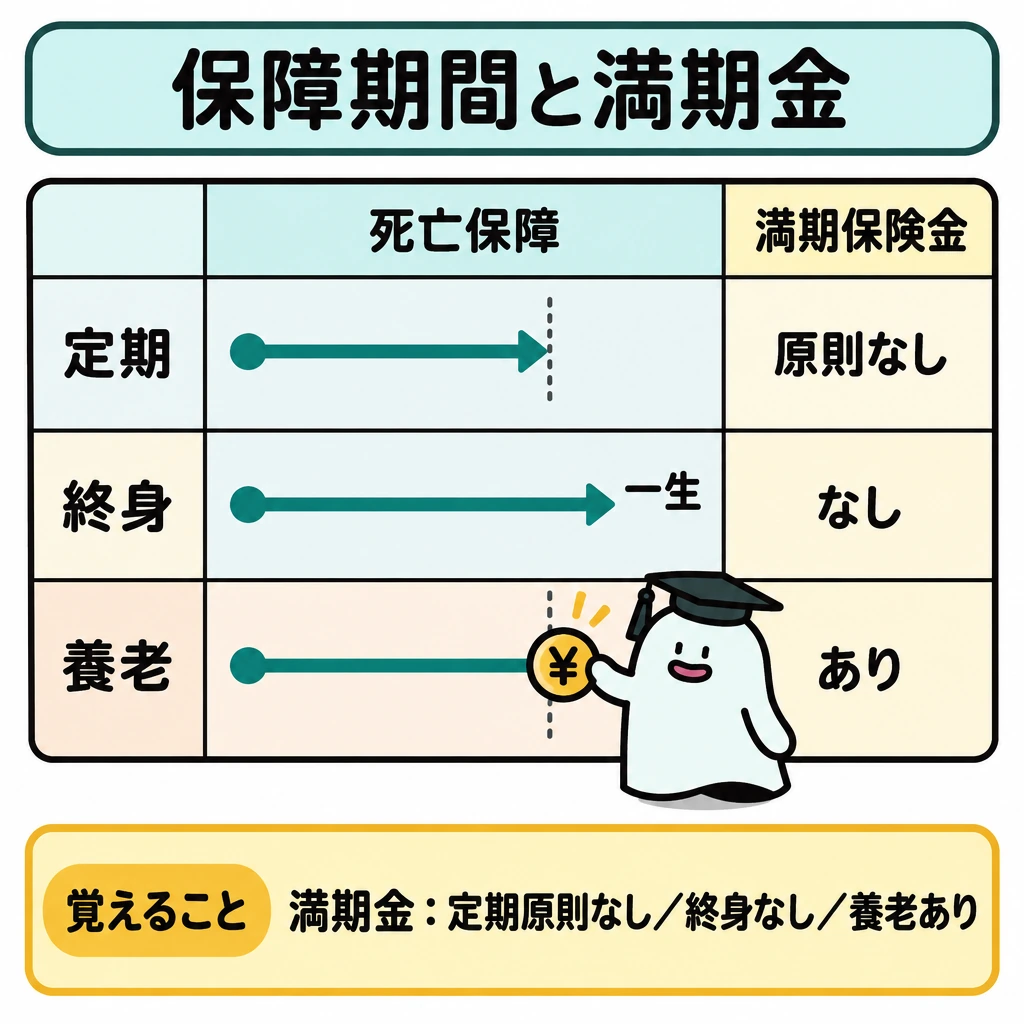
定期保険は一定期間の死亡保障を中心とし、原則として満期保険金はありません。終身保険は死亡保障が一生続き、満期という終点がありません。養老保険は保険期間中の死亡保険金と満期時の満期保険金を備えます。解約返戻金は商品・経過期間・払込方法で変わり、払込総額と同じとは限りません。
| 種類 | 死亡保障 | 満期保険金 |
|---|---|---|
| 定期 | 一定期間 | 原則なし |
| 終身 | 一生 | なし |
| 養老 | 一定期間 | あり |
主な商品のしくみ
収入保障保険は、被保険者が死亡すると満期まで毎月・毎年、年金形式で保険金が支払われる定期保険です。一時金でも受け取れますが、残りの年金を割り引いて計算するため、年金形式の受取総額より少なくなります。
定期保険特約付終身保険の更新型は、更新時に告知や診査は不要ですが、その時の年齢で保険料が再計算されるため通常は高くなります。変額保険は運用で保険金額が変わりますが、死亡保険金には基本保険金額の最低保証があります。
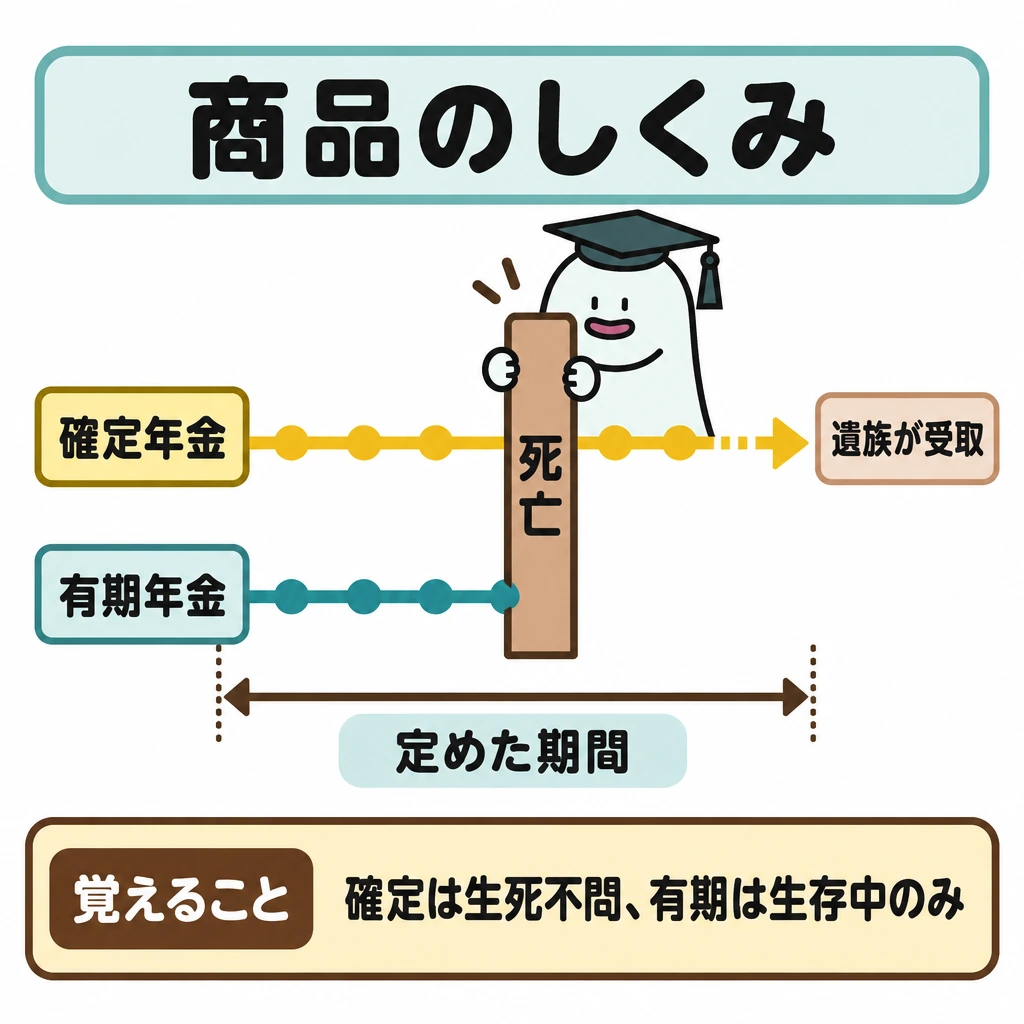
個人年金保険のうち確定年金は、被保険者の生死にかかわらず定めた期間支払われ、途中で死亡すると残りは遺族が受け取ります。終身年金は生きている限り支払われるため、同じ条件なら平均余命の長い女性の保険料が高くなります。
| 商品 | 特徴 |
|---|---|
| 逓減定期保険 | 保険料は一定、保険金額が期間の経過とともに減る |
| 収入保障保険 | 死亡後、満期まで年金形式で受取。一時金受取は総額より少ない |
| 変額保険 | 死亡保険金は最低保証あり、解約返戻金・満期保険金は保証なし |
| 学資(こども)保険 | 契約者(親)が死亡すると以後の払込みが免除され、学資金は予定どおり受取 |
| 確定年金 | 生死にかかわらず一定期間支払い |
| 有期年金 | 一定期間のうち被保険者が生存している間だけ支払い |
| 終身年金 | 生存している限り一生支払い |
保険料が払えないとき・見直すとき
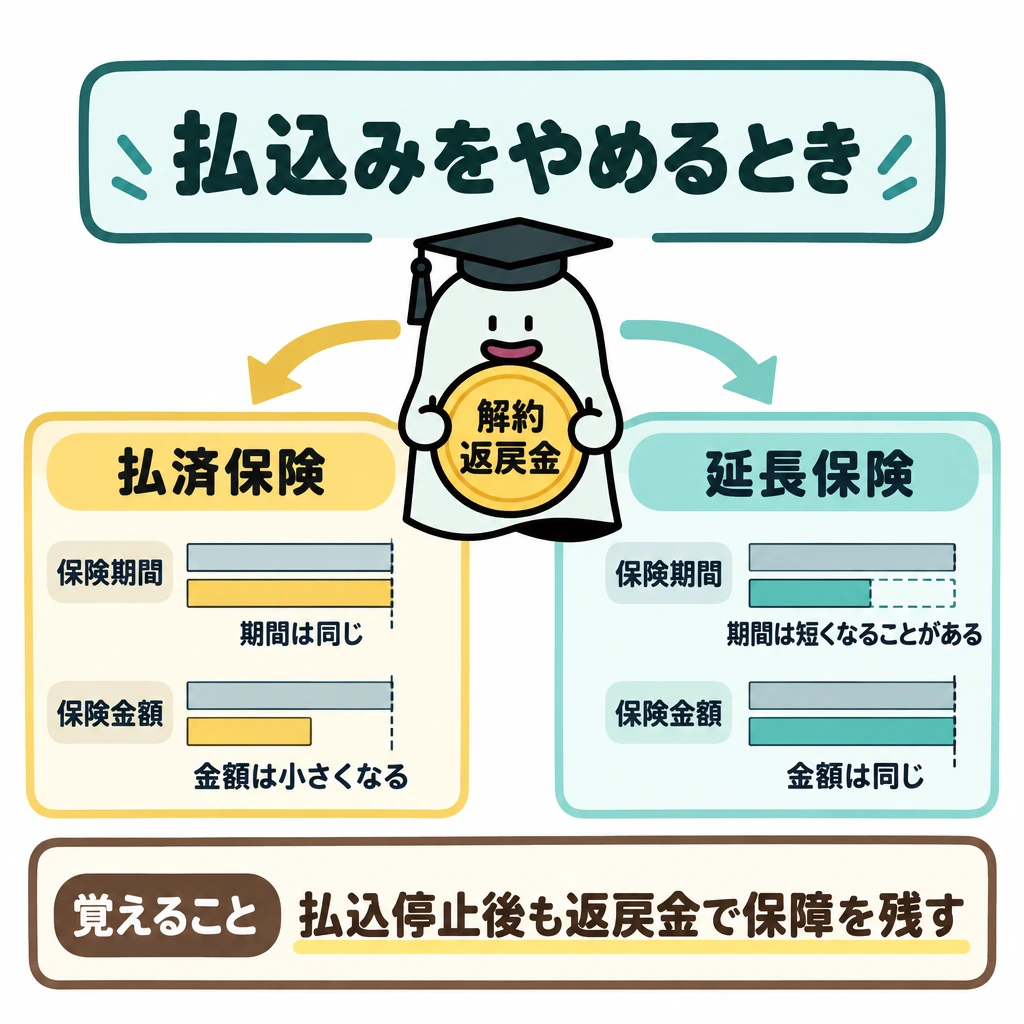
保険料の払込みをやめても保障を残す方法に、払済保険と延長保険があります。どちらも解約返戻金を元にし、原則として付加していた特約は消滅します。
契約者貸付は、解約返戻金の一定範囲内で保険会社からお金を借りる制度で、死亡保険金額が上限ではありません。契約転換は今の契約を下取りにして新しい契約に入る方法で、転換時の年齢・保険料率で保険料を計算し、告知・診査も必要です。
| 制度 | 保険期間 | 保険金額 | ポイント |
|---|---|---|---|
| 払済保険 | 変わらない | 小さくなる | 以後の払込み不要 |
| 延長保険 | 短くなることがある | 変わらない | 定期保険に変わる |
| 契約者貸付 | 変わらない | 変わらない | 解約返戻金の一定範囲内で借入れ |
| 自動振替貸付 | 変わらない | 変わらない | 未払保険料を解約返戻金の範囲で立替え |
| 契約転換 | 新契約による | 新契約による | 転換時の年齢・保険料率。告知・診査が必要 |
試験に出る
- 定期・終身・養老の保障期間と満期の違い。払込期間と保障期間は別。
- 収入保障保険を一時金で受け取ると、年金形式の受取総額より少なくなる。
- 確定年金は生死にかかわらず一定期間支払われ、終身年金は同条件なら女性の保険料が高い。
- 契約者貸付の上限は死亡保険金額ではなく解約返戻金の一定範囲内。
- 払済保険は保険期間そのまま・保険金額が減る。延長保険は保険金額そのまま・期間が短くなる。
- 契約転換後の保険料は転換時の年齢・保険料率で計算される。
重要な言葉
- 定期保険
- 契約で定めた一定期間だけ死亡保障が続く保険。
- 終身保険
- 一生涯死亡保障が続く保険。
- 養老保険
- 一定期間の死亡保障と満期時の受取りを組み合わせた保険。
- 払済保険
- 保険料の払込みを中止し、その時の解約返戻金を元に保険期間を変えず保険金額を小さくした保険。
- 延長保険
- 保険料の払込みを中止し、保険金額を変えずに定期保険へ切り替える方法。保険期間は短くなることがある。
- 契約者貸付
- 解約返戻金の一定範囲内で、保険会社から資金を借りられる制度。
確認問題
確かめよう「保険料を払うのが60歳まで」なら「死亡保障も60歳まで」と言えるでしょうか。
払込期間と保障期間の二本の時間軸を描いて確認します。
終身保険は、払込期間が終わると保障も終了する。
養老保険には満期保険金がある。
個人年金保険の確定年金は、被保険者が生存している場合に限り年金が支払われる。
契約で定めた一定期間だけ死亡保障が続く保険は?
終身保険を途中で解約したときに受け取るお金は?
生命保険の契約者貸付制度で借りられる金額の上限の基準は?
保険料の払込みを中止し、保険期間を変えずに保険金額を小さくする方法は?
、、養老保険は、横軸を時間にした図で考えると違いが見えます。保障が一定期間で終わるのが定期、一生続くのが終身、一定期間の死亡保障と満期時の受取りを組み合わせるのが養老です。
30歳から10年間の定期保険なら、原則としてその保障期間内の死亡が対象です。終身保険は40歳になっても保障期間が終わりません。ただしとは別で、60歳で払い終えても保障が続く設計があります。
養老保険のと、終身保険を途中でやめたときのは別物です。解約返戻金は契約内容や経過期間により異なり、支払った保険料を下回ることもあります。
は、被保険者が死亡すると満期まで毎月・毎年、年金形式で保険金が支払われる定期保険です。一時金でも受け取れますが、残りの年金を割り引いて計算するため、年金形式の受取総額より少なくなります。
個人年金保険のうちは、被保険者の生死にかかわらず定めた期間支払われ、途中で死亡すると残りは遺族が受け取ります。終身年金は生きている限り支払われるため、同じ条件なら平均余命の長い女性の保険料が高くなります。
保険料の払込みをやめても保障を残す方法に、とがあります。どちらも解約返戻金を元にし、原則として付加していた特約は消滅します。
は、解約返戻金の一定範囲内で保険会社からお金を借りる制度で、死亡保険金額が上限ではありません。契約転換は今の契約を下取りにして新しい契約に入る方法で、転換時の年齢・保険料率で保険料を計算し、告知・診査も必要です。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:保険金を受け取ったときの税金 ↗
- 国税庁:相続税の課税対象になる死亡保険金 ↗
- 国税庁:法人の定期保険・第三分野保険料の取扱い ↗
- 国税庁:保険金等で取得した固定資産等の圧縮記帳 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 財務省:令和8年度税制改正の大綱(生命保険料控除の特例延長) ↗
- 国税庁:生命保険料控除 ↗
- 国税庁:生命保険契約に係る満期保険金等を受け取ったとき ↗
- 金融庁:保険契約者保護機構制度(保険会社のセーフティネット) ↗
- 損害保険契約者保護機構:損害保険会社が破綻したら加入している保険はどうなりますか ↗
- 損害保険料率算出機構:地震保険基準料率 ↗
- 国税庁:地震保険料控除 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について