


保険金の課税とは
保険金の課税は、実際に保険料を負担した人・亡くなった人・受け取る人の関係によって、所得税・相続税・贈与税のどれになるかが決まります。
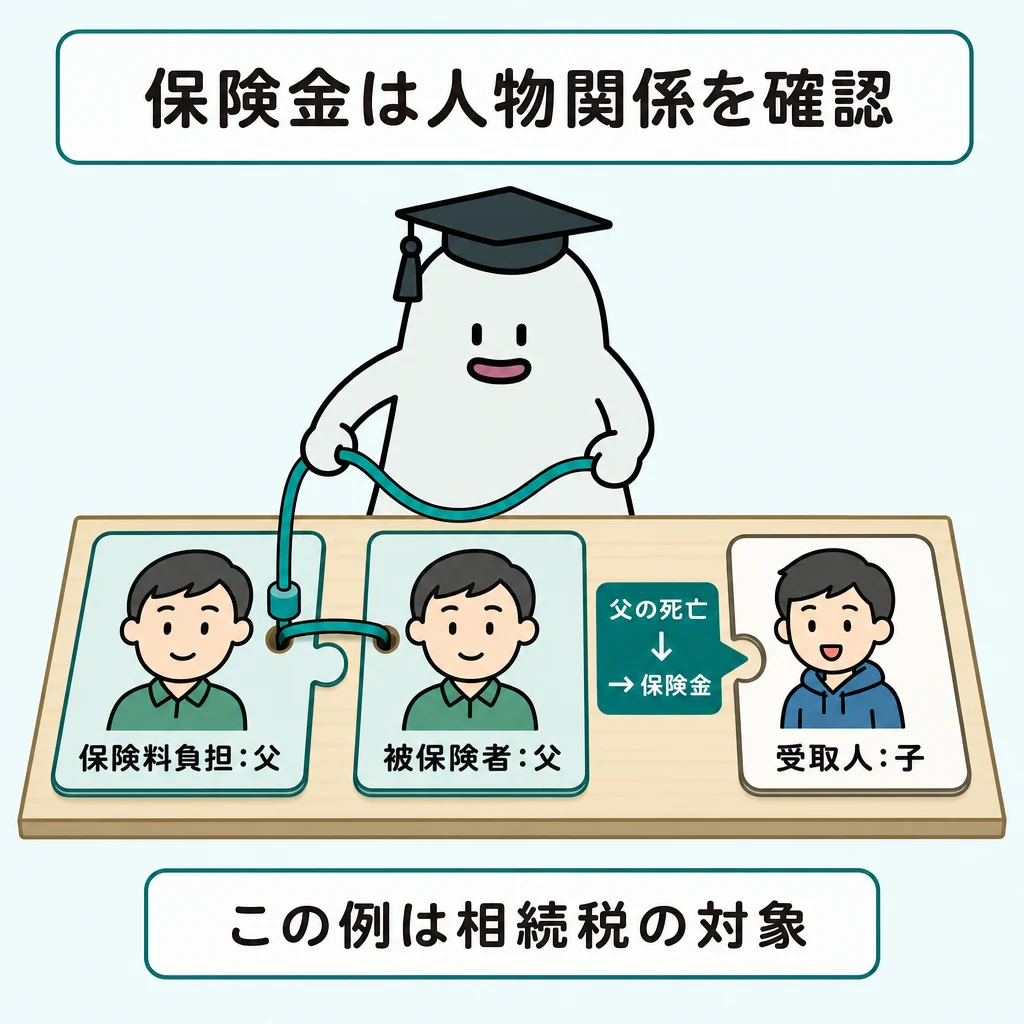
保険金の税金は「契約者」という名札だけでなく、実際に保険料負担者、亡くなった人、受け取る人の関係から考えます。誰のお金が誰へ移るかを矢印にすると整理できます。
基本の仕組み
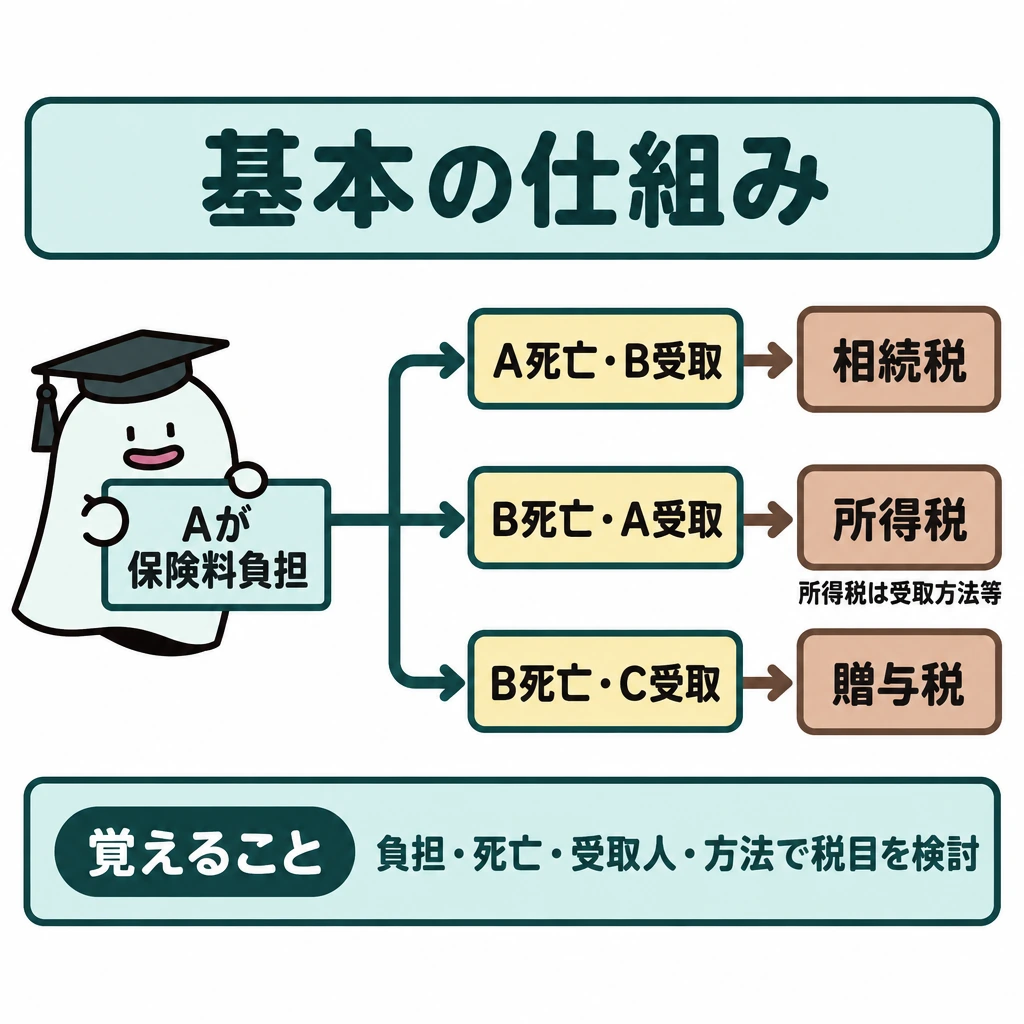
Aさんが保険料を負担し、Aさんの死亡でBさんが受け取れば相続税を検討します。Aさんが負担し、Bさんの死亡でAさんが受け取れば、受取方法などに応じ所得税を検討します。Aさんが負担し、Bさんの死亡でCさんが受け取れば贈与税を検討します。
一時金と年金形式でも所得の扱いが違います。また、病気やけがに基因する給付金には非課税となるものがあります。「生命保険から受け取った」という一点だけでは税目を決められません。
死亡保険金と満期金の課税
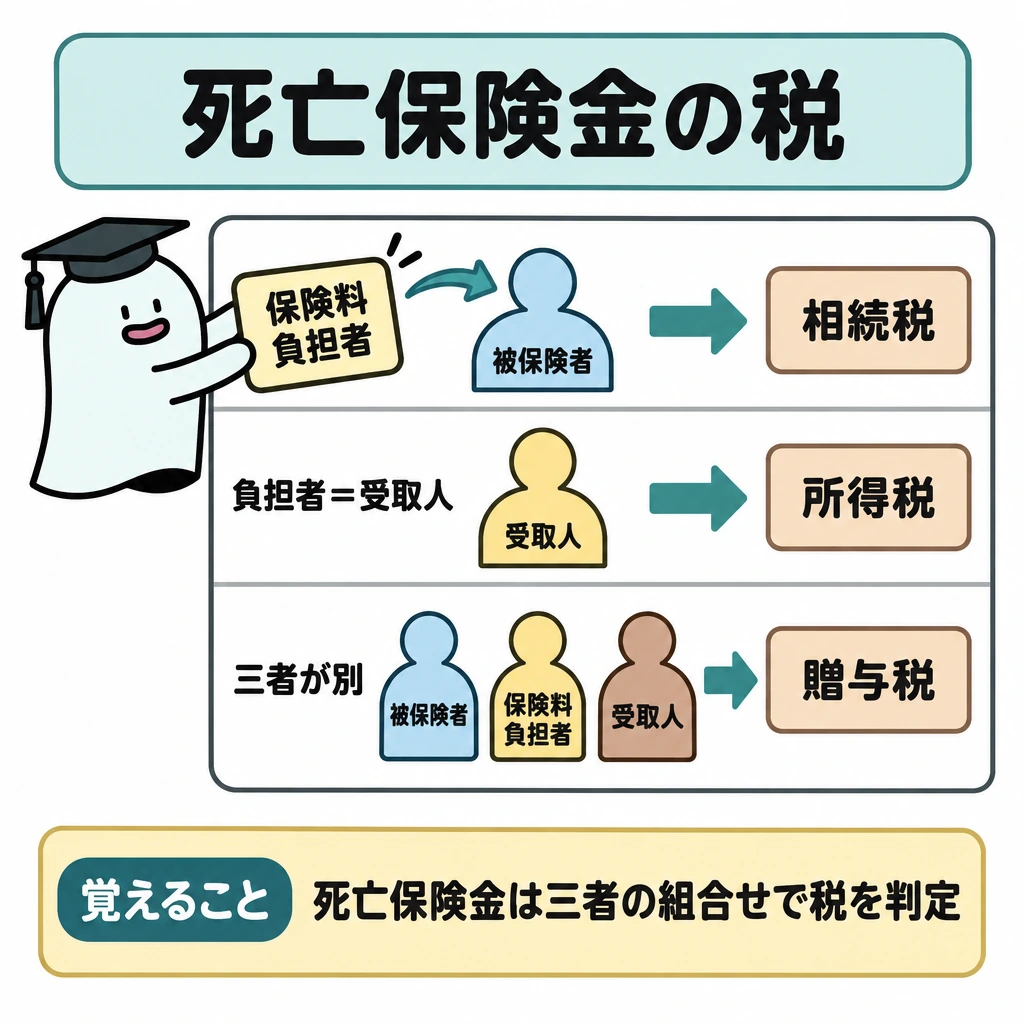
死亡保険金では被保険者、保険料を実際に負担した人、受取人の組合せから相続税・所得税・贈与税を判定します。満期保険金は保険料負担者と受取人が同じなら所得税、異なれば贈与税が基本です。相続税の死亡保険金の非課税枠は相続人が受け取る場合に限るなど、税目を決めてから要件を確認します。
| 死亡保険金の関係 | 基本の税目 |
|---|---|
| 負担者=被保険者 | 相続税 |
| 負担者=受取人 | 所得税 |
| 三者が別 | 贈与税 |
所得税の計算と非課税の給付
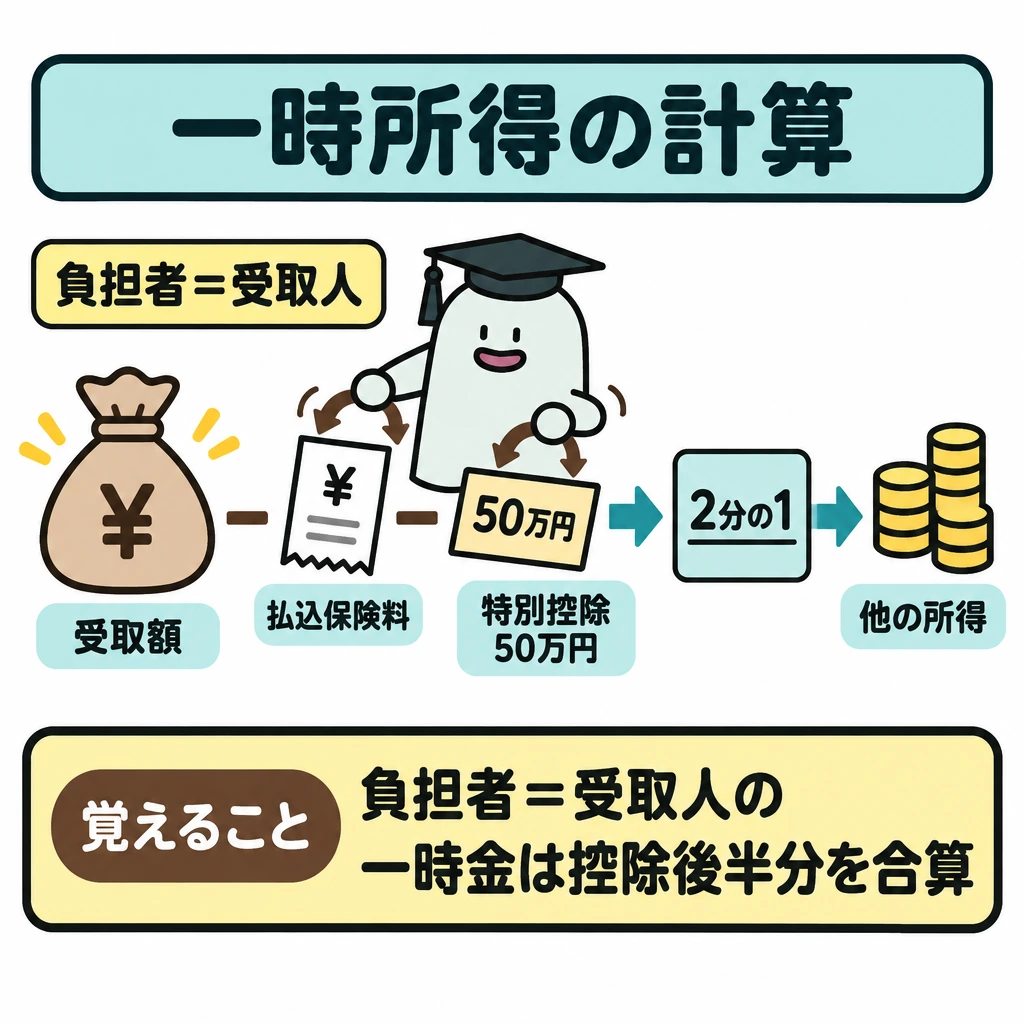
保険料負担者と受取人が同じ一時金は一時所得です。一時所得の金額=受取額−払込保険料−特別控除50万円で、その2分の1を他の所得と合算します。年金形式で受け取れば雑所得です。
一時払の養老保険などを5年以内に満期・解約した場合は「金融類似商品」となり、差益に20.315%の源泉分離課税が行われます。
病気やけがで本人や家族が受け取る入院給付金・手術給付金・高度障害保険金、リビング・ニーズ特約の保険金は非課税です。火災保険金など資産の損害を補う保険金も非課税です。
| 受け取るもの | 課税関係 |
|---|---|
| 死亡保険金(負担者=被保険者、相続人が受取) | 相続税。500万円×法定相続人の数まで非課税 |
| 満期保険金・解約返戻金(負担者=受取人) | 一時所得(50万円控除後の2分の1) |
| 一時払養老保険等を5年以内に満期・解約 | 金融類似商品として20.315%の源泉分離課税 |
| 年金形式の死亡保険金 | 受給権は相続税、毎年の年金は雑所得(課税部分のみ) |
| 入院・手術給付金、高度障害保険金 | 非課税 |
| 火災保険金・損害賠償金 | 非課税 |
試験に出る
- 保険料負担者・被保険者・受取人の関係で税目が決まる。
- 負担者=被保険者なら相続税、負担者=受取人なら所得税(一時所得)、三者が別なら贈与税。
- 一時所得=受取額−払込保険料−特別控除50万円。総所得金額にはその2分の1を算入。
- 相続人が受け取る死亡保険金には「500万円×法定相続人の数」の非課税枠がある。
- 入院給付金・高度障害保険金・リビング・ニーズ特約の保険金・火災保険金は非課税。
- 年金形式で受け取る死亡保険金の受給権は相続税、毎年の年金は雑所得(課税部分のみ)。
重要な言葉
- 相続税
- 被相続人の死亡によって財産を取得したときに課される税金。被相続人が保険料を負担した死亡保険金も対象。
- 贈与税
- 個人から財産をもらったときに課される税金。保険料負担者以外が満期保険金等を受け取った場合など。
- 一時所得
- 営利目的の継続的行為から生じない一時的な所得。自分が保険料を負担した満期保険金などが該当する。
- 金融類似商品
- 保険期間5年以下または5年以内に解約した一時払養老保険等。差益は源泉分離課税。
確認問題
確かめよう三人の名前を書き、保険料負担者と受取人が同じかを最初に見ると何が分かりますか。
丸暗記する組合せを減らせます。保険料負担者に丸、被保険者に下線、受取人に矢印を付けます。
保険金の税目は、契約者の名前だけで一律に決まる。
病気やけがに基因する給付金には、非課税となるものがある。
被保険者本人が受け取る入院給付金は、一時所得として所得税の課税対象となる。
Aが保険料を負担し、Aの死亡でBが受け取る死亡保険金にかかる税金は?
保険金を一時金で受け取るか年金で受け取るかで変わるものは?
契約者(保険料負担者)と満期保険金受取人がAさんの養老保険で、満期保険金600万円、払込保険料500万円のとき、一時所得の金額は?
保険金の税金は「契約者」という名札だけでなく、実際に、亡くなった人、受け取る人の関係から考えます。誰のお金が誰へ移るかを矢印にすると整理できます。
Aさんが保険料を負担し、Aさんの死亡でBさんが受け取ればを検討します。Aさんが負担し、Bさんの死亡でAさんが受け取れば、受取方法などに応じ所得税を検討します。Aさんが負担し、Bさんの死亡でCさんが受け取ればを検討します。
と年金形式でも所得の扱いが違います。また、病気やけがに基因する給付金にはとなるものがあります。「生命保険から受け取った」という一点だけでは税目を決められません。
保険料負担者と受取人が同じ一時金はです。一時所得の金額=受取額−払込保険料−特別控除50万円で、その2分の1を他の所得と合算します。年金形式で受け取れば雑所得です。
病気やけがで本人や家族が受け取る入院給付金・手術給付金・高度障害保険金、リビング・ニーズ特約の保険金はです。火災保険金など資産の損害を補う保険金も非課税です。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:保険金を受け取ったときの税金 ↗
- 国税庁:相続税の課税対象になる死亡保険金 ↗
- 国税庁:法人の定期保険・第三分野保険料の取扱い ↗
- 国税庁:保険金等で取得した固定資産等の圧縮記帳 ↗
- 日本FP協会:3級 試験範囲の細目(2026年9月確認) ↗
- 財務省:令和8年度税制改正の大綱(生命保険料控除の特例延長) ↗
- 国税庁:生命保険料控除 ↗
- 国税庁:生命保険契約に係る満期保険金等を受け取ったとき ↗
- 金融庁:保険契約者保護機構制度(保険会社のセーフティネット) ↗
- 損害保険契約者保護機構:損害保険会社が破綻したら加入している保険はどうなりますか ↗
- 損害保険料率算出機構:地震保険基準料率 ↗
- 国税庁:地震保険料控除 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について