

投下資本利益率(ROI)とは
投下資本利益率(ROI)とは、事業部の利益を投下資本で割って測る、資本効率の指標です。
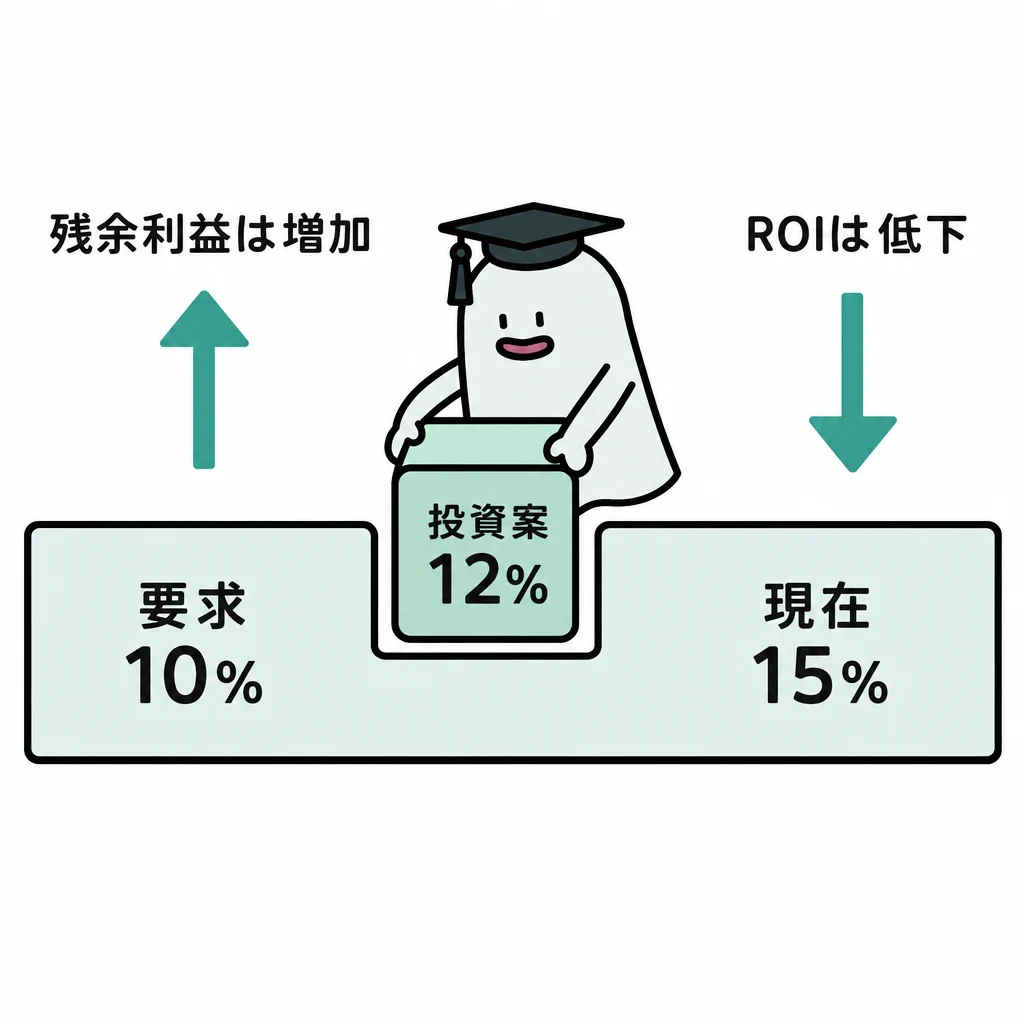
事業部の利益率を高める判断が、会社全体の利益を高めるとは限りません。率を守る評価と、資本コストを超えた利益を増やす評価を、同じ投資案で比較します。
| 論点 | 使い分け |
|---|---|
| ROI | 利益÷投下資本。率で比較 |
| 残余利益 | 利益−投下資本×要求利益率。金額で比較 |
| 投資案の判定 | 要求利益率との比較と全社利益への影響 |
基本の仕組み
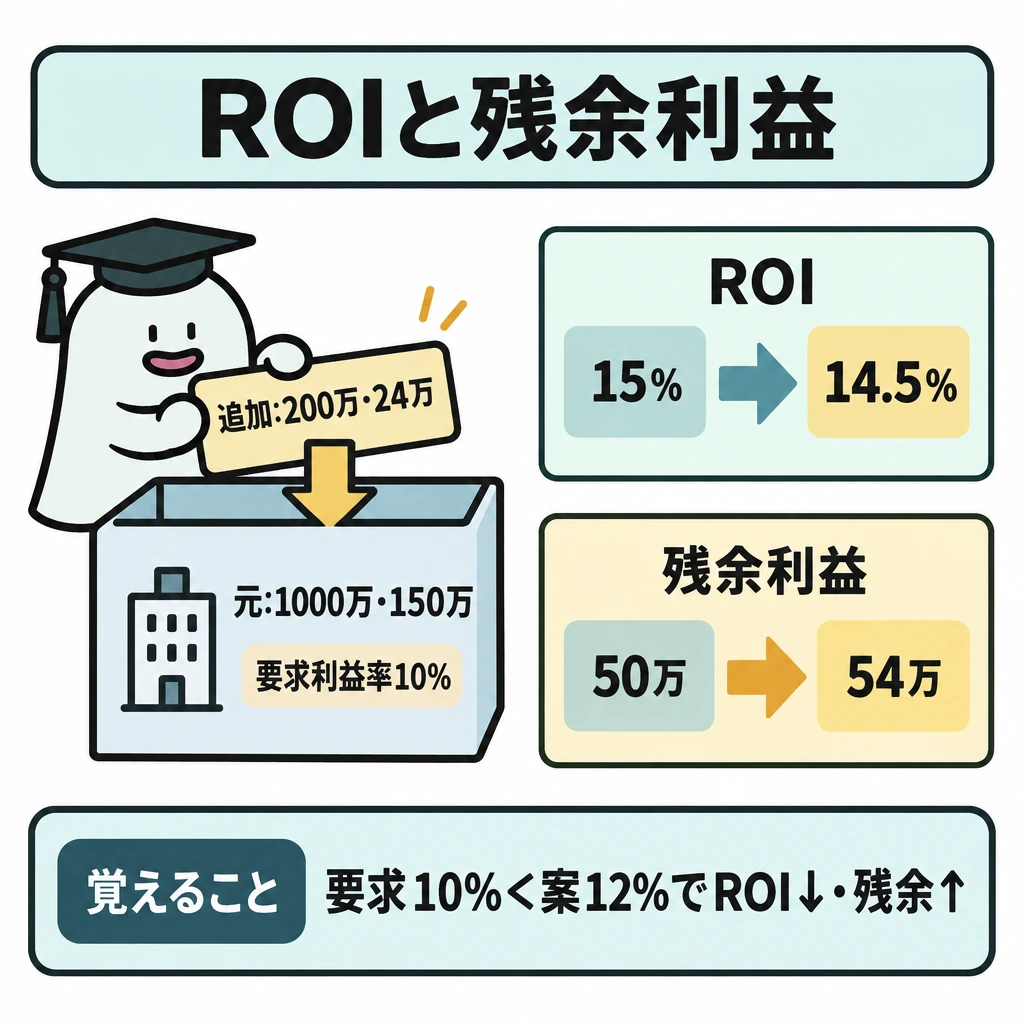
事業部制会計では、投資額も管理する事業部の評価に投下資本利益率(ROI)や残余利益を使います。投資額1,000万円、利益150万円ならROIは15%。要求利益率10%なら残余利益は150−1,000×10%=50万円です。率と金額という尺度の違いを押さえます。
ここへ投資額200万円・利益24万円の案件を加えると、案件の利益率は12%で要求利益率10%を上回ります。しかし事業部全体のROIは174÷1,200=14.5%へ下がります。残余利益は174−1,200×10%=54万円へ増えるため、ROIの低下だけを理由に有利な案件を拒む問題を比較できます。
評価するのが事業部そのものか事業部長かで、利益・投資の範囲をそろえます。事業部長の評価では本人が管理できる項目を重視します。また残余利益は金額なので、規模の異なる事業部を単純に順位付けせず、資産の年齢や測定方法も確認します。
ROIと残余利益の判断差
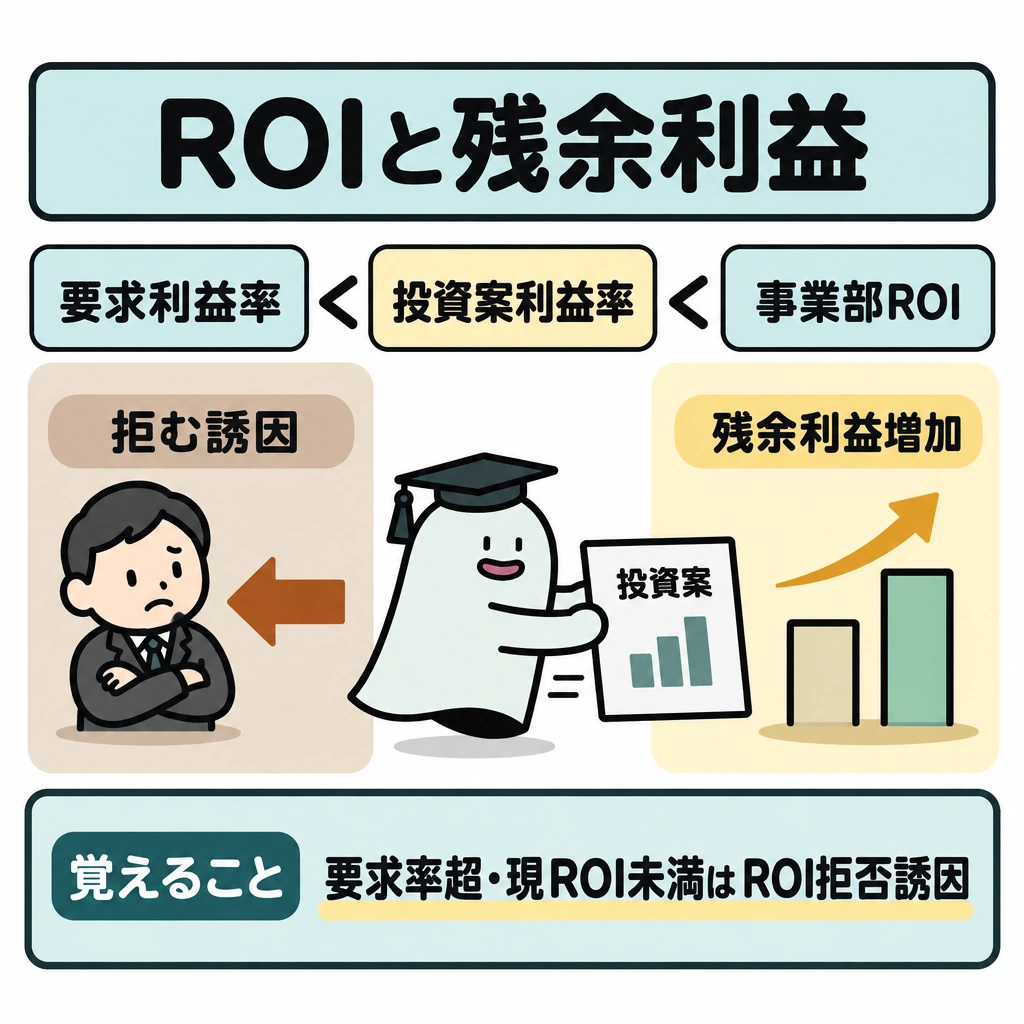
ROIは利益÷投下資本、残余利益は利益−投下資本×要求利益率です。投資案の利益率が要求利益率を上回っても、現在の事業部ROIより低い場合、ROIだけで評価される事業部長は有利な案件を拒む誘因を持ちます。
投下資本の範囲、税引前後の利益、期首残高か平均残高かなど、分子・分母を一致させます。残余利益は金額なので、規模の違う部門をそのまま順位付けしません。
試験に出る
- ROIは利益÷投下資本、残余利益は利益−投下資本×要求利益率で求めます。
- 要求利益率を上回る案件でも、事業部全体のROIを下げることがあります。
- 残余利益は金額なので、ROIの低下だけで投資案を拒む誤りに注意します。
- 事業部そのものと事業部長の評価では、対象とする利益・投資の範囲が異なります。
- 残余利益で規模の異なる事業部を比べるときは、資産の年齢や測定方法に注意します。
重要な言葉
- 投下資本利益率(ROI)
- 事業部の利益を投下資本で割った資本効率の指標。
- 残余利益
- 利益から、投下資本に要求利益率を掛けた額を引いた金額。
- 要求利益率
- 投資に最低限求める利益率。通常は資本コスト率を用いる。
確認問題
確かめよう例の案件はROIを下げるから必ず会社に不利?
いいえ。要求利益率を上回り、残余利益を4万円増やします。
要求利益率を上回る投資案でも、事業部全体のROIを下げることがある。
残余利益は率で表されるため、規模の異なる事業部をそのまま比較できる。
投下資本1,000万円・利益150万円・要求利益率10%のときの残余利益は?
ROI 15%の事業部に利益率12%の案件を加えたとき、事業部全体のROIは?
事業部の利益率を高める判断が、会社全体の利益を高めるとは限りません。率を守る評価と、資本コストを超えた利益を増やす評価を、同じで比較します。
事業部制会計では、投資額も管理する事業部の評価に投下資本利益率(ROI)や残余利益を使います。投資額1,000万円、利益150万円ならROIは。要求利益率10%なら残余利益は150−1,000×10%=です。率と金額という尺度の違いを押さえます。
ここへ投資額200万円・利益24万円の案件を加えると、案件の利益率は12%で要求利益率10%を上回ります。しかし事業部全体のROIは174÷1,200=へ下がります。残余利益は174−1,200×10%=54万円へ増えるため、ROIの低下だけを理由に有利な案件を拒む問題を比較できます。
評価するのが事業部そのものか事業部長かで、利益・投資の範囲をそろえます。事業部長の評価では本人が管理できる項目を重視します。また残余利益は金額なので、規模の異なる事業部を単純に順位付けせず、や測定方法も確認します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について