

原価差異の分析と、全部原価計算・直接原価計算による利益の違いを学びます。予算を評価するときと意思決定をするときで、必要な原価情報を選び分けます。
仕組みを理解する
標準原価計算
標準原価計算とは、あらかじめ定めた標準原価と実際原価を比較し、その差異を分析して原価管理に役立てる方法です。
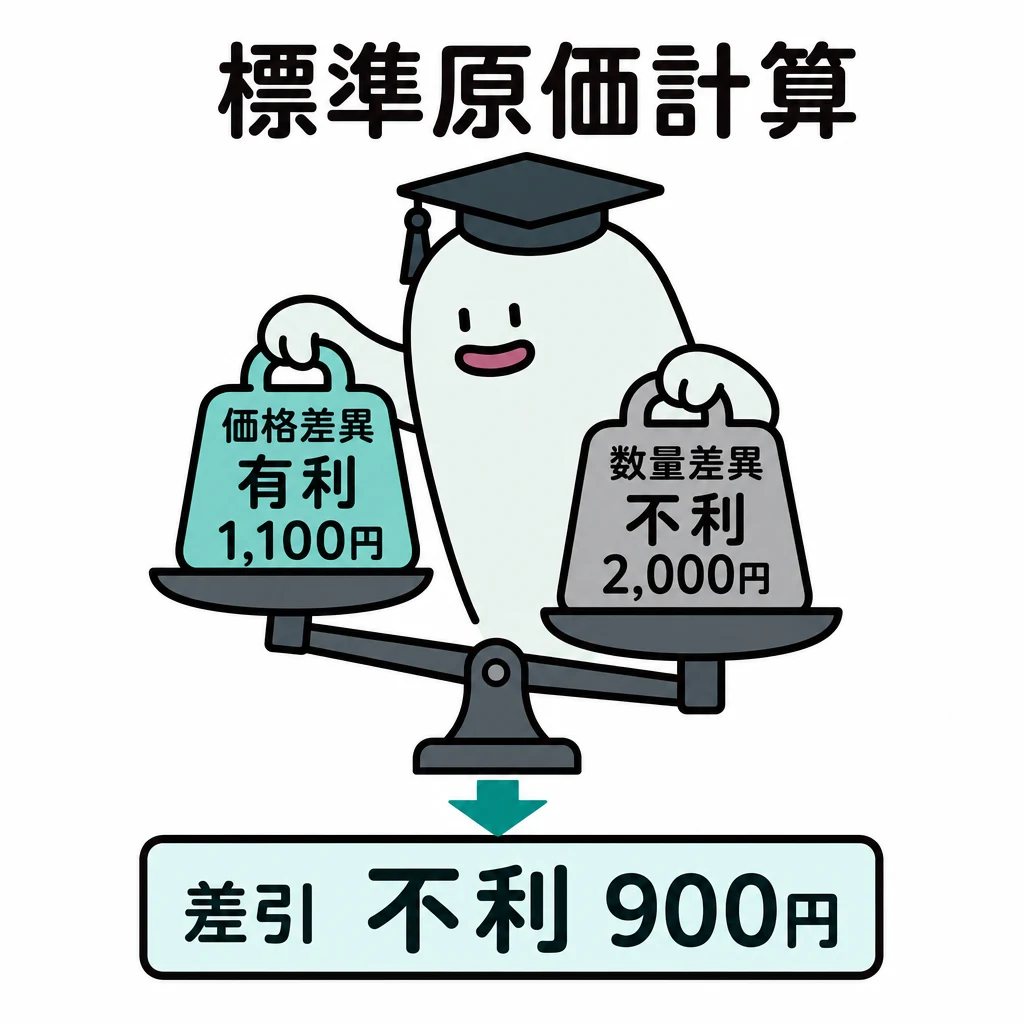
標準と実際の差を分解すると、購買価格と製造現場の使い方を分けて検討できます。ただし、原因を断定するには追加情報が必要です。
| 論点 | 使い分け |
|---|---|
| 直接材料費 | 価格差異と数量差異 |
| 直接労務費 | 賃率差異と作業時間差異 |
| 製造間接費 | 予算差異・能率差異・操業度差異など |
| 製品ミックス | 構成変化による標準量・時間の差 |
| 配合・歩留 | 数量差異を配合差異と歩留差異に分解 |
基本の仕組み
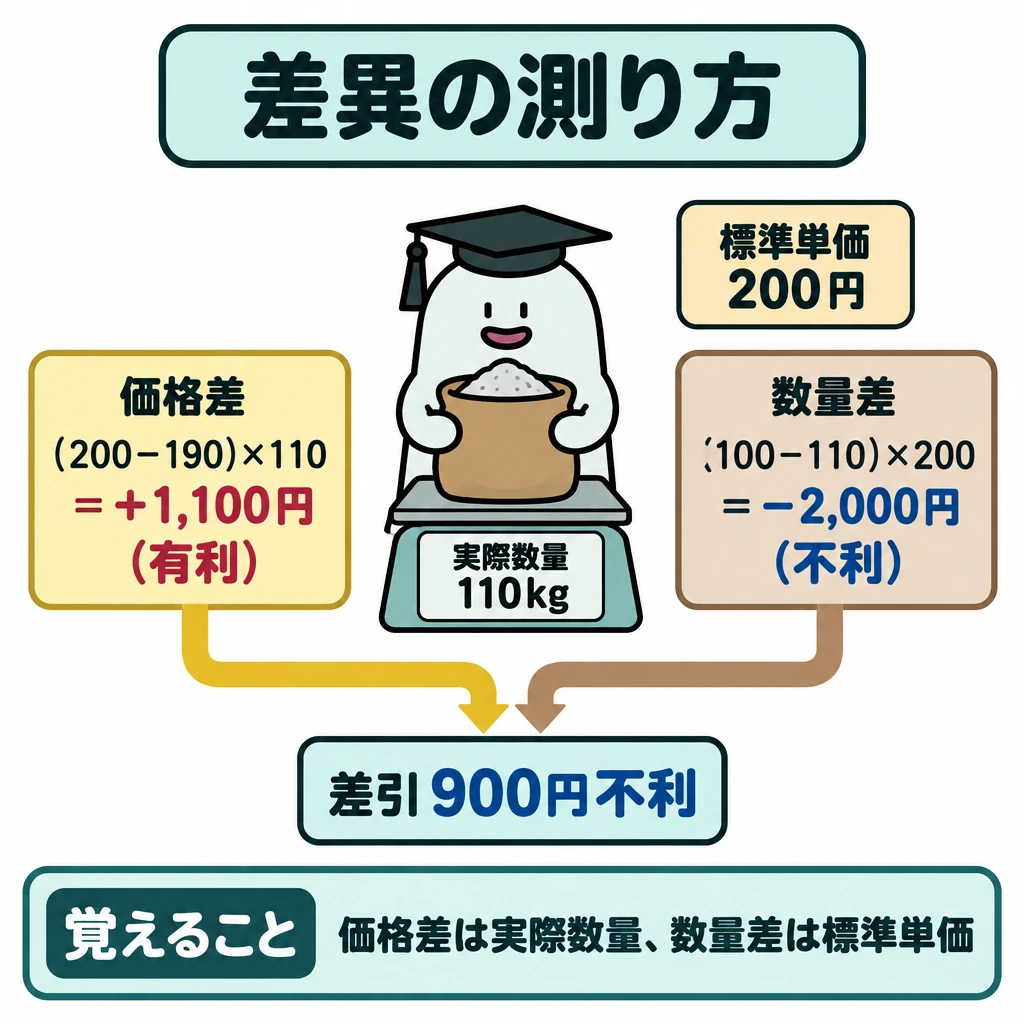
標準数量100kg、実際110kg、標準単価200円、実際単価190円なら、価格差異は(200−190)×110=+1,100円で有利、数量差異は(100−110)×200=−2,000円で不利、差引900円の不利です。
単価の差は実際数量、数量の差は標準単価で測ると、実際20,900円と標準20,000円の差に一致します。
安い材料の購入で歩留りが悪化することもあります。価格差異が有利だからといって、購買の判断が必ず最善とは言い切れません。
差異を価格・能率・操業度へ分ける
材料価格差異は(標準価格−実際価格)×実際消費量、数量差異は(標準数量−実際数量)×標準価格で、マイナスを不利差異とします。労務費は賃率差異と作業時間差異へ分けます。製造間接費は変動費と固定費、予算と操業度などを区別し、問題指定の予算方法・基準操業度を使います。
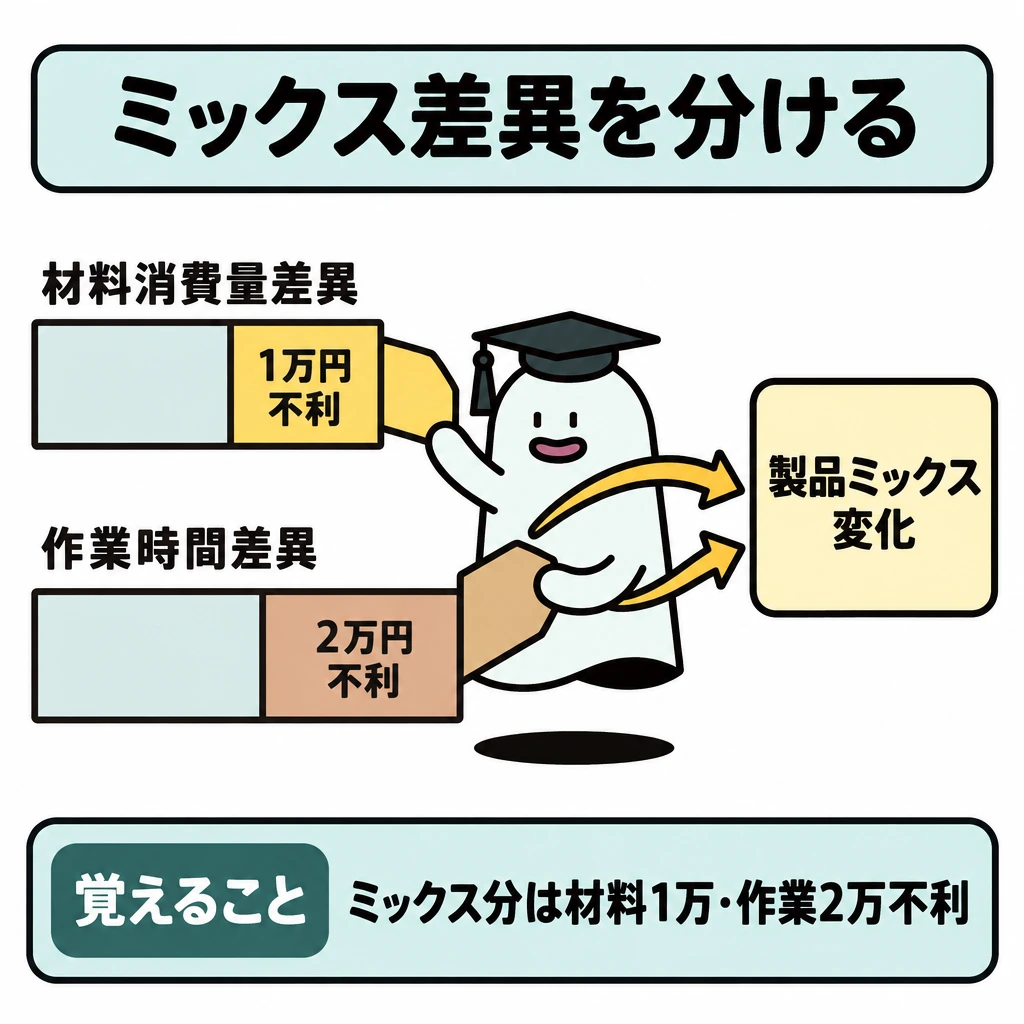
第173回1級工業簿記では、似た製品をAとしてまとめた原価標準と、A-1・A-2ごとの実際の製品ミックスを区別します。ミックスの変化による差は、材料消費量差異のうち1万円、作業時間差異のうち2万円(いずれも不利)です。これを分ければ、現場の消費効率と製品構成の変化を混同しません。
配合差異・歩留差異と記帳方法
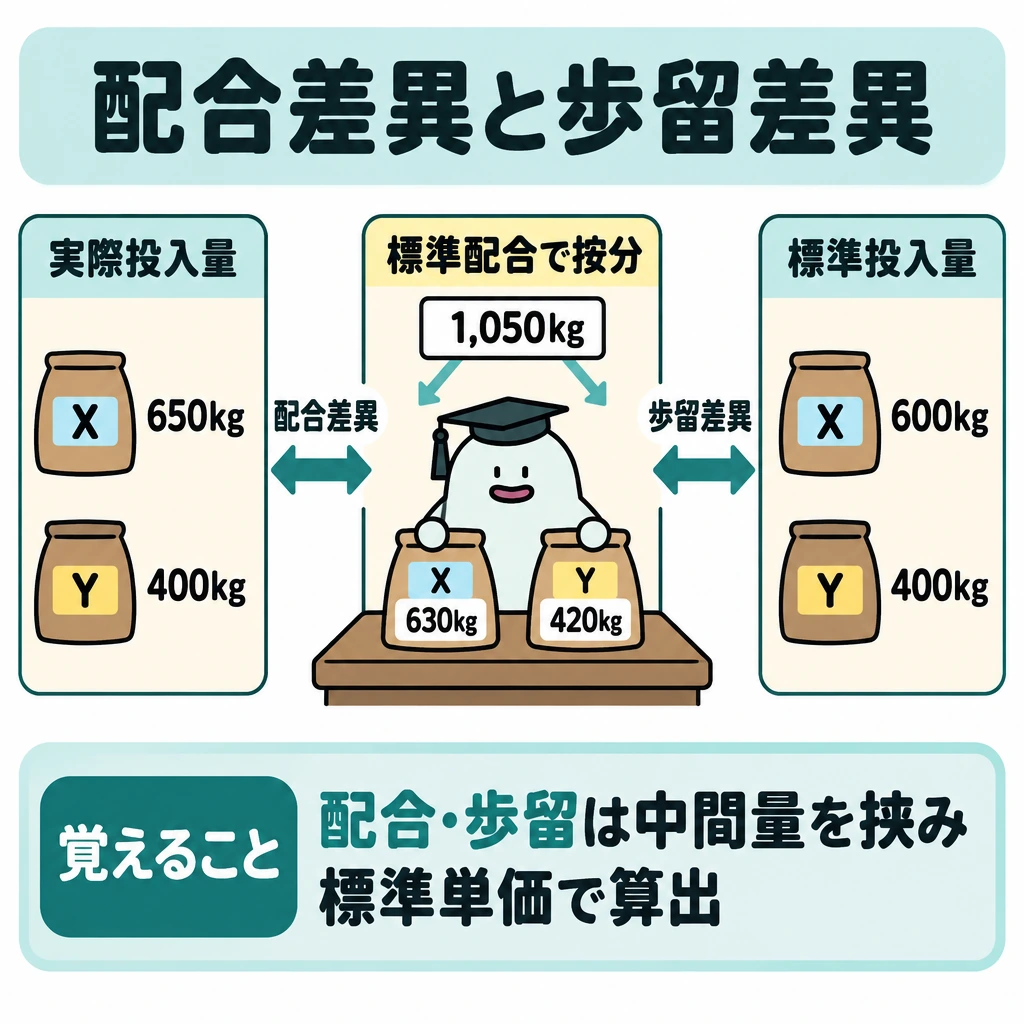
複数の原料を配合する製品では、数量差異を配合差異と歩留差異に分けます。実際投入総量を標準配合割合で分けた量を中間に置き、配合差異は(その量−実際投入量)×標準単価、歩留差異は(実際産出量に対する標準投入量−その量)×標準単価で求めます。
標準配合はX60kg(@100円)とY40kg(@200円)で製品80kgとします。実際産出800kgに対する標準投入量はX600kg・Y400kgです。実際投入はX650kg・Y400kgの計1,050kgで、これを標準配合で分けるとX630kg・Y420kgです。
配合差異はX(630−650)×100=−2,000円、Y(420−400)×200=+4,000円で計2,000円の有利差異です。歩留差異はX(600−630)×100=−3,000円、Y(400−420)×200=−4,000円で計7,000円の不利差異です。合計−5,000円は数量差異と一致します。
記帳方法では、パーシャル・プランは仕掛品勘定で、シングル・プランは材料・賃金・製造間接費の各勘定で差異を把握します。修正パーシャル・プランは価格差異・賃率差異を材料・賃金勘定で、数量差異・時間差異などを仕掛品勘定で把握します。原価標準は、生産条件や材料価格・賃率に重大な変化が生じたら改訂します(原価計算基準42)。
| 原料 | 標準投入量 | 標準配合での実際投入量 | 実際投入量 | 配合差異 | 歩留差異 |
|---|---|---|---|---|---|
| X(@100円) | 600kg | 630kg | 650kg | −2,000円 | −3,000円 |
| Y(@200円) | 400kg | 420kg | 400kg | +4,000円 | −4,000円 |
| 合計 | 1,000kg | 1,050kg | 1,050kg | +2,000円(有利) | −7,000円(不利) |
試験に出る
- 標準原価と実際原価の差を、価格差異と数量差異に分ける計算が問われます。
- 価格差異は実際数量、数量差異は標準単価を掛け、「標準−実際」でマイナスを不利差異とする点に注意します。
- 標準数量・実際数量・標準単価・実際単価の4条件から差異を計算する問題が頻出です。
- 価格差異が有利でも数量差異が不利なら、合計で不利になり得ることを確認します。
- 差異の原因を断定するには、追加情報が必要だと理解します。
- 配合差異・歩留差異は、実際投入総量を標準配合割合で分けた数量を中間に置いて分解します。
重要な言葉
- 標準原価
- あらかじめ定めた、目標となる原価。
- 材料価格差異
- 材料の標準単価と実際単価の差による差異。
- 材料数量差異
- 標準消費数量と実際消費数量の差による差異。
- 配合差異
- 原料の実際の配合割合が標準配合と異なることで生じる数量差異の一部。
- 歩留差異
- 投入量に対する産出量の割合(歩留り)が標準と異なることで生じる数量差異の一部。
確認問題
確かめようこの例の差異合計はいくらで、有利・不利のどちら?
900円の不利差異。+1,100−2,000=−900円で、数量の不利が価格の有利を上回ります。
材料費差異は、価格差異と数量差異に分解して分析できる。
価格差異が有利なら、購買の判断は常に最善である。
標準数量100kg・実際110kg・標準単価200円・実際単価190円の価格差異は?
同じ条件での数量差異は?
標準配合X60kg(@100円)・Y40kg(@200円)で製品80kg。実際産出800kgに対し実際投入X650kg・Y400kgのとき、歩留差異は?
標準と実際の差を分解すると、購買価格と製造現場の使い方を分けて検討できます。ただし、原因を断定するにはが必要です。
標準数量100kg、実際110kg、標準単価200円、実際単価190円なら、価格差異は(200−190)×110=+で有利、数量差異は(100−110)×200=−2,000円で不利、差引900円の不利です。
単価の差は実際数量、数量の差は標準単価で測ると、実際20,900円と標準の差に一致します。
安い材料の購入でが悪化することもあります。価格差異が有利だからといって、購買の判断が必ず最善とは言い切れません。
配合差異はX(630−650)×100=−2,000円、Y(420−400)×200=+4,000円で計の有利差異です。歩留差異はX(600−630)×100=−3,000円、Y(400−420)×200=−4,000円で計7,000円の不利差異です。合計−5,000円は数量差異と一致します。
直接原価計算とCVP分析(重要度★★★)
直接原価計算とは、固定製造原価を期間費用として扱い、変動費と限界利益で利益を計算する方法です。
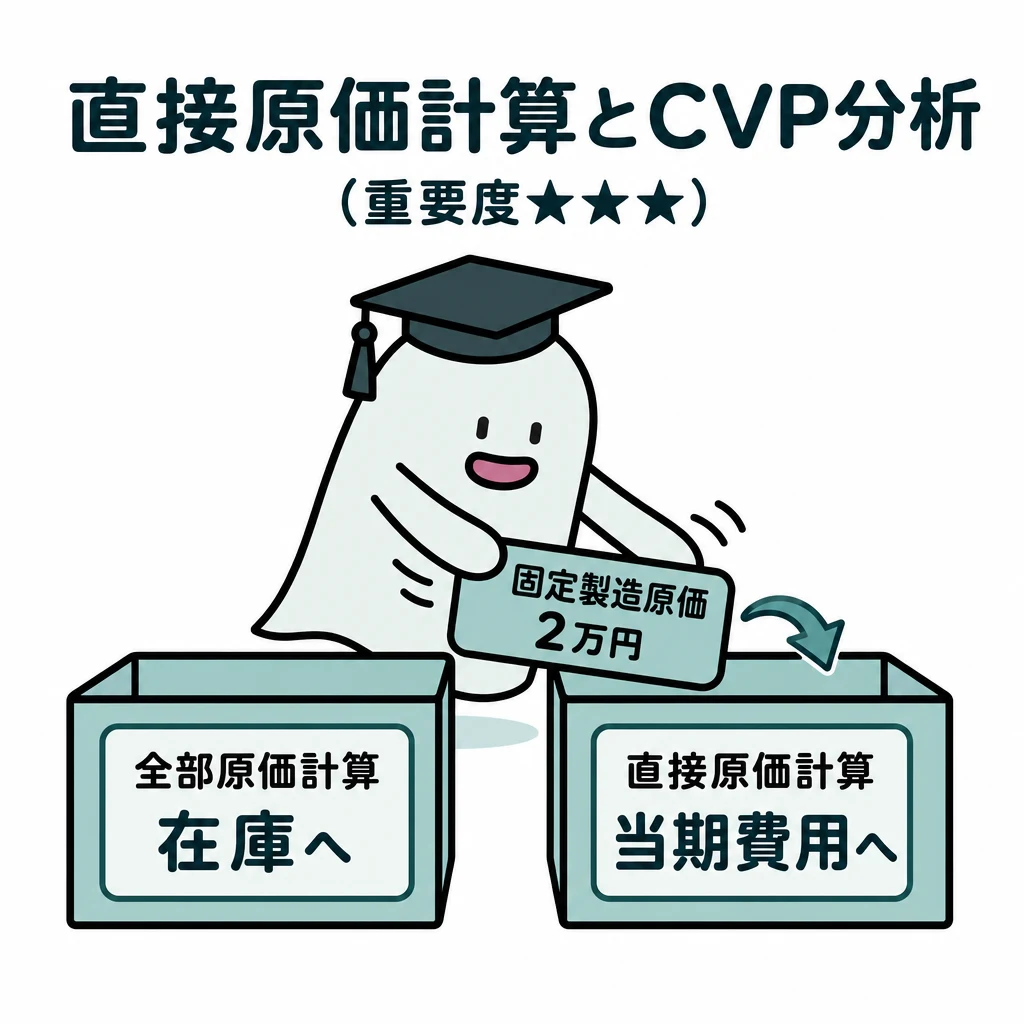
販売量が同じでも生産量を増やすと、全部原価計算の利益が変わることがあります。固定製造原価の一部が期末在庫へ繰り延べられるためです。
| 論点 | 使い分け |
|---|---|
| 全部原価計算 | 固定製造費を製品・在庫へ配分 |
| 直接原価計算 | 固定製造費を当期費用へ |
| CVP | 単価・単位変動費・固定費・構成比の前提を確認 |
| 固定費調整 | 期末在庫の固定費を加え、期首在庫の固定費を引く |
| セグメント別損益 | 限界利益−個別固定費=貢献利益 |
基本の仕組み
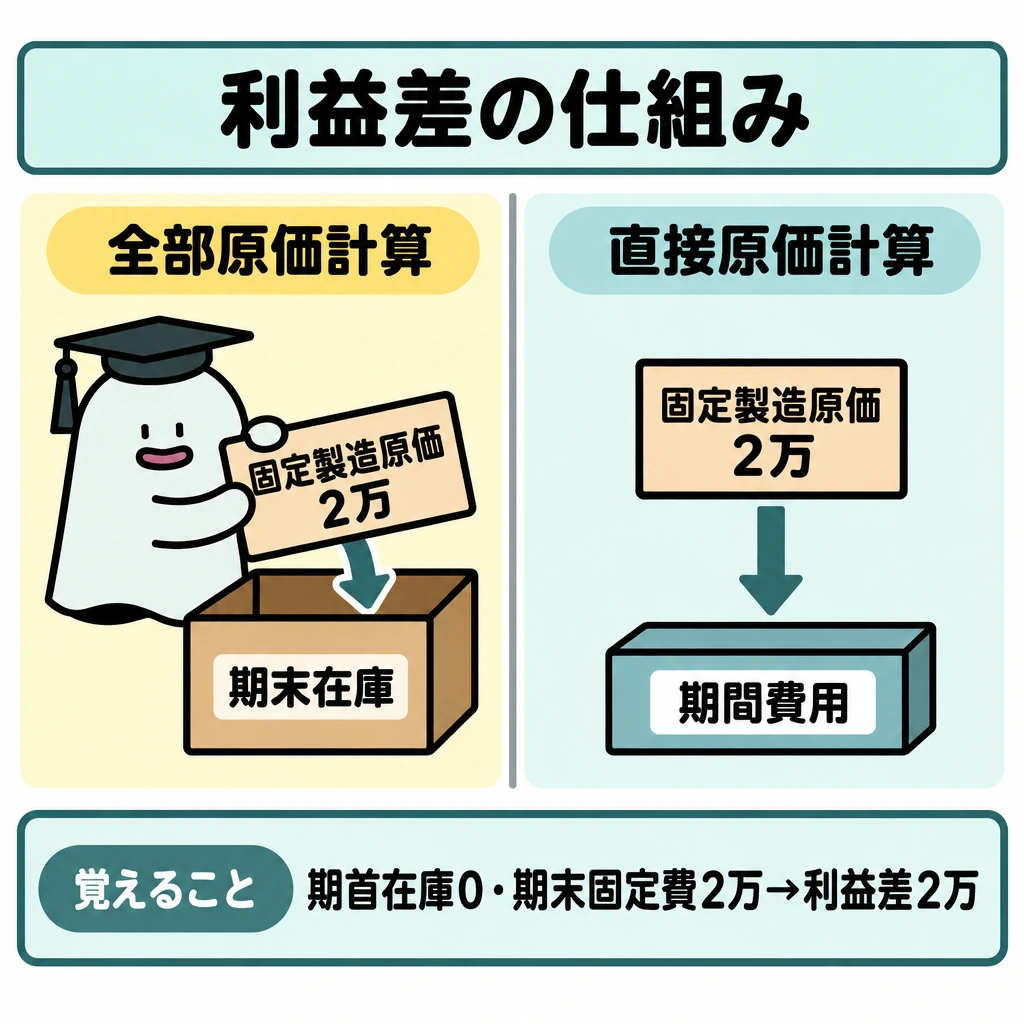
期末製品に固定製造原価2万円が含まれ、期首在庫がない単純な例なら、全部原価計算の利益は直接原価計算より2万円大きくなります。
全部原価計算は固定製造原価も製品に含め、未販売分を在庫へ残します。直接原価計算は固定製造原価を当期の期間費用にするため、利益差は在庫中の固定費増減と対応します。
生産を増やしただけで外部からの売上や現金が増えたわけではありません。利益差を販売成果と誤認しないようにします。
高低点法では操業度の高い点と低い点から変動費率を推定します。1,000個の費用30万円、2,000個の費用50万円なら、変動費率は20万円÷1,000個=200円、固定費は30万円−200円×1,000個=10万円です。費用額が最高・最低の点ではなく、操業度を基準に選びます。
固定製造費の在庫繰延とCVP
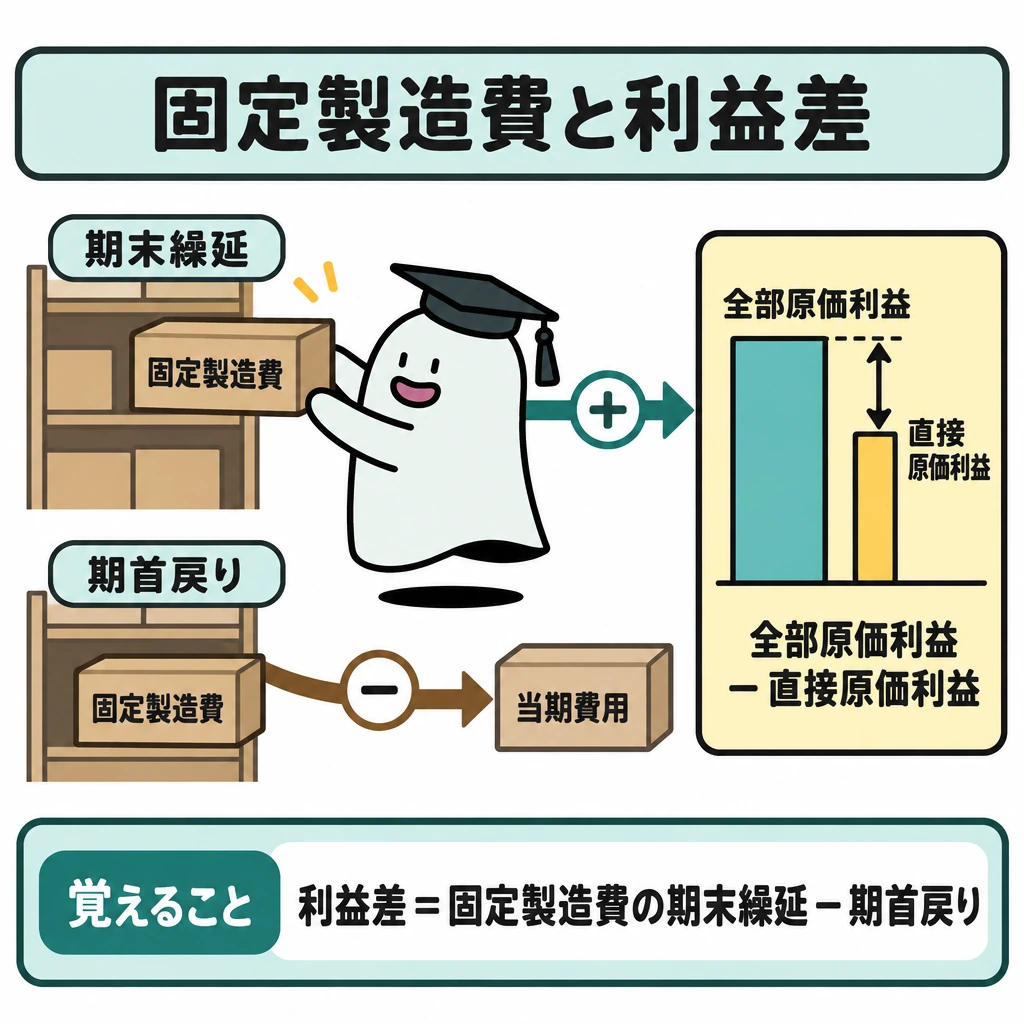
全部原価計算は固定製造費を製品に配分し、期末在庫にも含めます。直接原価計算は固定製造費を当期費用へ落とします。両利益の差は期末在庫へ繰り延べた固定製造費から、期首在庫から当期へ戻った固定製造費を引いて説明します。
CVPでは単位限界利益=販売単価−単位変動費、損益分岐点販売量=固定費÷単位限界利益です。複数製品なら販売構成比を固定して加重平均限界利益を用います。販売構成の変化で損益分岐点も変わるため、売上総額だけで一定とは言えません。
固定費調整とセグメント別損益
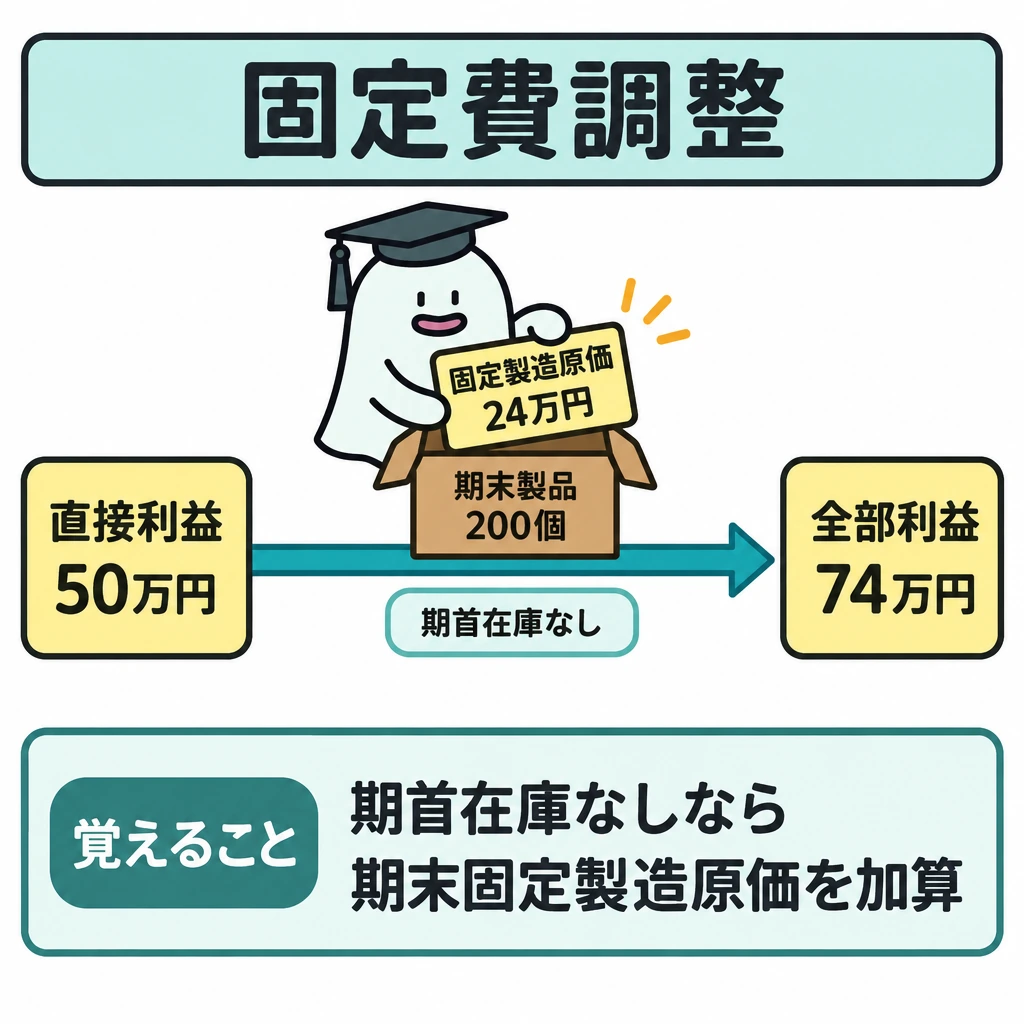
直接原価計算の営業利益を外部報告用の全部原価計算の利益へ直す手続が固定費調整です。全部原価計算の営業利益=直接原価計算の営業利益+期末在庫(仕掛品・製品)の固定製造原価−期首在庫の固定製造原価です。
固定製造原価120万円、生産1,000個、期首在庫なし、販売800個なら、期末製品200個に固定費24万円が含まれます。直接原価計算の営業利益が50万円なら、全部原価計算では74万円です。
調整方法には、当期の固定製造原価を完成品と期末在庫の換算量で按分して調整額を求める一括調整法と、全部原価計算と同じ原価の流れ(先入先出法など)で在庫中の固定費を期ごとに追うころがし計算法があります。
セグメント別損益計算書では、売上高−変動費=限界利益、限界利益−個別固定費=貢献利益、貢献利益の合計−共通固定費=営業利益と段階を分けます。共通固定費を配賦した後の損失だけでセグメント廃止を決めず、失う限界利益と回避できる個別固定費を比べます。
試験に出る
- 全部原価計算と直接原価計算の利益差は、在庫に含まれる固定製造原価の増減で説明します。
- 生産量を増やしただけで利益が増えても、販売成果ではない点に注意します。
- 高低点法は、費用額ではなく操業度が最高・最低の点を選びます。
- 変動費率=高低の費用差÷操業度差、固定費=高点費用−変動費率×高点操業度で求めます。
- 期末在庫に固定費が繰り延べられると、全部原価計算の当期費用が減る方向に働きます。
- 固定費調整:全部原価計算の利益=直接原価計算の利益+期末在庫の固定製造原価−期首在庫の固定製造原価。
重要な言葉
- 直接原価計算
- 固定製造原価を期間費用とし、変動費と限界利益で利益を計算する方法。
- 全部原価計算
- 固定製造原価も製品原価に含める計算方法。
- 高低点法
- 操業度が最高・最低の2点から変動費率と固定費を推定する方法。
- 固定費調整
- 直接原価計算の利益に在庫中の固定製造原価の増減を加減し、全部原価計算の利益へ直す手続。
- 貢献利益
- 限界利益からセグメントに直接跡付けられる固定費を引いた利益。
確認問題
確かめよう期末在庫に固定費2万円を繰り延べた効果は?
全部原価計算の当期費用を2万円少なくする方向です。
直接原価計算では、固定製造原価を当期の期間費用として扱う。
高低点法では、費用額が最高・最低の点を選ぶ。
期末在庫に固定製造原価2万円が含まれ、期首在庫がないとき、全部原価計算と直接原価計算の利益差は?
1,000個で30万円、2,000個で50万円のときの変動費率は?
直接原価計算の営業利益50万円、期首在庫の固定製造原価10万円、期末在庫の固定製造原価24万円のとき、全部原価計算の営業利益は?
販売量が同じでも生産量を増やすと、全部原価計算の利益が変わることがあります。固定製造原価の一部がへ繰り延べられるためです。
期末製品に固定製造原価2万円が含まれ、期首在庫がない単純な例なら、全部原価計算の利益は直接原価計算より大きくなります。
全部原価計算は固定製造原価も製品に含め、未販売分を在庫へ残します。直接原価計算は固定製造原価を当期のにするため、利益差は在庫中の固定費増減と対応します。
生産を増やしただけで外部からの売上や現金が増えたわけではありません。利益差をと誤認しないようにします。
高低点法では操業度の高い点と低い点から変動費率を推定します。1,000個の費用30万円、2,000個の費用50万円なら、変動費率は20万円÷1,000個=、固定費は30万円−200円×1,000個=です。費用額が最高・最低の点ではなく、操業度を基準に選びます。
固定製造原価120万円、生産1,000個、期首在庫なし、販売800個なら、期末製品200個に固定費24万円が含まれます。直接原価計算の営業利益が50万円なら、全部原価計算ではです。
予算管理と業績評価
予算管理とは、目標を予算として示し、実績との差を分析して改善につなげる管理の仕組みです。
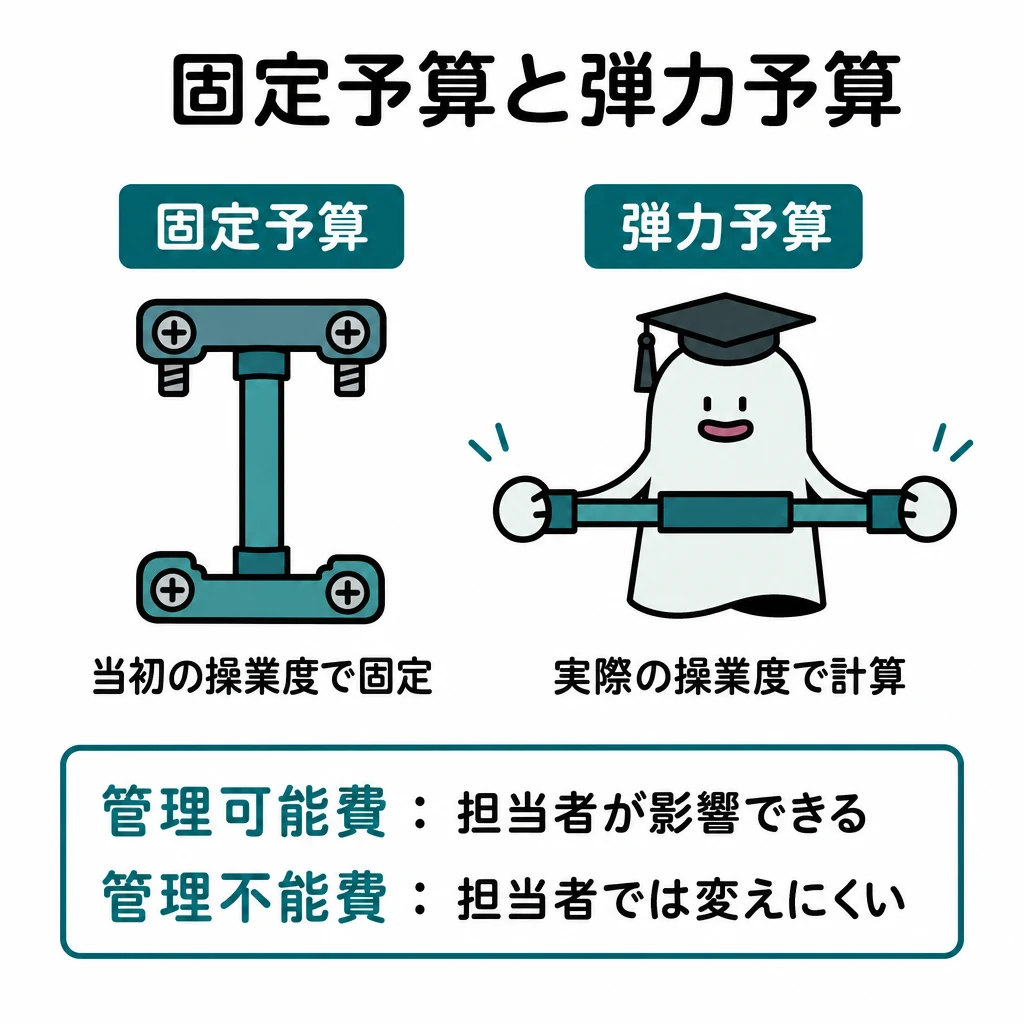
部門の成績を比べるとき、担当者が変えられる費用と、管理できない配賦費用を分ける必要があります。
| 論点 | 使い分け |
|---|---|
| 原価センター | 原価の管理 |
| 利益センター | 収益と費用の管理 |
| 投資センター | 利益と投下資本の管理 |
| 内部振替 | 部門利益と全社利益の両方へ影響 |
基本の仕組み
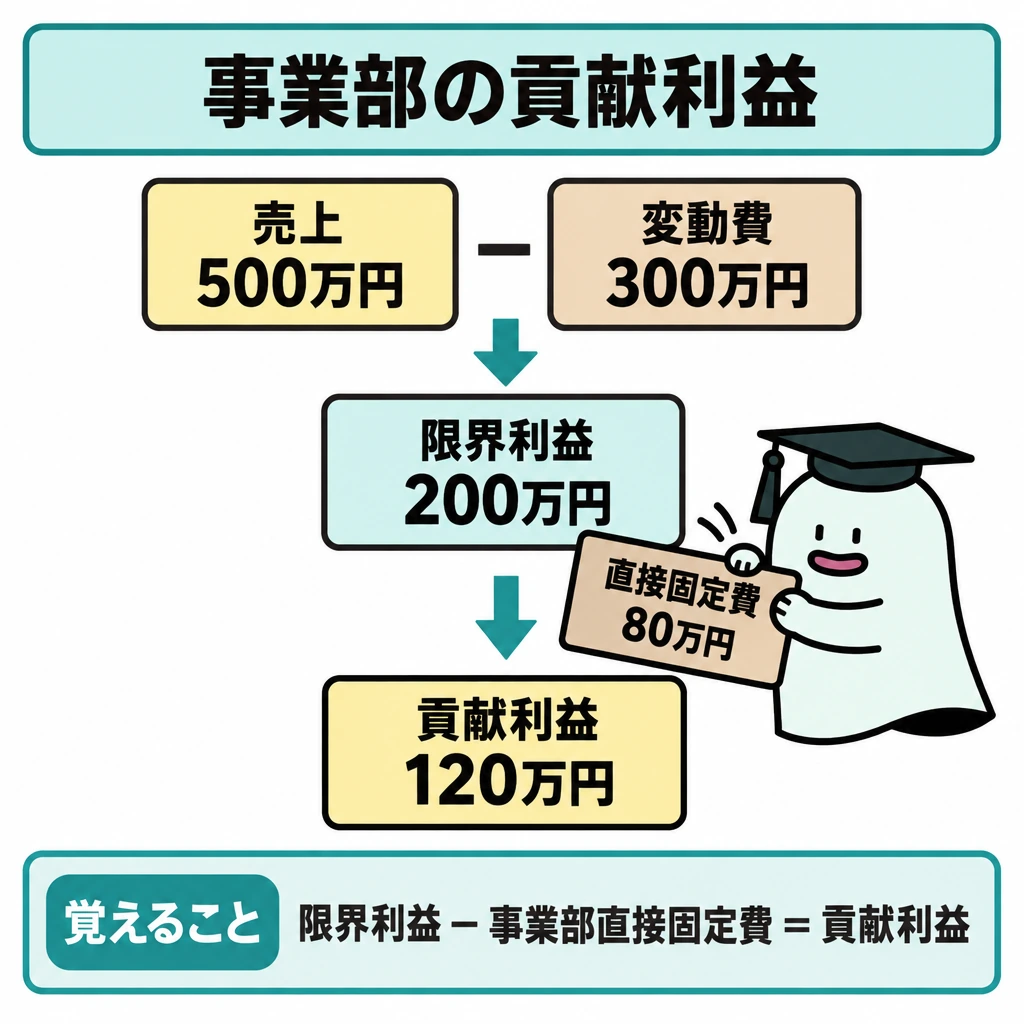
店長が決められる広告費が増えた理由と、本部が決めた共通費配賦額が増えた理由では、改善責任の置き方が異なります。
予算は目標と資源配分を示し、実績との差を分析して改善へつなげます。管理可能性や売上数量の違いを考慮した比較が必要です。
予算超過だけで失敗と断定しないようにします。売上増に伴う変動費増なら、実際操業度に合わせた予算で評価する方が適切です。
事業部別の貢献利益は、問題が指定する利益の段階を確認して求めます。例えば売上500万円、変動費300万円なら限界利益200万円。そこから事業部へ直接対応する固定費80万円を引く設定なら、貢献利益は120万円です。本社共通費まで引くかは区分の定義に従います。社内振替価格は売る事業部の収益と買う事業部の費用の両方へ影響しますが、企業全体では内部取引として相殺されます。
固定予算・変動予算・責任範囲
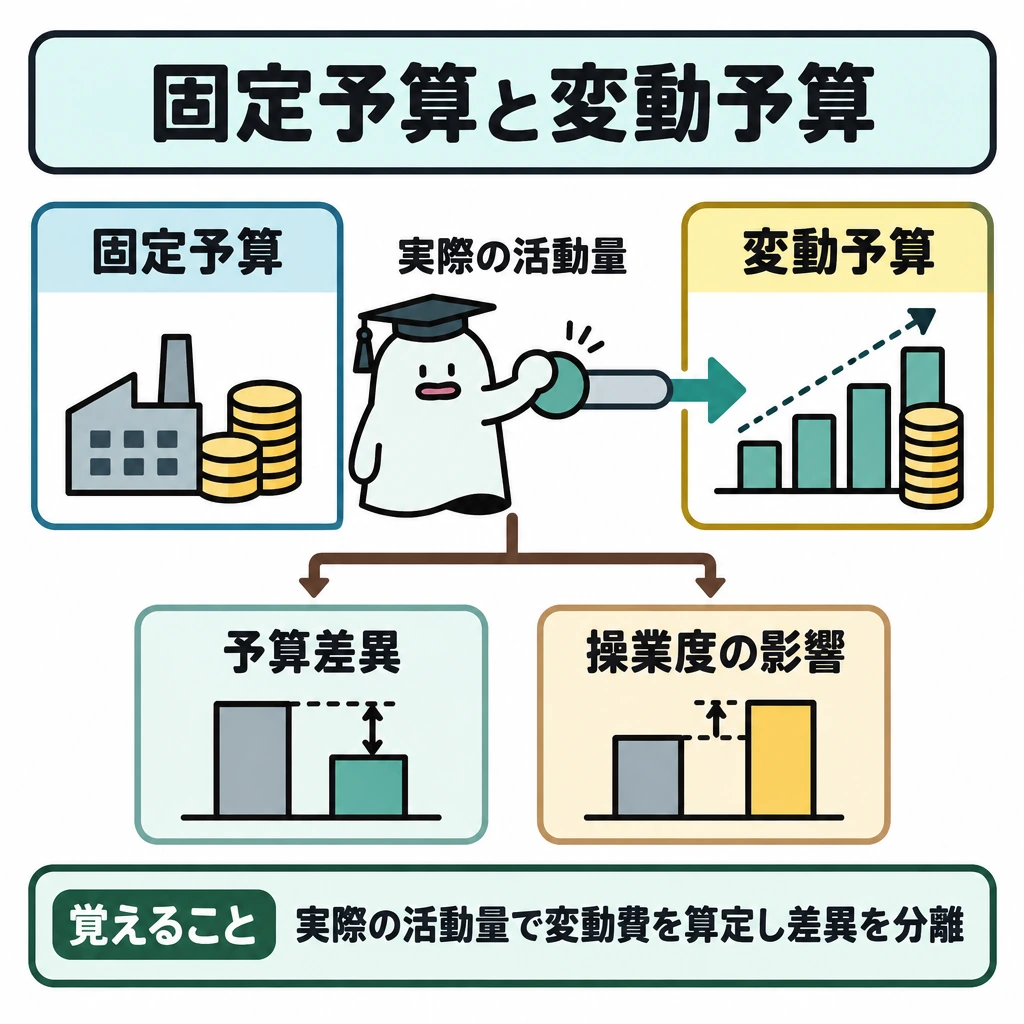
固定予算と実績を比べると、活動量が変わった分も差異になります。変動予算は実際の活動量に対して許容される変動費を計算し、予算差異と販売量・操業度の影響を分けます。売上数量が増えた部門の変動費増を全額悪化とみなしません。
責任会計では原価センター・利益センター・投資センターで責任の範囲が異なります。事業部長の管理可能利益、事業部へ追跡できる固定費を引いた貢献利益、本社共通費配賦後の利益を区別します。
第173回1級原価計算では、繊維事業部の内部振替価格を市価で置くと、衣料品事業部の継続判断と企業全体の判断が食い違う条件を問います。各部門の貢献利益を計算したうえで、企業全体の限界利益を別に計算します。
資料から計算すると、衣料品Aの売価が1着3,000円に下がれば衣料品事業部の貢献利益は1,750万円から1,270万円へ減り、Aを中止すれば1,330万円に戻ります。しかし繊維事業部は外部需要が8,000kgで頭打ちのため、内部向け2,400kg×限界利益450円=108万円を失います。
衣料品Aの売価3,000円から繊維以外の変動費2,340円を引いた660円を1.2kgで割ると、衣料品事業部が受け入れられる振替価格の上限は1kg当たり550円です。繊維事業部の下限は変動費350円で、その間で交渉します。
販売数量差異と市場占拠率差異
売上高の予算実績差異は、売上価格差異=(実際販売価格−予算販売価格)×実際販売数量と、販売数量差異=(実際販売数量−予算販売数量)×予算販売価格に分けます。収益側は「実際−予算」でプラスが有利です。営業利益の差異分析では、予算価格の代わりに予算の単位限界利益を掛けます。
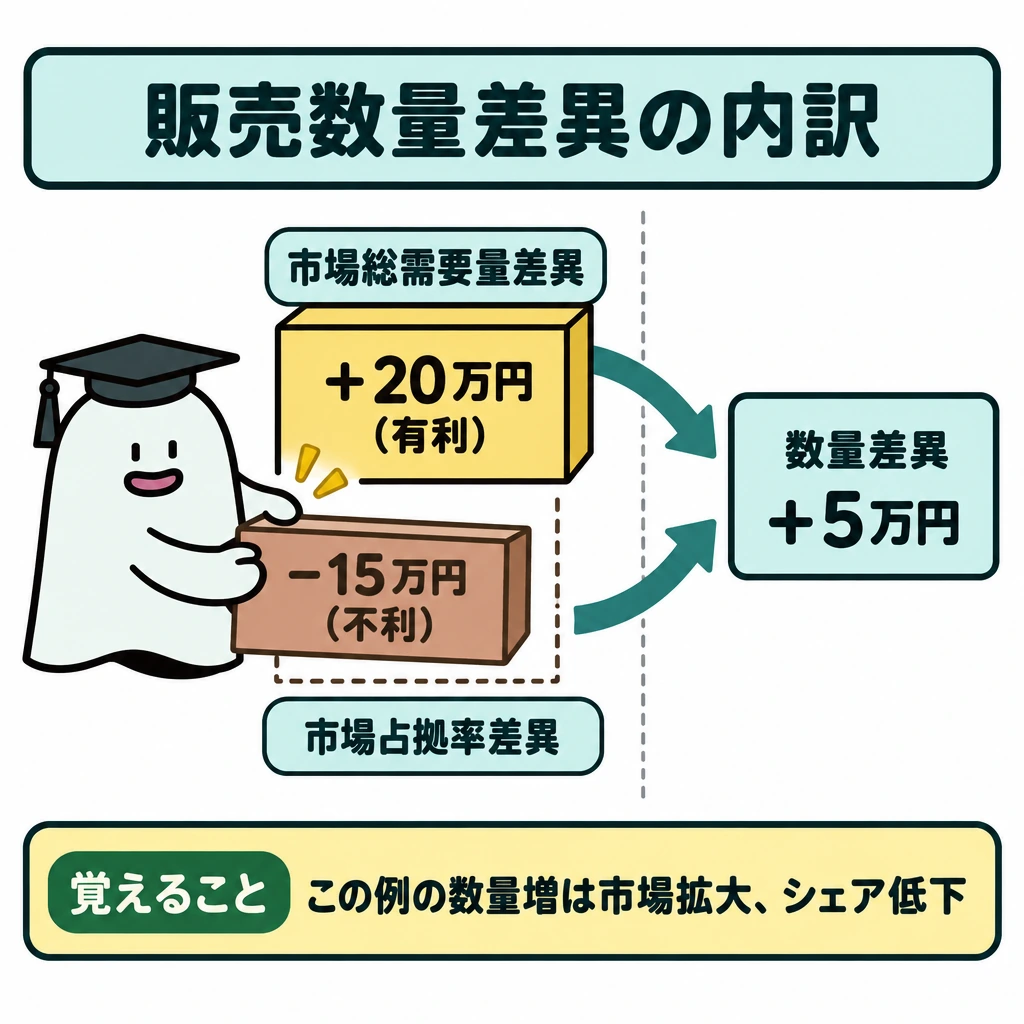
販売数量差異はさらに、市場占拠率差異=(実際占拠率−予算占拠率)×実際市場総需要量×予算単価と、市場総需要量差異=(実際総需要量−予算総需要量)×予算占拠率×予算単価に分けます。複数製品ならセールス・ミックス差異も区別します。
予算を単価1,000円・1,000個(市場総需要1万個、占拠率10%)、実際を単価980円・1,050個(総需要1万2,000個、占拠率8.75%)とします。売上価格差異は(980−1,000)×1,050=−21,000円で不利、販売数量差異は(1,050−1,000)×1,000=+5万円で有利です。
販売数量差異5万円の内訳は、市場占拠率差異(8.75%−10%)×12,000×1,000=−15万円(不利)と、市場総需要量差異(12,000−10,000)×10%×1,000=+20万円(有利)です。数量が増えたのは市場拡大によるもので、シェアは下がっていたと読み取れます。
| 差異 | 計算 | 結果 |
|---|---|---|
| 売上価格差異 | (980−1,000)×1,050 | −21,000円(不利) |
| 販売数量差異 | (1,050−1,000)×1,000 | +50,000円(有利) |
| 市場占拠率差異 | (8.75%−10%)×12,000×1,000 | −150,000円(不利) |
| 市場総需要量差異 | (12,000−10,000)×10%×1,000 | +200,000円(有利) |
試験に出る
- 管理可能費と管理不能費を分け、部門の改善責任を正しく置く問題が問われます。
- 予算超過でも、売上数量の違いをそろえて評価する必要があります。
- 貢献利益は、問題で指定された利益の段階までを確認して計算します。
- 社内振替価格は、売る部門の収益と買う部門の費用の両方に影響します。
- 予算は目標と資源配分を示し、実績差の分析から改善につなげます。
- 売上高の差異は「実際−予算」でプラスが有利。売上価格差異は実際販売数量、販売数量差異は予算価格を掛ける。
- 販売数量差異は、市場占拠率差異と市場総需要量差異に分けられる。
重要な言葉
- 予算管理
- 目標を予算として示し、実績との差を分析して改善につなげる仕組み。
- 管理可能費
- 部門の担当者がその発生を管理できる費用。
- 社内振替価格
- 社内の事業部間で製品やサービスを移転するときの価格。
- 市場占拠率差異
- 実際の市場占拠率が予算と違うことによる販売数量差異の部分。
- 市場総需要量差異
- 市場全体の需要量が予算と違うことによる販売数量差異の部分。
確認問題
確かめよう売上数量が2倍になった部門の変動費を、元の予算額だけと比べてよい?
いいえ。実際の数量に合わせた変動予算で数量条件をそろえます。
部門の業績評価では、管理できる費用と管理できない費用を分けて考える。
予算を超過した部門は、原因を問わず失敗と断定してよい。
売上500万円・変動費300万円・事業部直接固定費80万円のときの貢献利益は?
社内振替価格の企業全体への影響は?
予算:単価1,000円・占拠率10%・市場総需要1万個。実際:市場総需要1万2,000個。市場総需要量差異は?
部門の成績を比べるとき、担当者が変えられる費用と、管理できないを分ける必要があります。
店長が決められる広告費が増えた理由と、本部が決めた共通費配賦額が増えた理由では、の置き方が異なります。
予算は目標と資源配分を示し、実績との差を分析して改善へつなげます。や売上数量の違いを考慮した比較が必要です。
予算超過だけで失敗と断定しないようにします。売上増に伴う変動費増なら、実際操業度に合わせたで評価する方が適切です。
事業部別の貢献利益は、問題が指定する利益の段階を確認して求めます。例えば売上500万円、変動費300万円なら限界利益200万円。そこから事業部へ直接対応する固定費80万円を引く設定なら、貢献利益はです。本社共通費まで引くかは区分の定義に従います。社内振替価格は売る事業部の収益と買う事業部の費用の両方へ影響しますが、企業全体ではとして相殺されます。
販売数量差異5万円の内訳は、市場占拠率差異(8.75%−10%)×12,000×1,000=−(不利)と、市場総需要量差異(12,000−10,000)×10%×1,000=+20万円(有利)です。数量が増えたのは市場拡大によるもので、シェアは下がっていたと読み取れます。
原価情報による意思決定
差額原価とは、意思決定で選択肢ごとに異なる、将来発生する原価です。
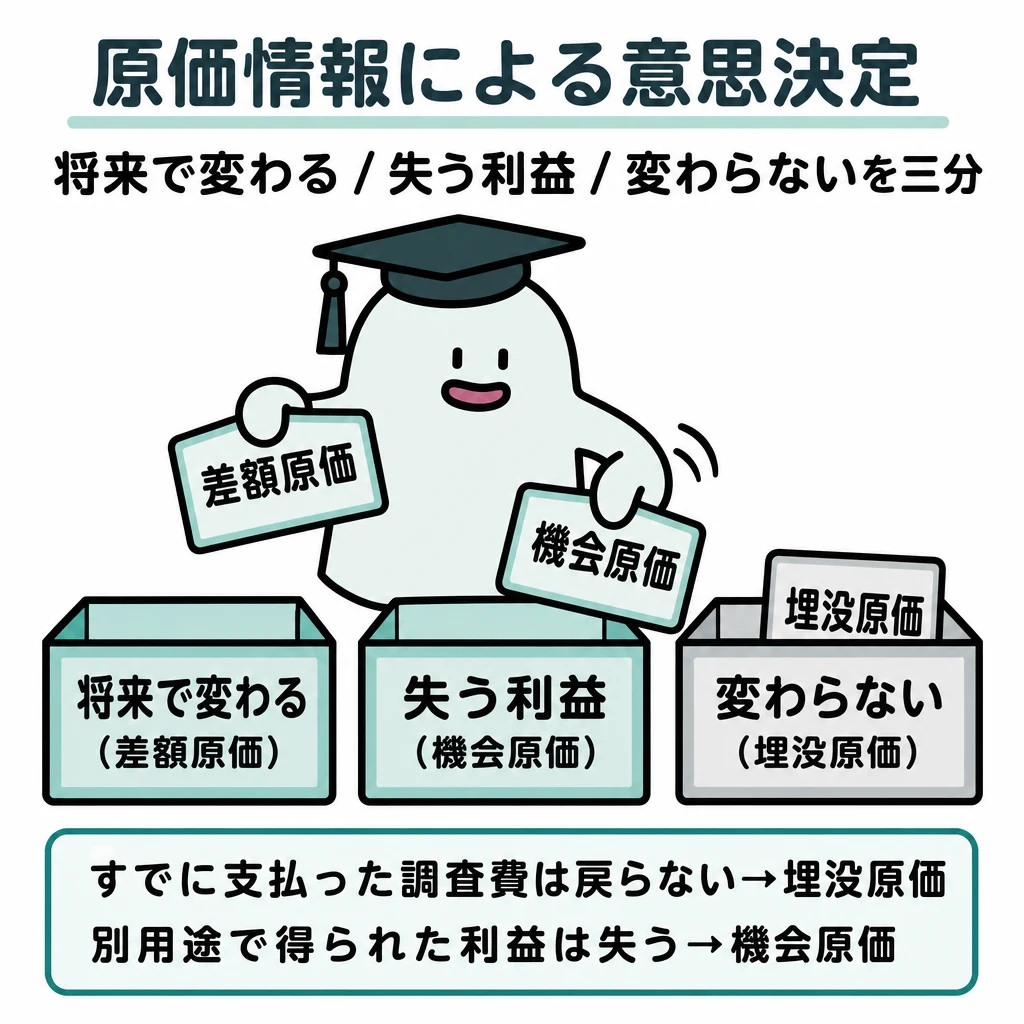
意思決定では、過去に払った額より、選択によってこれから変わる利益と費用を比べます。
| 論点 | 使い分け |
|---|---|
| 埋没原価 | 既払いで選択により変わらない |
| 機会原価 | 別案を選べば得られた利益 |
| ABC | 活動費を活動量で配賦 |
| 品質原価 | 予防・評価・内部失敗・外部失敗 |
基本の仕組み
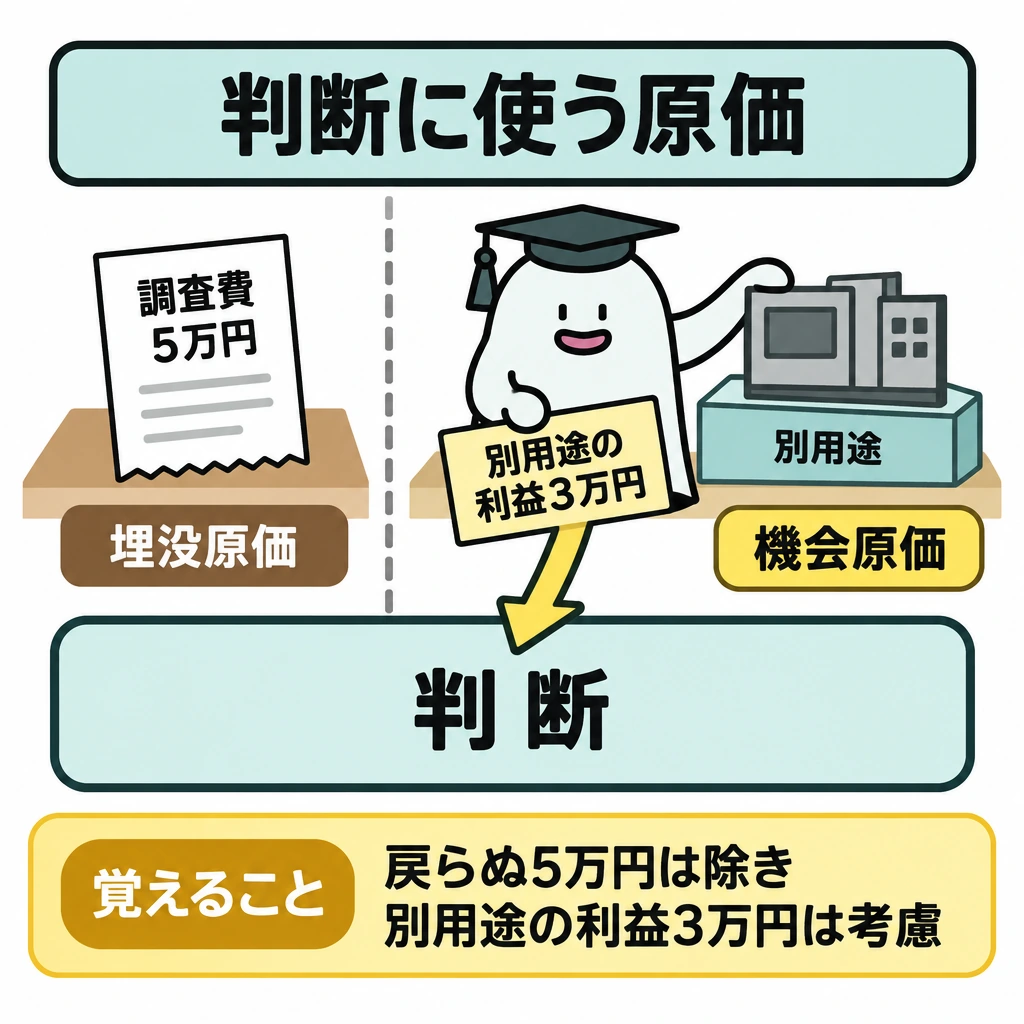
すでに支払った調査費5万円は、どちらを選んでも戻らないなら埋没原価です。一方、設備を別用途へ使えば得られた利益3万円は機会原価になります。
関連する原価は選択肢間で異なる将来額です。内製・外注、追加加工、特別注文などで差額収益と差額原価を比べます。
帳簿に載る費用だけが意思決定の原価とは限りません。機会原価は会計帳簿に現れなくても判断へ含めます。
活動基準原価計算では、検査や段取りなどの活動へ間接費を集め、その活動を使った量で製品へ配賦します。検査費10万円を検査20回へ配るなら1回5千円です。生産量が少なくても多くの検査を要する製品の負担を、単純な生産量比例とは違う形で捉えられます。
原価企画は目標売価から目標利益を引いて許容原価を考え、設計段階から作り方を検討します。品質原価では不良を防ぐ予防費用、検査等の評価費用、不良後の損失を分けます。ライフサイクル全体の費用を見れば、購入価格が安い設備でも維持・廃棄費を含めると高くなる場合があります。
短期判断と原価管理の方法
特別注文・内製外注・追加加工・製品廃止では、選択肢の間で変わる将来収益と将来原価を比較します。過去の支払額は埋没原価、別用途を断念する利益は機会原価、能力制約があるときは制約資源当たり限界利益を重視します。
活動基準原価計算は活動費を活動ドライバーで配賦します。原価企画は設計段階から目標売価と目標利益に合わせて許容原価を検討します。品質原価は予防・評価・内部失敗・外部失敗の四区分で、検査費と不良後の損失を分けます。
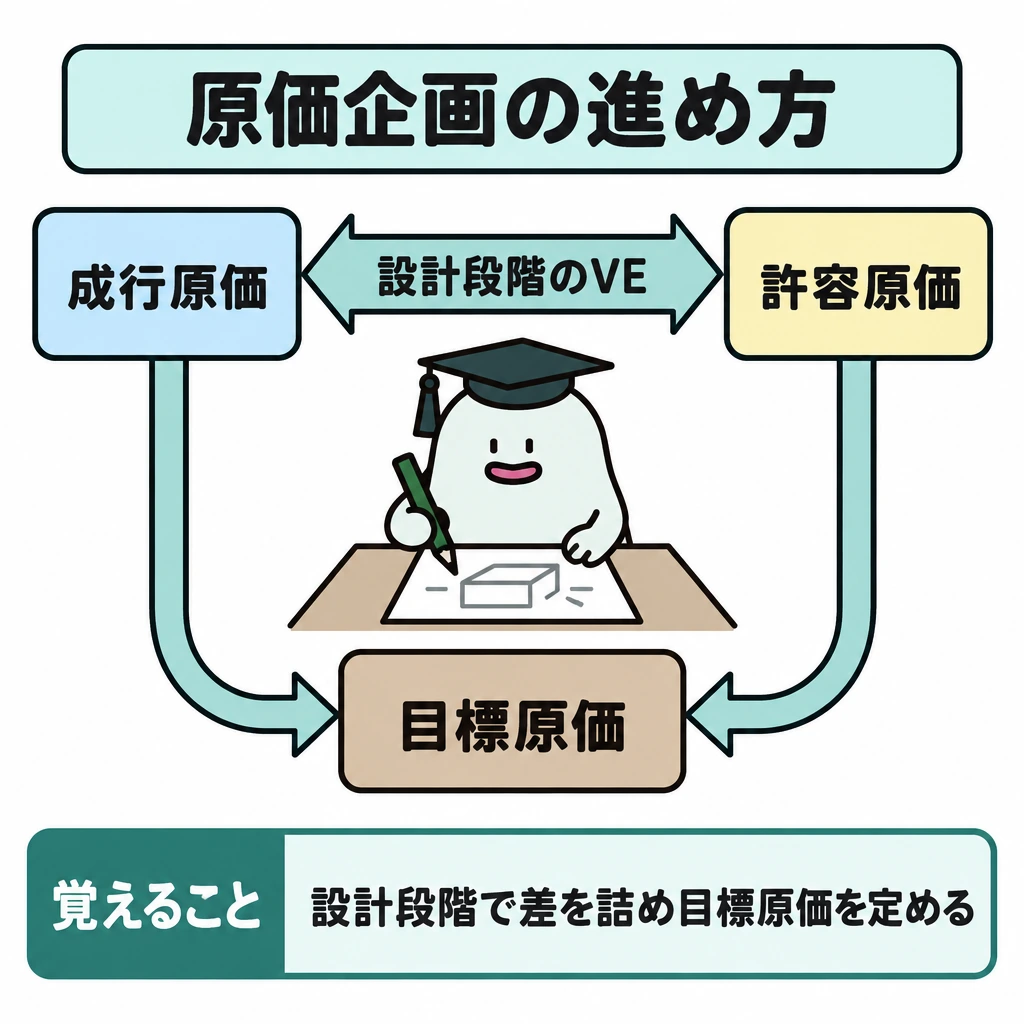
原価企画では、成行原価(現状の設計・作り方のままの見積原価)と許容原価の差を、設計段階のVE(価値工学)などで詰め、両者をすり合わせて目標原価を定めます。量産に入った後は、原価維持・原価改善で目標を守り、さらに引き下げます。
品質原価計算では、予防原価・評価原価を増やすと内部失敗原価・外部失敗原価が減るという関係から、品質原価の総額を小さくする組み合わせを考えます。ライフサイクル・コスティングでは、購入後の運用・保守・廃棄の費用まで含めて比べます。
試験に出る
- 意思決定では、選択によって変わる将来の差額収益と差額原価を比較します。
- 埋没原価は選択で変わらないため、判断に含めません。
- 機会原価は帳簿に現れなくても、判断に含める点が問われます。
- 活動基準原価計算は、活動量を基準に間接費を配賦します。
- 原価企画・品質原価・ライフサイクルコストなど、目的別の原価概念を整理します。
- 品質原価は、予防・評価原価を増やすと内部・外部失敗原価が減るという関係で総額の最小化を考えます。
重要な言葉
- 差額原価
- 意思決定で選択肢ごとに異なる、将来発生する原価。
- 埋没原価
- 過去に発生済み、または選択肢の間で金額が変わらないため、意思決定に影響しない原価。
- 機会原価
- ある選択で諦めた、別の選択肢の利益。
- 活動基準原価計算
- 活動とその消費量を基準に間接費を配賦する方法。
確認問題
確かめよう既払いで回収不能な5万円を選択肢の差額に入れる?
入れません。選択で変わらないためです。
すでに支払った埋没原価は、意思決定の差額に含めない。
機会原価は帳簿に記録されないので、判断に含めなくてよい。
すでに支払い回収不能な調査費5万円は?
設備を別用途に使えば得られた利益3万円は?
意思決定では、過去に払った額より、選択によってこれから変わるを比べます。
すでに支払った調査費5万円は、どちらを選んでも戻らないならです。一方、設備を別用途へ使えば得られた利益3万円は機会原価になります。
関連する原価は選択肢間で異なる将来額です。内製・外注、追加加工、特別注文などでと差額原価を比べます。
帳簿に載る費用だけが意思決定の原価とは限りません。機会原価は会計帳簿に現れなくてもへ含めます。
活動基準原価計算では、検査や段取りなどの活動へ間接費を集め、その活動を使った量で製品へ配賦します。検査費10万円を検査20回へ配るなら1回です。生産量が少なくても多くの検査を要する製品の負担を、単純な生産量比例とは違う形で捉えられます。
は目標売価から目標利益を引いてを考え、設計段階から作り方を検討します。品質原価では不良を防ぐ予防費用、検査等の評価費用、不良後の損失を分けます。ライフサイクル全体の費用を見れば、購入価格が安い設備でも維持・廃棄費を含めると高くなる場合があります。
製造原価計算との接続
製造原価とは、製品の製造にかかった材料費・労務費・経費を製品ごとに集計した原価です。
同じ原価情報でも、財務諸表を作る目的と、特別注文を受ける目的では必要な集計が異なります。
| 論点 | 使い分け |
|---|---|
| 財務報告 | 製品原価・在庫・売上原価 |
| 管理・業績評価 | 部門・製品別の利益と差異 |
| 短期意思決定 | 変わる将来収益・原価 |
| 設備投資 | 時点別の将来キャッシュフロー |
基本の仕組み
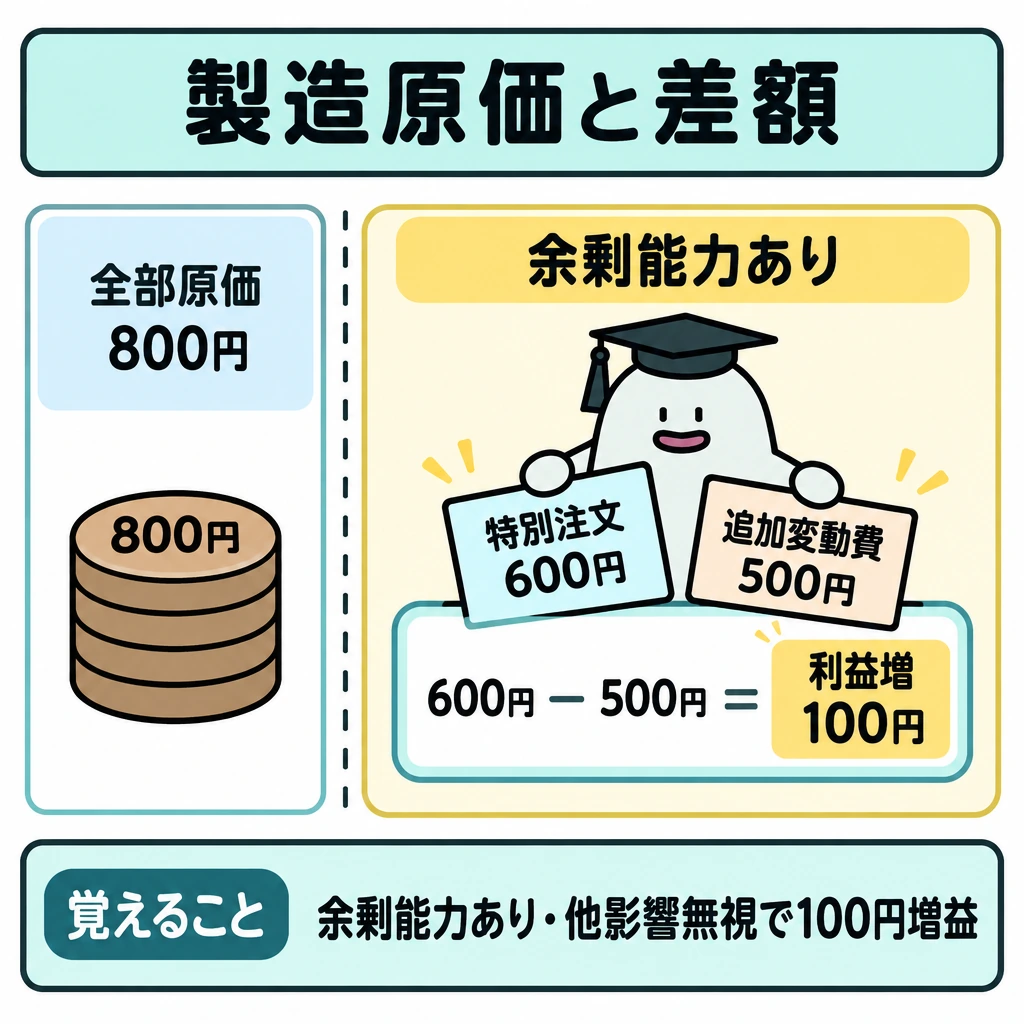
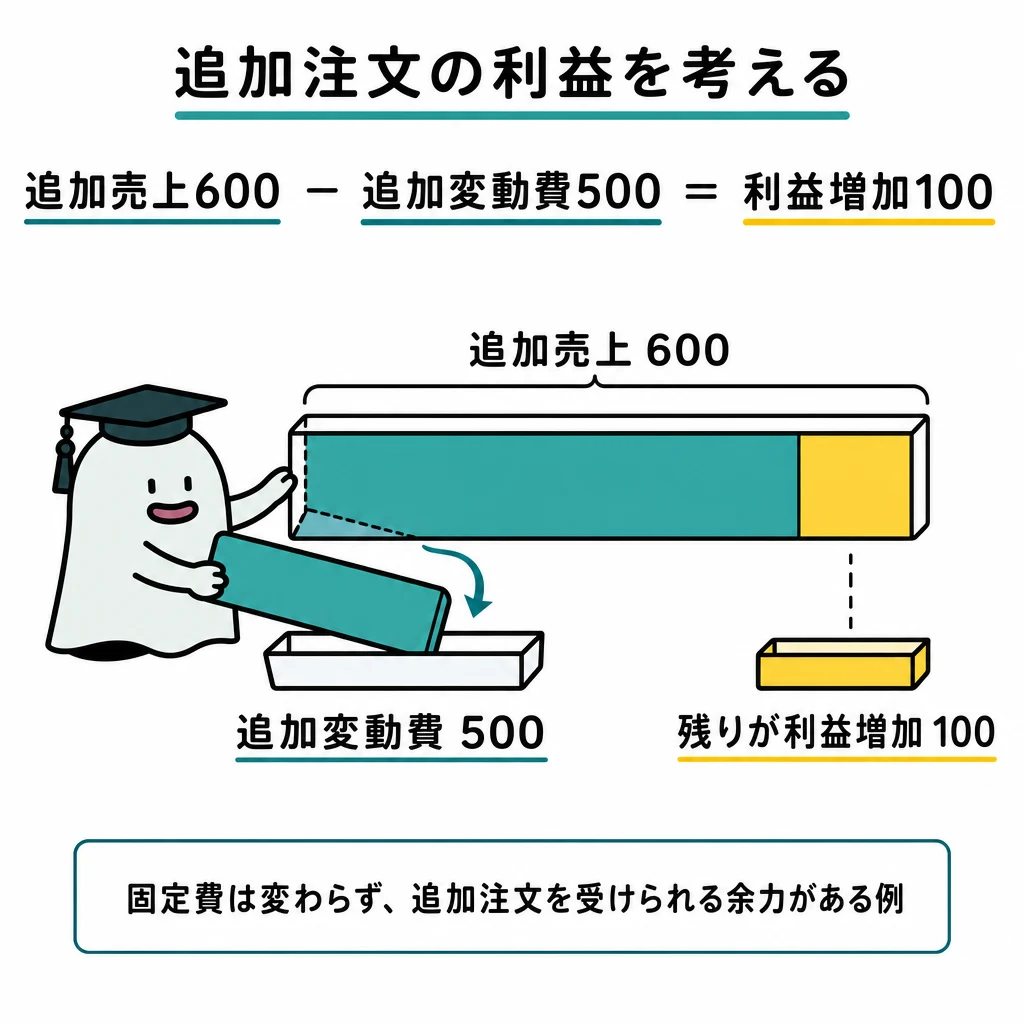
製品の全部原価が1個800円でも、余剰能力があり追加変動費が500円、特別注文価格600円なら、他の影響を無視して1個100円の利益増加を検討できます。
財務報告では在庫評価に必要な製造原価を集め、意思決定では選択に伴う差額を抽出します。能力制約や既存販売への影響があれば追加します。
価格が全部原価を下回る注文を常に受けるという意味ではありません。長期の固定費回収や価格への影響も別に考えます。
目的に応じた原価を選ぶ
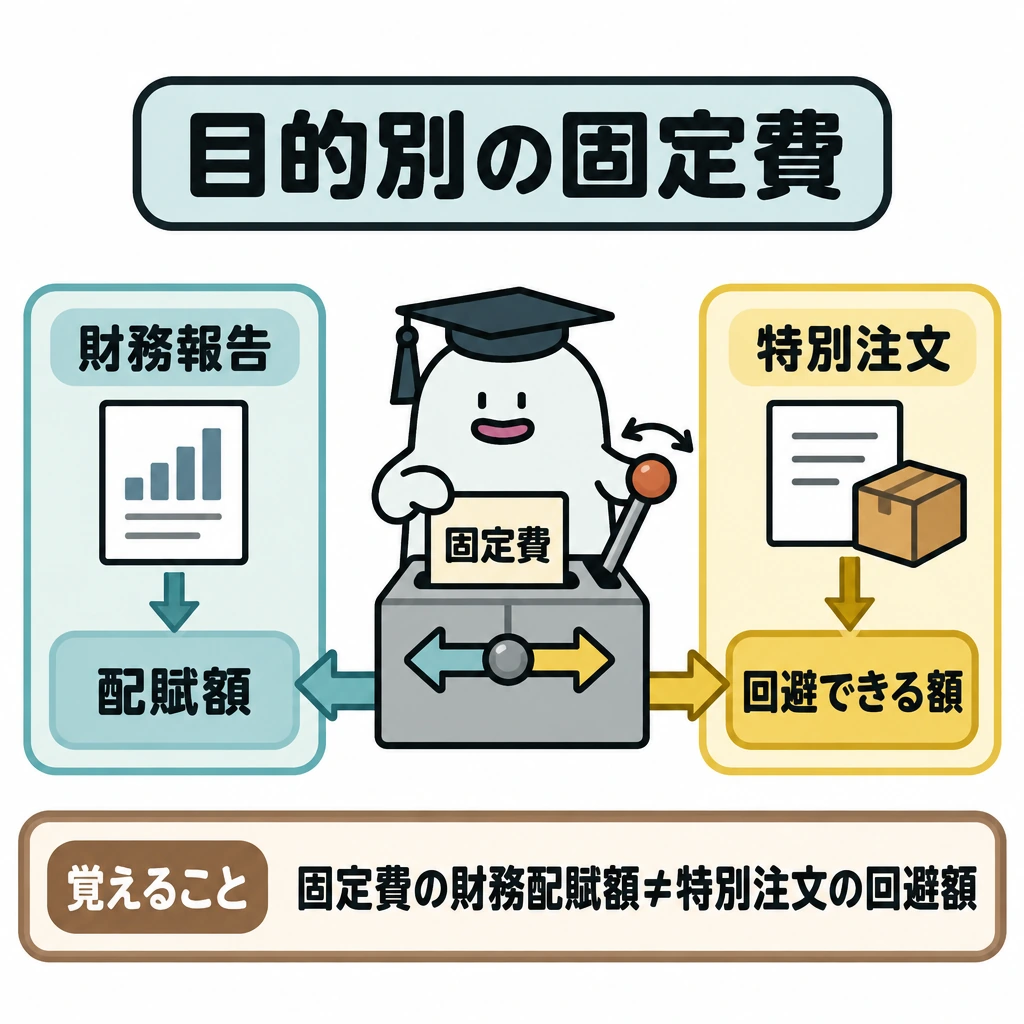
財務諸表用には材料から仕掛品、製品、売上原価へ原価をつなぎます。管理用には製品別・顧客別の採算、短期判断用には差額原価、長期投資用には将来キャッシュフローを使います。同じ固定費でも、財務報告での配賦額と特別注文で回避できる額は一致しません。
第173回1級工業簿記は、簿記機構と結びつく原価計算制度と、特定製品の採算を別途調べる制度外の計算を対比します。注目製品の単位利益だけで全社固定費を回収できるとは限らず、操業度差異などの情報も併せて見ます。
試験に出る
- 同じ原価情報でも、財務報告と意思決定では集計の目的が異なります。
- 特別注文では、価格と追加変動費の差額で採算を判断します。
- 能力制約や既存販売への影響は、差額に追加して検討します。
- 全部原価を下回る注文も、長期の固定費回収や価格への影響を別途考えます。
- 意思決定では、選択によって変わる差額だけを抽出します。
重要な言葉
- 製造原価
- 製品の製造にかかった材料費・労務費・経費の集計額。
- 余剰能力
- 現在の受注をこなしたうえで、まだ利用できる生産能力。
- 特別注文
- 通常の販売価格と異なる条件で受ける追加の注文。
確認問題
確かめようこの条件で追加1個の差額利益は?
100円。600−500です。
余剰能力があれば、全部原価が800円でも、追加変動費が500円・価格600円の特別注文は、他条件一定なら利益を増やす。
価格が全部原価を下回る注文は、常に受けるべきである。
全部原価800円、追加変動費500円、特別注文価格600円のときの1個あたり差額利益は?
意思決定で抽出する原価は?
同じ原価情報でも、財務諸表を作る目的と、特別注文を受ける目的では必要なが異なります。
製品の全部原価が1個800円でも、余剰能力があり追加変動費が500円、特別注文価格600円なら、他の影響を無視して1個の利益増加を検討できます。
財務報告では在庫評価に必要な製造原価を集め、意思決定では選択に伴う差額を抽出します。や既存販売への影響があれば追加します。
価格が全部原価を下回る注文を常に受けるという意味ではありません。長期のや価格への影響も別に考えます。
ROIと残余利益で投資案を比べる
投下資本利益率(ROI)とは、事業部の利益を投下資本で割って測る、資本効率の指標です。
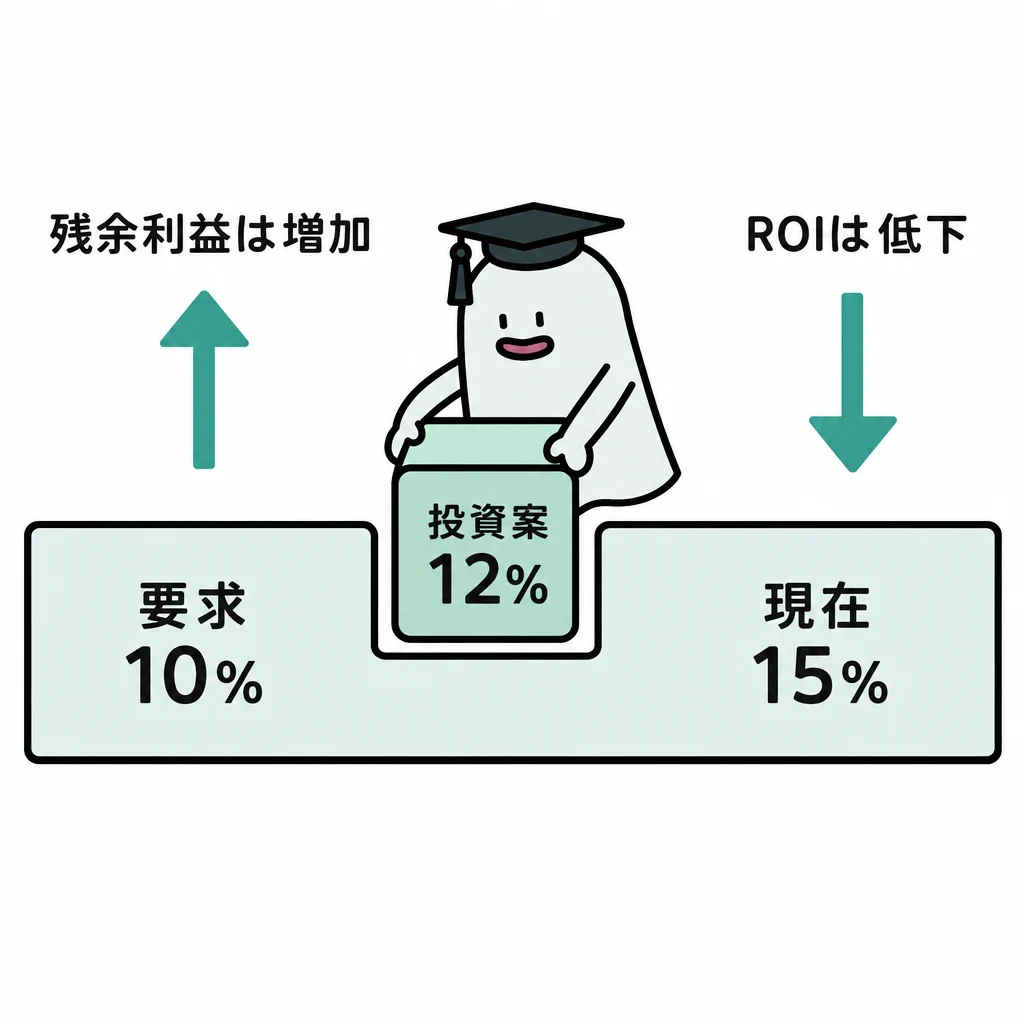
事業部の利益率を高める判断が、会社全体の利益を高めるとは限りません。率を守る評価と、資本コストを超えた利益を増やす評価を、同じ投資案で比較します。
| 論点 | 使い分け |
|---|---|
| ROI | 利益÷投下資本。率で比較 |
| 残余利益 | 利益−投下資本×要求利益率。金額で比較 |
| 投資案の判定 | 要求利益率との比較と全社利益への影響 |
基本の仕組み
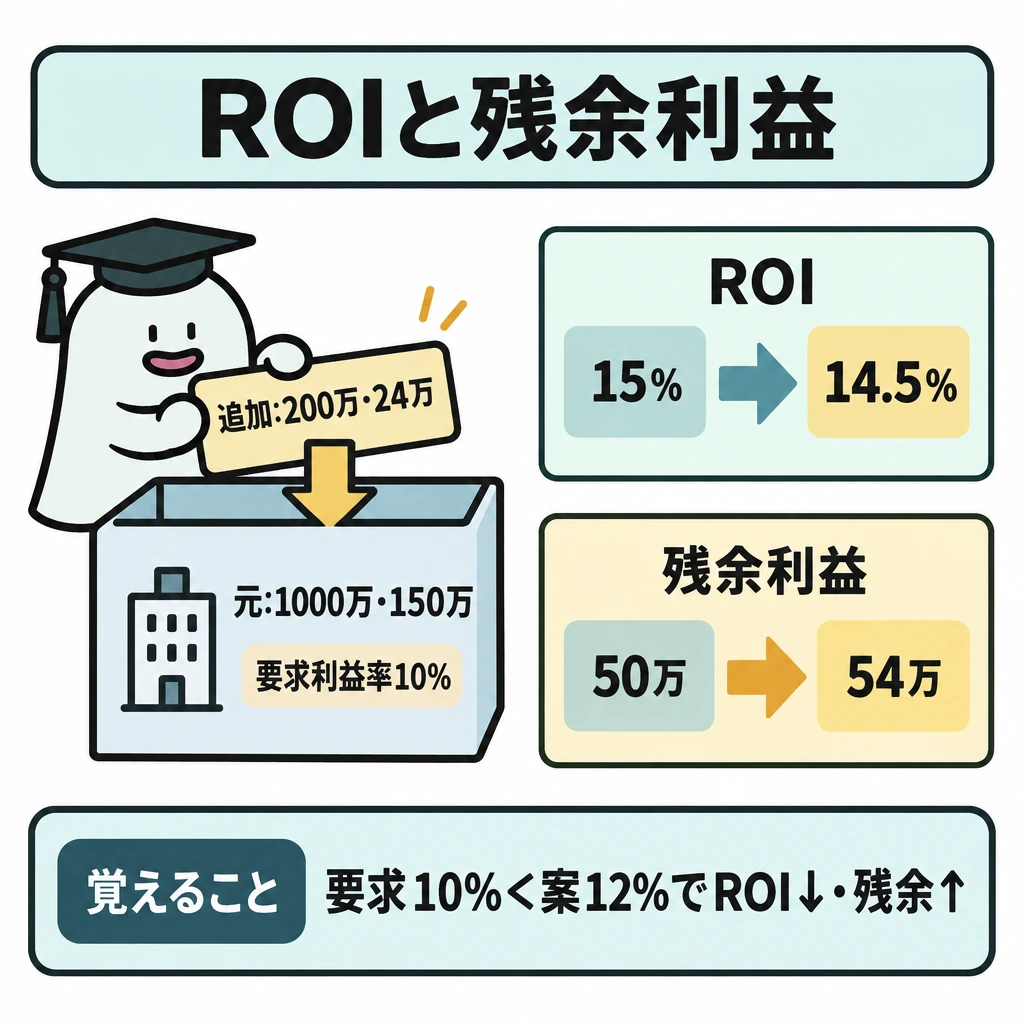
事業部制会計では、投資額も管理する事業部の評価に投下資本利益率(ROI)や残余利益を使います。投資額1,000万円、利益150万円ならROIは15%。要求利益率10%なら残余利益は150−1,000×10%=50万円です。率と金額という尺度の違いを押さえます。
ここへ投資額200万円・利益24万円の案件を加えると、案件の利益率は12%で要求利益率10%を上回ります。しかし事業部全体のROIは174÷1,200=14.5%へ下がります。残余利益は174−1,200×10%=54万円へ増えるため、ROIの低下だけを理由に有利な案件を拒む問題を比較できます。
評価するのが事業部そのものか事業部長かで、利益・投資の範囲をそろえます。事業部長の評価では本人が管理できる項目を重視します。また残余利益は金額なので、規模の異なる事業部を単純に順位付けせず、資産の年齢や測定方法も確認します。
ROIと残余利益の判断差
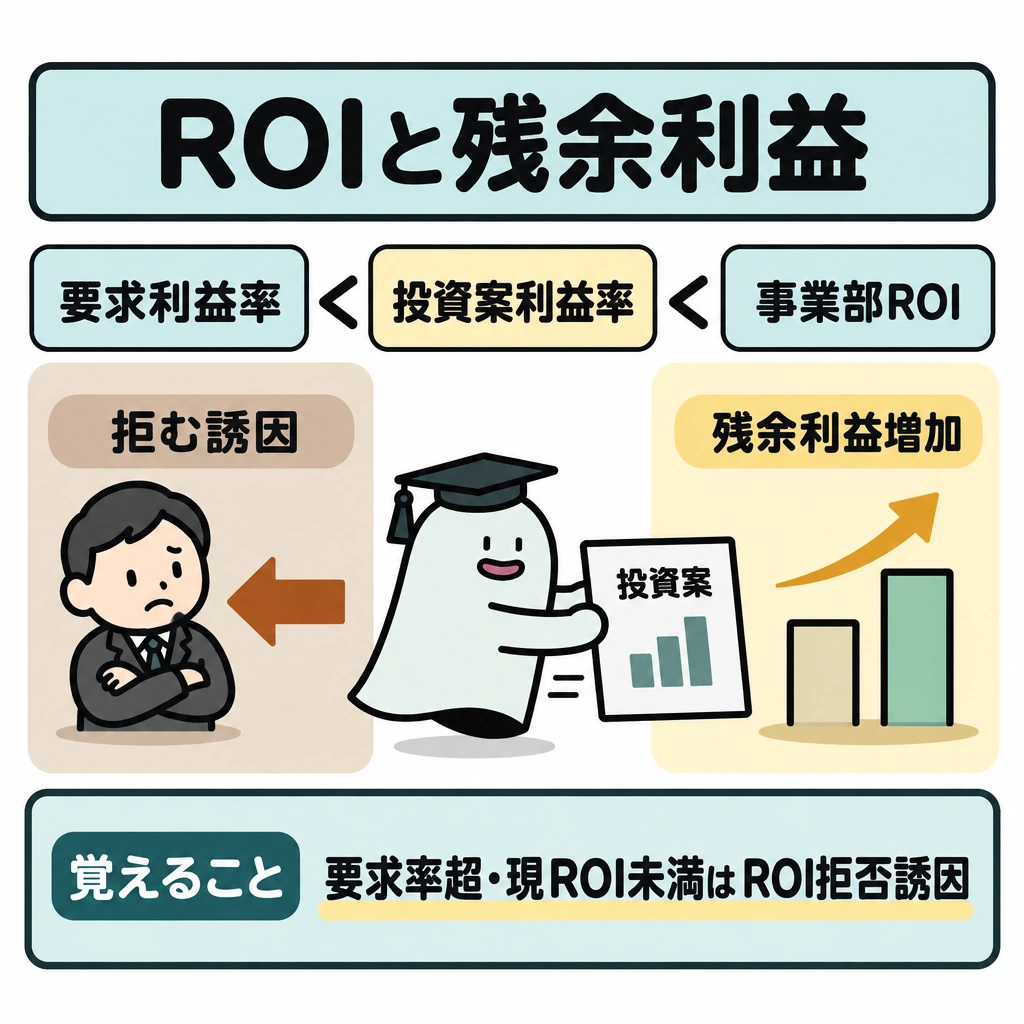
ROIは利益÷投下資本、残余利益は利益−投下資本×要求利益率です。投資案の利益率が要求利益率を上回っても、現在の事業部ROIより低い場合、ROIだけで評価される事業部長は有利な案件を拒む誘因を持ちます。
投下資本の範囲、税引前後の利益、期首残高か平均残高かなど、分子・分母を一致させます。残余利益は金額なので、規模の違う部門をそのまま順位付けしません。
試験に出る
- ROIは利益÷投下資本、残余利益は利益−投下資本×要求利益率で求めます。
- 要求利益率を上回る案件でも、事業部全体のROIを下げることがあります。
- 残余利益は金額なので、ROIの低下だけで投資案を拒む誤りに注意します。
- 事業部そのものと事業部長の評価では、対象とする利益・投資の範囲が異なります。
- 残余利益で規模の異なる事業部を比べるときは、資産の年齢や測定方法に注意します。
重要な言葉
- 投下資本利益率(ROI)
- 事業部の利益を投下資本で割った資本効率の指標。
- 残余利益
- 利益から、投下資本に要求利益率を掛けた額を引いた金額。
- 要求利益率
- 投資に最低限求める利益率。通常は資本コスト率を用いる。
確認問題
確かめよう例の案件はROIを下げるから必ず会社に不利?
いいえ。要求利益率を上回り、残余利益を4万円増やします。
要求利益率を上回る投資案でも、事業部全体のROIを下げることがある。
残余利益は率で表されるため、規模の異なる事業部をそのまま比較できる。
投下資本1,000万円・利益150万円・要求利益率10%のときの残余利益は?
ROI 15%の事業部に利益率12%の案件を加えたとき、事業部全体のROIは?
事業部の利益率を高める判断が、会社全体の利益を高めるとは限りません。率を守る評価と、資本コストを超えた利益を増やす評価を、同じで比較します。
事業部制会計では、投資額も管理する事業部の評価に投下資本利益率(ROI)や残余利益を使います。投資額1,000万円、利益150万円ならROIは。要求利益率10%なら残余利益は150−1,000×10%=です。率と金額という尺度の違いを押さえます。
ここへ投資額200万円・利益24万円の案件を加えると、案件の利益率は12%で要求利益率10%を上回ります。しかし事業部全体のROIは174÷1,200=へ下がります。残余利益は174−1,200×10%=54万円へ増えるため、ROIの低下だけを理由に有利な案件を拒む問題を比較できます。
評価するのが事業部そのものか事業部長かで、利益・投資の範囲をそろえます。事業部長の評価では本人が管理できる項目を重視します。また残余利益は金額なので、規模の異なる事業部を単純に順位付けせず、や測定方法も確認します。
覚えるポイント
- 標準原価計算:標準原価との差を単価差と数量差へ分けます。単価差は実際数量、数量差は標準単価で測り、「標準−実際」でマイナスを不利差異とします。合計を実際原価と標準原価の差と照合します。
- 直接原価計算とCVP分析:全部原価計算は固定製造原価も製品に含め、未販売分を在庫へ残します。直接原価計算は固定製造原価を当期の期間費用にするため、利益差は在庫中の固定費増減と対応します。
- 予算管理と業績評価:予算は目標と資源配分を示し、実績との差を分析して改善へつなげます。管理可能性や売上数量の違いを考慮した比較が必要です。
- 原価情報による意思決定:関連する原価は選択肢間で異なる将来額です。内製・外注、追加加工、特別注文などで差額収益と差額原価を比べます。
- 製造原価計算との接続:財務報告では在庫評価に必要な製造原価を集め、意思決定では選択に伴う差額を抽出します。能力制約や既存販売への影響があれば追加します。
- ROIと残余利益で投資案を比べる:要求利益率を上回る案件でも、事業部全体のROIを下げることがあります。残余利益は金額で増減するため、ROIの低下だけで投資案を拒まないようにします。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について