

金融商品、棚卸資産・固定資産、リース、退職給付、税効果、収益認識、外貨換算、純資産を扱います。契約や保有目的、適用基準を読み、認識する時点と評価額の根拠を考えます。
仕組みを理解する
金融商品・債権債務
償却原価法とは、債券などの取得価額と額面の差額を金利の調整とみなし、満期までの期間に配分する会計処理です。
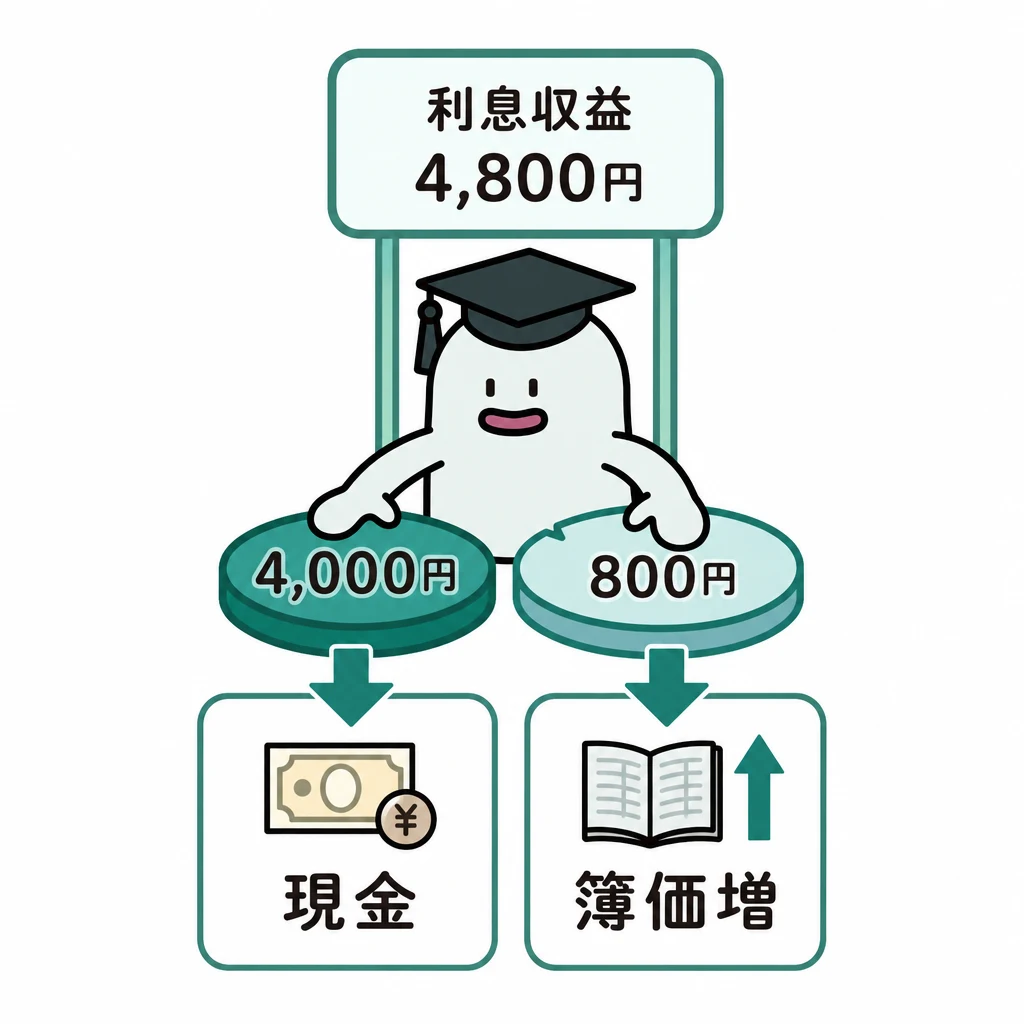
額面より安く買った債券では、受け取る利息だけでなく満期までの差額も収益に関わります。時間の経過に応じた配分を考えます。
| 論点 | 判断・処理 |
|---|---|
| 売買目的有価証券 | 時価評価。評価差額は当期の損益 |
| 満期保有目的債券 | 償却原価法(利息法または定額法) |
| 子会社株式・関連会社株式 | 取得原価 |
| その他有価証券 | 時価評価。評価差額は純資産(部分純資産直入法では評価差損のみ当期の損失) |
| 時価が著しく下落した有価証券 | 回復見込みがあると認められなければ時価まで減額し当期の損失 |
| 債権 | 区分ごとに貸倒見積高を算定 |
基本の仕組み
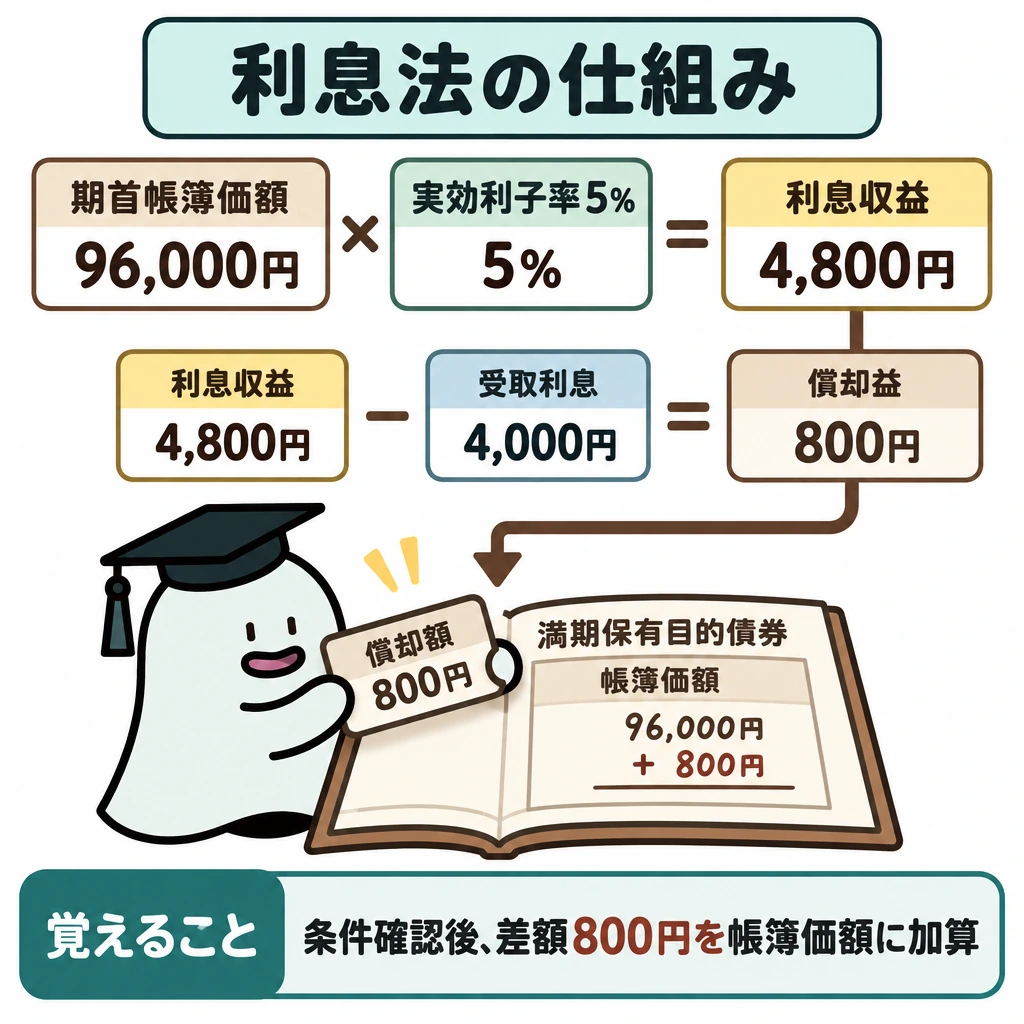
帳簿価額96,000円、実効利子率5%、当期受取利息4,000円なら、利息法による利息収益は4,800円で、差額800円を帳簿価額へ加えます。
この例の利払日の仕訳は下表のとおりです。現金で受け取る4,000円と利息収益4,800円の差額800円が償却額で、満期保有目的債券の帳簿価額を増やします。
償却原価法の利息法は、期首帳簿価額に実効利子率を掛けた額と、実際の利息受取額との差を調整します。区分・取得目的と適用条件を先に判断します。
額面に実効利子率を掛けないよう注意します。表面利率による現金利息と、実効利子率による期間収益は別のものです。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 現金 | 4,000円 | 有価証券利息 | 4,800円 |
| 満期保有目的債券 | 800円 |
保有目的と有価証券の期末評価
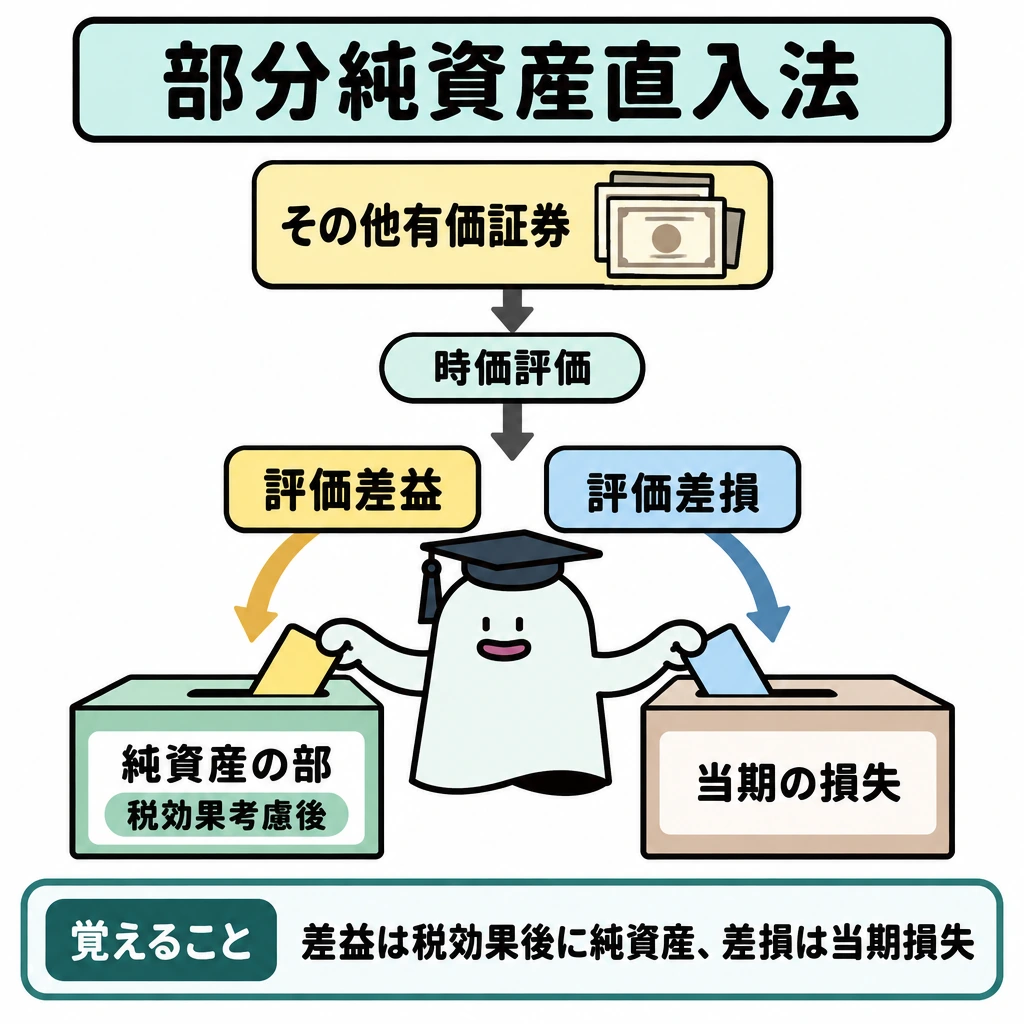
有価証券はまず保有目的を判定します。売買目的有価証券は時価で評価し、評価差額を当期の損益にします。満期保有目的の債券は、取得差額が金利の調整と認められれば償却原価法で評価します。子会社株式・関連会社株式は取得原価で評価します。
その他有価証券は時価で評価し、原則の全部純資産直入法では評価差額の合計を純資産の部(その他有価証券評価差額金)に計上します。部分純資産直入法では、評価差益は純資産の部へ、評価差損は当期の損失にします。純資産に計上する評価差額は税効果を考慮した後の額です。
売買目的以外の有価証券の時価が著しく下落し、回復する見込みがあると認められない場合は、時価で評価して評価差額を当期の損失(減損)にします。時価がおおむね50%程度以上下落した場合は「著しく下落した」に当たります。市場価格のない株式等は、発行会社の財政状態の悪化で実質価額が著しく低下したときに相当の減額をします。減損後の金額が翌期首の取得原価となり、洗替えはしません。
貸倒見積高の算定
債権は、債務者の財政状態に応じて一般債権・貸倒懸念債権・破産更生債権等に区分し、区分ごとに貸倒見積高を算定します。一般債権は過去の貸倒実績率などで、債権全体またはグループ単位に見積もります。
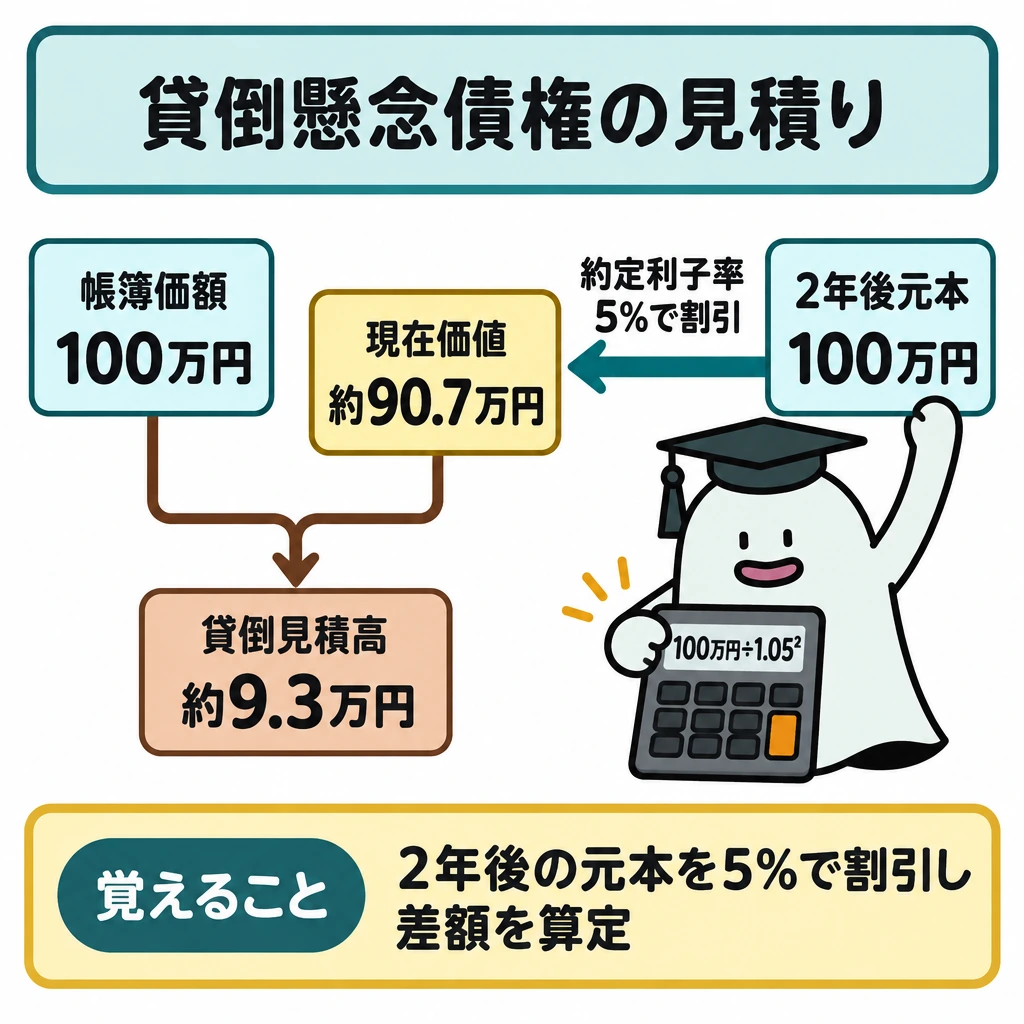
貸倒懸念債権は、財務内容評価法とキャッシュ・フロー見積法のどちらかを債権の状況に応じて適用します。例えば帳簿価額100万円の貸付金について、条件緩和で利息を免除し2年後に元本100万円だけを受け取ることになり、当初の約定利子率が5%なら、現在価値は100万円÷1.05²≒90.7万円です。帳簿価額との差額約9.3万円が貸倒見積高です。
破産更生債権等は、債権額から担保の処分見込額と保証による回収見込額を控除した残額の全額を貸倒見積高とします。貸借対照表では、1年以内に回収されないことが明らかなものは投資その他の資産に表示します。
| 債権の区分 | 貸倒見積高の算定方法 |
|---|---|
| 一般債権 | 貸倒実績率法 |
| 貸倒懸念債権 | 財務内容評価法(債権額−担保・保証の回収見込額に財政状態等を考慮)またはキャッシュ・フロー見積法(帳簿価額−約定利子率による将来キャッシュ・フローの現在価値) |
| 破産更生債権等 | 債権額−担保・保証の回収見込額(残額の全額) |
デリバティブとヘッジ会計
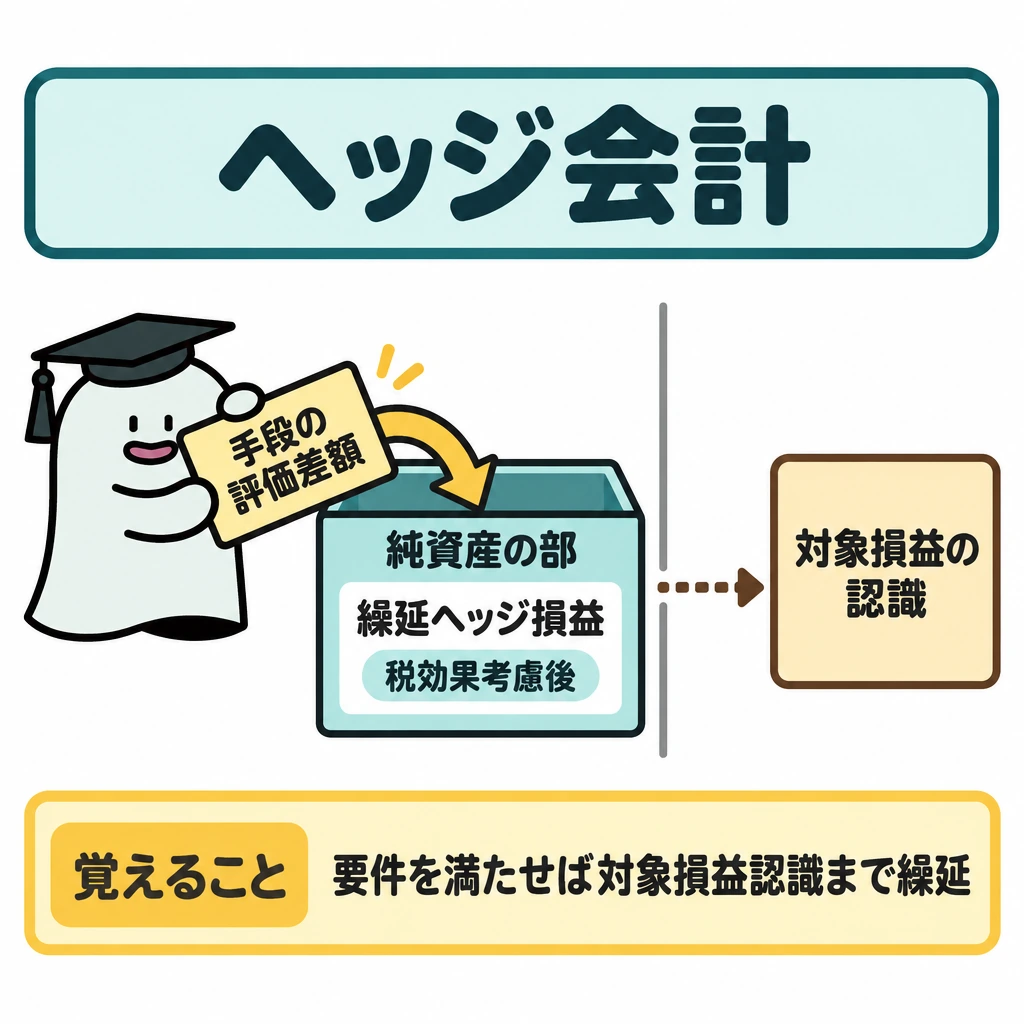
デリバティブ取引から生じる正味の債権・債務は時価で評価し、評価差額は原則として当期の損益にします。金融負債は、当初認識、期末評価、決済を分けて処理します。
ヘッジ会計の要件を満たす場合、原則の繰延ヘッジでは、ヘッジ手段の評価差額をヘッジ対象の損益が認識されるまで純資産の部の繰延ヘッジ損益(税効果考慮後)に繰り延べます。時価ヘッジは、その他有価証券などヘッジ対象の評価差額を当期の損益に計上し、ヘッジ手段の損益と同じ期に対応させる方法です。どちらを使うかは問題の指定に従います。
試験に出る
- 償却原価法は、取得価額と額面の差額を金利調整として期間に配分する。
- 利息法では、期首帳簿価額×実効利子率で利息収益を計算する。
- 表面利率による現金利息と、実効利子率による期間収益を区別する。
- 保有目的(売買目的・満期保有目的・子会社株式及び関連会社株式・その他)ごとに、期末の評価額と評価差額の計上先が変わる。
- 帳簿価額に差額を加減して期末帳簿価額を求める計算が問われる。
- 貸倒懸念債権は財務内容評価法かキャッシュ・フロー見積法、破産更生債権等は担保等の処分見込額を控除した残額の全額を貸倒見積高とする。
重要な言葉
- 償却原価法
- 取得価額と額面の差額を、利息の調整として満期までの期間に配分する処理。
- 実効利子率
- 債券の取得価額と将来の受取額を結びつける利回り。利息収益の計算に使う。
- 利息法
- 期首帳簿価額に実効利子率を掛けて利息収益を求める償却原価法の方法。
- 表面利率
- 額面に対して支払われる利息の割合。現金利息の計算に使う。
- 財務内容評価法
- 債権額から担保・保証による回収見込額を控除し、債務者の財政状態等を考慮して貸倒見積高を求める方法。
- キャッシュ・フロー見積法
- 元利の将来キャッシュ・フローを当初の約定利子率で割り引いた現在価値と、債権の帳簿価額との差額を貸倒見積高とする方法。
- 繰延ヘッジ
- ヘッジ手段の損益や評価差額を、ヘッジ対象の損益が認識されるまで純資産の部(繰延ヘッジ損益)に繰り延べる方法。
確認問題
確かめようこの例の期末帳簿価額は?
96,800円です。
償却原価法の利息法では、期首帳簿価額に実効利子率を掛けて利息収益を計算する。
額面に実効利子率を掛けて現金利息を計算する。
その他有価証券の時価が取得原価の50%程度以上下落し、回復する見込みがあると認められない場合は、評価差額を当期の損失とする。
帳簿価額96,000円、実効利子率5%のとき、利息法による利息収益はいくらか。
実際の受取利息4,000円と利息収益4,800円の差額800円はどうするか。
破産更生債権等500万円(担保の処分見込額200万円)の貸倒見積高はいくらか。
額面より安く買ったでは、受け取る利息だけでなく満期までの差額も収益に関わります。時間の経過に応じた配分を考えます。
帳簿価額96,000円、5%、当期受取利息4,000円なら、利息法による利息収益はで、差額800円を帳簿価額へ加えます。
の利息法は、期首帳簿価額に実効利子率を掛けた額と、実際の利息受取額との差を調整します。区分・取得目的と適用条件を先に判断します。
額面に実効利子率を掛けないよう注意します。による現金利息と、実効利子率による期間収益は別のものです。
棚卸資産・固定資産
減損会計とは、固定資産が将来生み出す利益の見込みが下がったときに、帳簿価額を回収可能価額まで引き下げる会計処理です。
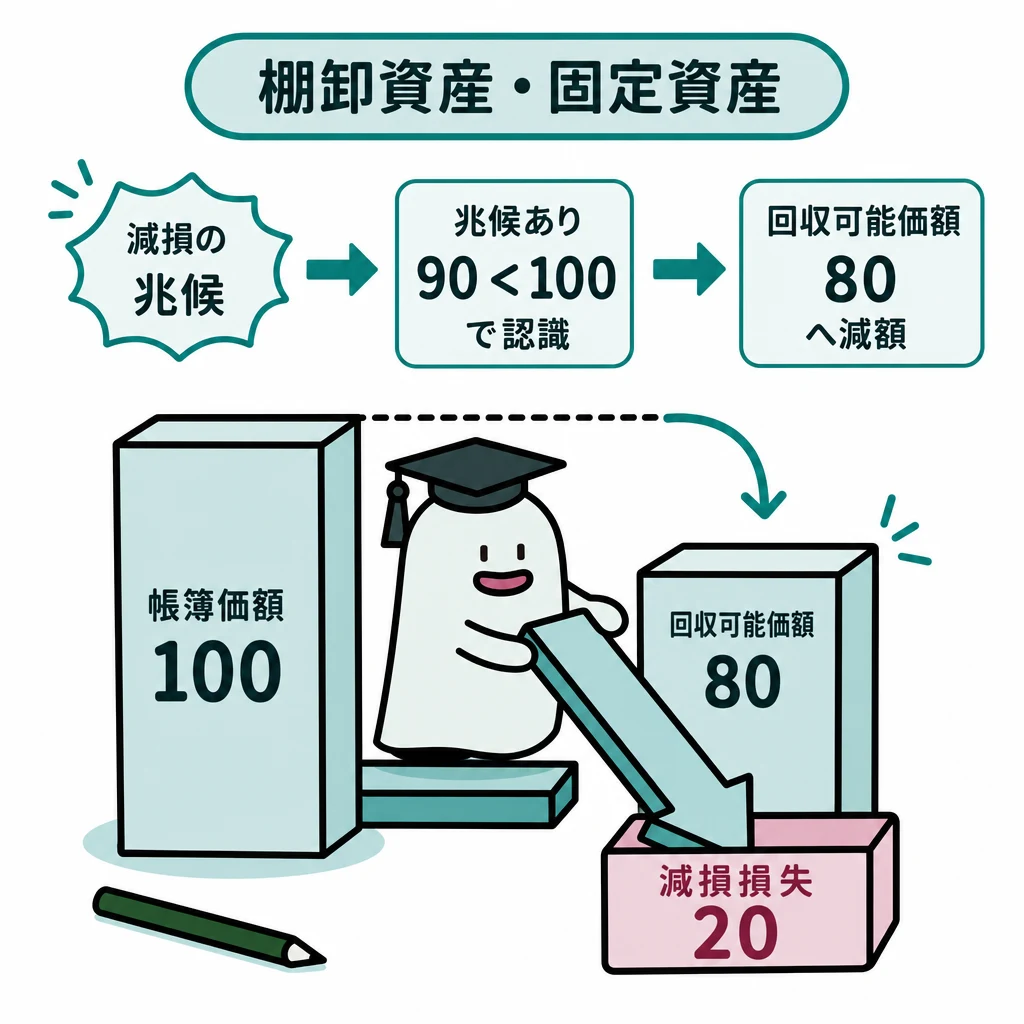
固定資産が当初の予定ほど稼げなくなったときは、帳簿価額をそのまま維持できるかを考えます。通常の減価償却とは別の確認です。
| 論点 | 判断・処理 |
|---|---|
| 棚卸減耗 | (帳簿数量−実地数量)×取得原価 |
| 棚卸評価損 | 実地数量×(取得原価−正味売却価額) |
| 減損の兆候 | 営業損益の継続的なマイナス、市場価格の著しい下落など |
| 減損の認識 | 割引前将来キャッシュフローが帳簿価額を下回るか判定 |
| 減損の測定 | 回収可能価額まで簿価を減額 |
| 共用資産・のれん | 原則としてより大きな単位で判定 |
基本の仕組み
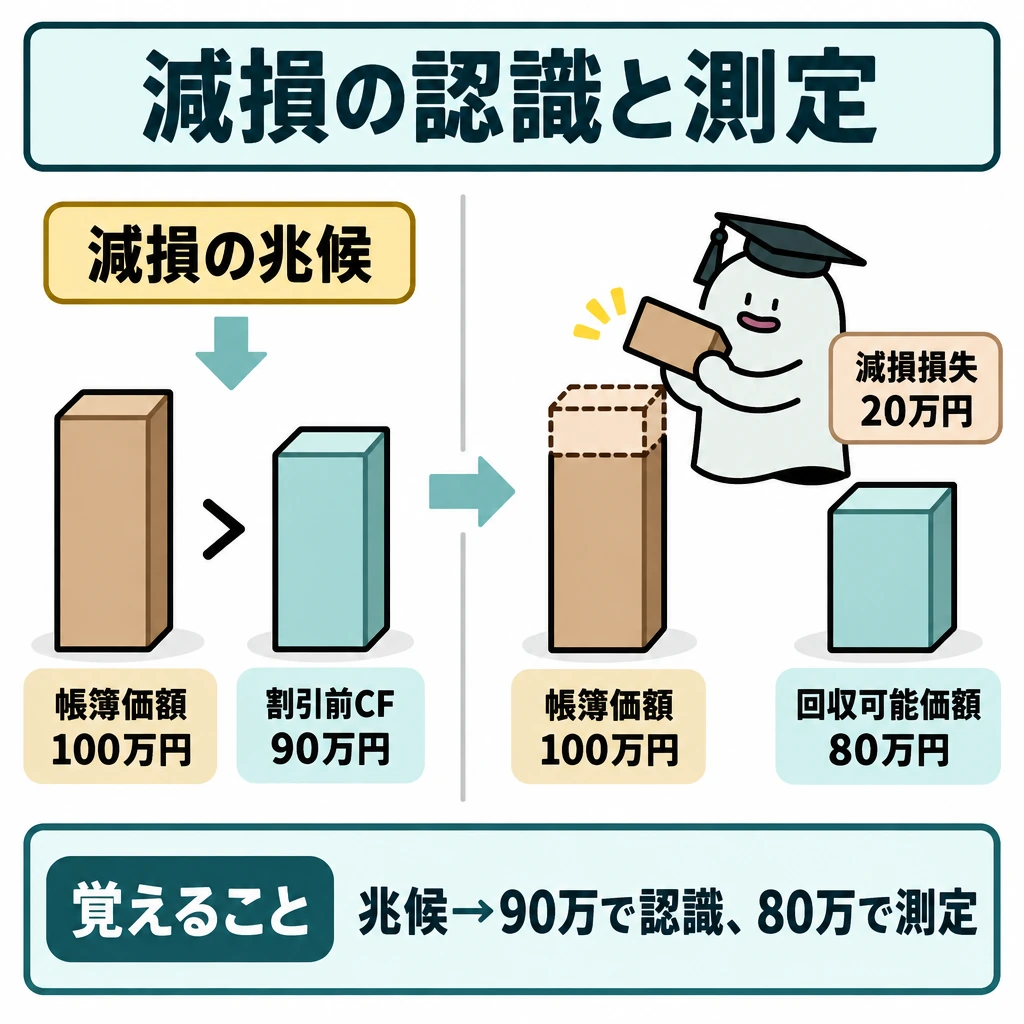
帳簿価額100万円の資産グループに減損の兆候があり、割引前将来キャッシュフロー90万円で認識要件を満たし、回収可能価額80万円なら減損損失は20万円です。
日本基準では、兆候、認識の判定、損失の測定を分けて進めます。回収可能価額は正味売却価額と使用価値のうち高い方です。
割引前将来キャッシュフローをそのまま減額後の帳簿価額にしてはいけません。認識の判定と測定に使う額は違います。
資産除去債務は、有形固定資産の取得・使用によって生じ、除去に関して法令や契約で要求される法律上の義務等です。将来の除去費用を現在価値へ割り引いて負債に計上し、同額を資産の取得原価に加えます。単に将来修理したいという予定は含めません。
減損の三段階と配分
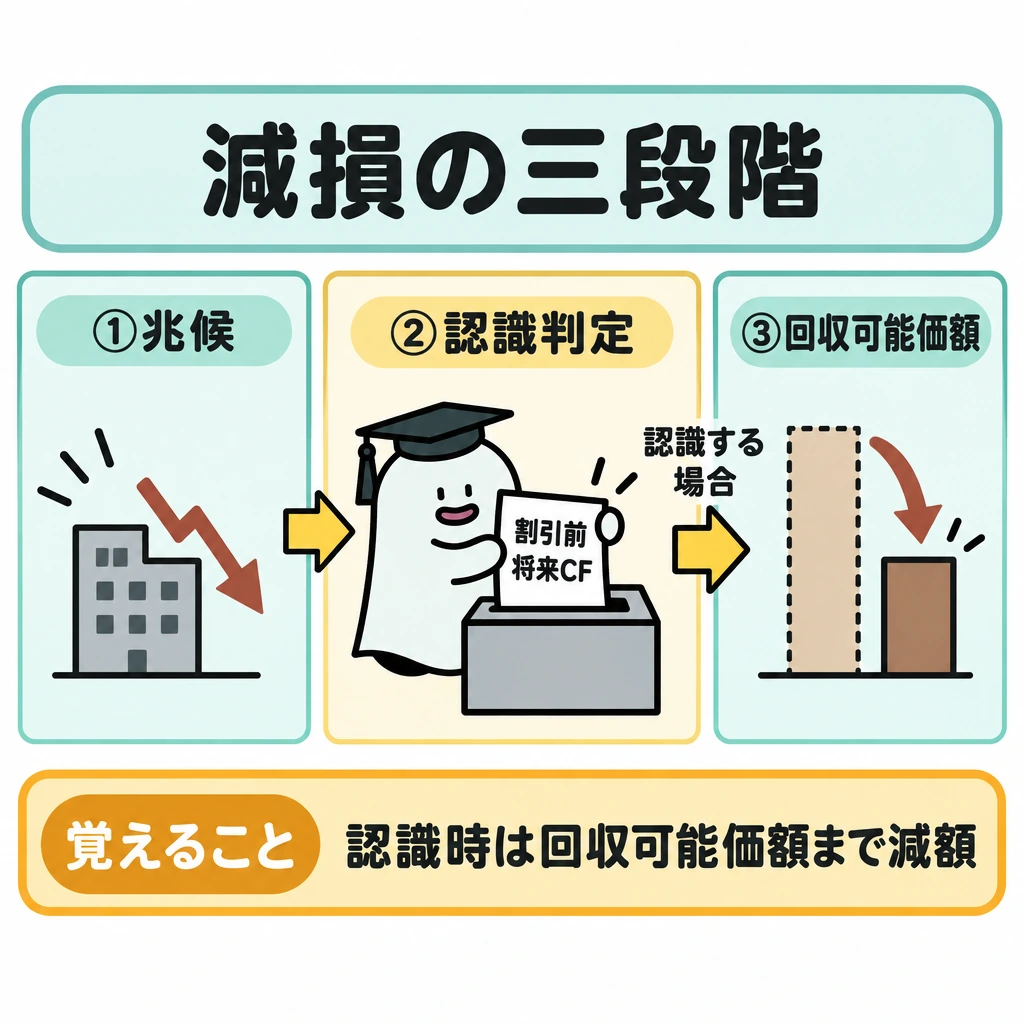
固定資産の減損は①兆候、②割引前将来キャッシュフローによる認識判定、③回収可能価額までの測定の順です。兆候の例は、営業活動から生じる損益やキャッシュ・フローが継続してマイナス(おおむね過去2期)、使用範囲・方法の回収可能価額を著しく低下させる変化、経営環境の著しい悪化、市場価格の著しい下落(おおむね50%程度以上)です。
認識判定に使う割引前将来キャッシュフローの見積期間は、主要な資産の経済的残存使用年数と20年のいずれか短い期間です。20年を超える場合は、21年目以降の見込額を20年経過時点の回収可能価額として加えます。使用価値の計算では将来キャッシュフローを現在価値へ割り引きます。
第173回会計学は、土地と2棟の建物からなる資産グループ、主要な資産、建物の将来の取替え、処分から生じるキャッシュ・フローを組み合わせて問いました。
資産グループの減損損失は、帳簿価額に基づく比例配分など合理的な方法で各資産へ配分します(第173回は減損処理前の帳簿価額に基づく方法を指定)。減損後は減額後の帳簿価額を基礎に減価償却を行い、減損損失の戻入れはしません。
共用資産やのれんは、原則として関連する複数の資産グループに共用資産・のれんを加えた、より大きな単位で減損を判定します。より大きな単位で増えた減損損失は、原則として共用資産・のれんに配分します。共用資産の帳簿価額を各資産グループに配分して判定する方法も認められています。
棚卸資産の評価損と売価還元法
棚卸資産は、期末の正味売却価額が取得原価より下落したとき、正味売却価額まで帳簿価額を切り下げます。前期の切下額を戻し入れる洗替え法と、戻し入れない切放し法は、品目ごとに選択できます。
収益性の低下による簿価切下額は原則として売上原価に計上し、製造に関連し不可避的に発生するものは製造原価に含めます。重要な事業部門の廃止や災害損失など臨時の事象に起因し、かつ多額なものは特別損失にします。数量不足の棚卸減耗損は、原価性があれば売上原価または販売費、原価性がなければ営業外費用または特別損失です。
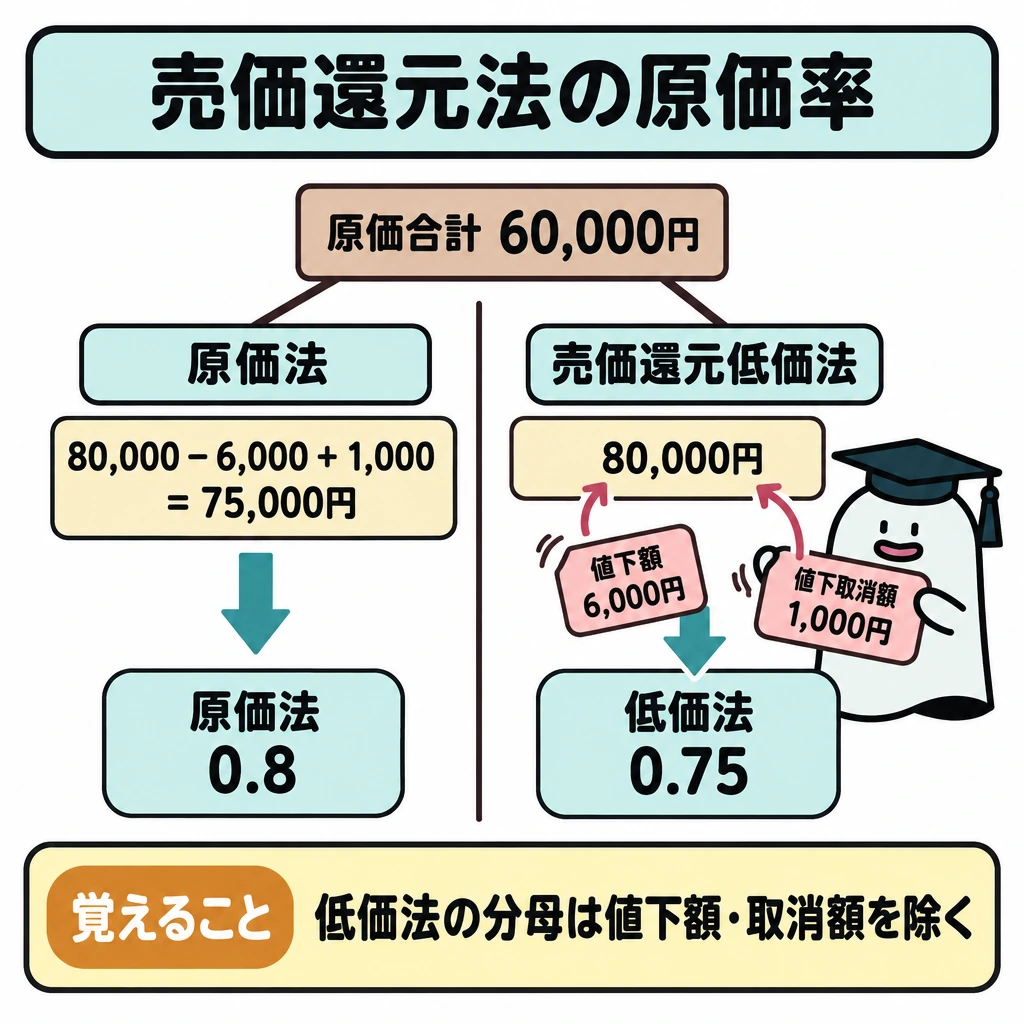
売価還元法では、期末商品の売価に原価率を掛けて原価を求めます。原価法の原価率は、原価合計を「期首売価+当期仕入原価+原始値入額+値上額−値上取消額−値下額+値下取消額」で割って求めます。売価還元低価法の原価率は、分母から値下額と値下取消額を除いて計算するので、原価法の原価率より低くなります。
例えば原価合計60,000円、値下関係を除く売価合計80,000円、値下額6,000円、値下取消額1,000円なら、原価法の原価率は60,000÷75,000=0.8、低価法の原価率は60,000÷80,000=0.75です。期末帳簿売価10,000円・実地売価9,600円なら、下表のとおり棚卸減耗損と商品評価損を分けます。
| 項目 | 計算 | 金額 |
|---|---|---|
| 棚卸減耗損 | (10,000円−9,600円)×0.8 | 320円 |
| 商品評価損 | 9,600円×(0.8−0.75) | 480円 |
| 貸借対照表の商品 | 9,600円×0.75 | 7,200円 |
資産除去債務の計算
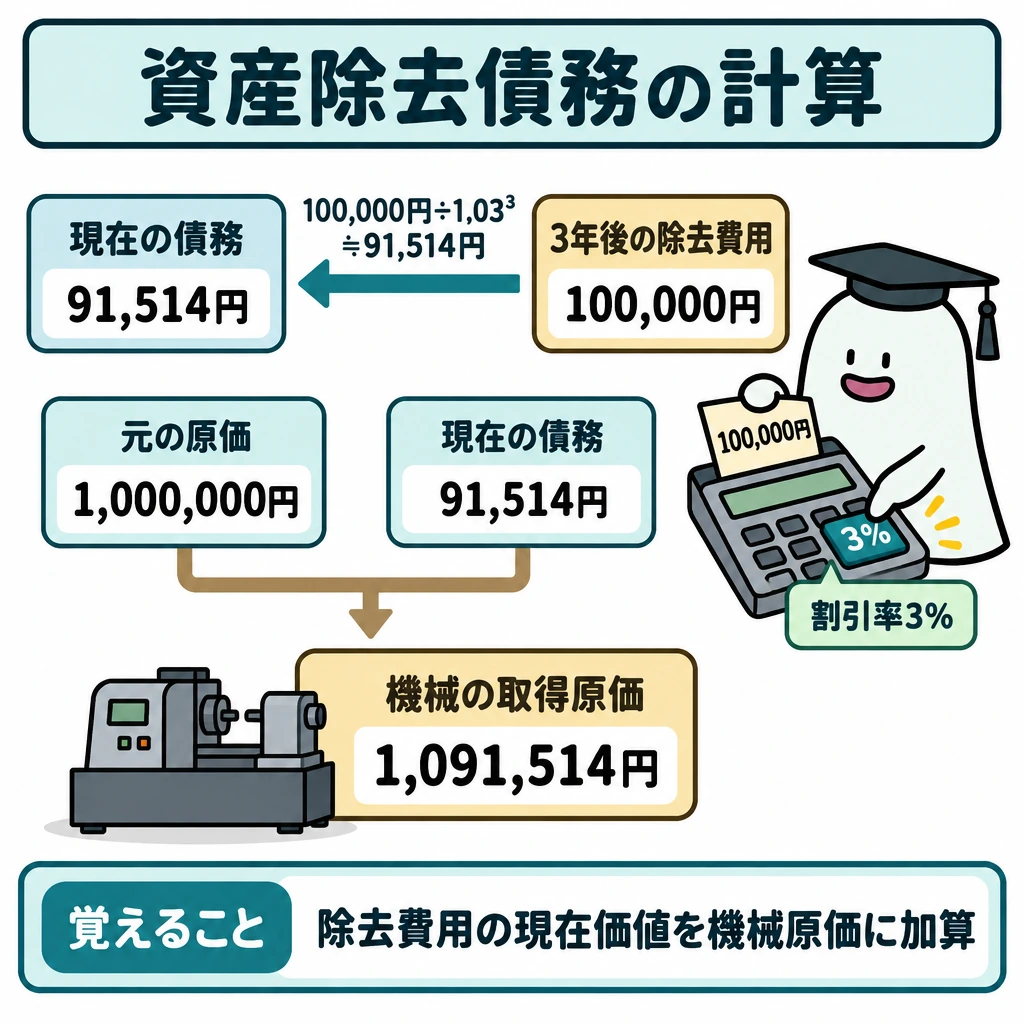
取得原価1,000,000円、耐用年数3年(残存価額ゼロ、定額法)の機械について、3年後の除去費用を100,000円、割引率を3%と見積もったとします。資産除去債務は100,000円÷1.03³≒91,514円で、機械の取得原価は1,091,514円です。
1年目末は、期首の資産除去債務に割引率を掛けた利息費用2,745円(時の経過による調整額)で負債を増やし、機械は1,091,514円÷3年=363,838円を減価償却します。利息費用は減価償却費と同じ区分(販売費及び一般管理費など)に表示します。
割引前の将来キャッシュ・フローの見積りが増えた場合は、増加分をその時点の割引率で割り引きます。減った場合は、負債計上時の割引率を使います。除去時に実際の支出と債務残高の差額が生じたら、履行差額として原則は減価償却費と同じ区分に計上します。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 機械 | 1,091,514円 | 現金 | 1,000,000円 |
| 資産除去債務 | 91,514円 | ||
| 利息費用 | 2,745円 | 資産除去債務 | 2,745円 |
| 減価償却費 | 363,838円 | 減価償却累計額 | 363,838円 |
試験に出る
- 減損は、兆候の判定、認識の判定、損失の測定の順に分けて考える。
- 認識の判定には割引前将来キャッシュフロー、測定には回収可能価額を使う。
- 回収可能価額は、正味売却価額と使用価値の高い方である。
- 認識判定と測定で使う金額が違う点が引っかけになる。
- 資産除去債務は、要件を満たす将来の除去義務を負債と資産原価で認識する。
- 減損損失は戻し入れない。共用資産・のれんは原則としてより大きな単位で減損を判定する。
- 棚卸資産の収益性低下による簿価切下額は原則として売上原価に含め、臨時かつ多額なら特別損失とする。
重要な言葉
- 減損会計
- 固定資産の帳簿価額を回収可能価額まで引き下げる会計処理。
- 回収可能価額
- 正味売却価額と使用価値のうち高い方の金額。
- 資産除去債務
- 資産の使用に伴う将来の除去等の義務。負債と対応する資産原価を認識する。
- 割引前将来キャッシュフロー
- 減損の認識を判定するときに使う、割り引く前の将来キャッシュフロー。
- 使用価値
- 資産または資産グループの継続的使用と使用後の処分から生じると見込まれる将来キャッシュ・フローの現在価値。
- 正味売却価額
- 資産または資産グループの時価から処分費用見込額を控除した額。
確認問題
確かめよう損失は100−90=10万円?
20万円。測定は回収可能価額80万円に基づきます。
減損の認識判定には回収可能価額を使う。
回収可能価額は正味売却価額と使用価値の高い方である。
帳簿価額100万円、割引前キャッシュフロー90万円、回収可能価額80万円のときの減損損失は?
回収可能価額の求め方は?
固定資産が当初の予定ほど稼げなくなったときは、をそのまま維持できるかを考えます。通常のとは別の確認です。
帳簿価額100万円の資産グループにがあり、割引前将来キャッシュフロー90万円で認識要件を満たし、回収可能価額80万円なら減損損失はです。
日本基準では、兆候、認識の判定、損失の測定を分けて進めます。は正味売却価額と使用価値のうち高い方です。
をそのまま減額後の帳簿価額にしてはいけません。認識の判定とに使う額は違います。
は、有形固定資産の取得・使用によって生じ、除去に関して法令や契約で要求される法律上の義務等です。将来の除去費用をへ割り引いて負債に計上し、同額を資産の取得原価に加えます。単に将来修理したいという予定は含めません。
リース取引
リース取引とは、リース物件の所有者である貸手が借手に一定期間その物件を使用収益する権利を与え、借手がリース料を支払う取引です。解約不能で経済的利益とコストを実質的に借手が負うものは、ファイナンス・リースとして購入に近い処理をします。
機械を借りる契約でも、実質的に購入に近いものがあります。契約の経済的な内容と、試験年度の基準で処理を判断します。
| 論点 | 判断・処理 |
|---|---|
| ファイナンス・リース | リース資産とリース債務を計上し、利息を配分 |
| 所有権移転 | 経済的耐用年数で償却。残存価額は自己所有と同じ |
| 所有権移転外 | リース期間で償却。残存価額はゼロ(残価保証があればその額) |
| オペレーティング・リース | 通常の賃貸借に準じ、支払リース料を費用 |
基本の仕組み
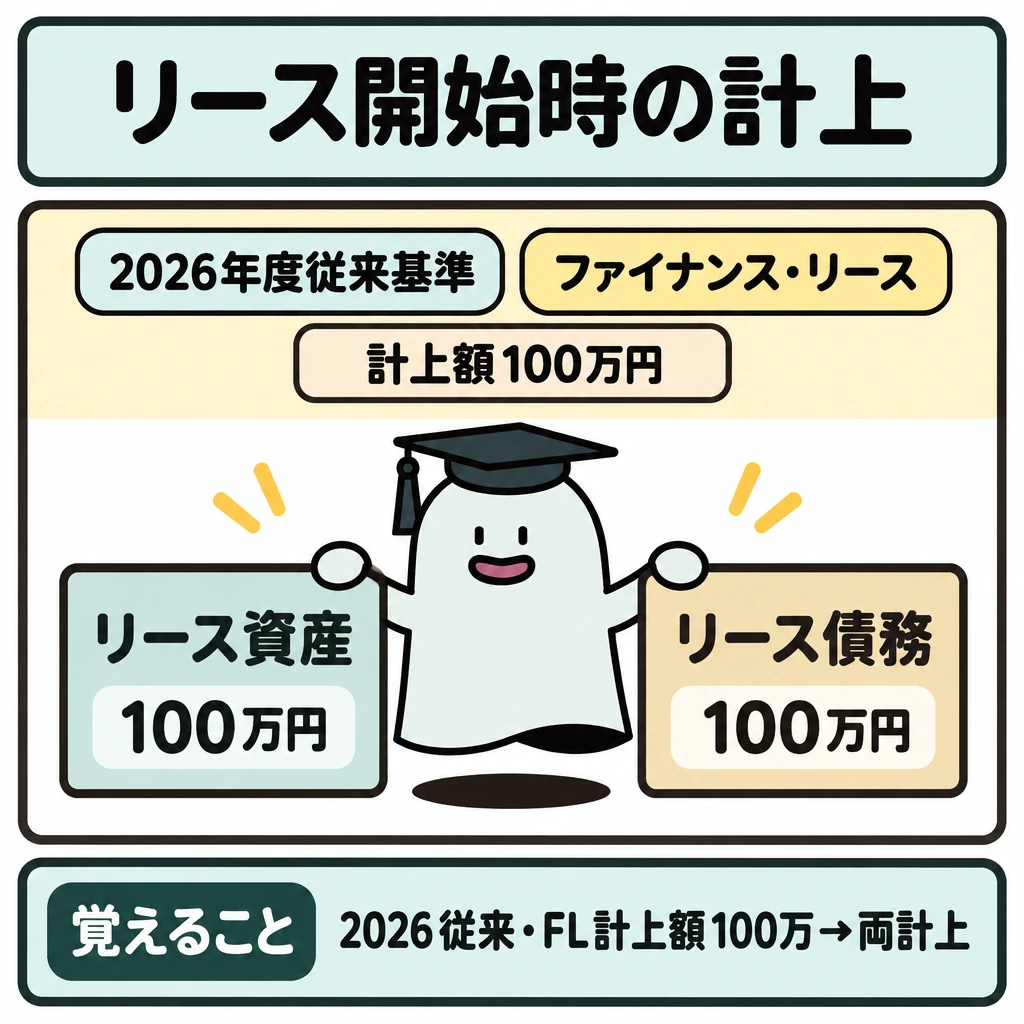
2026年度の従来基準でファイナンス・リースに該当し、計上額100万円という条件なら、開始時にリース資産100万円とリース債務100万円を計上するのが基本です。
支払額は元本返済と利息に分けます。リース資産は、所有権移転なら自己所有の資産と同じ耐用年数・残存価額で、所有権移転外ならリース期間を耐用年数、残存価額をゼロとして償却します。所有権移転の有無や利息配分方法などの条件が計算を変えます。
新リース基準に伴う2027年度以降の出題区分の変更と、2026年度の学習を混ぜないようにします。問題に適用基準の指定があれば、それを優先します。
2026年度のリース区分と計算
2026年度試験に適用される従来基準では、まずファイナンス・リースかオペレーティング・リースかを判定します。解約不能のリース期間中のリース料総額の現在価値が見積現金購入価額のおおむね90%以上(現在価値基準)、または解約不能のリース期間が経済的耐用年数のおおむね75%以上(経済的耐用年数基準)ならファイナンス・リースです。
ファイナンス・リースのうち、所有権移転条項、割安購入選択権、特別仕様のいずれかに当たるものが所有権移転ファイナンス・リースです。リース資産・リース債務の計上額は下表のとおり、貸手の購入価額が明らかかどうかで変わります。
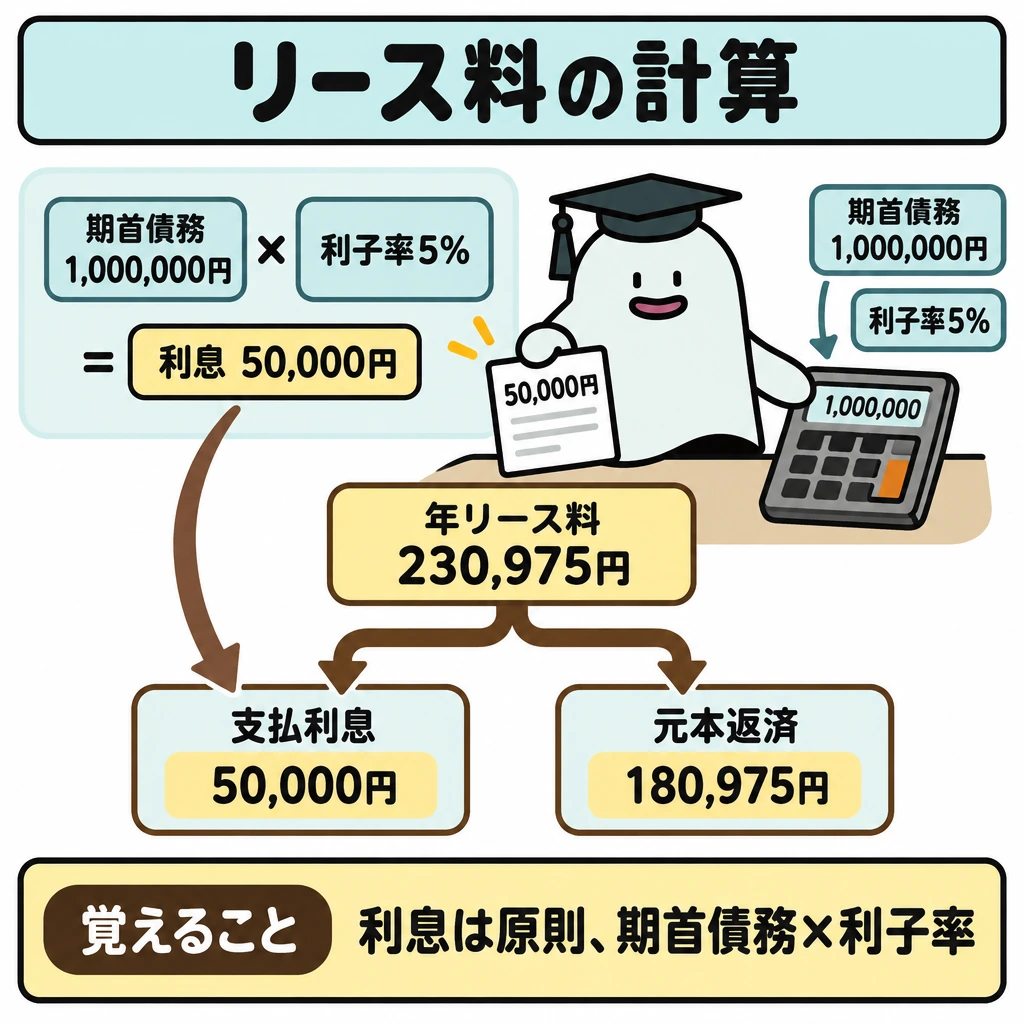
利息は原則として利息法で配分し、期首リース債務残高×利子率が当期の支払利息、残額が元本返済です。例えば計上額1,000,000円、利子率5%、年リース料230,975円の5回後払い(所有権移転外)なら、1回目の利息は50,000円、元本返済は180,975円です。リース資産は1,000,000円÷5年=200,000円を減価償却します。
リース資産総額に重要性が乏しい場合は、利息相当額を控除しない方法や定額法で利息を配分する方法も認められます。オペレーティング・リースは通常の賃貸借取引に準じ、支払リース料を費用とします。
セール・アンド・リースバックでファイナンス・リースに当たる場合、物件の売却損益は長期前払費用または長期前受収益として繰り延べ、リース資産の減価償却費の割合に応じて減価償却費に加減します。貸手は、所有権移転ならリース債権、所有権移転外ならリース投資資産を計上します。
日本商工会議所は、企業会計基準第34号「リースに関する会計基準」(2027年4月1日以後開始する事業年度から適用)等を反映した出題区分表を2027年度試験から適用すると公表しています。2026年度試験までは従来の区分で学び、問題に適用基準の指定があればそれに従います。
| 区分 | 貸手の購入価額が明らか | 貸手の購入価額が不明 |
|---|---|---|
| 所有権移転 | 貸手の購入価額 | リース料総額の割引現在価値と見積現金購入価額のいずれか低い額 |
| 所有権移転外 | リース料総額の割引現在価値と貸手の購入価額のいずれか低い額 | リース料総額の割引現在価値と見積現金購入価額のいずれか低い額 |
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| リース資産 | 1,000,000円 | リース債務 | 1,000,000円 |
| 支払利息 | 50,000円 | 現金 | 230,975円 |
| リース債務 | 180,975円 | ||
| 減価償却費 | 200,000円 | 減価償却累計額 | 200,000円 |
試験に出る
- ファイナンス・リースは、開始時にリース資産とリース債務を計上する。
- 支払リース料は元本返済と利息に分け、所有権移転なら経済的耐用年数、所有権移転外ならリース期間で償却する。
- 所有権移転の有無や利息配分方法が計算条件になる。
- 2026年度試験は従来基準(2022年度版区分表)、新リース基準(企業会計基準第34号)を反映した区分表は2027年度試験から適用される。
- 問題に適用基準の指定があればそれに従う。
- ファイナンス・リースの判定は、現在価値基準(おおむね90%以上)と経済的耐用年数基準(おおむね75%以上)を使う。
重要な言葉
- ファイナンスリース
- 解約不能(ノンキャンセラブル)で、借手が物件からの経済的利益を実質的に享受し、使用に伴うコストも実質的に負担する(フルペイアウト)リース取引。
- リース債務
- ファイナンス・リースの借手が計上する、将来のリース料支払義務のうち元本に当たる部分。
- オペレーティングリース
- ファイナンス・リース以外のリース取引。通常の賃貸借取引に準じて、支払リース料を費用とする。
- セール・アンド・リースバック
- 所有する物件を貸手に売却し、同じ物件をその貸手からリースを受けて使い続ける取引。
確認問題
確かめようリース開始時の100万円を全額当期費用にする?
「しない」です。リース資産とリース債務を100万円ずつ計上します。
ファイナンス・リースでは、開始時にリース資産とリース債務を計上する。
リース取引では、開始時の支払総額を全額その期の費用にする。
所有権移転外ファイナンス・リースのリース資産は、原則としてリース期間を耐用年数、残存価額をゼロとして償却する。
2026年度の従来基準でファイナンス・リース、計上額100万円のとき、開始時の処理は?
支払額の処理方法は?
リース債務1,000,000円、利子率5%、年リース料230,975円(後払い)のとき、1回目の支払で減るリース債務はいくらか。
機械を借りる契約でも、実質的に購入に近いものがあります。契約の経済的な内容と、の基準で処理を判断します。
2026年度の従来基準でに該当し、計上額100万円という条件なら、開始時にリース資産100万円と100万円を計上するのが基本です。
支払額は元本返済と利息に分けます。リース資産は、所有権移転なら自己所有の資産と同じ耐用年数・残存価額で、所有権移転外ならリース期間を耐用年数、残存価額をゼロとして償却します。の有無や利息配分方法などの条件が計算を変えます。
新リース基準に伴う2027年度以降の出題区分の変更と、2026年度の学習を混ぜないようにします。問題にの指定があれば、それを優先します。
引当金・退職給付
退職給付債務とは、従業員が過去に働いた分に対して将来支払うと見込まれる退職給付の、現在価値による総額です。
将来支払う退職給付も、従業員が働いた期間に対応して負担を認識します。将来の支払いを現在価値に直して考えます。
| 論点 | 判断・処理 |
|---|---|
| 退職給付債務 | 勤務費用・利息費用・給付支払・差異を反映 |
| 年金資産 | 期待運用収益・拠出・給付支払・運用差異を反映 |
| 退職給付費用 | 勤務費用+利息費用−期待運用収益±差異等の費用処理額 |
| 個別 | 未認識項目を控除・加算した退職給付引当金 |
| 連結 | 退職給付に係る負債と、退職給付に係る調整額(その他の包括利益) |
基本の仕組み
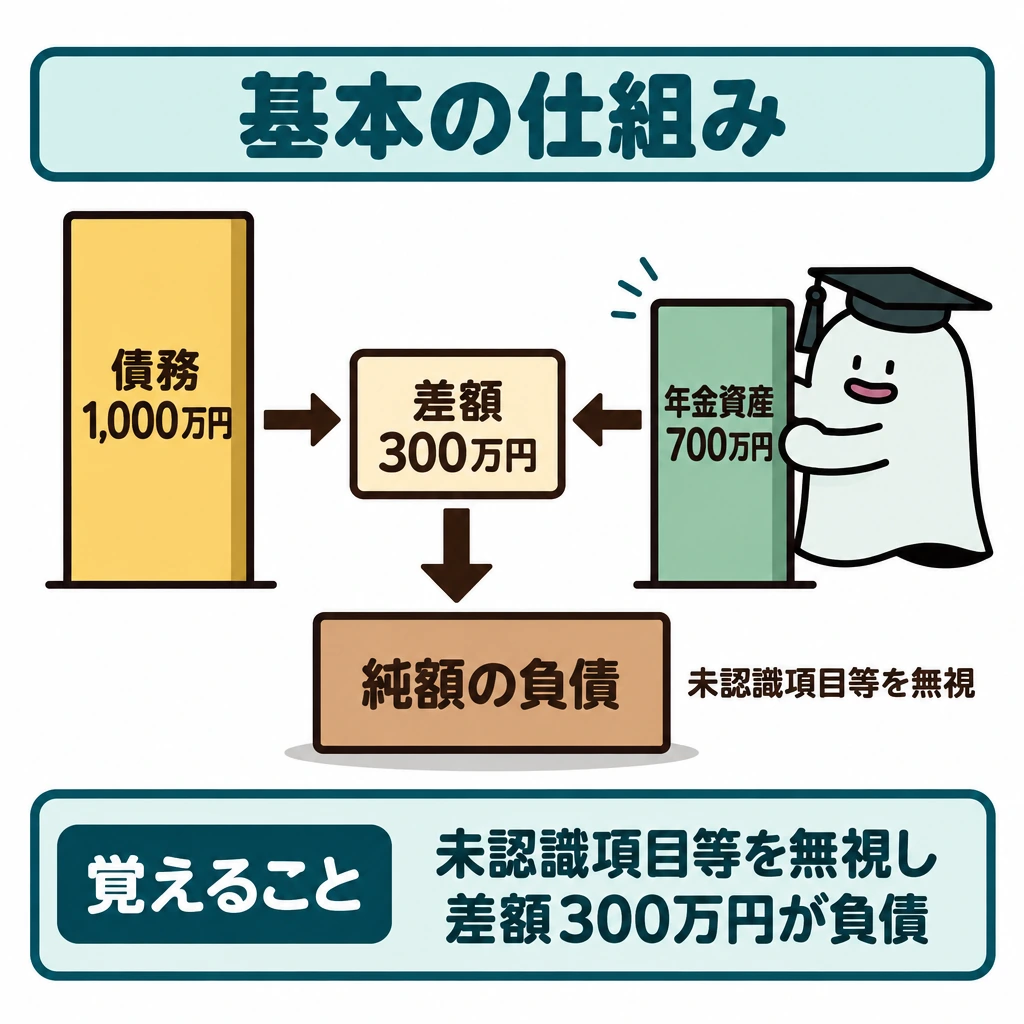
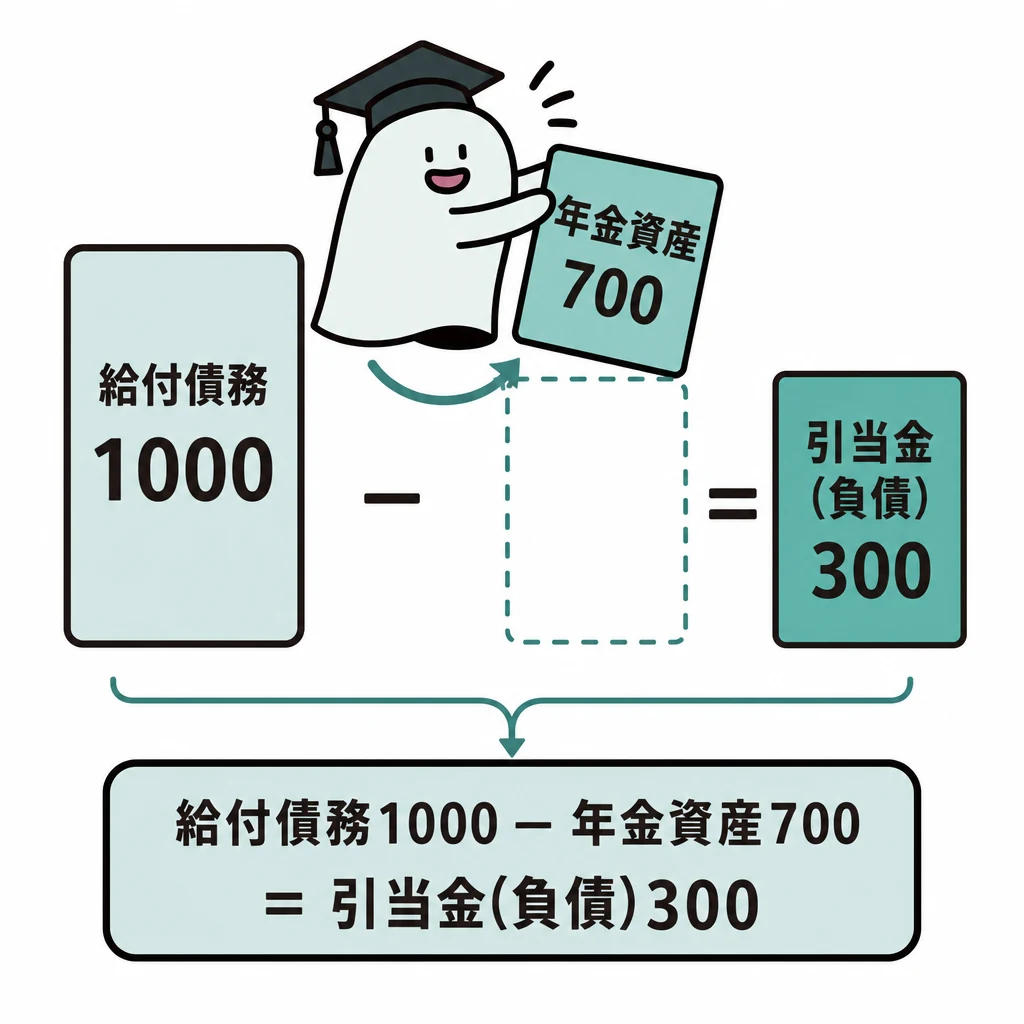
退職給付債務1,000万円、年金資産700万円で、未認識項目などを無視する単純な条件なら、差額300万円が純額の負債になります。
勤務による給付の増加、利息費用、年金資産の運用、拠出・支払いを区分して期末残高へつなぎます。引当金も、将来支出であれば何でも計上できるわけではありません。
個別と連結で、未認識項目の扱いが異なる場合があります。債務と積立資産を混同せず、資料の計上対象を確認します。
退職給付債務・年金資産・差異
退職給付債務は期首残高に勤務費用・利息費用を加え、給付支払額を控除し、数理計算上の差異を反映します。年金資産は期首残高に期待運用収益と掛金拠出額を加え、年金基金からの給付支払額を控除し、実際運用収益との差を反映します。
退職給付費用は、勤務費用+利息費用−期待運用収益±数理計算上の差異・過去勤務費用の費用処理額です。数理計算上の差異と過去勤務費用は、平均残存勤務期間以内の一定年数で定額法または定率法により費用処理します。数理計算上の差異は発生の翌期から処理を始めることもできます。
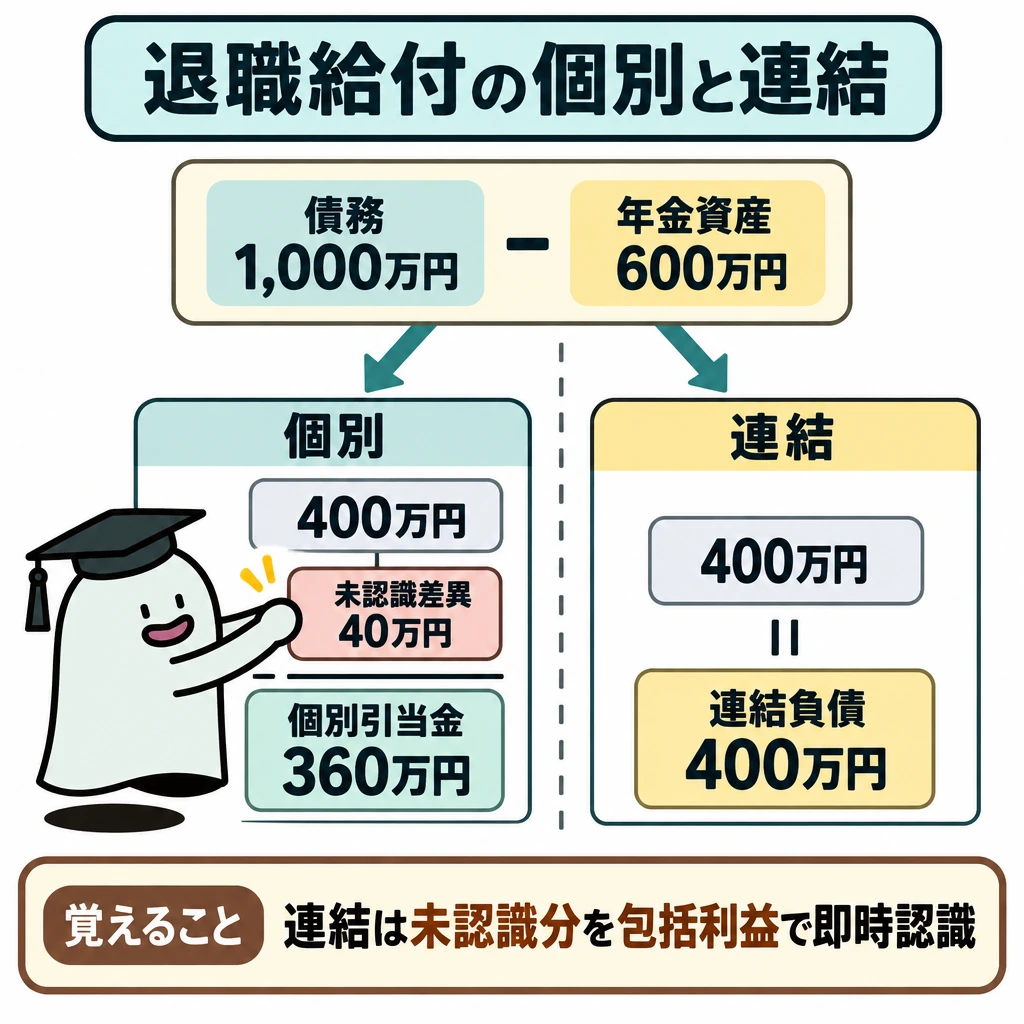
例えば期首の退職給付債務1,000万円、年金資産600万円、前期末に発生した未認識の不利差異40万円(翌期から10年で定額法)なら、期首の退職給付引当金は360万円です。勤務費用50万円、割引率2%、長期期待運用収益率3%なら、当期の退職給付費用は50+20−18+4=56万円です。掛金30万円を拠出すると、期末の引当金は360+56−30=386万円です。
第173回会計学は親・子会社の退職給付資料から、個別財務諸表の退職給付引当金と連結財務諸表の退職給付に係る負債・その他の包括利益を区別させました。連結では未認識項目をその他の包括利益(退職給付に係る調整額)を通して即時に認識するため、個別の引当金を単純に合算して連結残高にしません。上の例なら連結の退職給付に係る負債は1,000−600=400万円です。
引当金一般は、将来の特定の費用・損失であること、発生が当期以前の事象に起因すること、発生の可能性が高いこと、金額を合理的に見積もれることの4要件を確認します。賞与、製品保証、修繕、訴訟、退職給付はそれぞれ原因と見積り方が異なります。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 退職給付費用 | 56万円 | 退職給付引当金 | 56万円 |
| 退職給付引当金 | 30万円 | 現金 | 30万円 |
試験に出る
- 退職給付債務は、従業員が働いた期間に対応して認識する。
- 退職給付債務と年金資産の差額が、純額の負債や資産になる。
- 勤務費用・利息費用・年金資産の運用を区分して期末残高につなぐ。
- 引当金は、将来の特定の費用・損失で、発生が当期以前の事象に起因し、発生の可能性が高く、金額を合理的に見積もれる場合に計上する。
- 個別と連結で未認識項目の扱いが異なる点に注意する。
- 数理計算上の差異・過去勤務費用は、平均残存勤務期間以内の一定年数で費用処理する(遅延認識)。
重要な言葉
- 退職給付債務
- 従業員が過去に働いた分に対して将来支払う、退職給付の現在価値。
- 年金資産
- 退職給付の支払いに備えて積み立て・運用している資産。
- 勤務費用
- 当期の勤務によって増加した退職給付債務の部分。
- 利息費用
- 期首の退職給付債務に割引率を掛けて求める、時の経過による債務の増加額。
- 数理計算上の差異
- 年金資産の期待運用収益と実際の運用成果の差や、退職給付債務の見積数値と実績との差、見積数値の変更による差。
- 過去勤務費用
- 退職給付水準の改訂等によって生じた退職給付債務の増加または減少部分。
確認問題
確かめよう債務1,000万円を年金資産と同じ意味で読める?
いいえ。債務は約束した給付、資産は準備した運用資産です。
退職給付債務と年金資産の差額は、純額の負債または資産として扱う。
引当金は、将来支出であれば金額の見積りなしで何でも計上できる。
個別財務諸表では、未認識の数理計算上の差異(不利差異)がある場合、退職給付引当金は退職給付債務から年金資産を控除した額より小さくなる。
退職給付債務1,000万円、年金資産700万円のとき、純額でいくらの負債か。
年金資産はどちらを表すか。
勤務費用50万円、利息費用20万円、期待運用収益18万円、数理計算上の差異の費用処理額4万円のとき、退職給付費用はいくらか。
将来支払うも、従業員が働いた期間に対応して負担を認識します。将来の支払いをに直して考えます。
1,000万円、700万円で、未認識項目などを無視する単純な条件なら、差額300万円が純額の負債になります。
勤務による給付の増加、利息費用、年金資産の運用、拠出・支払いを区分して期末残高へつなぎます。も、将来支出であれば何でも計上できるわけではありません。
個別と連結で、未認識項目の扱いが異なる場合があります。債務と積立資産を混同せず、資料のを確認します。
税効果会計
税効果会計とは、会計上の利益と税務上の課税所得の差を調整し、将来の税金への影響を資産や負債に反映する会計処理です。
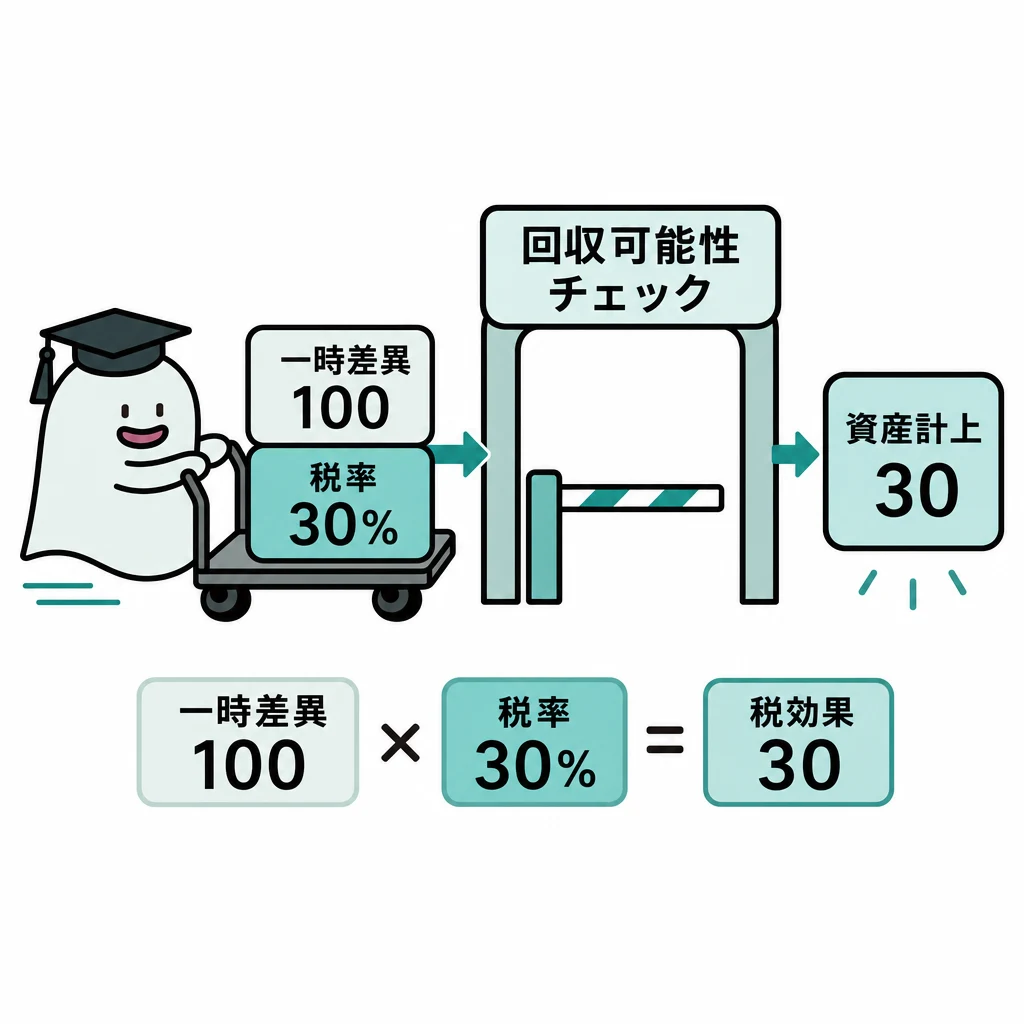
税務で後から損金にできる差があっても、将来の税金を減らせなければ資産の回収を見込めません。認識額の根拠を考えます。
| 論点 | 判断・処理 |
|---|---|
| 将来減算 | 繰延税金資産。回収可能性を確認 |
| 将来加算 | 繰延税金負債 |
| 永久差異 | 税効果を認識しない |
| 評価差額等 | 税効果を評価差額から直接控除し、法人税等調整額を通さない |
| 連結の未実現利益 | 繰延法。売却元の税率で計上し、税率変更で再計算しない |
基本の仕組み
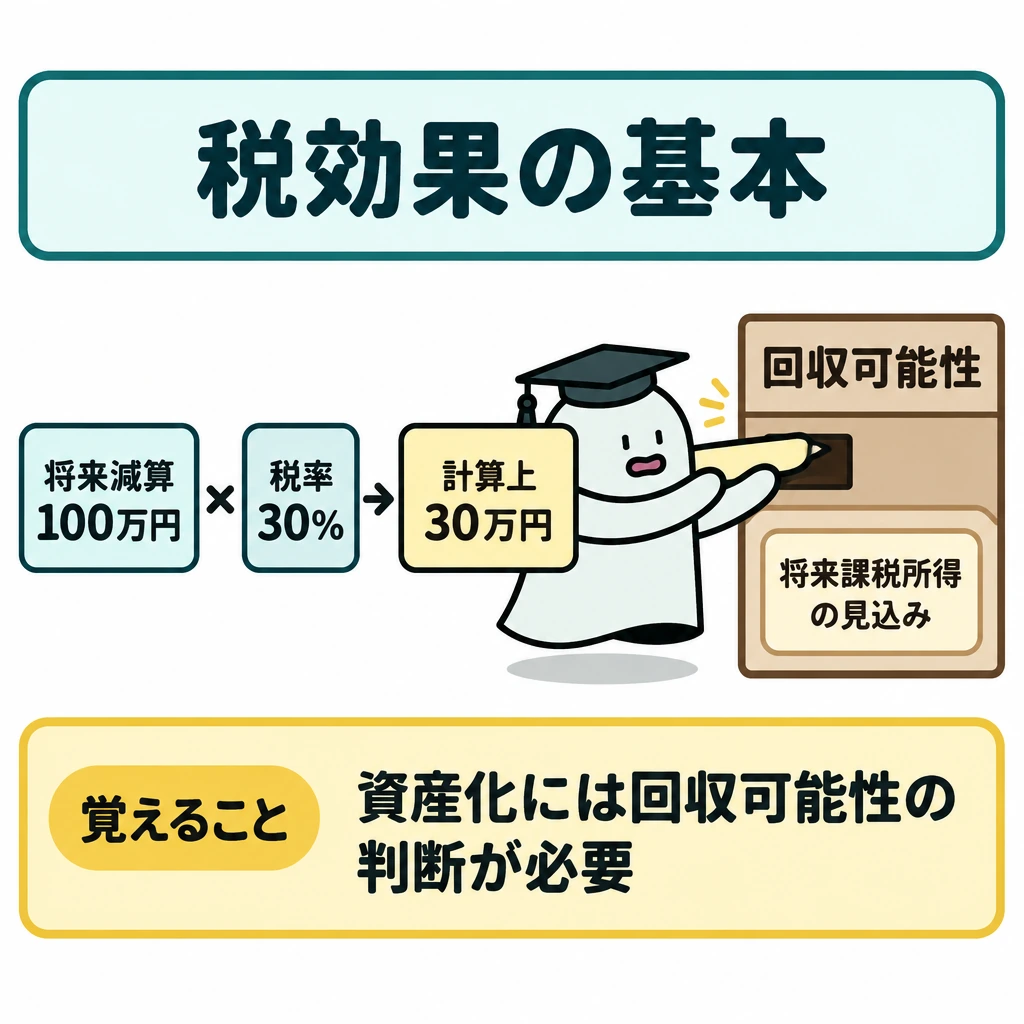
将来減算一時差異100万円、税率30%なら、計算上の税効果は30万円です。ただし、利用できる将来課税所得などの見込みに応じて回収可能性を判断します。
一時差異を将来減算・加算に分類し、解消時期と適用税率を対応させます。損益以外へ計上した項目の税効果は、その計上先との対応も検討します。
差異の総額に税率を掛ければ、常に全額が資産になるわけではありません。永久差異は対象外で、回収可能性の制約もあります。
将来減算・加算と計上先
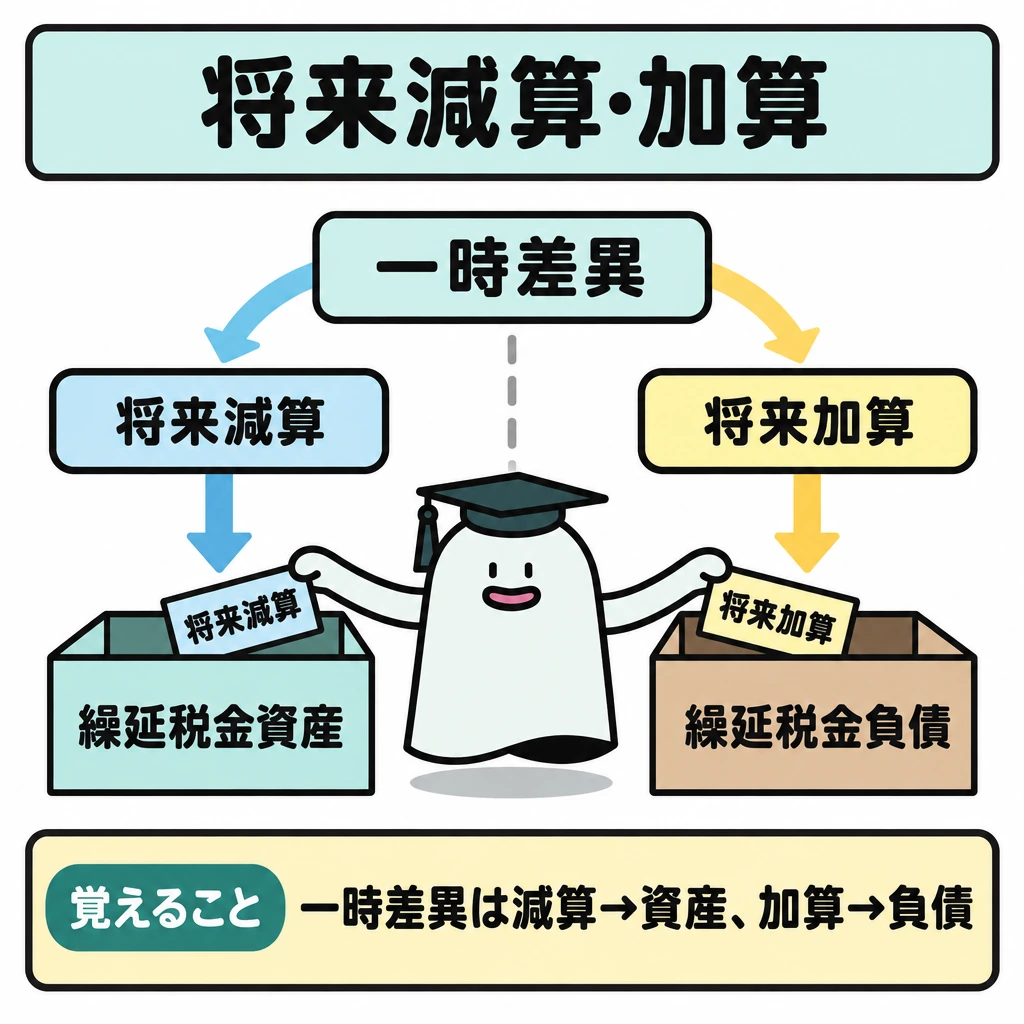
会計と税務の一時差異を、将来減算なら繰延税金資産、将来加算なら繰延税金負債へ結び付けます。貸倒引当金の損金算入限度超過額や減価償却超過額は将来減算、圧縮積立金などは将来加算の例です。永久差異には税効果を認識しません。
期末の繰延税金資産・負債は、一時差異が解消する期に適用される税率(決算日までに成立した税法による)で測定し、繰延税金資産は回収可能性を確認します。前期末残高との差額が当期の税効果です。ただし、その他有価証券評価差額金など純資産に直接計上した項目の税効果は、法人税等調整額に入れません。
例えばその他有価証券の評価差益100万円、税率30%なら、(借)その他有価証券100万円(貸)繰延税金負債30万円・その他有価証券評価差額金70万円です。貸借対照表では、繰延税金資産は投資その他の資産、繰延税金負債は固定負債に表示し、同じ納税主体の資産と負債は相殺して表示します。
第173回会計学は、貸倒・減価償却・連結会社間の未実現利益、圧縮積立金、その他有価証券評価差額金に加え、前期末と当期末で見積った税率の変化(35%から30%)を組み合わせました。資産負債法の一時差異は期末の新税率で測り直しますが、未実現利益は繰延法なので売却元の売却年度の税率のままです。各差異の増減、税率変更、損益計上か純資産計上かを別表で追います。
試験に出る
- 一時差異は将来減算と将来加算に分けて考える。
- 将来減算一時差異に税率を掛けた額が、税効果の計算上の金額になる。
- 繰延税金資産は、将来課税所得の見込みなどから回収可能性を判断する。
- 永久差異は税効果会計の対象外である。
- 損益以外へ計上した項目は、税効果の計上先も対応させる。
- 連結会社間の未実現利益の消去に係る税効果は繰延法で、売却元の売却年度の税率を使い、税率変更で再計算しない。
重要な言葉
- 税効果会計
- 会計上の利益と課税所得の差から、将来の税金への影響を資産・負債に反映する処理。
- 一時差異
- 会計上の資産・負債と税務上の金額との差で、将来に解消するもの。
- 回収可能性
- 繰延税金資産が将来の税金を減らす効果を発揮できるかどうかの見込み。
- 法人税等調整額
- 繰延税金資産・負債の当期増減のうち損益に対応する額。資産が増えれば税金費用を減らす。
- 将来加算一時差異
- 解消するときに課税所得を増やす一時差異。繰延税金負債の対象になる。
確認問題
確かめよう将来減算差異100万円の理論上の税効果は?
30万円。ただし計上額は回収可能性を確認します。
永久差異は税効果会計の対象になる。
繰延税金資産の計上額は、回収可能性を判断して決める。
その他有価証券の評価差益に係る税効果は、法人税等調整額ではなく、繰延税金負債とその他有価証券評価差額金で処理する。
将来減算一時差異100万円、税率30%のとき、計算上の税効果は?
税効果会計の対象にならないのは?
期首の繰延税金資産30万円、期末の将来減算一時差異120万円、税率30%のとき、法人税等調整額はどうなるか(回収可能性に問題はない)。
税務で後から損金にできる差があっても、将来の税金を減らせなければ資産の回収を見込めません。認識額のを考えます。
100万円、税率30%なら、計算上の税効果はです。ただし、利用できる将来課税所得などの見込みに応じて回収可能性を判断します。
を将来減算・加算に分類し、解消時期と適用税率を対応させます。損益以外へ計上した項目の税効果は、その計上先との対応も検討します。
差異の総額に税率を掛ければ、常に全額が資産になるわけではありません。は対象外で、回収可能性の制約もあります。
収益認識・外貨・純資産ほか
収益認識とは、約束した財やサービスの支配が顧客へ移転した時点で、または移転に応じて一定の期間にわたり、企業が権利を得ると見込む対価の額で収益を計上する会計処理です。
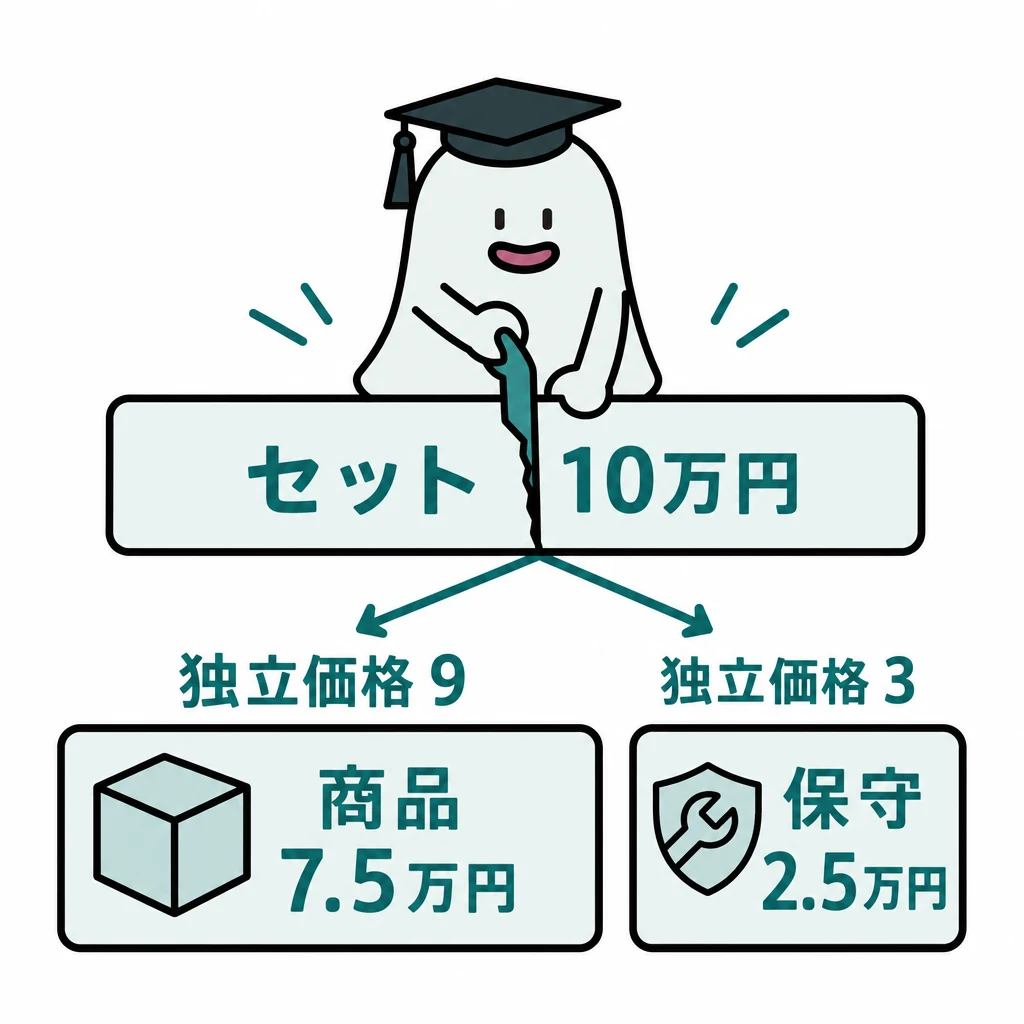
一つの契約に商品と保守が含まれる場合、代金をどの約束へ配るかで収益の時期が変わります。
| 論点 | 判断・処理 |
|---|---|
| 履行義務 | 別個の財・サービスへ独立販売価格の比率で対価を配分 |
| 一定期間の充足 | 進捗度で収益を計上。見積不能で回収見込みなら原価回収基準 |
| 代理人 | 手数料など純額で収益を計上 |
| 外貨建金銭債権債務 | 決算時の為替相場で換算し、差額は為替差損益 |
| 在外支店 | 本店と同じ方法で換算し、差額は為替差損益 |
| 在外子会社 | 資産・負債は決算時の相場。差額は為替換算調整勘定 |
| 自己株式・新株予約権 | 純資産の中で性質別に表示 |
基本の仕組み
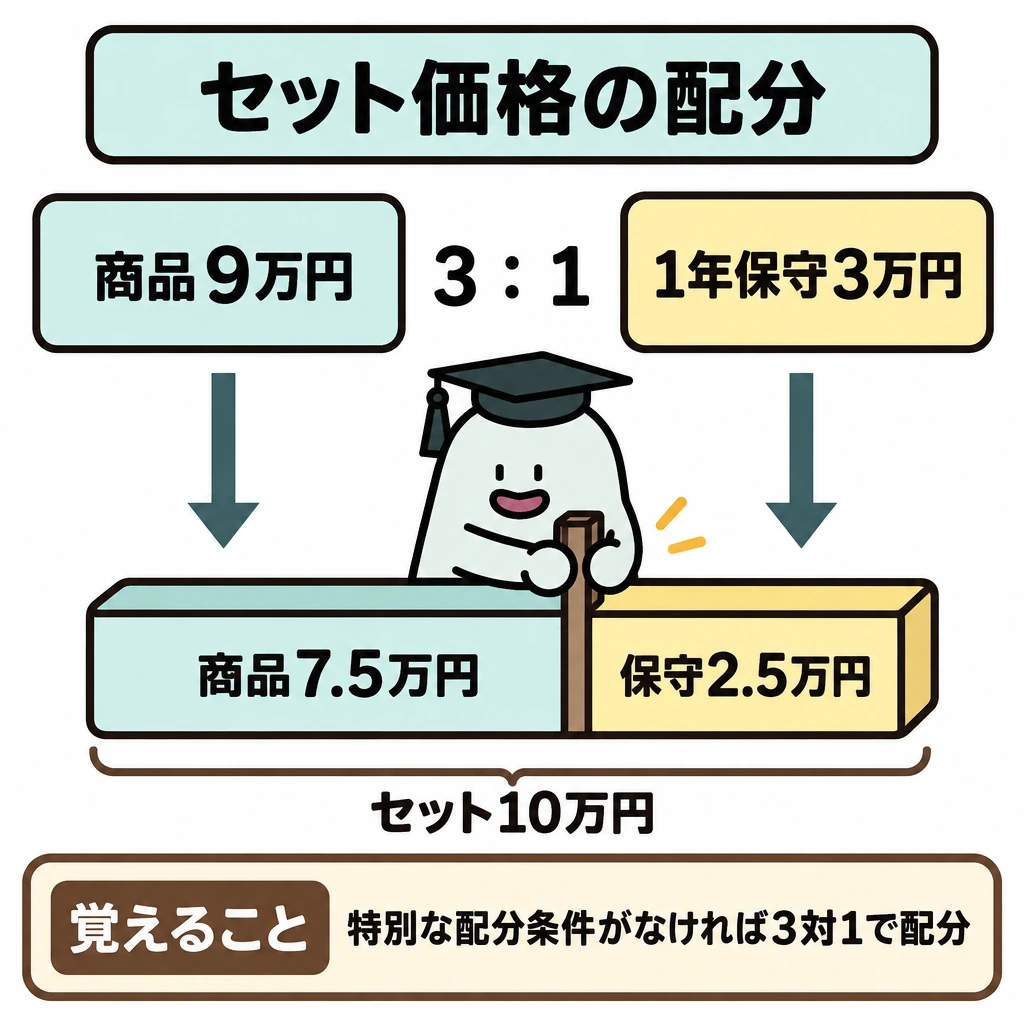
商品と一年保守の独立販売価格が9万円と3万円、セット価格10万円なら、相対比3対1で商品7.5万円、保守2.5万円へ配分する単純な例です。
契約の識別、履行義務の識別、取引価格の算定、配分、充足に応じた収益認識という流れで整理します。値引きなどに特別な配分条件があれば、その指定を反映します。
契約書が一枚でも、履行義務が一つとは限りません。入金額全体を商品引渡し時の売上にすると、保守分の時期がずれることがあります。
外貨換算では、金銭債権債務の決算換算と、在外支店・在外子会社の財務諸表換算を分けます。在外子会社では資産・負債と資本で用いる相場が異なり、換算差額を当期の為替差損益と同じ扱いにはしません。ヘッジ会計では対象と手段の損益を同じ期に対応させます。
本支店会計では、同一企業内の本店・支店間残高を、未達取引を反映してから相殺します。株式会社の純資産では、株主からの払込資本と稼得した利益を区別し、自己株式や新株予約権を性質に応じて表示します。
収益認識の5段階と一定期間の充足
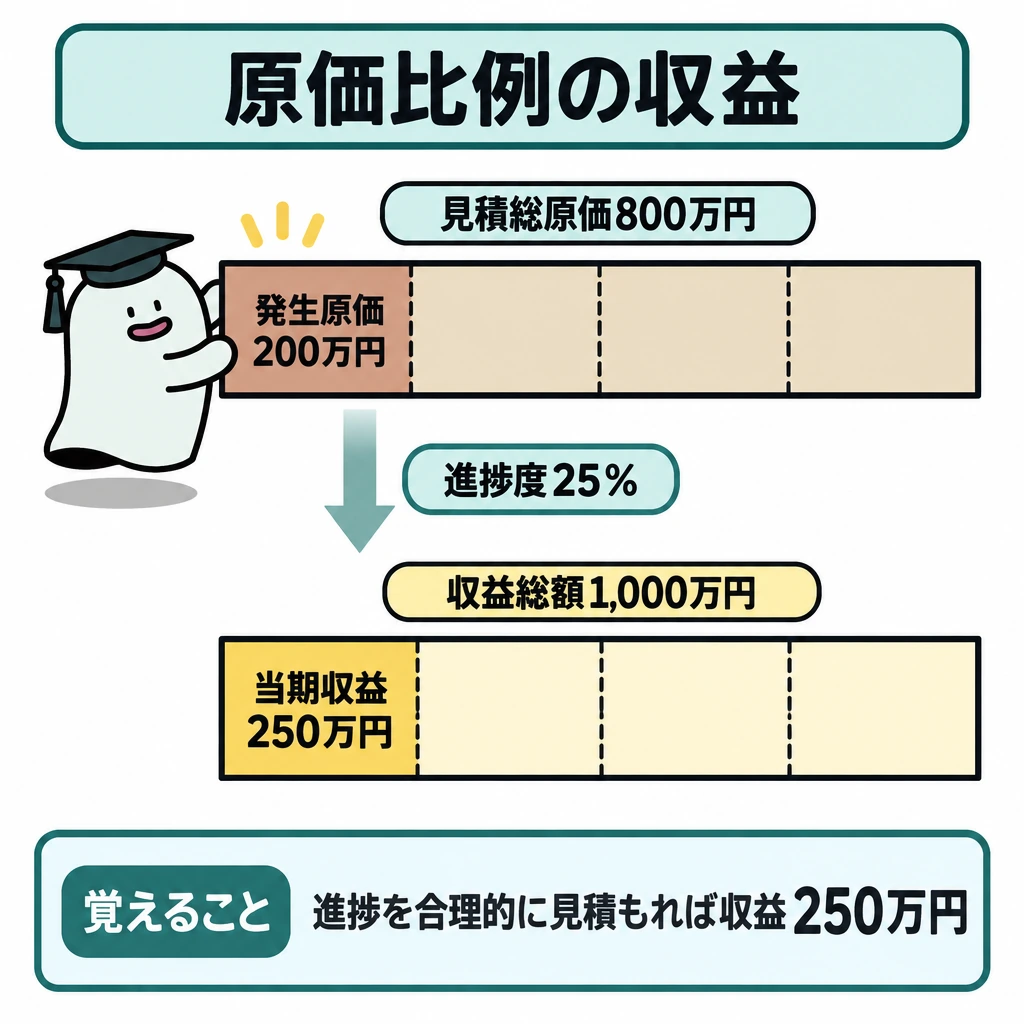
収益認識は契約の識別、履行義務の識別、取引価格の算定、取引価格の配分、履行義務の充足の5段階で判断します。商品と保守を別の履行義務とする場合、独立販売価格に基づく配分額を、商品は引渡し時点、保守は期間の経過に応じて認識します。本人か代理人かでも、総額の売上か純額の手数料かが変わります。
履行義務は、顧客が便益を受けながら消費する、企業の履行で顧客が支配する資産が生じる・増える、別の用途に転用できず完了部分の対価を受け取る強制力のある権利がある、のいずれかなら一定の期間にわたり充足されます。工事契約では原価比例法などで進捗度を見積もり、収益を計上します。
例えば工事収益総額1,000万円、見積総原価800万円、当期の発生原価200万円なら、進捗度25%で当期の収益は250万円です。進捗度を合理的に見積もれないが発生費用を回収できる見込みなら、原価回収基準で発生費用200万円と同額の収益を計上します。見積総原価が収益総額を超える場合は、見込まれる損失のうち計上済みの額を除いた額を工事損失引当金に計上します。
返品権付きの販売のような変動対価は、返品が見込まれる分を売上に含めず返金負債とし、回収する商品の原価は返品資産とします。対価を受け取る権利が無条件なら売掛金など顧客との契約から生じた債権、条件付きなら契約資産、先に受け取った対価は契約負債です。
下表は、単価1万円(原価6千円)の商品1,000個を掛けで販売し、50個の返品を見込んだ場合の仕訳です。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 売掛金など | 1,000万円 | 売上 | 950万円 |
| 返金負債 | 50万円 | ||
| 売上原価 | 570万円 | 商品 | 600万円 |
| 返品資産 | 30万円 |
外貨建取引と為替予約
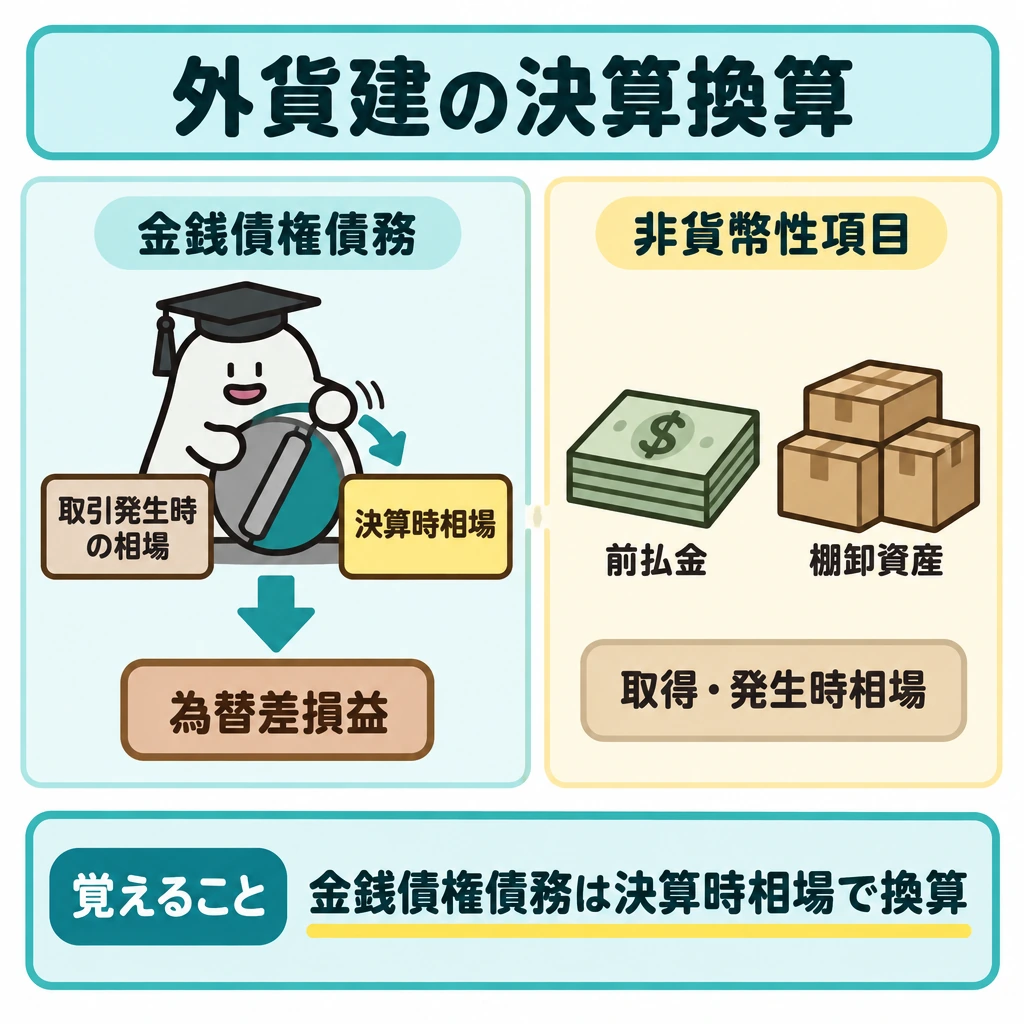
外貨建取引は取引発生時の為替相場で記録します。決算時には、外貨建金銭債権債務を決算時の為替相場で換算し、差額を為替差損益にします。前払金・前受金や棚卸資産・固定資産など非貨幣性の項目は、取得時・発生時の相場のままです。
外貨建有価証券は下表のとおり換算します。満期保有目的の債券の償却額は期中平均相場で換算します。その他有価証券の換算差額は原則として評価差額に含めますが、債券は為替差損益で処理することもできます。
為替予約の原則は独立処理で、為替予約を時価評価します。振当処理では、取引の前に予約したなら先物相場で換算し為替差損益を生じさせません。取引の後に予約したなら、取引時と予約時の直物相場の差(直々差額)を予約日の属する期の損益とし、予約時の直物相場と先物相場の差(直先差額)を予約日から決済日までの期間に配分します。
| 外貨建有価証券 | 決算時の換算 |
|---|---|
| 売買目的有価証券・その他有価証券 | 外貨建の時価×決算時の為替相場 |
| 満期保有目的の債券 | 外貨建の償却原価×決算時の為替相場 |
| 子会社株式・関連会社株式 | 取得時の為替相場(取得原価) |
| 減損した有価証券 | 外貨建の時価または実質価額×決算時の為替相場 |
在外支店と在外子会社の換算
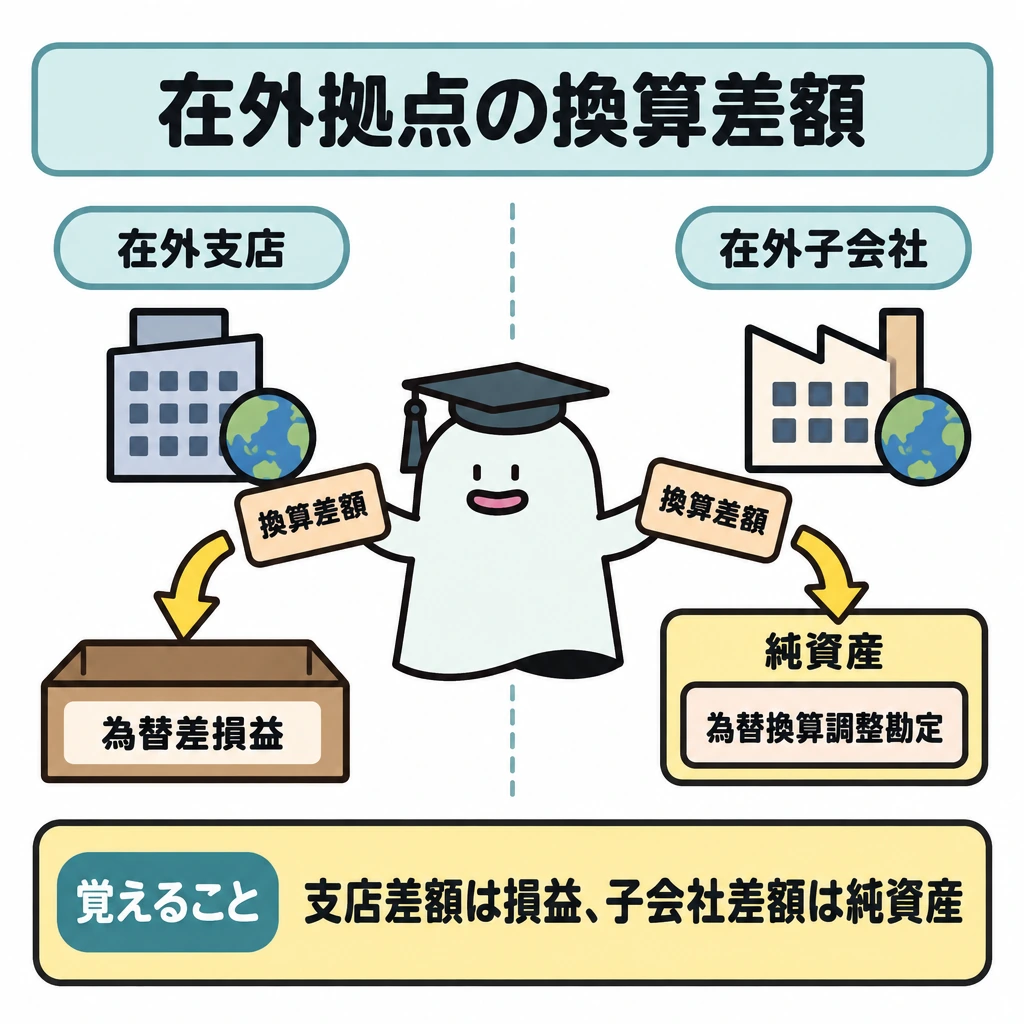
在外支店の財務諸表は、本店と同じ方法で換算します。貨幣性項目は決算時の為替相場、棚卸資産・固定資産など原価で記録した非貨幣性項目は取得時の為替相場です。本店勘定は本店の支店勘定の額を使い、換算差額は当期の為替差損益とします。非貨幣性項目の額に重要性がなければ、本店勘定等を除いてすべて決算時の為替相場で換算することもできます。
在外子会社の財務諸表は、資産・負債を決算時の為替相場、親会社による株式取得時の資本を取得時の為替相場、取得後に生じた利益剰余金を発生時の為替相場で換算します。収益・費用は原則として期中平均相場(決算時の為替相場も可)で、親会社との取引は親会社が用いた相場で換算し、その差額は為替差損益とします。貸借対照表の差額が為替換算調整勘定です。
例えば設立初年度の子会社で、資産5,000ドル、負債3,000ドル、資本金1,500ドル(取得時100円)、当期純利益500ドル(期中平均相場105円)、決算時の為替相場110円とします。
資産550,000円−負債330,000円=純資産220,000円に対し、資本金150,000円と利益剰余金52,500円の合計は202,500円なので、為替換算調整勘定は17,500円(貸方)です。連結では持分に応じて非支配株主持分へも配分します。
| 項目 | 在外支店 | 在外子会社 |
|---|---|---|
| 貨幣性の資産・負債 | 決算時の為替相場 | 決算時の為替相場 |
| 棚卸資産・固定資産など | 取得時の為替相場(時価評価したものは評価時) | 決算時の為替相場 |
| 本店勘定・資本 | 本店の支店勘定の額 | 株式取得時の為替相場(取得後の剰余金は発生時) |
| 収益・費用 | 発生時の為替相場(期中平均相場も可)。売上原価・減価償却費は関連資産の相場 | 期中平均相場(決算時の為替相場も可)。親会社との取引は親会社の相場 |
| 換算差額 | 為替差損益(当期の損益) | 為替換算調整勘定(純資産) |
本支店会計
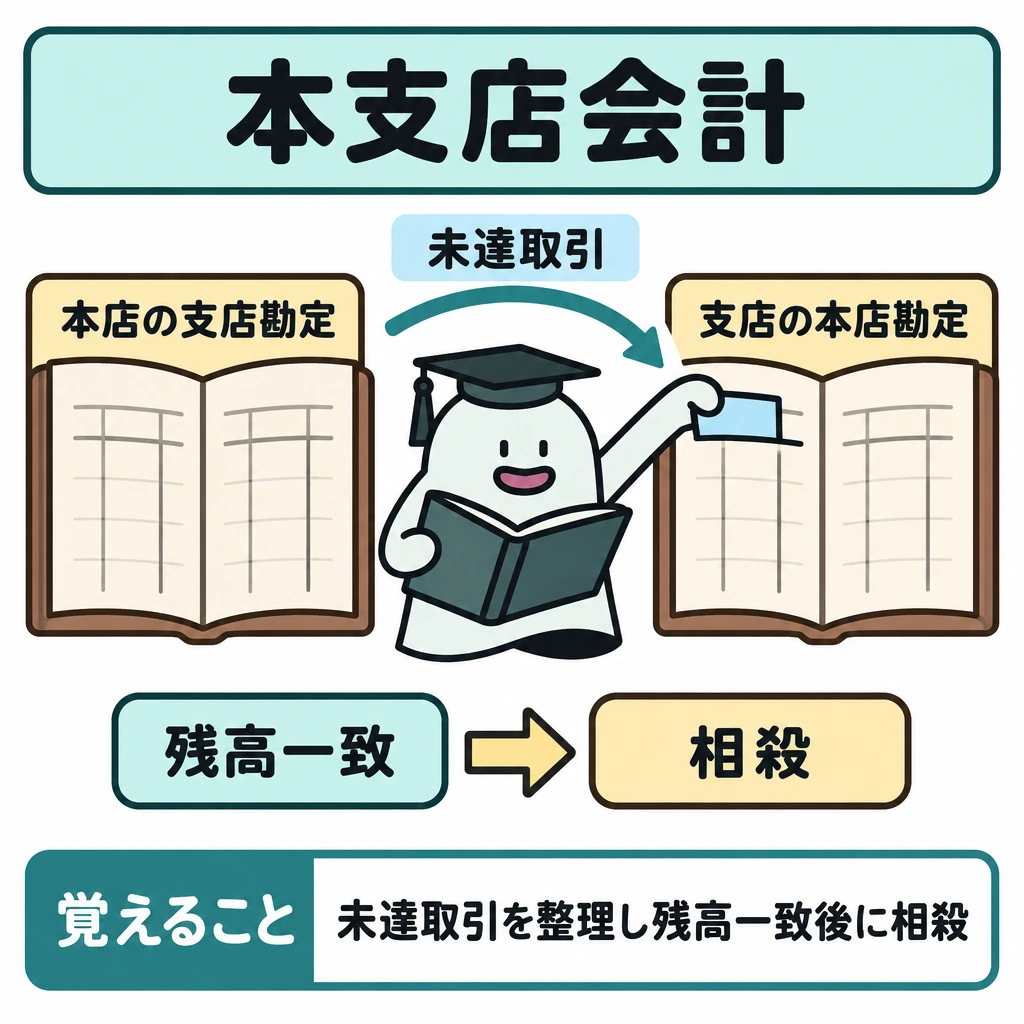
本支店会計では、決算日に一方だけが記帳している未達取引を先に整理し、本店の支店勘定と支店の本店勘定の残高を一致させてから相殺します。本店から支店へ内部利益を加算して商品を送っている場合は、支店の期末商品に含まれる内部利益を控除し、繰延内部利益として翌期に戻し入れます。
自己株式・新株予約権・ストック・オプション
自己株式は取得原価で純資産の部の株主資本から控除し、取得の付随費用は営業外費用とします。処分差益はその他資本剰余金とし、処分差損はその他資本剰余金から減額します。期末にその他資本剰余金が負になったら、その他利益剰余金で補てんします。消却した自己株式の帳簿価額はその他資本剰余金から減額します。
新株予約権は、発行時の払込金額を純資産の部の新株予約権とします。行使されて新株を発行したときは、払込金額と新株予約権の帳簿価額の合計を原則として資本金とし、その2分の1を超えない額を資本準備金とすることもできます。行使されずに失効した分は新株予約権戻入益(特別利益)にします。
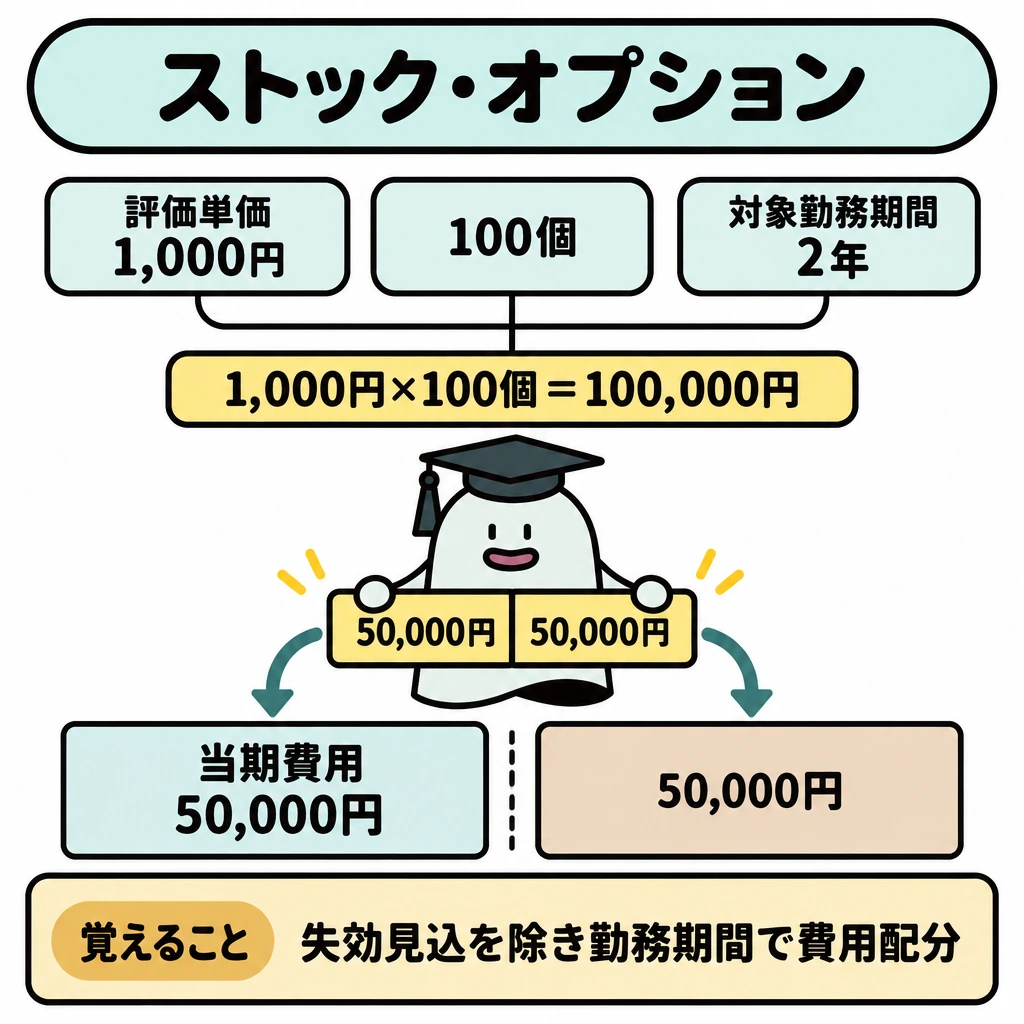
ストック・オプションは、公正な評価単価×ストック・オプション数(失効見込みを除く)を対象勤務期間で配分し、(借)株式報酬費用(貸)新株予約権とします。例えば公正な評価単価1,000円のオプション100個を期首に付与し、対象勤務期間が2年なら、当期の費用は1,000円×100個×1/2=50,000円です。権利確定後の失効分は新株予約権戻入益にします。
第173回商業簿記のように親会社が子会社の従業員等に自社株式オプションを付与した場合、親会社は株式報酬費用、子会社は給料と株式報酬受入益を計上します。連結ではこの内部取引を消去し、個別処理と連結修正を分けて考えます。
試験に出る
- 収益認識は、契約の識別、履行義務の識別、取引価格の算定、配分、充足の順で考える。
- 独立販売価格の比率で、取引価格を各履行義務へ配分する。
- 外貨換算は、金銭債権債務の決算換算と在外子会社等の財務諸表換算を分ける。
- 在外子会社の換算差額は為替換算調整勘定(純資産)とし、在外支店の換算差額は当期の為替差損益とする。
- 自己株式は純資産の控除、新株予約権は付与・行使・失効の段階で整理する。
- 一定の期間にわたり充足する履行義務は進捗度で収益を計上し、進捗度を合理的に見積もれないが費用を回収できる見込みなら原価回収基準を使う。
- 為替予約の振当処理では、取引後に予約した場合の直々差額は当期の損益、直先差額は決済日までの期間に配分する。
重要な言葉
- 履行義務
- 顧客との契約で、別個の財・サービス(または一連の別個の財・サービス)を顧客に移転する約束。
- 取引価格
- 財・サービスの顧客への移転と交換に企業が権利を得ると見込む対価の額。第三者のために回収する額は除く。
- 独立販売価格
- 財やサービスを単独で販売したときの価格。配分の比率に使う。
- 自己株式
- 会社が取得した自社の株式。取得原価で純資産の部の株主資本から控除する。
- 契約資産
- 顧客に移転した財・サービスと交換に受け取る対価への権利のうち、顧客との契約から生じた債権(無条件の権利)以外のもの。
- 契約負債
- 財・サービスを顧客に移転する前に受け取った対価、または対価を受け取る期限が到来しているもの。
- 為替換算調整勘定
- 在外子会社等の財務諸表を換算するときに生じる貸借差額。純資産の部(連結ではその他の包括利益累計額)に表示する。
確認問題
確かめようこの例の商品への配分額は?
7.5万円。10万円×9÷12です。
商品と保守を含む契約では、独立販売価格の比率で代金を配分する。
自己株式の取得は、資産の購入として処理する。
在外支店の財務諸表項目の換算で生じた換算差額は、当期の為替差損益として処理する。
商品と保守の独立販売価格が9万円と3万円、セット価格10万円のとき、商品への配分額は?
在外子会社の財務諸表換算の説明として正しいものは?
工事契約の収益総額1,000万円、見積総原価800万円、当期の発生原価200万円のとき、原価比例法による当期の収益はいくらか。
一つの契約に商品と保守が含まれる場合、代金をどの約束へ配るかでが変わります。
商品と一年保守のが9万円と3万円、セット価格10万円なら、相対比3対1で商品、保守2.5万円へ配分する単純な例です。
、履行義務の識別、取引価格の算定、配分、充足に応じた収益認識という流れで整理します。値引きなどに特別な配分条件があれば、その指定を反映します。
契約書が一枚でも、が一つとは限りません。入金額全体を商品引渡し時の売上にすると、保守分の時期がずれることがあります。
外貨換算では、金銭債権債務の決算換算と、在外支店・在外子会社の財務諸表換算を分けます。在外子会社では資産・負債と資本で用いるが異なり、換算差額を当期の為替差損益と同じ扱いにはしません。では対象と手段の損益を同じ期に対応させます。
本支店会計では、同一企業内の本店・支店間残高を、を反映してから相殺します。株式会社の純資産では、株主からの払込資本と稼得した利益を区別し、やを性質に応じて表示します。
覚えるポイント
- 金融商品・債権債務:償却原価法の利息法は、期首帳簿価額に実効利子率を掛けた額と実際の利息受取額との差を調整します。区分・取得目的と適用条件を先に判断します。
- 棚卸資産・固定資産:減損は兆候、認識の判定、損失の測定を分けます。回収可能価額は正味売却価額と使用価値のいずれか高い方で、減損損失は戻し入れません。棚卸資産の収益性低下は正味売却価額まで切り下げます。
- リース取引:2026年度の従来基準でファイナンス・リースに該当する場合、資産と債務を認識し、支払額を元本返済と利息へ分けます。所有権移転の有無や適用基準を確認し、2027年度以降の新基準と混同しません。
- 引当金・退職給付:勤務による給付の増加、利息費用、年金資産の運用、拠出・支払いを区分して期末残高へつなぎます。引当金も将来支出なら何でも計上できるわけではありません。
- 税効果会計:一時差異を将来減算・加算に分類し、解消時期と適用税率を対応させます。永久差異は対象外で、繰延税金資産は回収可能性を確認します。損益以外の項目の税効果は計上先との対応も検討します。
- 収益認識・外貨・純資産ほか:契約の識別、履行義務の識別、取引価格の算定、配分、充足の順で収益を認識します。在外支店の換算差額は為替差損益、在外子会社は為替換算調整勘定です。自己株式は純資産から控除します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商業簿記・会計学 出題区分表(2022年度版、2026年度試験適用) ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:第173回1級商業簿記・会計学問題 ↗
- 日本商工会議所:第173回1級出題の意図・講評 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について