

減損会計とは
減損会計とは、固定資産が将来生み出す利益の見込みが下がったときに、帳簿価額を回収可能価額まで引き下げる会計処理です。
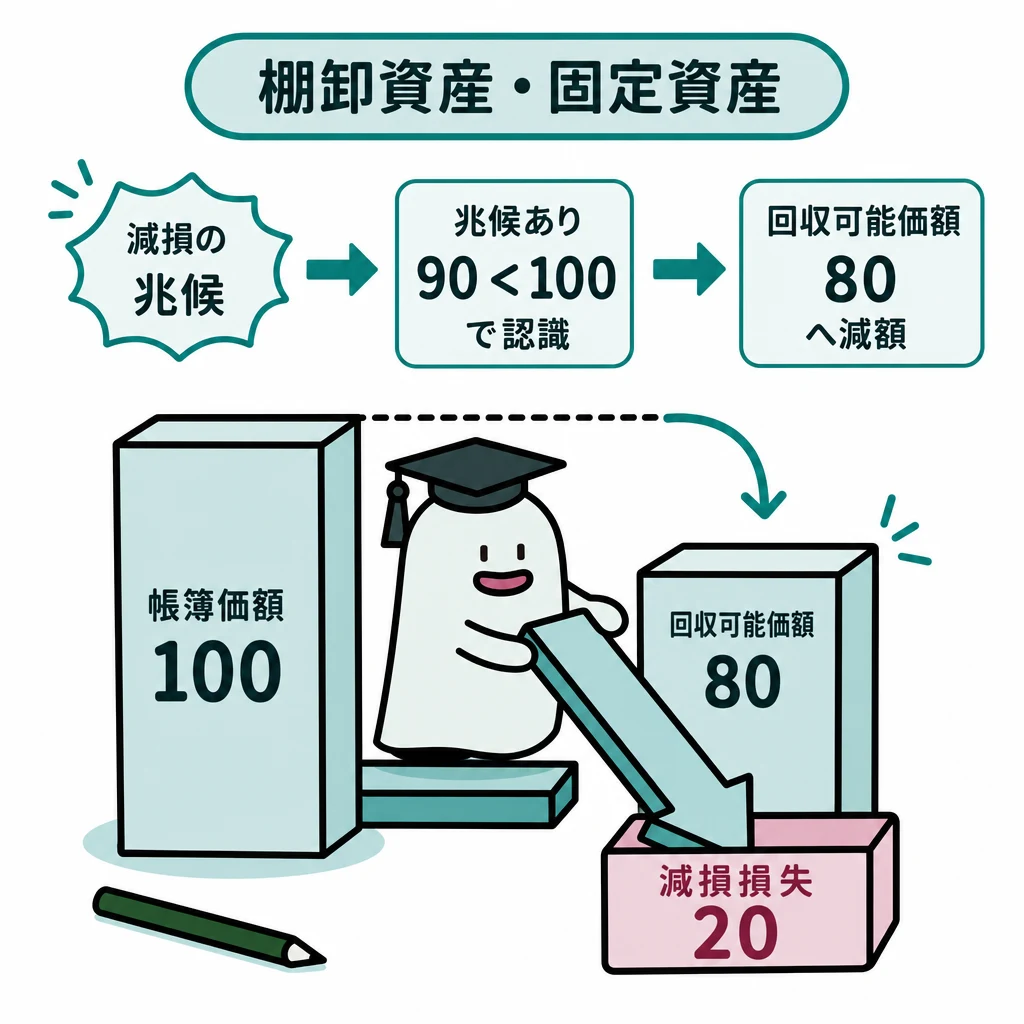
固定資産が当初の予定ほど稼げなくなったときは、帳簿価額をそのまま維持できるかを考えます。通常の減価償却とは別の確認です。
| 論点 | 判断・処理 |
|---|---|
| 棚卸減耗 | (帳簿数量−実地数量)×取得原価 |
| 棚卸評価損 | 実地数量×(取得原価−正味売却価額) |
| 減損の兆候 | 営業損益の継続的なマイナス、市場価格の著しい下落など |
| 減損の認識 | 割引前将来キャッシュフローが帳簿価額を下回るか判定 |
| 減損の測定 | 回収可能価額まで簿価を減額 |
| 共用資産・のれん | 原則としてより大きな単位で判定 |
基本の仕組み
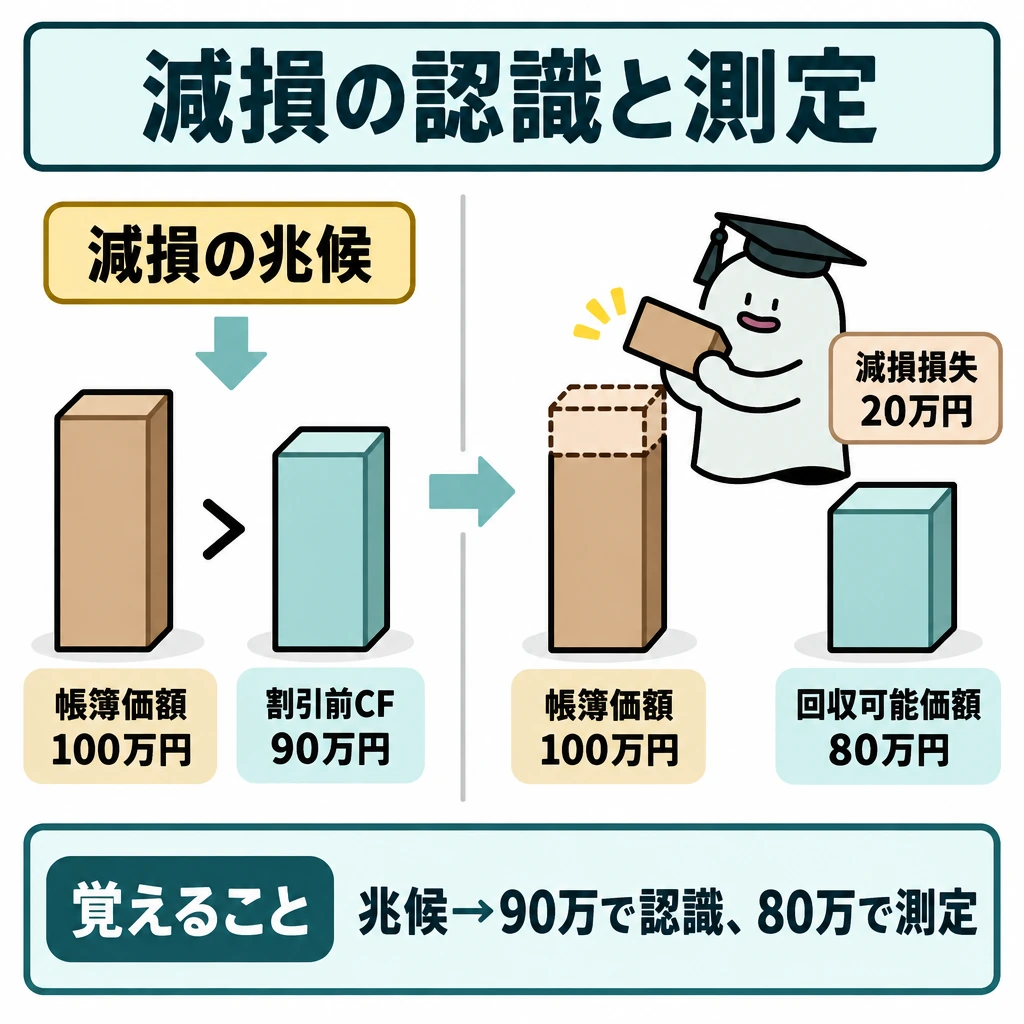
帳簿価額100万円の資産グループに減損の兆候があり、割引前将来キャッシュフロー90万円で認識要件を満たし、回収可能価額80万円なら減損損失は20万円です。
日本基準では、兆候、認識の判定、損失の測定を分けて進めます。回収可能価額は正味売却価額と使用価値のうち高い方です。
割引前将来キャッシュフローをそのまま減額後の帳簿価額にしてはいけません。認識の判定と測定に使う額は違います。
資産除去債務は、有形固定資産の取得・使用によって生じ、除去に関して法令や契約で要求される法律上の義務等です。将来の除去費用を現在価値へ割り引いて負債に計上し、同額を資産の取得原価に加えます。単に将来修理したいという予定は含めません。
減損の三段階と配分
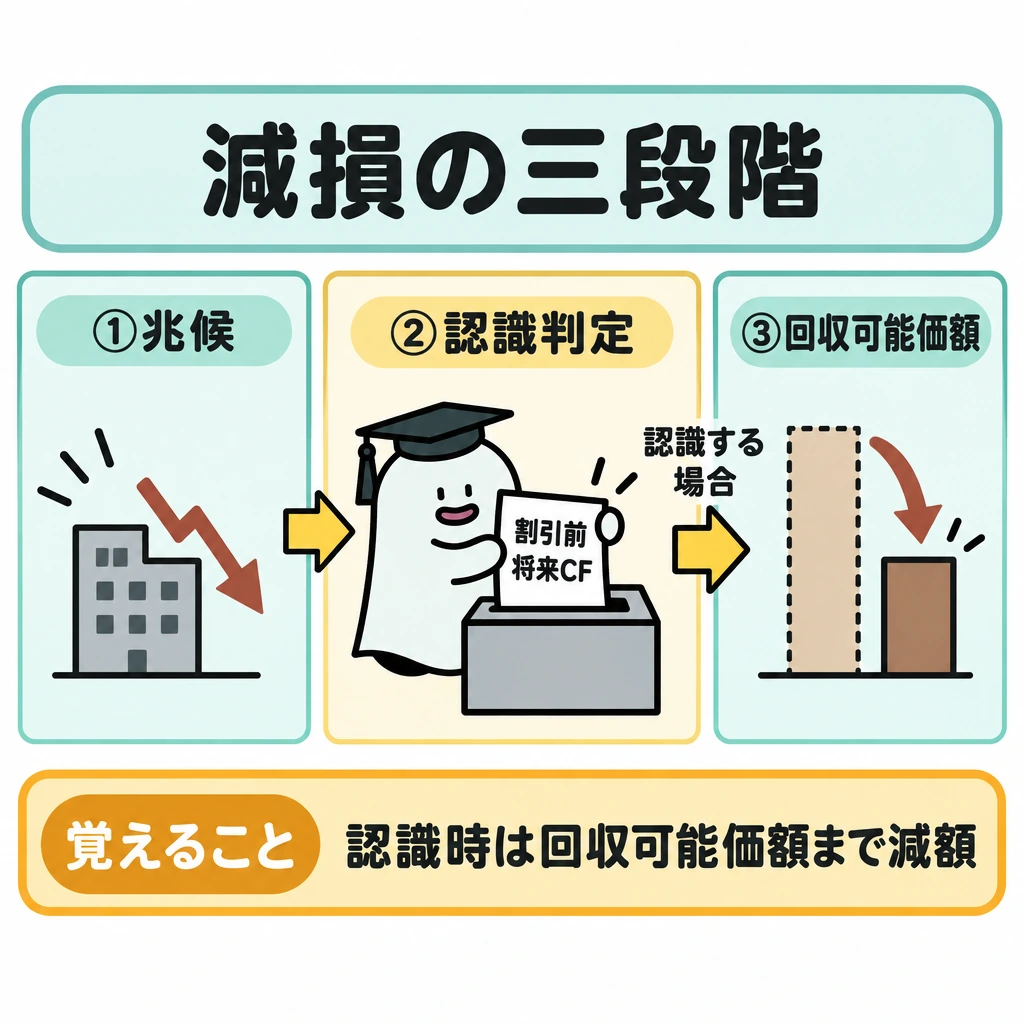
固定資産の減損は①兆候、②割引前将来キャッシュフローによる認識判定、③回収可能価額までの測定の順です。兆候の例は、営業活動から生じる損益やキャッシュ・フローが継続してマイナス(おおむね過去2期)、使用範囲・方法の回収可能価額を著しく低下させる変化、経営環境の著しい悪化、市場価格の著しい下落(おおむね50%程度以上)です。
認識判定に使う割引前将来キャッシュフローの見積期間は、主要な資産の経済的残存使用年数と20年のいずれか短い期間です。20年を超える場合は、21年目以降の見込額を20年経過時点の回収可能価額として加えます。使用価値の計算では将来キャッシュフローを現在価値へ割り引きます。
第173回会計学は、土地と2棟の建物からなる資産グループ、主要な資産、建物の将来の取替え、処分から生じるキャッシュ・フローを組み合わせて問いました。
資産グループの減損損失は、帳簿価額に基づく比例配分など合理的な方法で各資産へ配分します(第173回は減損処理前の帳簿価額に基づく方法を指定)。減損後は減額後の帳簿価額を基礎に減価償却を行い、減損損失の戻入れはしません。
共用資産やのれんは、原則として関連する複数の資産グループに共用資産・のれんを加えた、より大きな単位で減損を判定します。より大きな単位で増えた減損損失は、原則として共用資産・のれんに配分します。共用資産の帳簿価額を各資産グループに配分して判定する方法も認められています。
棚卸資産の評価損と売価還元法
棚卸資産は、期末の正味売却価額が取得原価より下落したとき、正味売却価額まで帳簿価額を切り下げます。前期の切下額を戻し入れる洗替え法と、戻し入れない切放し法は、品目ごとに選択できます。
収益性の低下による簿価切下額は原則として売上原価に計上し、製造に関連し不可避的に発生するものは製造原価に含めます。重要な事業部門の廃止や災害損失など臨時の事象に起因し、かつ多額なものは特別損失にします。数量不足の棚卸減耗損は、原価性があれば売上原価または販売費、原価性がなければ営業外費用または特別損失です。
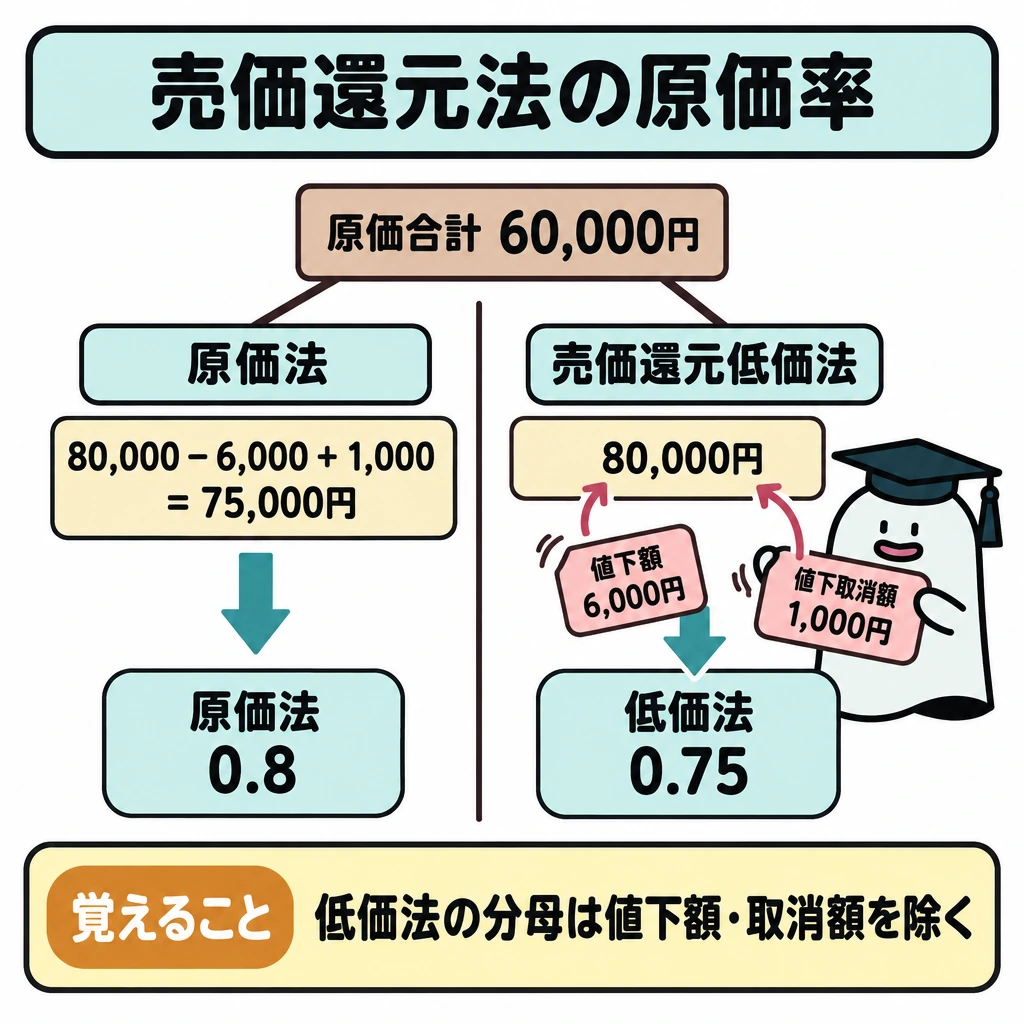
売価還元法では、期末商品の売価に原価率を掛けて原価を求めます。原価法の原価率は、原価合計を「期首売価+当期仕入原価+原始値入額+値上額−値上取消額−値下額+値下取消額」で割って求めます。売価還元低価法の原価率は、分母から値下額と値下取消額を除いて計算するので、原価法の原価率より低くなります。
例えば原価合計60,000円、値下関係を除く売価合計80,000円、値下額6,000円、値下取消額1,000円なら、原価法の原価率は60,000÷75,000=0.8、低価法の原価率は60,000÷80,000=0.75です。期末帳簿売価10,000円・実地売価9,600円なら、下表のとおり棚卸減耗損と商品評価損を分けます。
| 項目 | 計算 | 金額 |
|---|---|---|
| 棚卸減耗損 | (10,000円−9,600円)×0.8 | 320円 |
| 商品評価損 | 9,600円×(0.8−0.75) | 480円 |
| 貸借対照表の商品 | 9,600円×0.75 | 7,200円 |
資産除去債務の計算
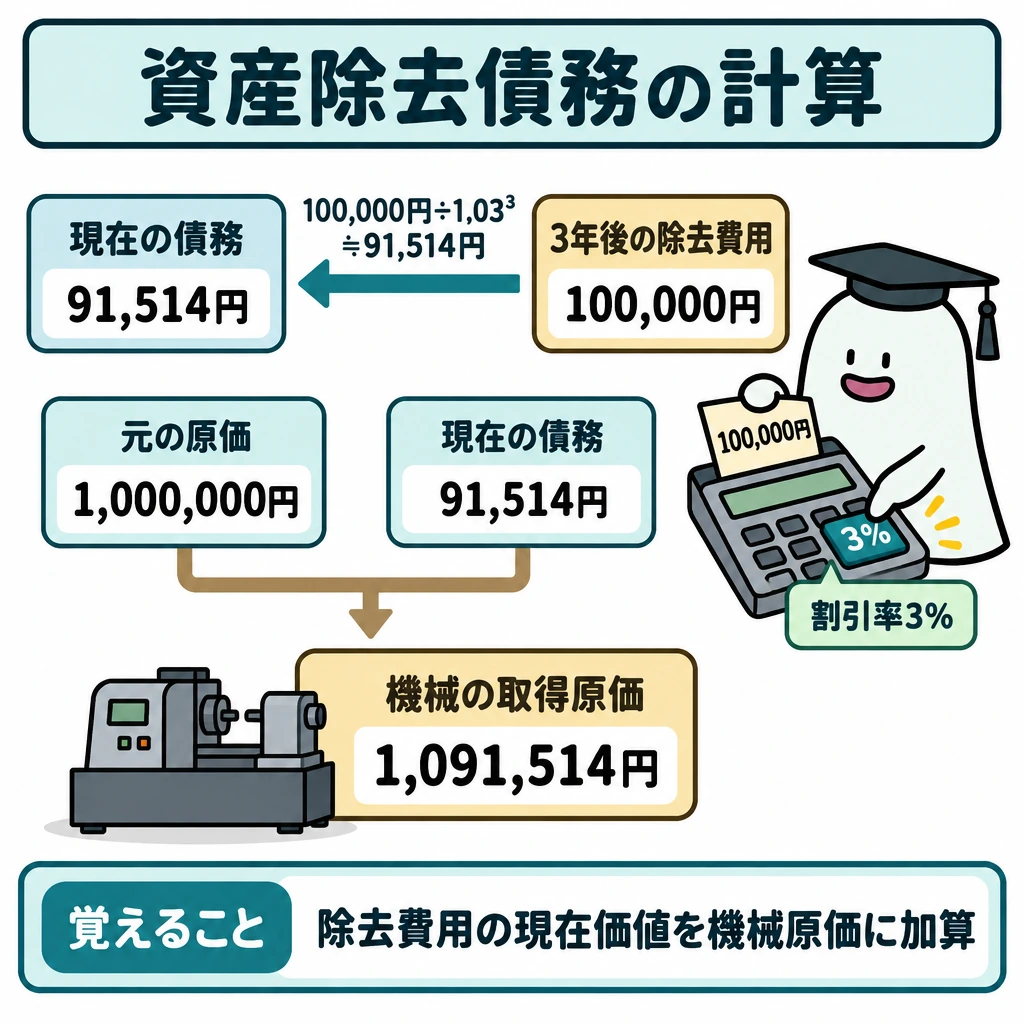
取得原価1,000,000円、耐用年数3年(残存価額ゼロ、定額法)の機械について、3年後の除去費用を100,000円、割引率を3%と見積もったとします。資産除去債務は100,000円÷1.03³≒91,514円で、機械の取得原価は1,091,514円です。
1年目末は、期首の資産除去債務に割引率を掛けた利息費用2,745円(時の経過による調整額)で負債を増やし、機械は1,091,514円÷3年=363,838円を減価償却します。利息費用は減価償却費と同じ区分(販売費及び一般管理費など)に表示します。
割引前の将来キャッシュ・フローの見積りが増えた場合は、増加分をその時点の割引率で割り引きます。減った場合は、負債計上時の割引率を使います。除去時に実際の支出と債務残高の差額が生じたら、履行差額として原則は減価償却費と同じ区分に計上します。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 機械 | 1,091,514円 | 現金 | 1,000,000円 |
| 資産除去債務 | 91,514円 | ||
| 利息費用 | 2,745円 | 資産除去債務 | 2,745円 |
| 減価償却費 | 363,838円 | 減価償却累計額 | 363,838円 |
試験に出る
- 減損は、兆候の判定、認識の判定、損失の測定の順に分けて考える。
- 認識の判定には割引前将来キャッシュフロー、測定には回収可能価額を使う。
- 回収可能価額は、正味売却価額と使用価値の高い方である。
- 認識判定と測定で使う金額が違う点が引っかけになる。
- 資産除去債務は、要件を満たす将来の除去義務を負債と資産原価で認識する。
- 減損損失は戻し入れない。共用資産・のれんは原則としてより大きな単位で減損を判定する。
- 棚卸資産の収益性低下による簿価切下額は原則として売上原価に含め、臨時かつ多額なら特別損失とする。
重要な言葉
- 減損会計
- 固定資産の帳簿価額を回収可能価額まで引き下げる会計処理。
- 回収可能価額
- 正味売却価額と使用価値のうち高い方の金額。
- 資産除去債務
- 資産の使用に伴う将来の除去等の義務。負債と対応する資産原価を認識する。
- 割引前将来キャッシュフロー
- 減損の認識を判定するときに使う、割り引く前の将来キャッシュフロー。
- 使用価値
- 資産または資産グループの継続的使用と使用後の処分から生じると見込まれる将来キャッシュ・フローの現在価値。
- 正味売却価額
- 資産または資産グループの時価から処分費用見込額を控除した額。
確認問題
確かめよう損失は100−90=10万円?
20万円。測定は回収可能価額80万円に基づきます。
減損の認識判定には回収可能価額を使う。
回収可能価額は正味売却価額と使用価値の高い方である。
帳簿価額100万円、割引前キャッシュフロー90万円、回収可能価額80万円のときの減損損失は?
回収可能価額の求め方は?
固定資産が当初の予定ほど稼げなくなったときは、をそのまま維持できるかを考えます。通常のとは別の確認です。
帳簿価額100万円の資産グループにがあり、割引前将来キャッシュフロー90万円で認識要件を満たし、回収可能価額80万円なら減損損失はです。
日本基準では、兆候、認識の判定、損失の測定を分けて進めます。は正味売却価額と使用価値のうち高い方です。
をそのまま減額後の帳簿価額にしてはいけません。認識の判定とに使う額は違います。
は、有形固定資産の取得・使用によって生じ、除去に関して法令や契約で要求される法律上の義務等です。将来の除去費用をへ割り引いて負債に計上し、同額を資産の取得原価に加えます。単に将来修理したいという予定は含めません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商業簿記・会計学 出題区分表(2022年度版、2026年度試験適用) ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:第173回1級商業簿記・会計学問題 ↗
- 日本商工会議所:第173回1級出題の意図・講評 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について