

税効果会計とは
税効果会計とは、会計上の利益と税務上の課税所得の差を調整し、将来の税金への影響を資産や負債に反映する会計処理です。
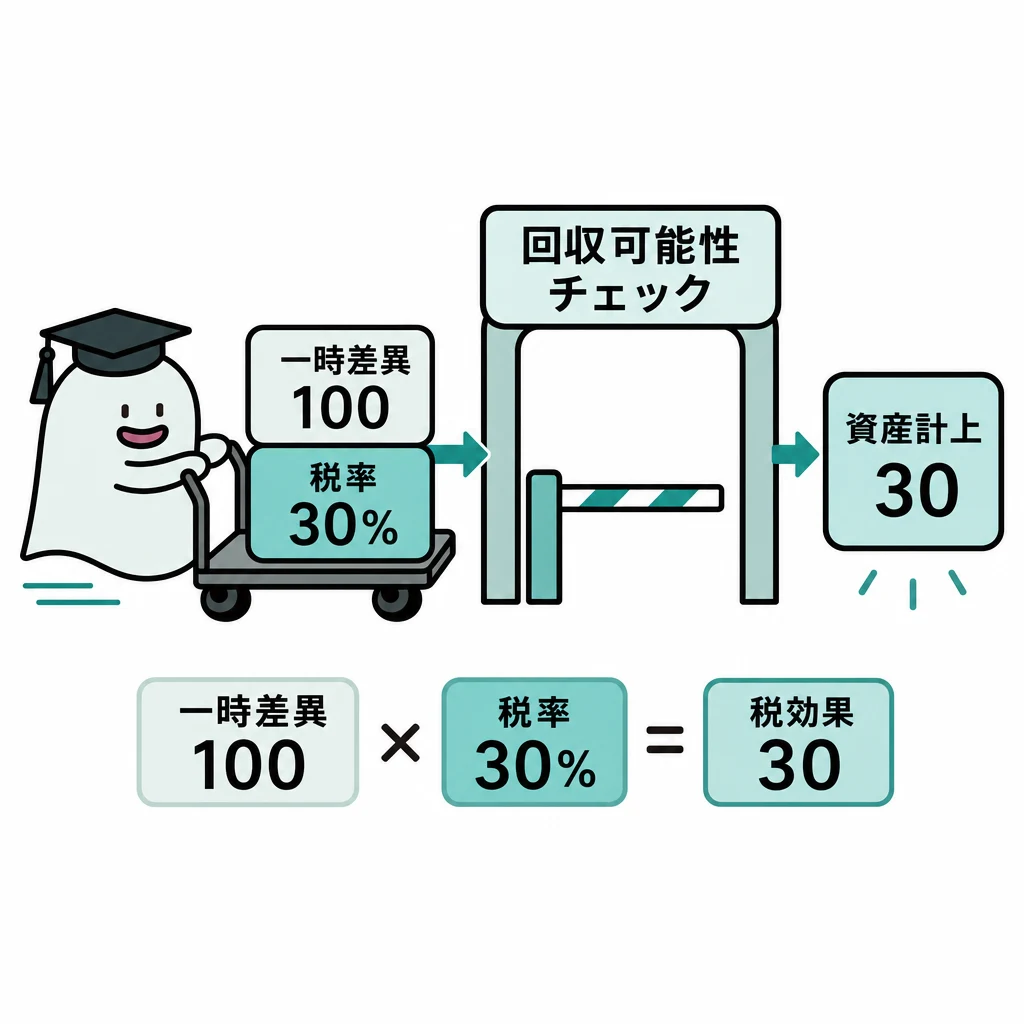
税務で後から損金にできる差があっても、将来の税金を減らせなければ資産の回収を見込めません。認識額の根拠を考えます。
| 論点 | 判断・処理 |
|---|---|
| 将来減算 | 繰延税金資産。回収可能性を確認 |
| 将来加算 | 繰延税金負債 |
| 永久差異 | 税効果を認識しない |
| 評価差額等 | 税効果を評価差額から直接控除し、法人税等調整額を通さない |
| 連結の未実現利益 | 繰延法。売却元の税率で計上し、税率変更で再計算しない |
基本の仕組み
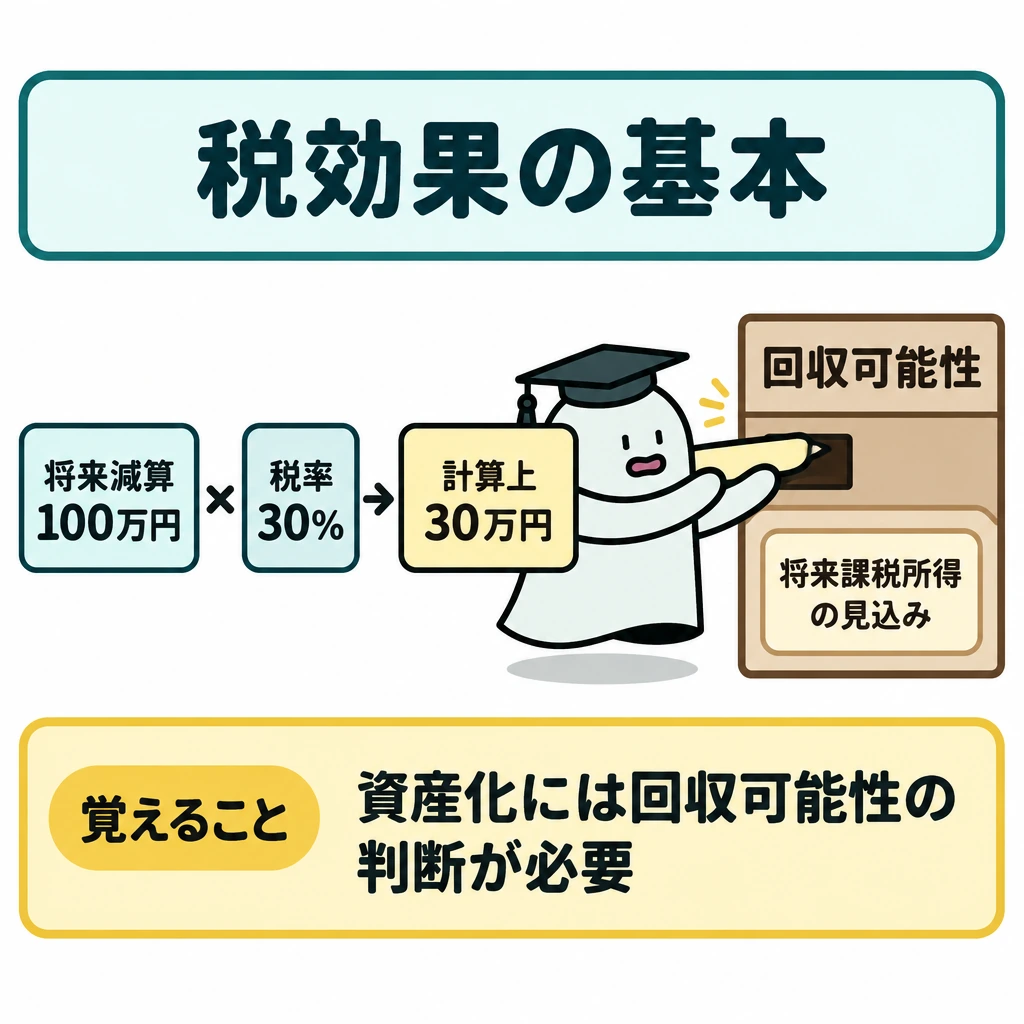
将来減算一時差異100万円、税率30%なら、計算上の税効果は30万円です。ただし、利用できる将来課税所得などの見込みに応じて回収可能性を判断します。
一時差異を将来減算・加算に分類し、解消時期と適用税率を対応させます。損益以外へ計上した項目の税効果は、その計上先との対応も検討します。
差異の総額に税率を掛ければ、常に全額が資産になるわけではありません。永久差異は対象外で、回収可能性の制約もあります。
将来減算・加算と計上先
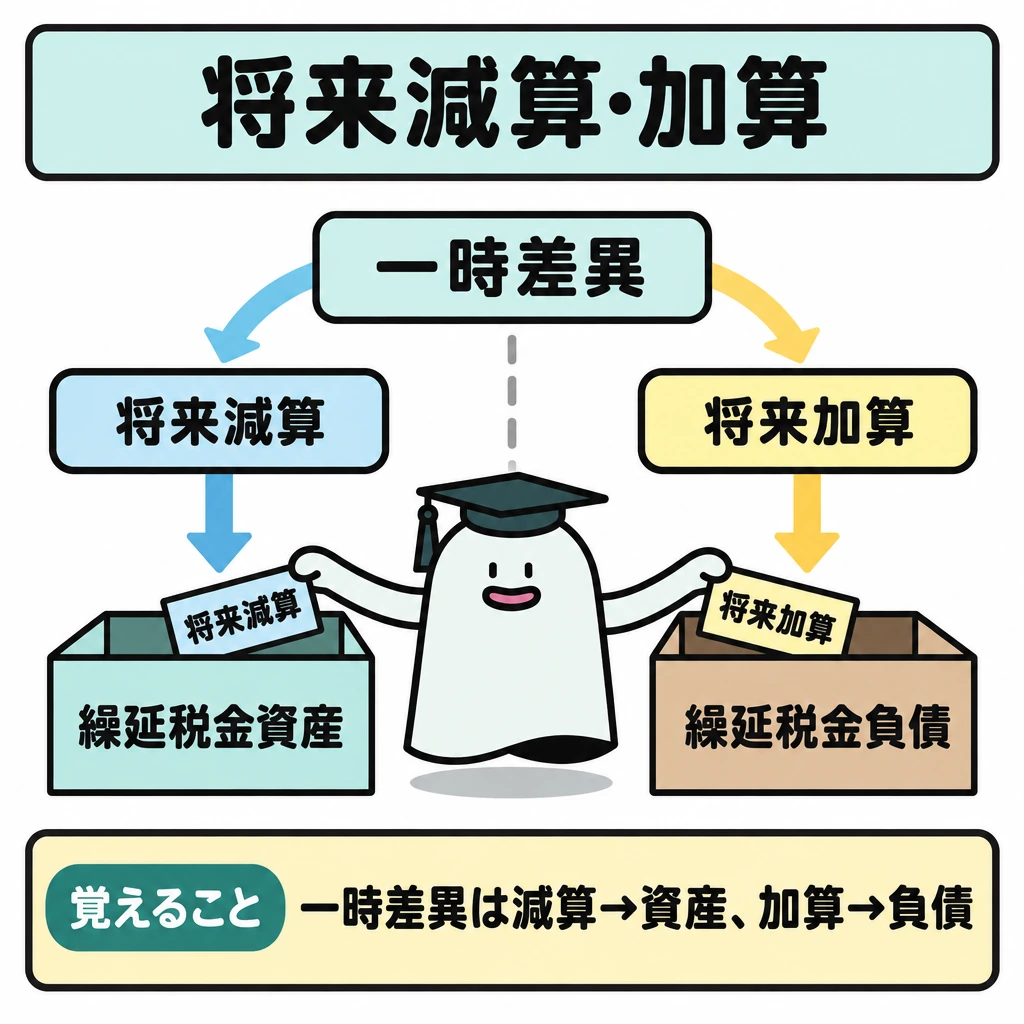
会計と税務の一時差異を、将来減算なら繰延税金資産、将来加算なら繰延税金負債へ結び付けます。貸倒引当金の損金算入限度超過額や減価償却超過額は将来減算、圧縮積立金などは将来加算の例です。永久差異には税効果を認識しません。
期末の繰延税金資産・負債は、一時差異が解消する期に適用される税率(決算日までに成立した税法による)で測定し、繰延税金資産は回収可能性を確認します。前期末残高との差額が当期の税効果です。ただし、その他有価証券評価差額金など純資産に直接計上した項目の税効果は、法人税等調整額に入れません。
例えばその他有価証券の評価差益100万円、税率30%なら、(借)その他有価証券100万円(貸)繰延税金負債30万円・その他有価証券評価差額金70万円です。貸借対照表では、繰延税金資産は投資その他の資産、繰延税金負債は固定負債に表示し、同じ納税主体の資産と負債は相殺して表示します。
第173回会計学は、貸倒・減価償却・連結会社間の未実現利益、圧縮積立金、その他有価証券評価差額金に加え、前期末と当期末で見積った税率の変化(35%から30%)を組み合わせました。資産負債法の一時差異は期末の新税率で測り直しますが、未実現利益は繰延法なので売却元の売却年度の税率のままです。各差異の増減、税率変更、損益計上か純資産計上かを別表で追います。
試験に出る
- 一時差異は将来減算と将来加算に分けて考える。
- 将来減算一時差異に税率を掛けた額が、税効果の計算上の金額になる。
- 繰延税金資産は、将来課税所得の見込みなどから回収可能性を判断する。
- 永久差異は税効果会計の対象外である。
- 損益以外へ計上した項目は、税効果の計上先も対応させる。
- 連結会社間の未実現利益の消去に係る税効果は繰延法で、売却元の売却年度の税率を使い、税率変更で再計算しない。
重要な言葉
- 税効果会計
- 会計上の利益と課税所得の差から、将来の税金への影響を資産・負債に反映する処理。
- 一時差異
- 会計上の資産・負債と税務上の金額との差で、将来に解消するもの。
- 回収可能性
- 繰延税金資産が将来の税金を減らす効果を発揮できるかどうかの見込み。
- 法人税等調整額
- 繰延税金資産・負債の当期増減のうち損益に対応する額。資産が増えれば税金費用を減らす。
- 将来加算一時差異
- 解消するときに課税所得を増やす一時差異。繰延税金負債の対象になる。
確認問題
確かめよう将来減算差異100万円の理論上の税効果は?
30万円。ただし計上額は回収可能性を確認します。
永久差異は税効果会計の対象になる。
繰延税金資産の計上額は、回収可能性を判断して決める。
その他有価証券の評価差益に係る税効果は、法人税等調整額ではなく、繰延税金負債とその他有価証券評価差額金で処理する。
将来減算一時差異100万円、税率30%のとき、計算上の税効果は?
税効果会計の対象にならないのは?
期首の繰延税金資産30万円、期末の将来減算一時差異120万円、税率30%のとき、法人税等調整額はどうなるか(回収可能性に問題はない)。
税務で後から損金にできる差があっても、将来の税金を減らせなければ資産の回収を見込めません。認識額のを考えます。
100万円、税率30%なら、計算上の税効果はです。ただし、利用できる将来課税所得などの見込みに応じて回収可能性を判断します。
を将来減算・加算に分類し、解消時期と適用税率を対応させます。損益以外へ計上した項目の税効果は、その計上先との対応も検討します。
差異の総額に税率を掛ければ、常に全額が資産になるわけではありません。は対象外で、回収可能性の制約もあります。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商業簿記・会計学 出題区分表(2022年度版、2026年度試験適用) ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:第173回1級商業簿記・会計学問題 ↗
- 日本商工会議所:第173回1級出題の意図・講評 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について