

退職給付債務とは
退職給付債務とは、従業員が過去に働いた分に対して将来支払うと見込まれる退職給付の、現在価値による総額です。
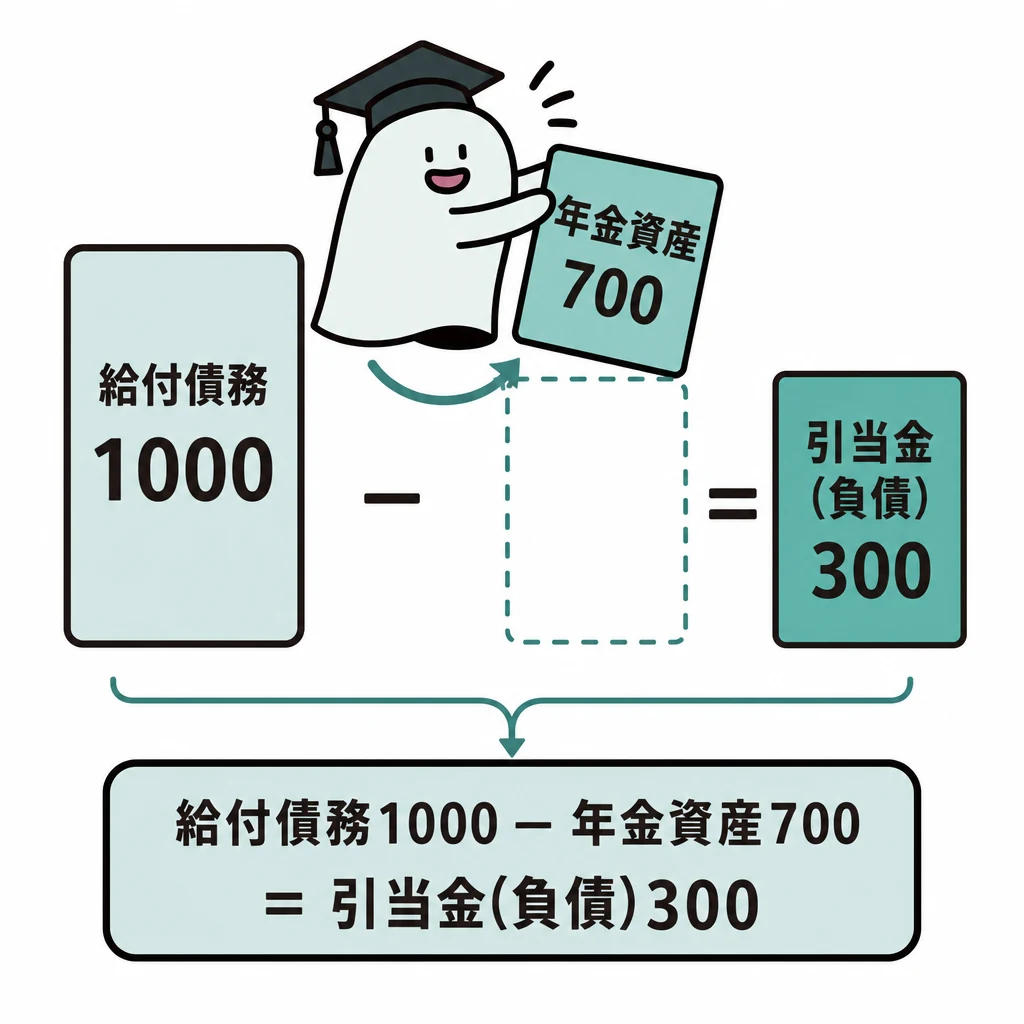
将来支払う退職給付も、従業員が働いた期間に対応して負担を認識します。将来の支払いを現在価値に直して考えます。
| 論点 | 判断・処理 |
|---|---|
| 退職給付債務 | 勤務費用・利息費用・給付支払・差異を反映 |
| 年金資産 | 期待運用収益・拠出・給付支払・運用差異を反映 |
| 退職給付費用 | 勤務費用+利息費用−期待運用収益±差異等の費用処理額 |
| 個別 | 未認識項目を控除・加算した退職給付引当金 |
| 連結 | 退職給付に係る負債と、退職給付に係る調整額(その他の包括利益) |
基本の仕組み
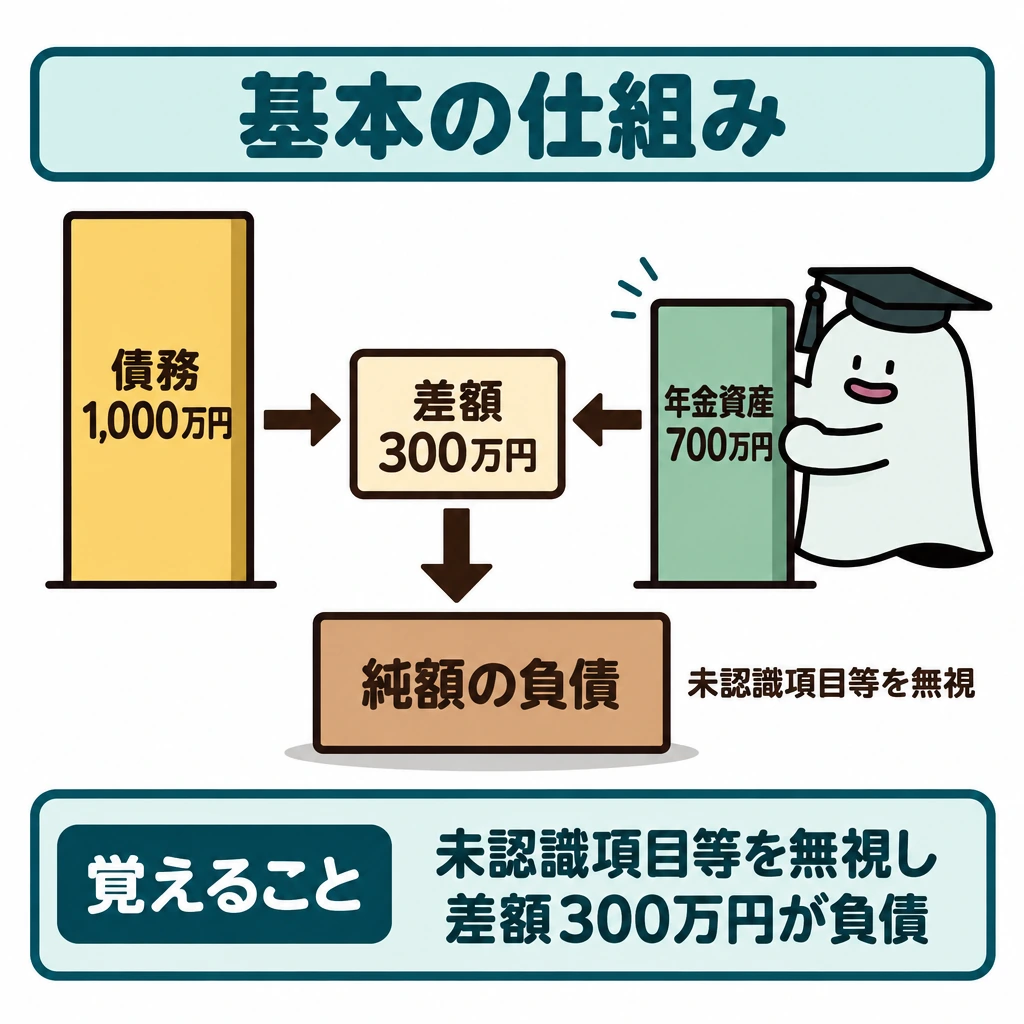
退職給付債務1,000万円、年金資産700万円で、未認識項目などを無視する単純な条件なら、差額300万円が純額の負債になります。
勤務による給付の増加、利息費用、年金資産の運用、拠出・支払いを区分して期末残高へつなぎます。引当金も、将来支出であれば何でも計上できるわけではありません。
個別と連結で、未認識項目の扱いが異なる場合があります。債務と積立資産を混同せず、資料の計上対象を確認します。
退職給付債務・年金資産・差異
退職給付債務は期首残高に勤務費用・利息費用を加え、給付支払額を控除し、数理計算上の差異を反映します。年金資産は期首残高に期待運用収益と掛金拠出額を加え、年金基金からの給付支払額を控除し、実際運用収益との差を反映します。
退職給付費用は、勤務費用+利息費用−期待運用収益±数理計算上の差異・過去勤務費用の費用処理額です。数理計算上の差異と過去勤務費用は、平均残存勤務期間以内の一定年数で定額法または定率法により費用処理します。数理計算上の差異は発生の翌期から処理を始めることもできます。
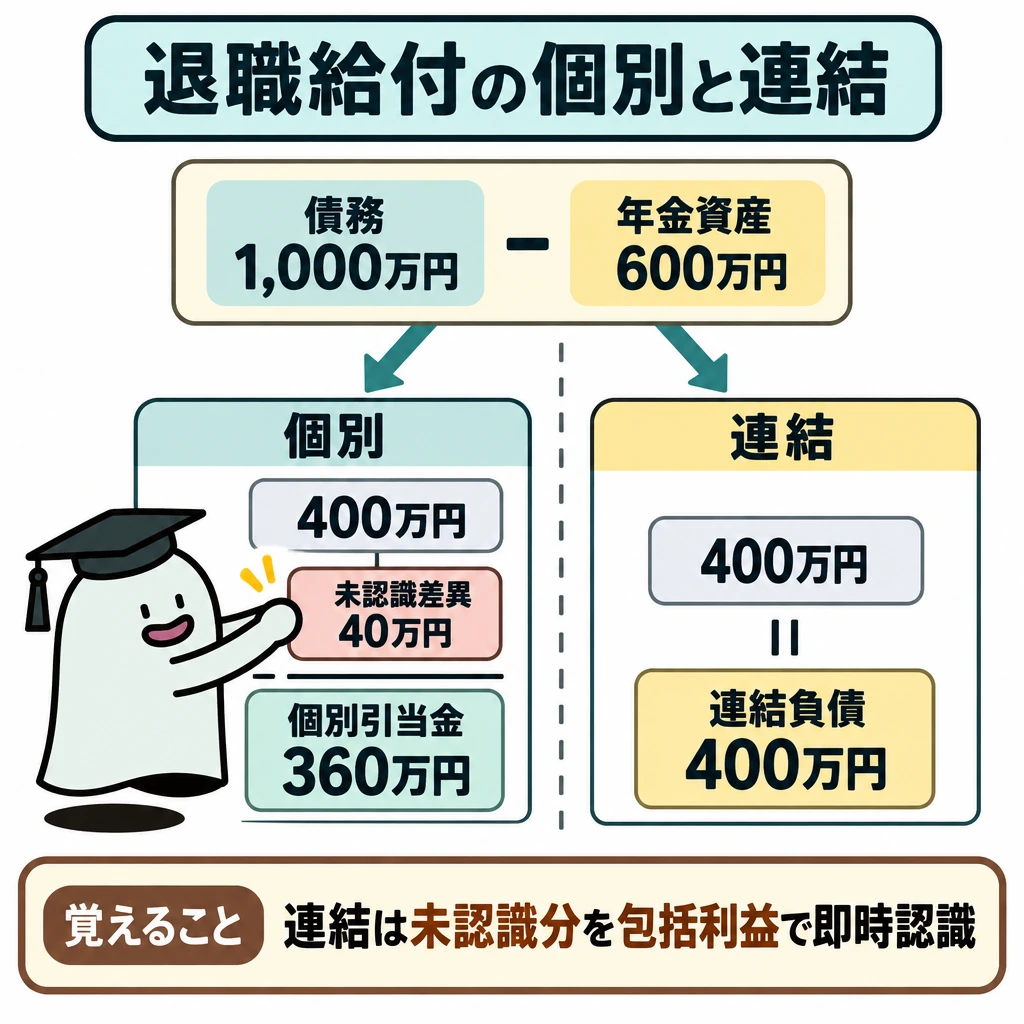
例えば期首の退職給付債務1,000万円、年金資産600万円、前期末に発生した未認識の不利差異40万円(翌期から10年で定額法)なら、期首の退職給付引当金は360万円です。勤務費用50万円、割引率2%、長期期待運用収益率3%なら、当期の退職給付費用は50+20−18+4=56万円です。掛金30万円を拠出すると、期末の引当金は360+56−30=386万円です。
第173回会計学は親・子会社の退職給付資料から、個別財務諸表の退職給付引当金と連結財務諸表の退職給付に係る負債・その他の包括利益を区別させました。連結では未認識項目をその他の包括利益(退職給付に係る調整額)を通して即時に認識するため、個別の引当金を単純に合算して連結残高にしません。上の例なら連結の退職給付に係る負債は1,000−600=400万円です。
引当金一般は、将来の特定の費用・損失であること、発生が当期以前の事象に起因すること、発生の可能性が高いこと、金額を合理的に見積もれることの4要件を確認します。賞与、製品保証、修繕、訴訟、退職給付はそれぞれ原因と見積り方が異なります。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 退職給付費用 | 56万円 | 退職給付引当金 | 56万円 |
| 退職給付引当金 | 30万円 | 現金 | 30万円 |
試験に出る
- 退職給付債務は、従業員が働いた期間に対応して認識する。
- 退職給付債務と年金資産の差額が、純額の負債や資産になる。
- 勤務費用・利息費用・年金資産の運用を区分して期末残高につなぐ。
- 引当金は、将来の特定の費用・損失で、発生が当期以前の事象に起因し、発生の可能性が高く、金額を合理的に見積もれる場合に計上する。
- 個別と連結で未認識項目の扱いが異なる点に注意する。
- 数理計算上の差異・過去勤務費用は、平均残存勤務期間以内の一定年数で費用処理する(遅延認識)。
重要な言葉
- 退職給付債務
- 従業員が過去に働いた分に対して将来支払う、退職給付の現在価値。
- 年金資産
- 退職給付の支払いに備えて積み立て・運用している資産。
- 勤務費用
- 当期の勤務によって増加した退職給付債務の部分。
- 利息費用
- 期首の退職給付債務に割引率を掛けて求める、時の経過による債務の増加額。
- 数理計算上の差異
- 年金資産の期待運用収益と実際の運用成果の差や、退職給付債務の見積数値と実績との差、見積数値の変更による差。
- 過去勤務費用
- 退職給付水準の改訂等によって生じた退職給付債務の増加または減少部分。
確認問題
確かめよう債務1,000万円を年金資産と同じ意味で読める?
いいえ。債務は約束した給付、資産は準備した運用資産です。
退職給付債務と年金資産の差額は、純額の負債または資産として扱う。
引当金は、将来支出であれば金額の見積りなしで何でも計上できる。
個別財務諸表では、未認識の数理計算上の差異(不利差異)がある場合、退職給付引当金は退職給付債務から年金資産を控除した額より小さくなる。
退職給付債務1,000万円、年金資産700万円のとき、純額でいくらの負債か。
年金資産はどちらを表すか。
勤務費用50万円、利息費用20万円、期待運用収益18万円、数理計算上の差異の費用処理額4万円のとき、退職給付費用はいくらか。
将来支払うも、従業員が働いた期間に対応して負担を認識します。将来の支払いをに直して考えます。
1,000万円、700万円で、未認識項目などを無視する単純な条件なら、差額300万円が純額の負債になります。
勤務による給付の増加、利息費用、年金資産の運用、拠出・支払いを区分して期末残高へつなぎます。も、将来支出であれば何でも計上できるわけではありません。
個別と連結で、未認識項目の扱いが異なる場合があります。債務と積立資産を混同せず、資料のを確認します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商業簿記・会計学 出題区分表(2022年度版、2026年度試験適用) ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:第173回1級商業簿記・会計学問題 ↗
- 日本商工会議所:第173回1級出題の意図・講評 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について