

償却原価法とは
償却原価法とは、債券などの取得価額と額面の差額を金利の調整とみなし、満期までの期間に配分する会計処理です。
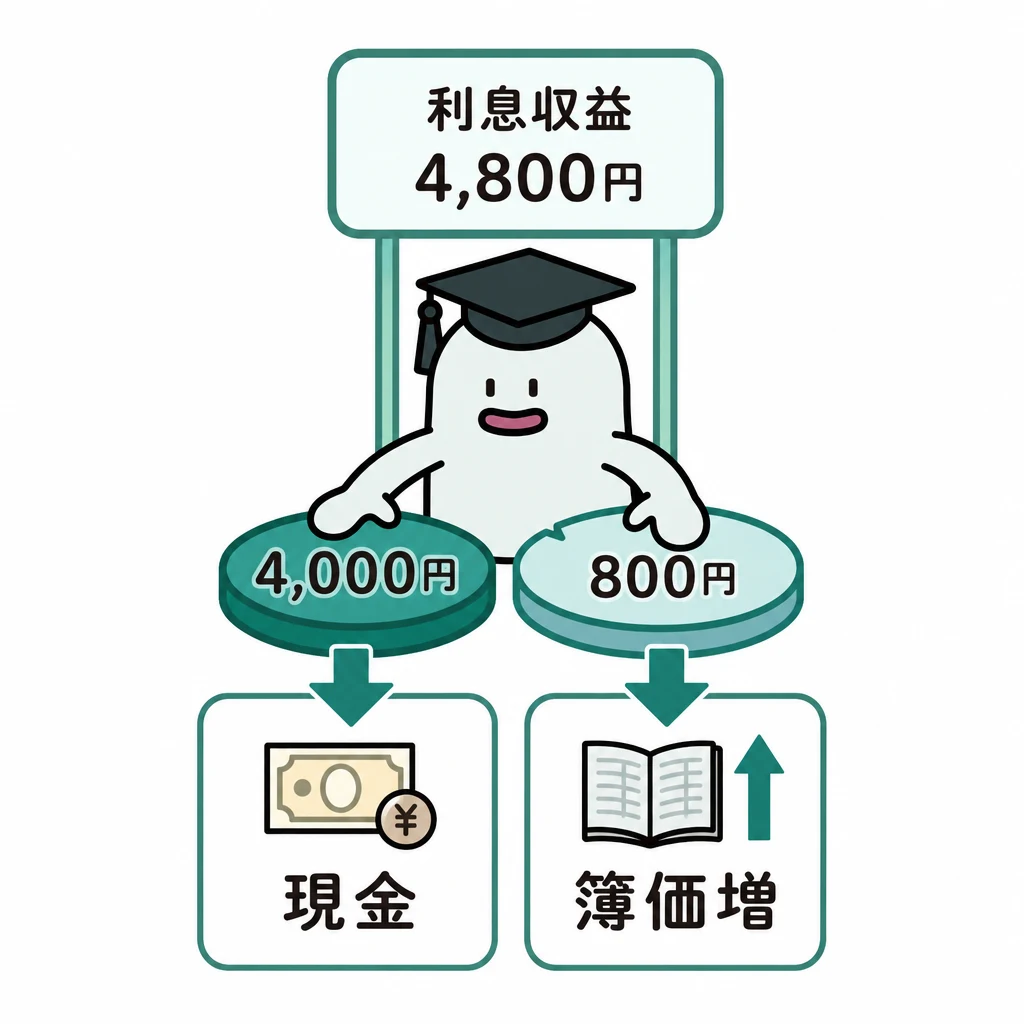
額面より安く買った債券では、受け取る利息だけでなく満期までの差額も収益に関わります。時間の経過に応じた配分を考えます。
| 論点 | 判断・処理 |
|---|---|
| 売買目的有価証券 | 時価評価。評価差額は当期の損益 |
| 満期保有目的債券 | 償却原価法(利息法または定額法) |
| 子会社株式・関連会社株式 | 取得原価 |
| その他有価証券 | 時価評価。評価差額は純資産(部分純資産直入法では評価差損のみ当期の損失) |
| 時価が著しく下落した有価証券 | 回復見込みがあると認められなければ時価まで減額し当期の損失 |
| 債権 | 区分ごとに貸倒見積高を算定 |
基本の仕組み
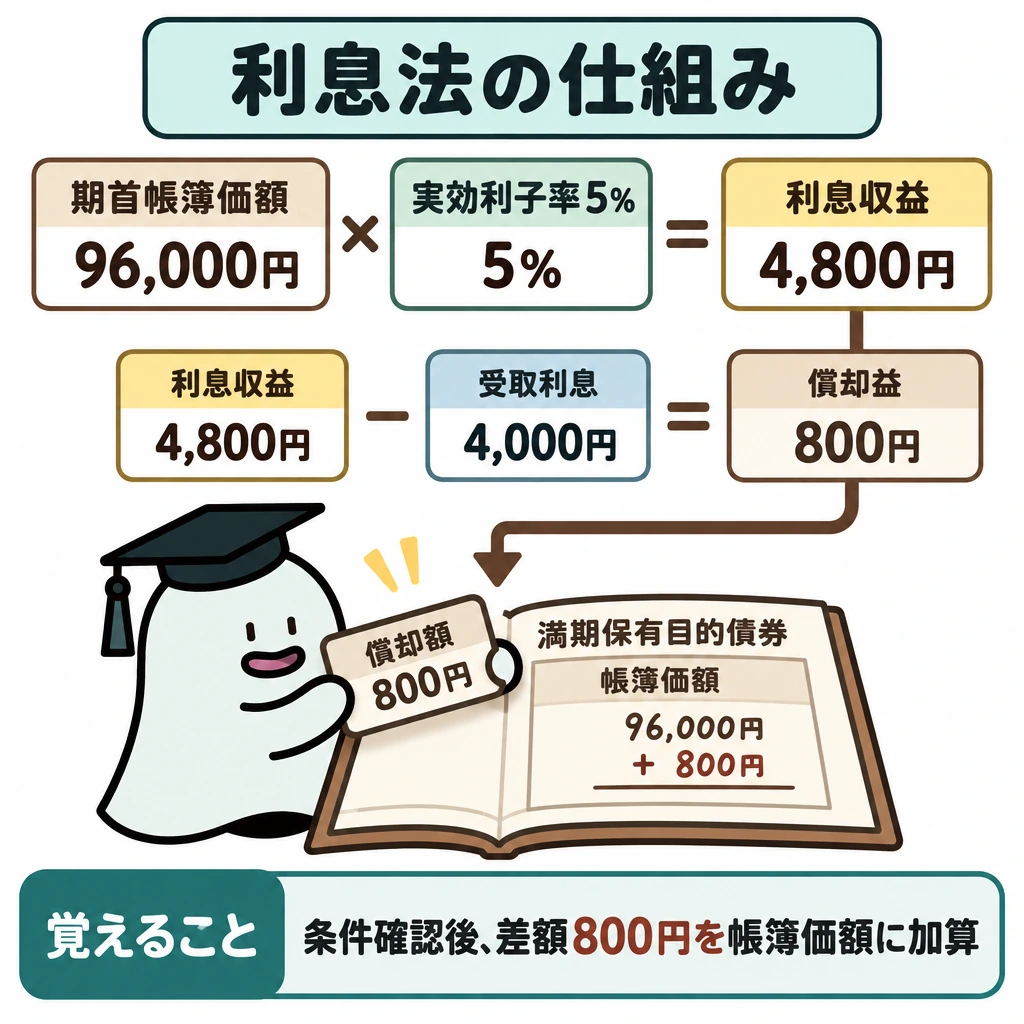
帳簿価額96,000円、実効利子率5%、当期受取利息4,000円なら、利息法による利息収益は4,800円で、差額800円を帳簿価額へ加えます。
この例の利払日の仕訳は下表のとおりです。現金で受け取る4,000円と利息収益4,800円の差額800円が償却額で、満期保有目的債券の帳簿価額を増やします。
償却原価法の利息法は、期首帳簿価額に実効利子率を掛けた額と、実際の利息受取額との差を調整します。区分・取得目的と適用条件を先に判断します。
額面に実効利子率を掛けないよう注意します。表面利率による現金利息と、実効利子率による期間収益は別のものです。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 現金 | 4,000円 | 有価証券利息 | 4,800円 |
| 満期保有目的債券 | 800円 |
保有目的と有価証券の期末評価
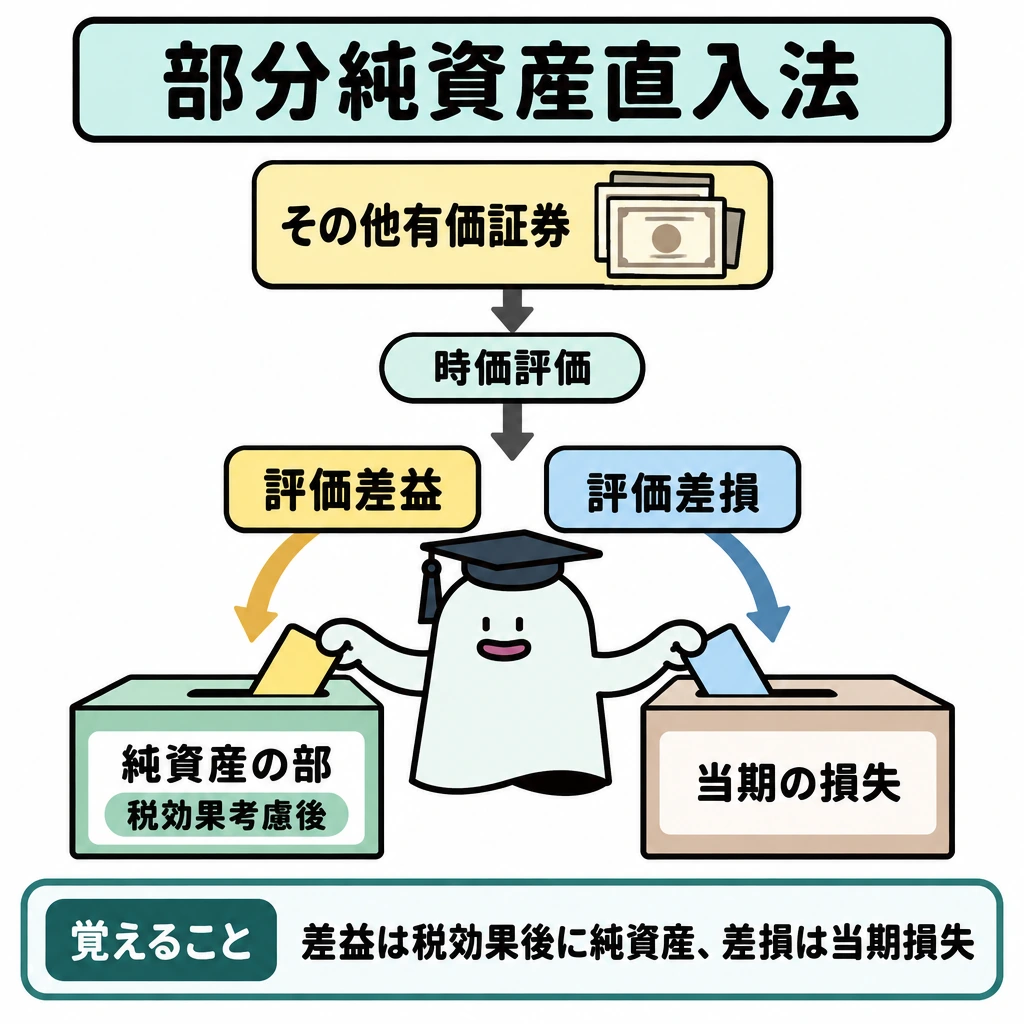
有価証券はまず保有目的を判定します。売買目的有価証券は時価で評価し、評価差額を当期の損益にします。満期保有目的の債券は、取得差額が金利の調整と認められれば償却原価法で評価します。子会社株式・関連会社株式は取得原価で評価します。
その他有価証券は時価で評価し、原則の全部純資産直入法では評価差額の合計を純資産の部(その他有価証券評価差額金)に計上します。部分純資産直入法では、評価差益は純資産の部へ、評価差損は当期の損失にします。純資産に計上する評価差額は税効果を考慮した後の額です。
売買目的以外の有価証券の時価が著しく下落し、回復する見込みがあると認められない場合は、時価で評価して評価差額を当期の損失(減損)にします。時価がおおむね50%程度以上下落した場合は「著しく下落した」に当たります。市場価格のない株式等は、発行会社の財政状態の悪化で実質価額が著しく低下したときに相当の減額をします。減損後の金額が翌期首の取得原価となり、洗替えはしません。
貸倒見積高の算定
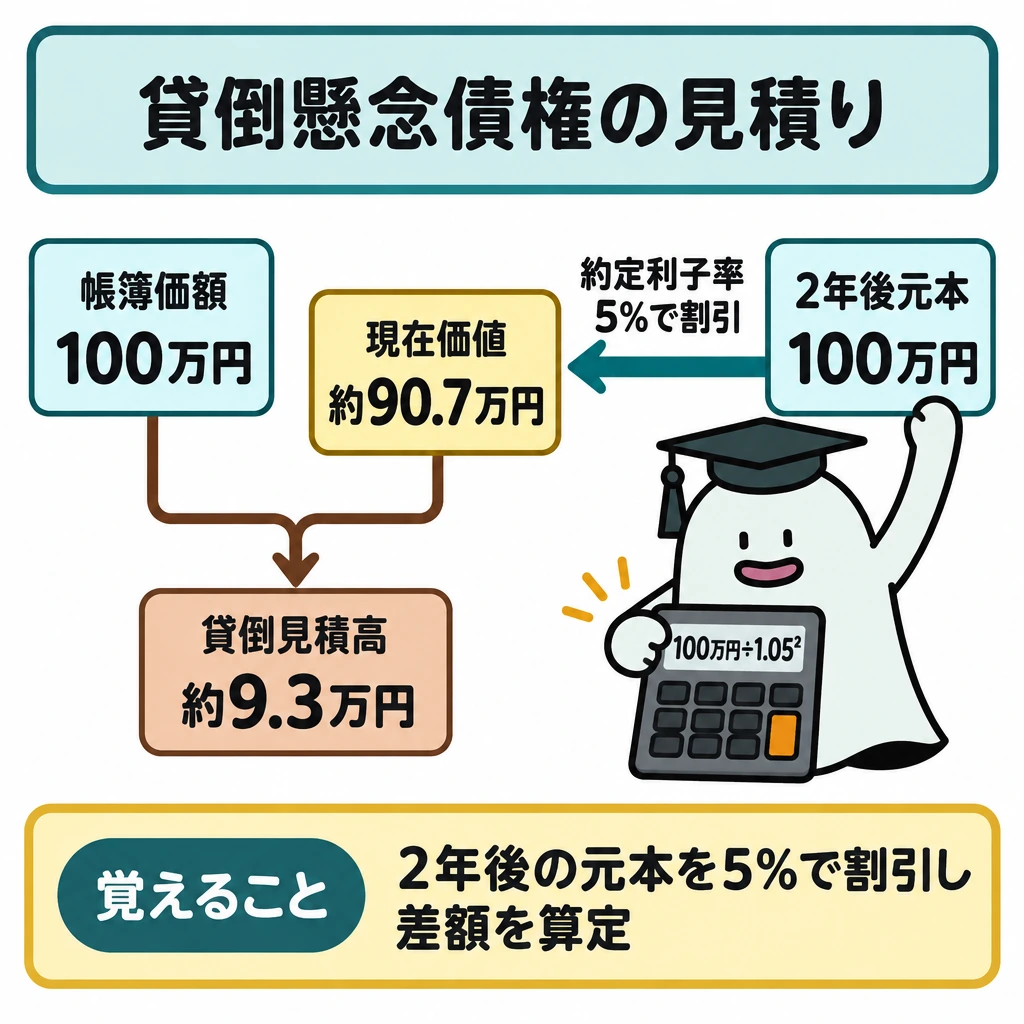
債権は、債務者の財政状態に応じて一般債権・貸倒懸念債権・破産更生債権等に区分し、区分ごとに貸倒見積高を算定します。一般債権は過去の貸倒実績率などで、債権全体またはグループ単位に見積もります。
貸倒懸念債権は、財務内容評価法とキャッシュ・フロー見積法のどちらかを債権の状況に応じて適用します。例えば帳簿価額100万円の貸付金について、条件緩和で利息を免除し2年後に元本100万円だけを受け取ることになり、当初の約定利子率が5%なら、現在価値は100万円÷1.05²≒90.7万円です。帳簿価額との差額約9.3万円が貸倒見積高です。
破産更生債権等は、債権額から担保の処分見込額と保証による回収見込額を控除した残額の全額を貸倒見積高とします。貸借対照表では、1年以内に回収されないことが明らかなものは投資その他の資産に表示します。
| 債権の区分 | 貸倒見積高の算定方法 |
|---|---|
| 一般債権 | 貸倒実績率法 |
| 貸倒懸念債権 | 財務内容評価法(債権額−担保・保証の回収見込額に財政状態等を考慮)またはキャッシュ・フロー見積法(帳簿価額−約定利子率による将来キャッシュ・フローの現在価値) |
| 破産更生債権等 | 債権額−担保・保証の回収見込額(残額の全額) |
デリバティブとヘッジ会計
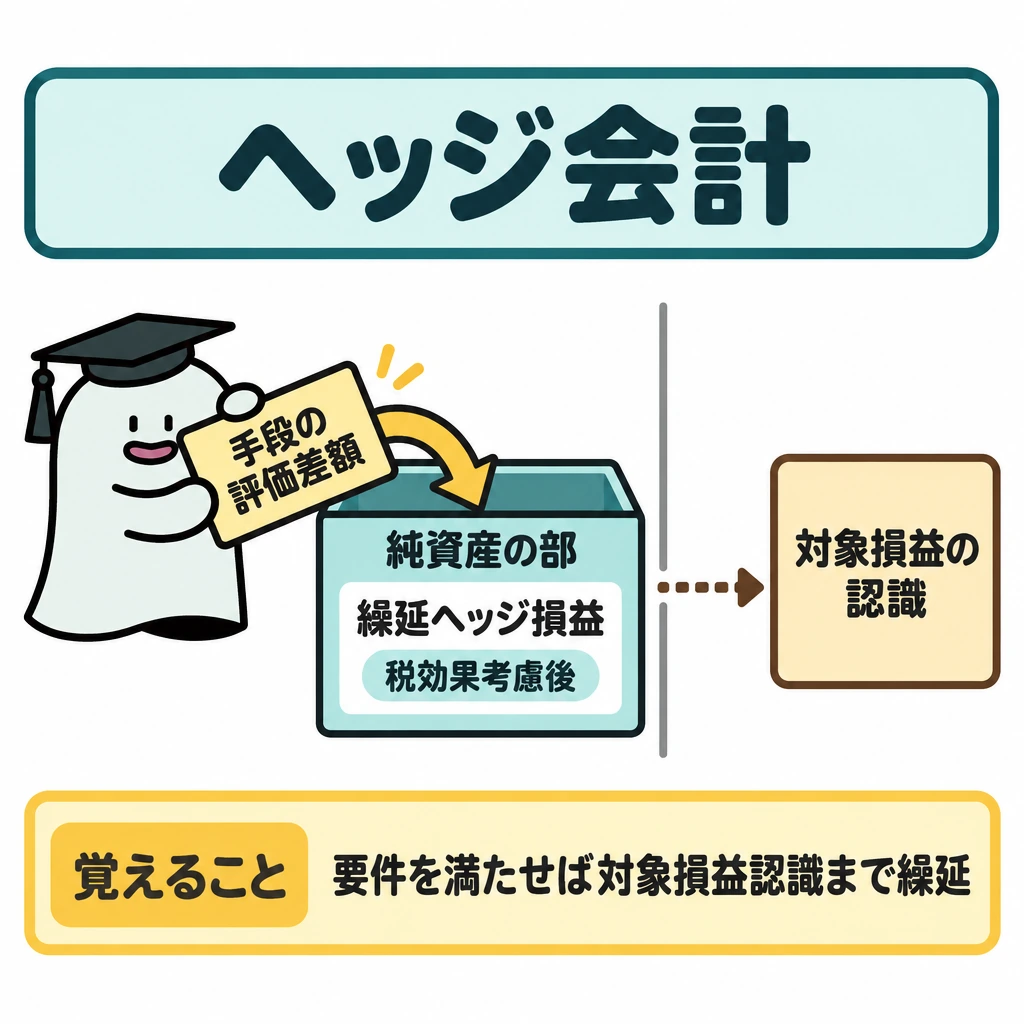
デリバティブ取引から生じる正味の債権・債務は時価で評価し、評価差額は原則として当期の損益にします。金融負債は、当初認識、期末評価、決済を分けて処理します。
ヘッジ会計の要件を満たす場合、原則の繰延ヘッジでは、ヘッジ手段の評価差額をヘッジ対象の損益が認識されるまで純資産の部の繰延ヘッジ損益(税効果考慮後)に繰り延べます。時価ヘッジは、その他有価証券などヘッジ対象の評価差額を当期の損益に計上し、ヘッジ手段の損益と同じ期に対応させる方法です。どちらを使うかは問題の指定に従います。
試験に出る
- 償却原価法は、取得価額と額面の差額を金利調整として期間に配分する。
- 利息法では、期首帳簿価額×実効利子率で利息収益を計算する。
- 表面利率による現金利息と、実効利子率による期間収益を区別する。
- 保有目的(売買目的・満期保有目的・子会社株式及び関連会社株式・その他)ごとに、期末の評価額と評価差額の計上先が変わる。
- 帳簿価額に差額を加減して期末帳簿価額を求める計算が問われる。
- 貸倒懸念債権は財務内容評価法かキャッシュ・フロー見積法、破産更生債権等は担保等の処分見込額を控除した残額の全額を貸倒見積高とする。
重要な言葉
- 償却原価法
- 取得価額と額面の差額を、利息の調整として満期までの期間に配分する処理。
- 実効利子率
- 債券の取得価額と将来の受取額を結びつける利回り。利息収益の計算に使う。
- 利息法
- 期首帳簿価額に実効利子率を掛けて利息収益を求める償却原価法の方法。
- 表面利率
- 額面に対して支払われる利息の割合。現金利息の計算に使う。
- 財務内容評価法
- 債権額から担保・保証による回収見込額を控除し、債務者の財政状態等を考慮して貸倒見積高を求める方法。
- キャッシュ・フロー見積法
- 元利の将来キャッシュ・フローを当初の約定利子率で割り引いた現在価値と、債権の帳簿価額との差額を貸倒見積高とする方法。
- 繰延ヘッジ
- ヘッジ手段の損益や評価差額を、ヘッジ対象の損益が認識されるまで純資産の部(繰延ヘッジ損益)に繰り延べる方法。
確認問題
確かめようこの例の期末帳簿価額は?
96,800円です。
償却原価法の利息法では、期首帳簿価額に実効利子率を掛けて利息収益を計算する。
額面に実効利子率を掛けて現金利息を計算する。
その他有価証券の時価が取得原価の50%程度以上下落し、回復する見込みがあると認められない場合は、評価差額を当期の損失とする。
帳簿価額96,000円、実効利子率5%のとき、利息法による利息収益はいくらか。
実際の受取利息4,000円と利息収益4,800円の差額800円はどうするか。
破産更生債権等500万円(担保の処分見込額200万円)の貸倒見積高はいくらか。
額面より安く買ったでは、受け取る利息だけでなく満期までの差額も収益に関わります。時間の経過に応じた配分を考えます。
帳簿価額96,000円、5%、当期受取利息4,000円なら、利息法による利息収益はで、差額800円を帳簿価額へ加えます。
の利息法は、期首帳簿価額に実効利子率を掛けた額と、実際の利息受取額との差を調整します。区分・取得目的と適用条件を先に判断します。
額面に実効利子率を掛けないよう注意します。による現金利息と、実効利子率による期間収益は別のものです。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商業簿記・会計学 出題区分表(2022年度版、2026年度試験適用) ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:第173回1級商業簿記・会計学問題 ↗
- 日本商工会議所:第173回1級出題の意図・講評 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について