

費目・部門・製造指図書ごとの原価集計を、仕掛品と製品の評価へつなげます。部門間の用役、加工の進み具合、標準との差が配賦や計算へ与える影響を学びます。
仕組みを理解する
費目別計算
費目別計算とは、製造原価を材料費・労務費・経費という費目に分けて集計する原価計算の第一段階です。
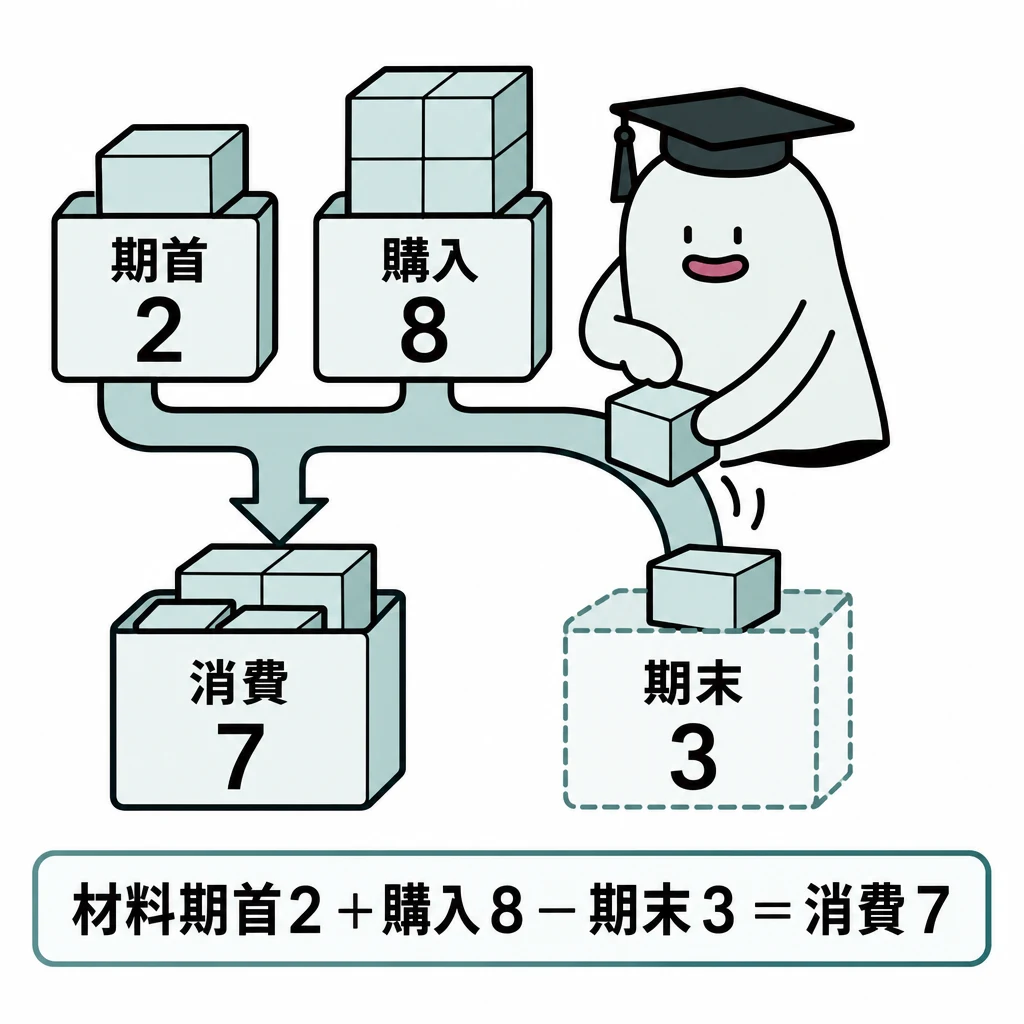
製造原価を正しく集めるには、材料を買った額と使った額、人件費を払った額と当期の労務費を区別します。
| 区分 | 判断・計算 |
|---|---|
| 費目 | 材料費/労務費/経費 |
| 製品への追跡 | 直接費/間接費 |
| 操業度との関係 | 変動費/固定費 |
基本の仕組み
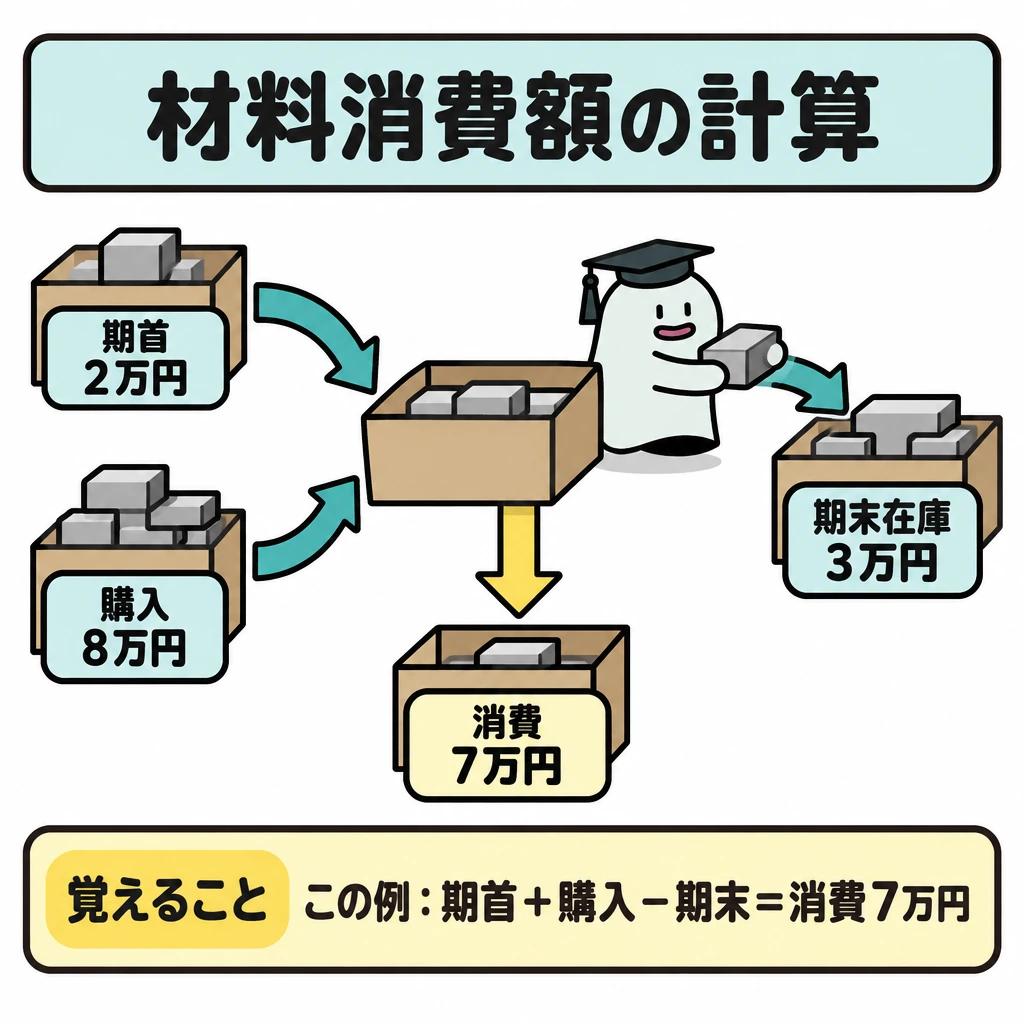
材料の期首残高2万円、当期購入8万円、期末残高3万円なら、材料消費額は7万円です。購入額8万円とは一致しません。
費目別計算は、原価を材料費・労務費・経費へ分けます。直接費は対象へ賦課し、間接費は製造間接費へ集計して配賦します。
材料の購入時点で、全額を当期製造原価に入れてはいけません。未使用分は材料在庫です。賃金も未払額などを調整します。
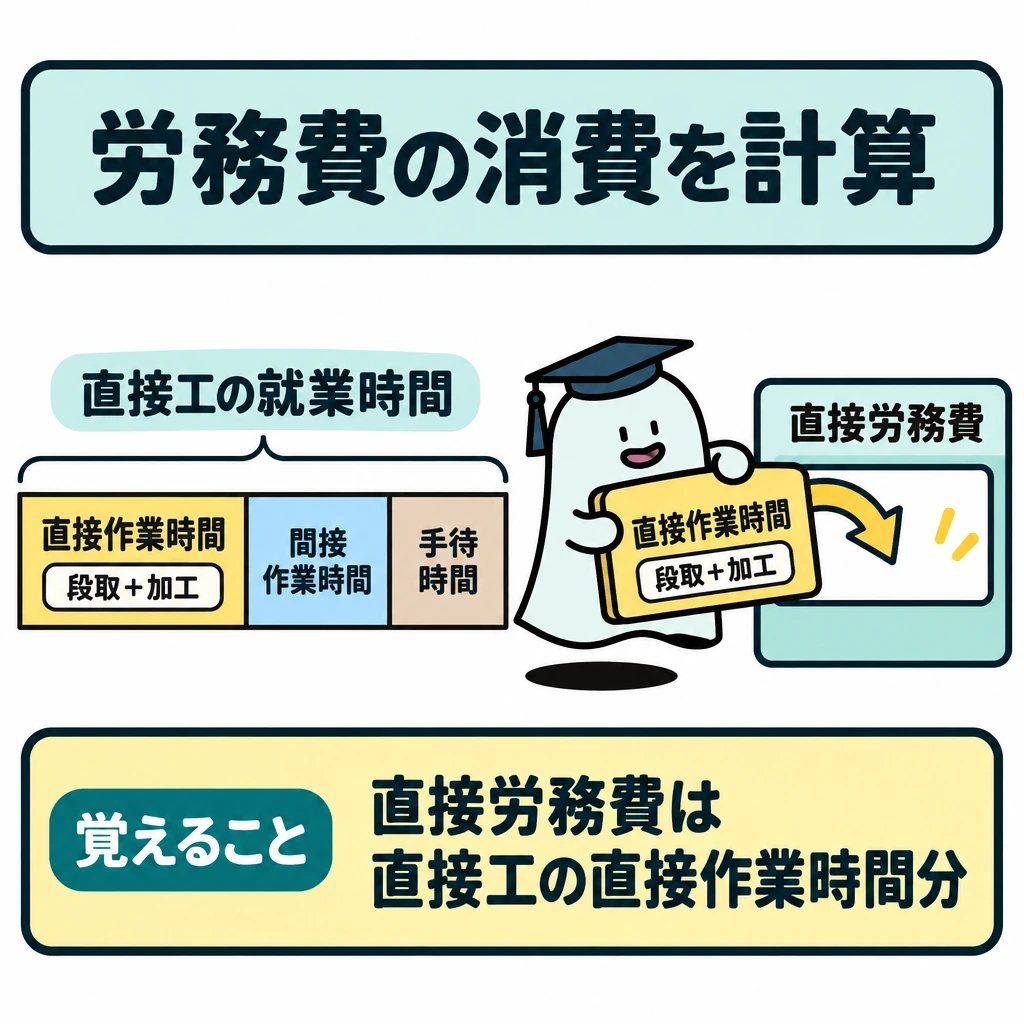
材料の消費量は、継続記録法なら材料元帳の払出記録から、棚卸計算法なら期首在庫+当期購入−期末在庫で求めます。直接材料は仕掛品へ、間接材料は製造間接費へ振り替えます。直接工の賃金でも、間接作業時間と手待時間の分は間接労務費です。段取時間は加工時間とともに直接作業時間に含めます。
材料・労務・経費を発生と消費に分ける
材料費は購入代価と引取運賃などの材料副費から取得原価を決め、払出数量に単価を掛けて消費額を求めます。払出単価は先入先出法・平均法など問題で指定された方法を使います。予定価格を使ったときは、実際価格との差異も別勘定で確認します。
労務費は賃金の支払額ではなく、当期に消費した労働用役で計算します。直接工の就業時間は、直接作業時間(段取時間+加工時間)、間接作業時間、手待時間に分かれ、直接作業時間分だけが直接労務費です。経費は外注加工賃のような直接経費と、減価償却費・電力料などの間接経費に分けます。
材料費・労務費・経費という費目別分類と、直接・間接という製品への追跡可能性、変動・固定という操業度との関係は別の軸です。たとえば間接材料費でも操業度に応じて増えるものがあります。
1級では、材料副費を予定配賦率で購入原価に含め、実際額との差を材料副費配賦差異とする計算も問われます。直接工の消費賃金は予定賃率×実際作業時間で計上し、要支払額(当月支払−前月未払+当月未払)との差を賃率差異とします。
継続記録法で帳簿残高より実地棚卸高が少ないときは、その差が棚卸減耗費です。通常生じる程度の減耗は間接経費(製造間接費)とし、異常な減耗は非原価項目として製造原価に含めません。
試験に出る
- 材料を買った額と使った額は違うので、消費額は期首在庫+購入−期末在庫で求める。
- 費目別計算では、原価を材料費・労務費・経費に分ける。
- 直接費は対象へ賦課し、間接費は製造間接費に集計して配賦する。
- 直接工の賃金でも、保全・運搬などの間接作業時間と手待時間の分は間接労務費になる。
- 段取時間は加工時間とともに直接作業時間に含め、直接労務費とする。肩書きではなく作業の内容で分ける。
- 材料副費の予定配賦、予定賃率による消費賃金、棚卸減耗費の扱い(正常なら製造間接費、異常なら非原価)も確認する。
重要な言葉
- 費目別計算
- 製造原価を材料費・労務費・経費に分けて集計する最初の計算。
- 製造間接費
- 複数の製品に共通してかかる間接費を集計する勘定。
- 材料消費額
- 期首在庫に当期購入を加え、期末在庫を引いた、実際に使った材料の額。
確認問題
確かめようこの例の材料消費額はいくら?
7万円。2+8−3です。
材料の当期購入額は、そのまま当期の材料消費額になる。
直接工の賃金でも、間接作業時間と手待時間の分は間接労務費になる。
直接工の段取時間分の賃金は、間接労務費になる。
材料の期首残高2万円、当期購入8万円、期末残高3万円のとき、材料消費額は?
直接費を製品へ集計する方法は?
製造原価を正しく集めるには、材料を買った額と使った額、人件費を払った額と当期のを区別します。
材料の期首残高2万円、当期購入8万円、期末残高3万円なら、材料消費額はです。購入額8万円とは一致しません。
は、原価を材料費・労務費・経費へ分けます。直接費は対象へ賦課し、間接費はへ集計して配賦します。
材料の購入時点で、全額を当期製造原価に入れてはいけません。未使用分はです。賃金も未払額などを調整します。
材料の消費量は、継続記録法なら材料元帳の払出記録から、棚卸計算法なら期首在庫+当期購入−期末在庫で求めます。直接材料はへ、間接材料は製造間接費へ振り替えます。直接工の賃金でも、間接作業時間と手待時間の分はです。段取時間は加工時間とともに直接作業時間に含めます。
部門別計算(重要度★★★)
部門別計算とは、製造間接費を部門ごとに集計し、製品へ配賦するための計算です。
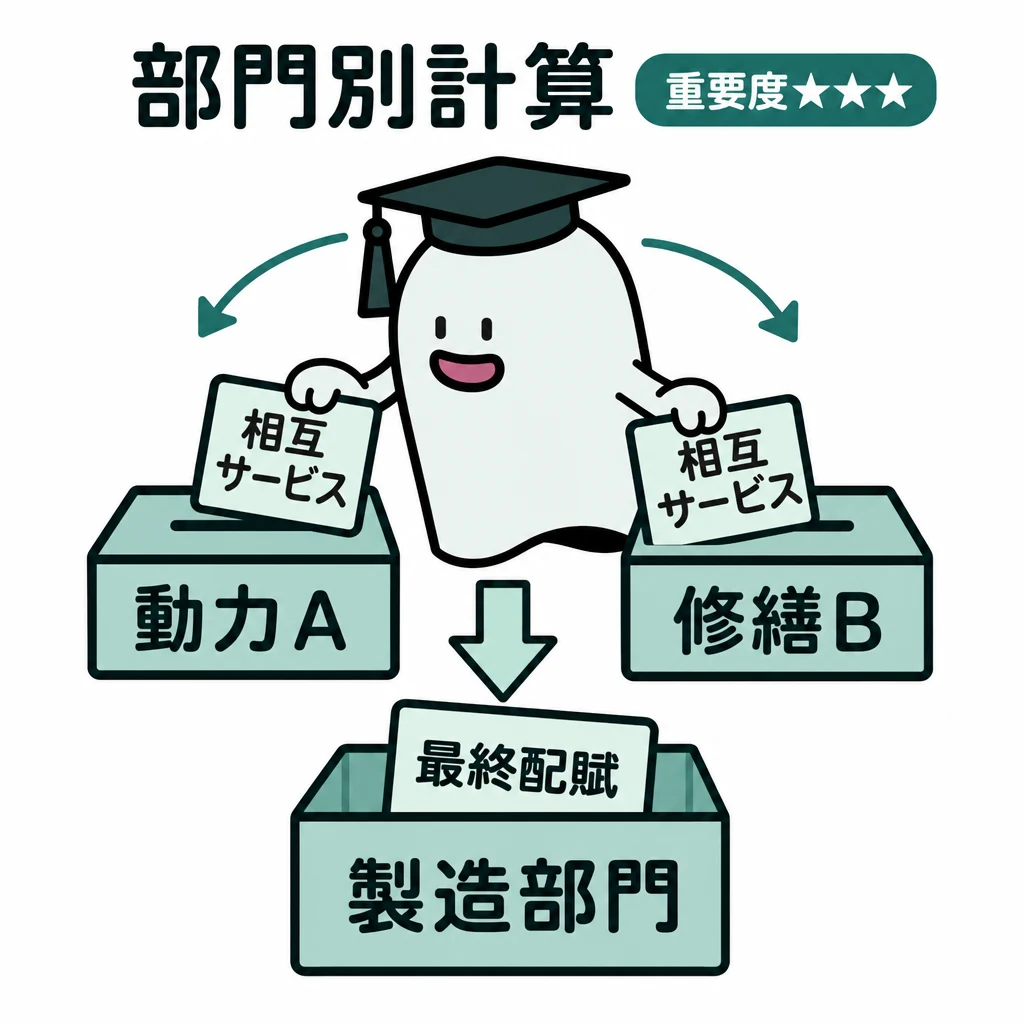
補助部門が互いにサービスを提供する場合、一方向の配賦だけでは利用関係を十分に反映できません。
| 区分 | 判断・計算 |
|---|---|
| 直接配賦 | 補助部門同士の用役を無視 |
| 階梯式配賦 | 順位を決め、下位へ一方向 |
| 相互配賦 | 補助部門同士の用役を反映(簡便法/連立方程式法) |
基本の仕組み
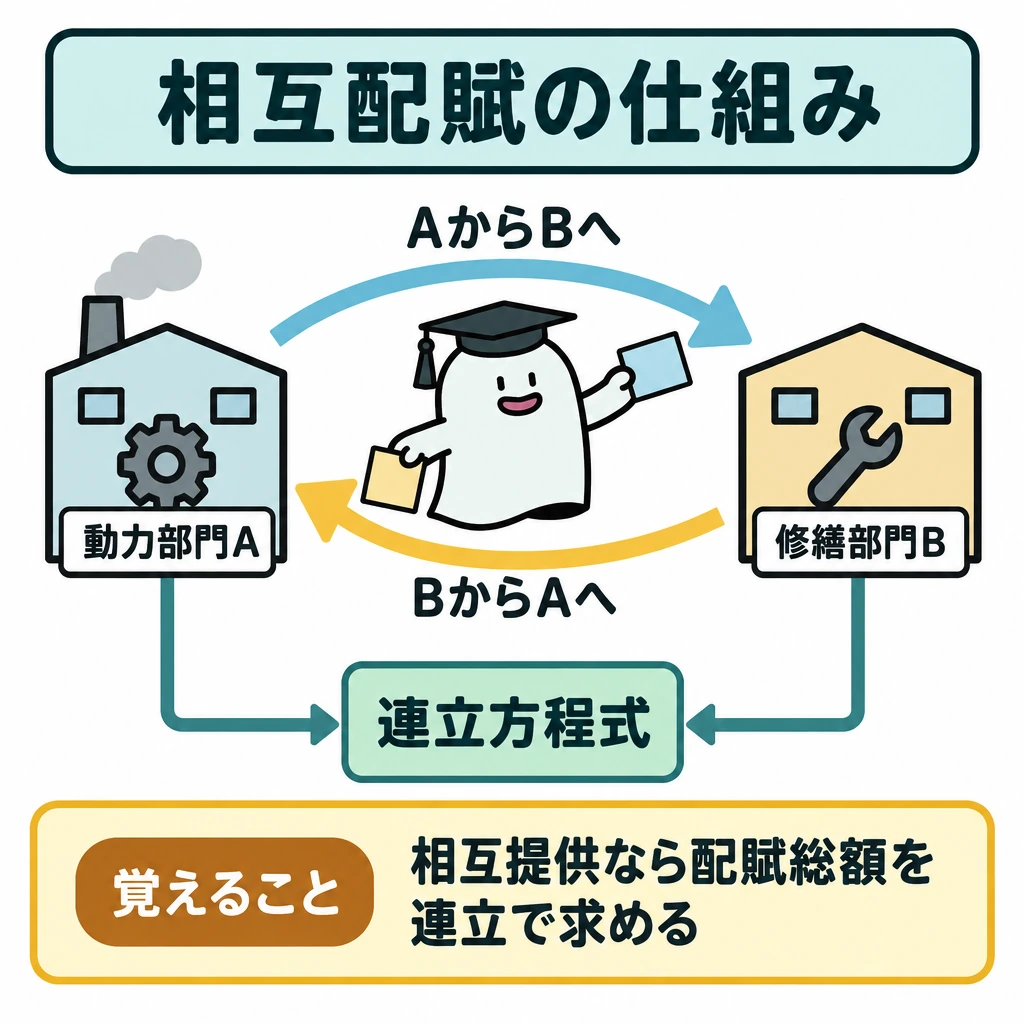
動力部門Aと修繕部門Bが相互に用役を提供するなら、Aの配賦総額にはBからの配賦、BにはAからの配賦が含まれます。これを連立方程式で求めるのが連立方程式法(純粋の相互配賦法)です。
相互配賦法は補助部門間の用役授受を考慮します。直接配賦法はこれを無視し、階梯式配賦法は決めた順位で一方向に配賦するため、結果が異なります。
配賦率の分母にどの部門を含むかを、方法ごとに確認します。同じ利用割合を、方法の違いを無視して使い回さないようにします。
補助部門費の配賦方法を選ぶ
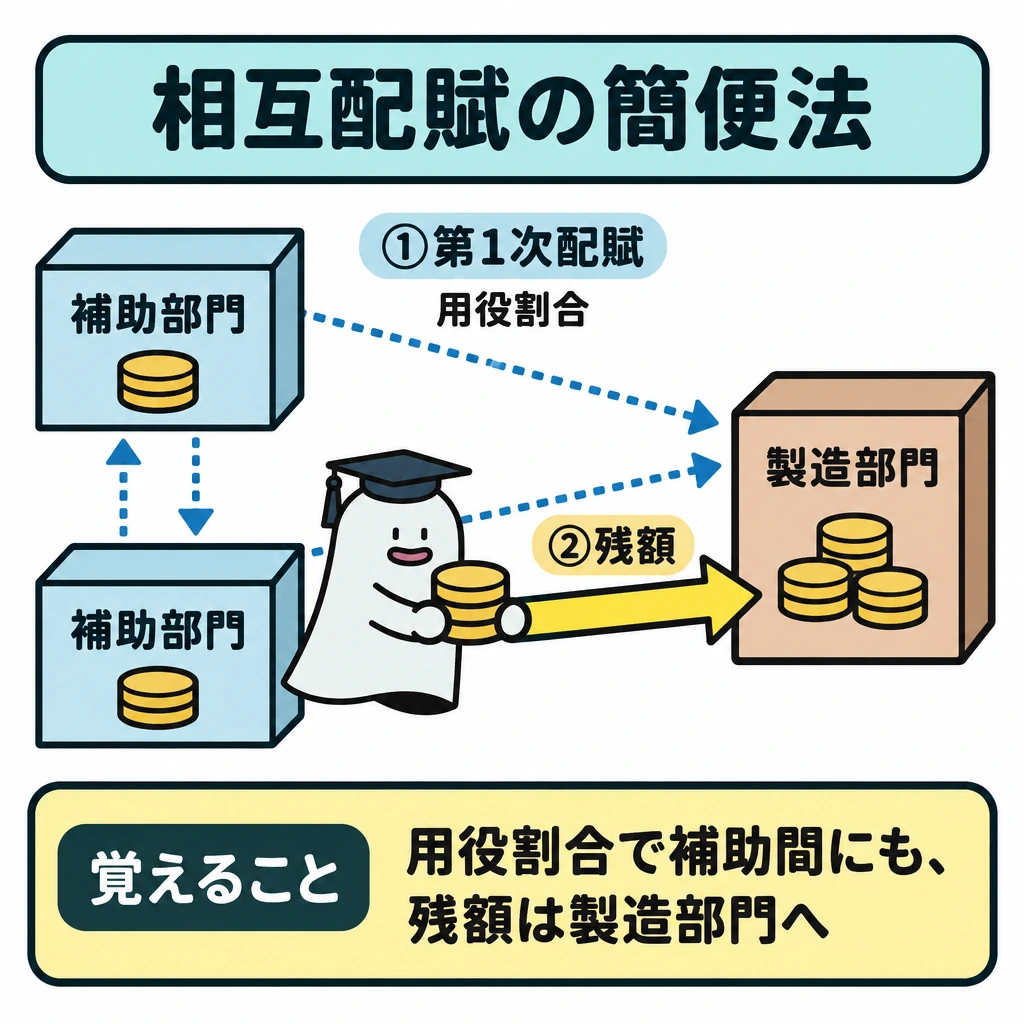
直接配賦法は補助部門間の用役を無視し、補助部門費を製造部門だけへ配ります。階梯式配賦法は指定した順位の上位から下位へ配り、先に閉じた部門へ戻しません。相互配賦法は補助部門間の授受を考慮します。
相互配賦法の簡便法では、第1次配賦で補助部門同士にも用役の割合で配った後、補助部門に残った額を直接配賦法で製造部門だけへ配ります。連立方程式法では、各補助部門の配賦総額を未知数として求めます。問題がどちらを指定しているか確認し、分母に含める受益部門を方法ごとに変えます。
部門費を製品へ配る基準には機械時間・直接作業時間などがあります。費用の発生原因と配賦基準が結び付くかを考え、部門間配賦と製造部門から製品への配賦を混ぜません。
階梯式配賦法の順位は問題の指示に従います。指示がなければ、他の補助部門へ用役を提供する部門数が多い部門を上位とし、同数なら第1次集計費(または相互の配賦額)が大きい部門を上位とするのが一般的です。
1級では複数基準配賦法も問われます。補助部門の変動費は実際の用役消費量で、固定費は用役消費能力(予定した最大利用量)の割合で配賦します。予定配賦率や予算額で配賦すれば、補助部門の能率の良し悪しを製造部門へ転嫁せず、補助部門費配賦差異として補助部門に残せます。
連立方程式法の計算例
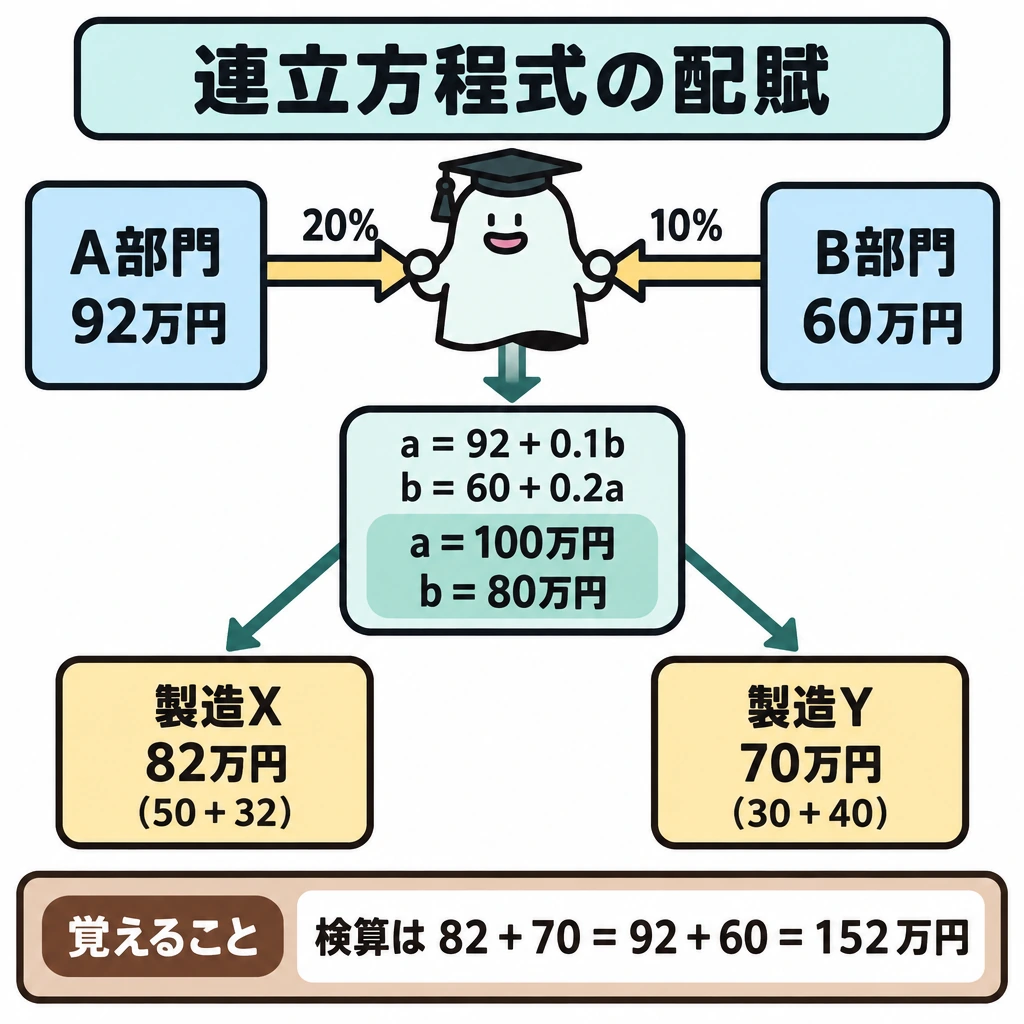
第1次集計でA部門費92万円、B部門費60万円とします。Aの用役はB20%・製造部門X50%・Y30%、Bの用役はA10%・X40%・Y50%に提供されます。配賦総額をa・bとすると、a=92+0.1b、b=60+0.2aです。
連立方程式を解くとa=100万円、b=80万円です。Xへは100×50%+80×40%=82万円、Yへは100×30%+80×50%=70万円を配賦します。合計152万円が第1次集計額の合計92+60と一致することで検算します。
| 配賦先 | Aから(総額100万円) | Bから(総額80万円) | 受入合計 |
|---|---|---|---|
| A部門 | — | 8万円(10%) | 8万円 |
| B部門 | 20万円(20%) | — | 20万円 |
| 製造部門X | 50万円(50%) | 32万円(40%) | 82万円 |
| 製造部門Y | 30万円(30%) | 40万円(50%) | 70万円 |
試験に出る
- 部門別計算は、製造間接費を部門ごとに集計して配賦する。
- 相互配賦法には、第1次配賦の後は直接配賦法で製造部門へ配る簡便法と、補助部門間の授受を最後まで反映する連立方程式法(純粋の相互配賦法)がある。
- 直接配賦法は補助部門間の用役授受を無視する。
- 階梯式配賦法は、決めた順位の上位から下位へ一方向に配賦し、配賦を終えた部門へは戻さない。
- 配賦率の分母にどの部門を含むか、方法ごとに確認する。
- 複数基準配賦法では、補助部門の変動費を実際の用役消費量、固定費を用役消費能力の割合で配賦する。
重要な言葉
- 補助部門費
- 製造を直接行わない補助部門で発生した間接費。
- 相互配賦法
- 補助部門間の用役授受を考慮して配賦する方法。簡便法と連立方程式法がある。
- 直接配賦法
- 補助部門間の用役授受を無視して製造部門へ配賦する方法。
- 階梯式配賦法
- 補助部門に順序を付けて配賦する方法。
- 複数基準配賦法
- 補助部門費を変動費と固定費に分け、変動費は実際の用役消費量、固定費は用役消費能力の割合で配賦する方法。
確認問題
確かめよう相互用役を無視するのは相互配賦法?
いいえ。直接配賦法です。
直接配賦法は、補助部門間の用役授受を考慮しない。
相互配賦法は、補助部門間の用役授受を無視する。
補助部門間の用役授受を無視する配賦方法は?
補助部門間の用役授受を最後まで反映し、各補助部門の配賦総額を未知数として解く方法は?
A部門費92万円・B部門費60万円で、AはBへ用役の20%、BはAへ10%を提供する。連立方程式法によるAの配賦総額は?
が互いにサービスを提供する場合、一方向の配賦だけでは利用関係を十分に反映できません。
動力部門Aと修繕部門Bが相互に用役を提供するなら、Aの配賦総額にはBからの配賦、BにはAからの配賦が含まれます。これをで求めるのが連立方程式法(純粋の相互配賦法)です。
は補助部門間の用役授受を考慮します。直接配賦法はこれを無視し、は決めた順位で一方向に配賦するため、結果が異なります。
の分母にどの部門を含むかを、方法ごとに確認します。同じ利用割合を、方法の違いを無視して使い回さないようにします。
連立方程式を解くとa=、b=80万円です。Xへは100×50%+80×40%=82万円、Yへは100×30%+80×50%=70万円を配賦します。合計152万円が第1次集計額の合計92+60と一致することで検算します。
個別原価計算
個別原価計算とは、注文や製品ごとに製造指図書を立て、その対象別に原価を集計する方法です。
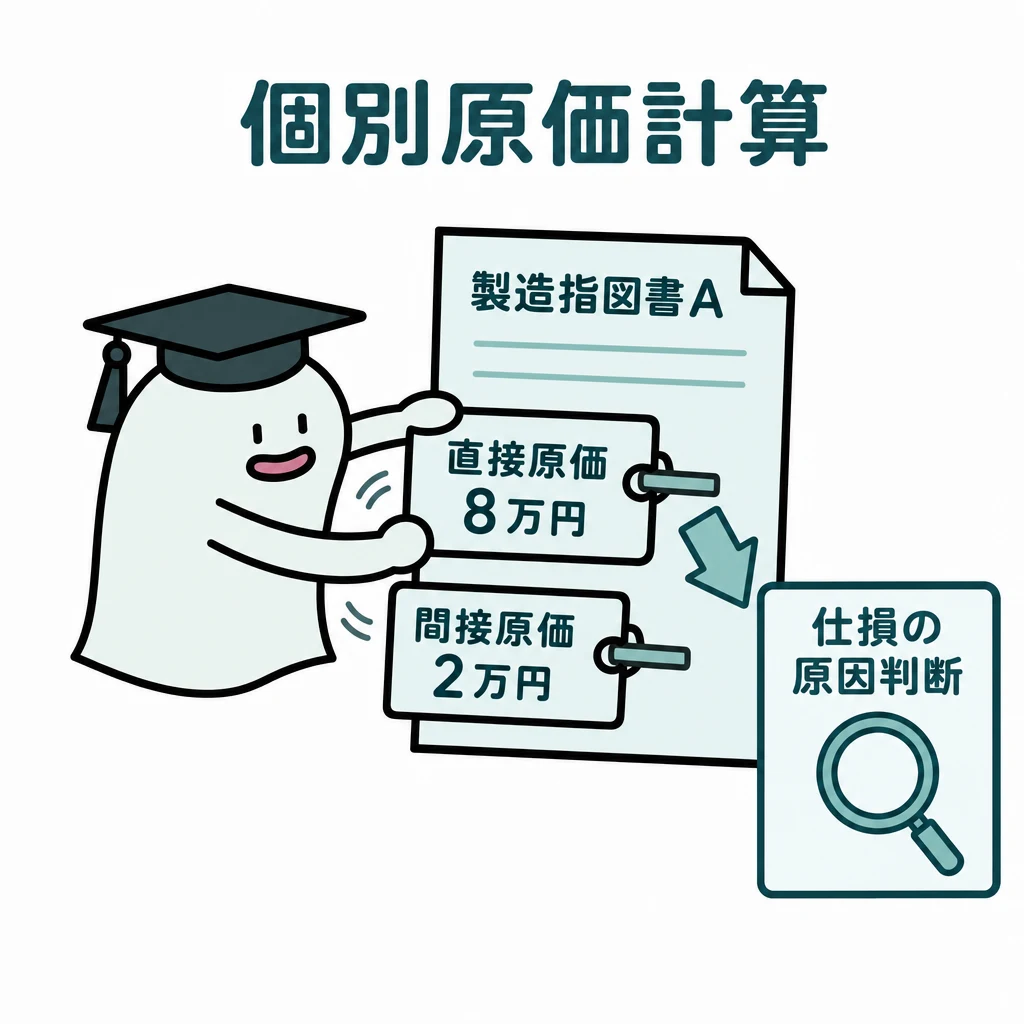
特注品の製造では、注文ごとに原価を追い、仕損や追加作業をどの注文へ負担させるかを判断します。
| 区分 | 判断・計算 |
|---|---|
| 直接費 | 原因となる指図書へ賦課 |
| 製造間接費 | 予定配賦率と配賦基準で配賦 |
| 正常仕損 | 特定指図書か共通費かを条件で判断 |
| 異常仕損 | 正常な製造原価と分離 |
基本の仕組み
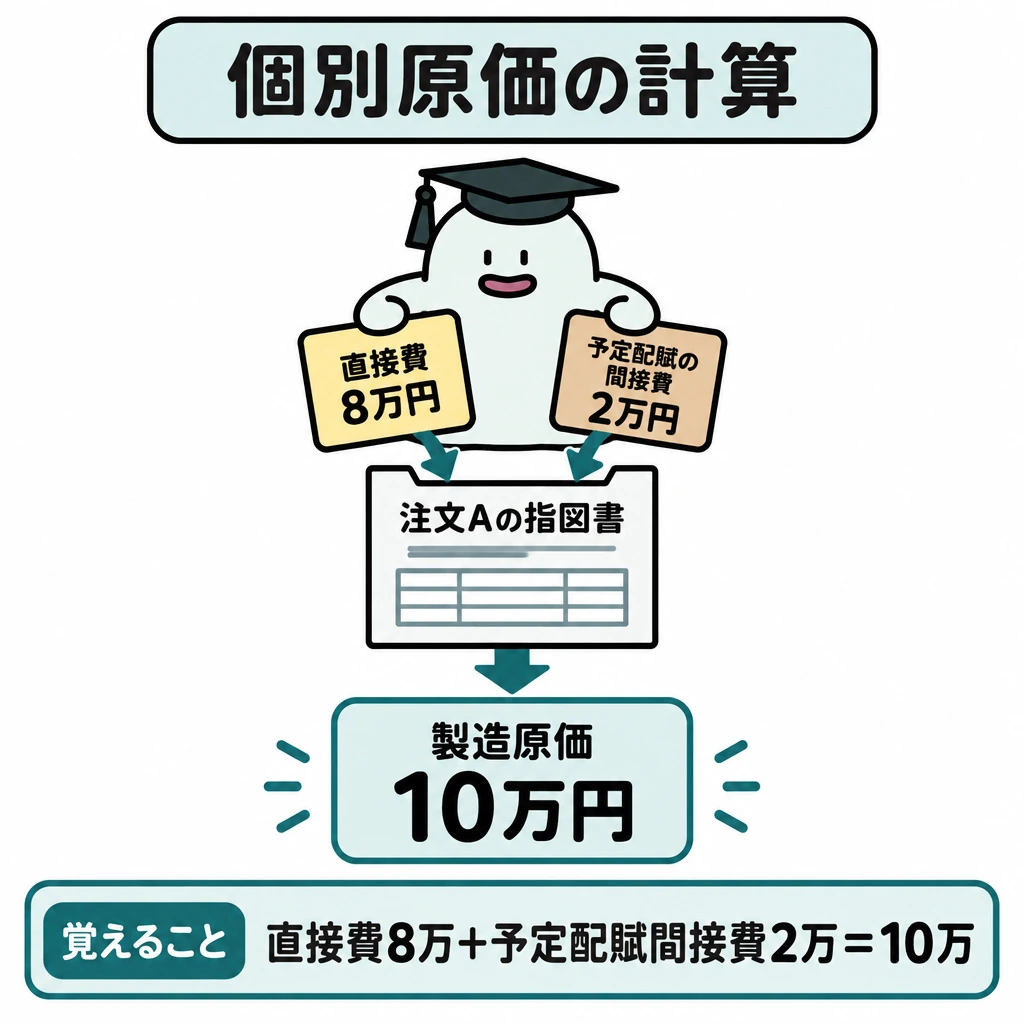
注文Aの直接費8万円に予定配賦した製造間接費2万円を加えると、指図書の製造原価は10万円です。仕損が生じた場合は、原因と正常・異常の区分など追加条件を確認します。
製造指図書で原価を集計し、完成・未完成を区分します。正常仕損費は、当該指図書に賦課するか、間接費として発生部門に賦課するかを指示に従って整理します。
仕損費を、無条件にすべての良品へ同額で配ってはいけません。原因となる指図書と原価負担の範囲を確認します。
指図書と仕損費の帰属
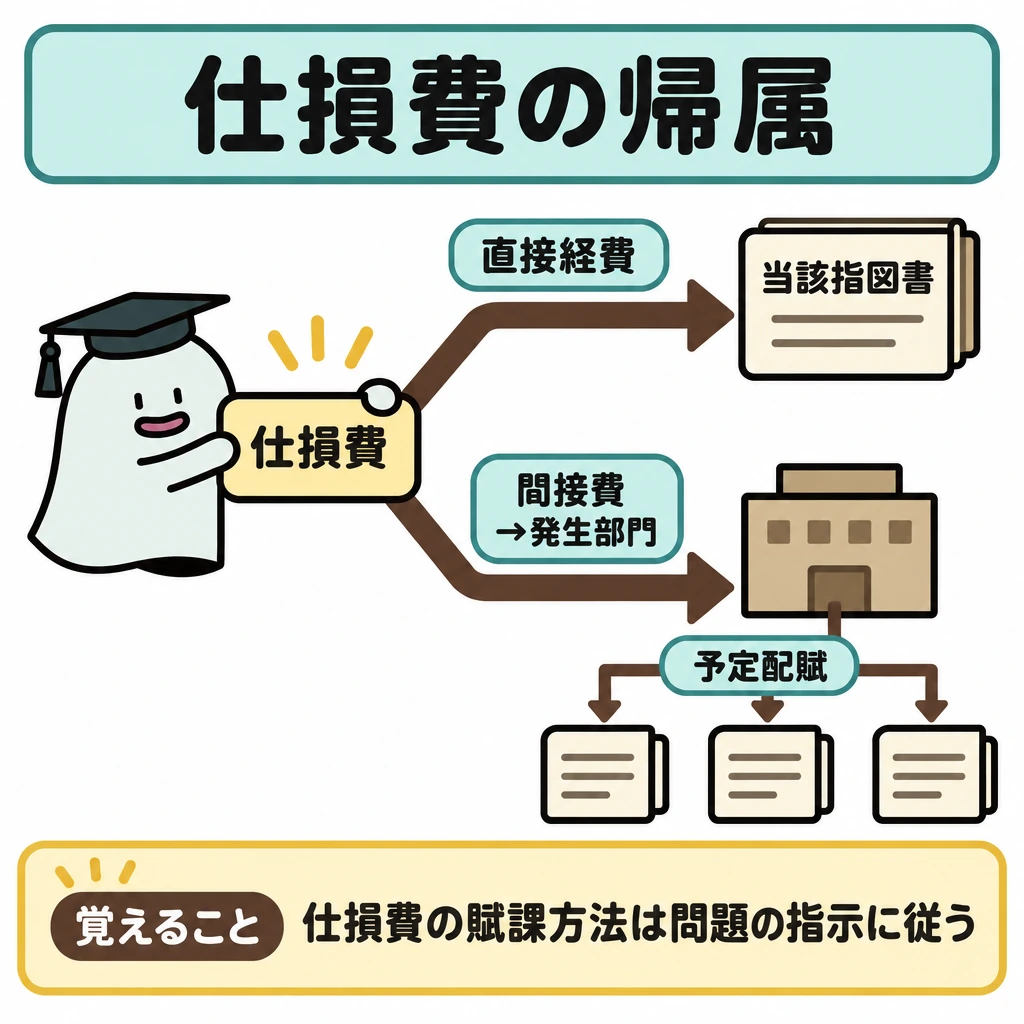
指図書ごとに直接材料費・直接労務費・直接経費を集め、製造間接費を予定配賦率×実際配賦基準などで加えます。完成指図書の原価は製品へ、未完成指図書の原価は仕掛品に残します。予定配賦額と実際発生額との差は製造間接費配賦差異です。
仕損費を当該指図書に直接経費として賦課するか、間接費として仕損の発生部門に賦課するかは、問題の指示に従います。後者では部門の予定配賦率に仕損費の予定額を含め、各指図書へは予定配賦で負担させます。異常な仕損費は非原価項目として正常な製造原価と分けます。
仕損費の計算と作業屑
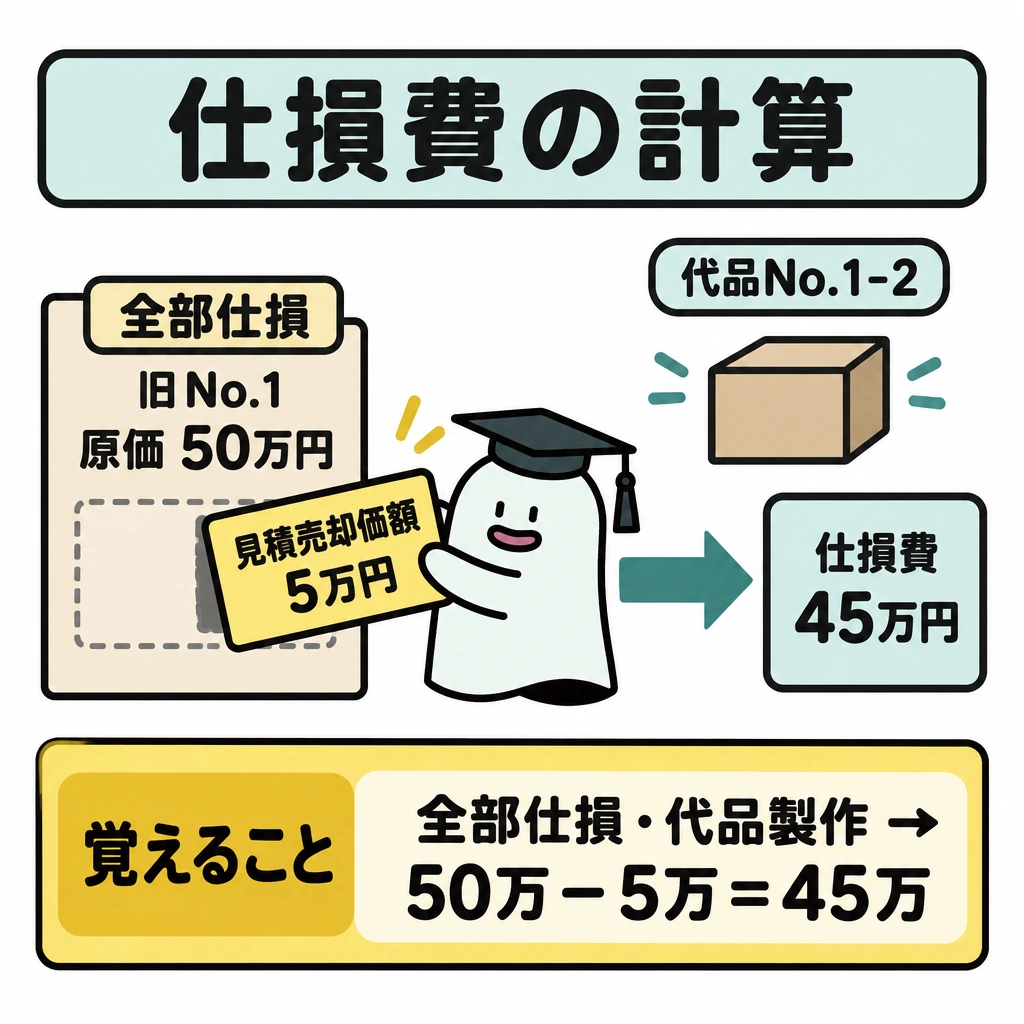
原価計算基準35は、仕損費の額を指図書の発行状況で決めます。代品製作や指図書を発行しない補修で仕損品に売却価値・利用価値があれば、その見積額を控除します。軽微な仕損は仕損費を計上せず、評価額を当該指図書の原価から控除するだけにできます。
例えば指図書No.1(原価50万円)が全部仕損となり、代品のNo.1-2を製作します。仕損品の見積売却価額が5万円なら、仕損費は45万円です。仕訳は(借)仕損品50,000・仕損費450,000/(貸)仕掛品500,000です。
作業屑は評価額を原則として発生部門の部門費から控除し、必要があれば当該指図書の直接材料費や製造原価から控除します(原価計算基準36)。軽微なものは売却収入を原価計算外の収益とする処理もあります。
| 仕損の状況 | 仕損費とする額 |
|---|---|
| 補修指図書を発行して補修 | 補修指図書に集計された製造原価 |
| 代品を製作し、旧指図書の全部が仕損 | 旧指図書に集計された製造原価−仕損品評価額 |
| 代品を製作し、旧指図書の一部が仕損 | 新指図書(代品)に集計された製造原価−仕損品評価額 |
| 補修・代品の指図書を発行しない | 補修等に要する見積製造原価−仕損品評価額 |
試験に出る
- 個別原価計算は、注文ごとに製造指図書で原価を集計する。
- 直接費に予定配賦した製造間接費を加えて、指図書の原価を求める。
- 仕損は正常か異常か、原因と負担先を条件に従って判断する。
- 仕損費は当該指図書に賦課するか、間接費として仕損の発生部門に賦課する(後者は予定配賦率に仕損費の予定額を含める)。
- 仕損費をすべての良品へ無条件に配らない。
- 仕損費は、補修なら補修指図書の原価、全部仕損の代品なら旧指図書の原価、一部仕損の代品なら新指図書の原価から求める。
- 作業屑の評価額は、原則として発生部門の部門費から控除する。
重要な言葉
- 個別原価計算
- 注文や製品ごとに原価を集計する原価計算の方法。
- 製造指図書
- 製造の指示と原価集計の単位になる書類。
- 正常仕損
- 通常の製造で避けられない程度に発生する仕損。
- 仕損費
- 仕損の補修や代品製作に要した原価から、仕損品の評価額を差し引いた額。
- 作業屑
- 製造中に生じる材料の切りくずなどで、評価額を原価から控除するもの。
確認問題
確かめようAの直接費8万円、予定配賦した製造間接費2万円の合計は?
10万円。仕損条件は別に反映します。
個別原価計算では、注文ごとに製造指図書を立てて原価を集計する。
仕損費は、無条件にすべての良品へ同額で配る。
注文Aの直接費8万円、予定配賦した製造間接費2万円の合計は?
個別原価計算で原価を集計する単位は?
指図書No.1(原価50万円)が全部仕損となり代品を製作する。仕損品の見積売却価額が5万円のとき、仕損費は?
特注品の製造では、に原価を追い、仕損や追加作業をどの注文へ負担させるかを判断します。
注文Aの直接費8万円に予定配賦した製造間接費2万円を加えると、指図書の製造原価はです。仕損が生じた場合は、原因と正常・異常の区分など追加条件を確認します。
で原価を集計し、完成・未完成を区分します。正常仕損費は、当該指図書に賦課するか、間接費として発生部門に賦課するかを指示に従って整理します。
仕損費を、無条件にすべての良品へ同額で配ってはいけません。原因となると原価負担の範囲を確認します。
例えば指図書No.1(原価50万円)が全部仕損となり、代品のNo.1-2を製作します。仕損品の見積売却価額が5万円なら、仕損費はです。仕訳は(借)仕損品50,000・仕損費450,000/(貸)仕掛品500,000です。
総合原価計算(重要度★★★)
総合原価計算とは、同じ工程で同じ製品を大量に作るときに、一定期間の原価を完成品と月末仕掛品へ配分する方法です。
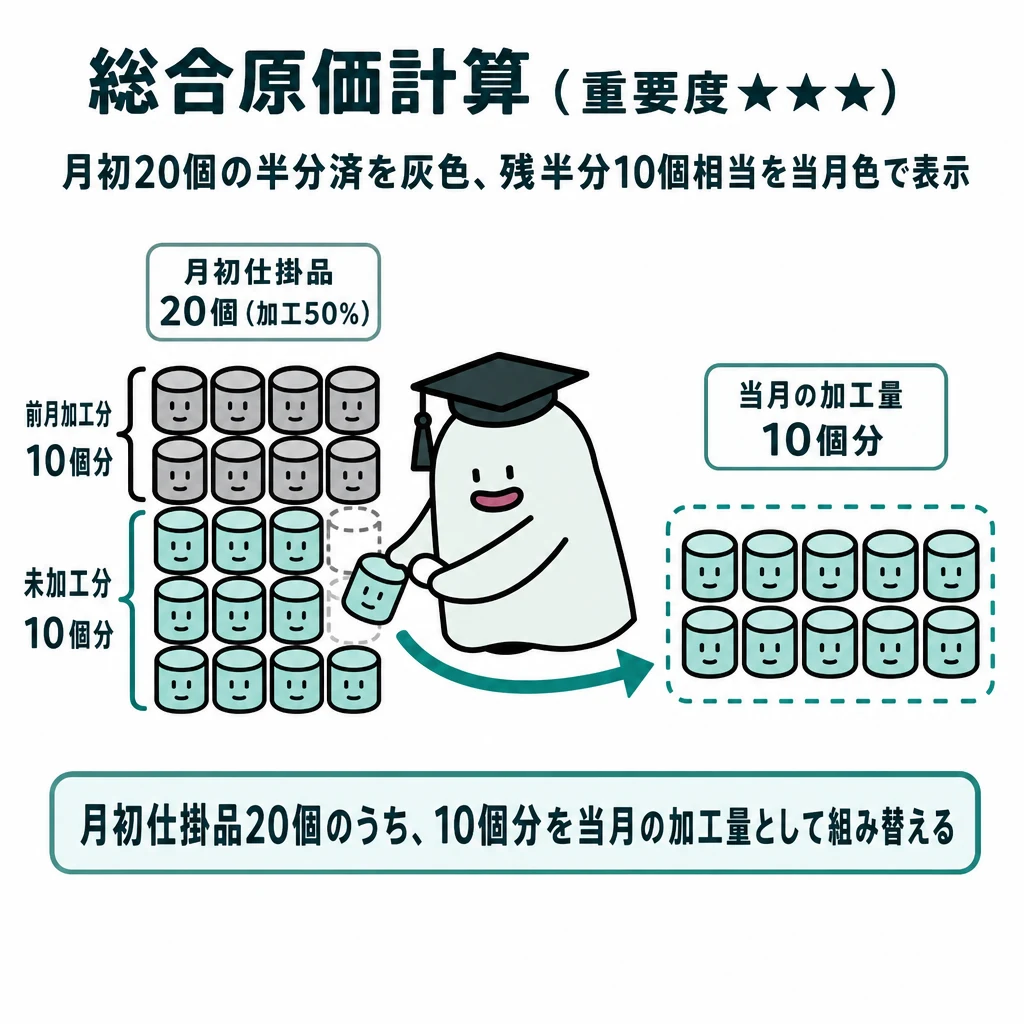
連続生産では、月初からある仕掛品と当月着手分が混在します。先入先出法は、当月に行った作業量を分けて追います。
| 区分 | 判断・計算 |
|---|---|
| 平均法 | 月初原価と当月原価を合算して配分 |
| 先入先出法 | 当月作業量に当月原価を配分 |
| 始点投入材料 | 月末仕掛品も全量を材料換算 |
| 加工費 | 進捗度で換算量を計算 |
基本の仕組み
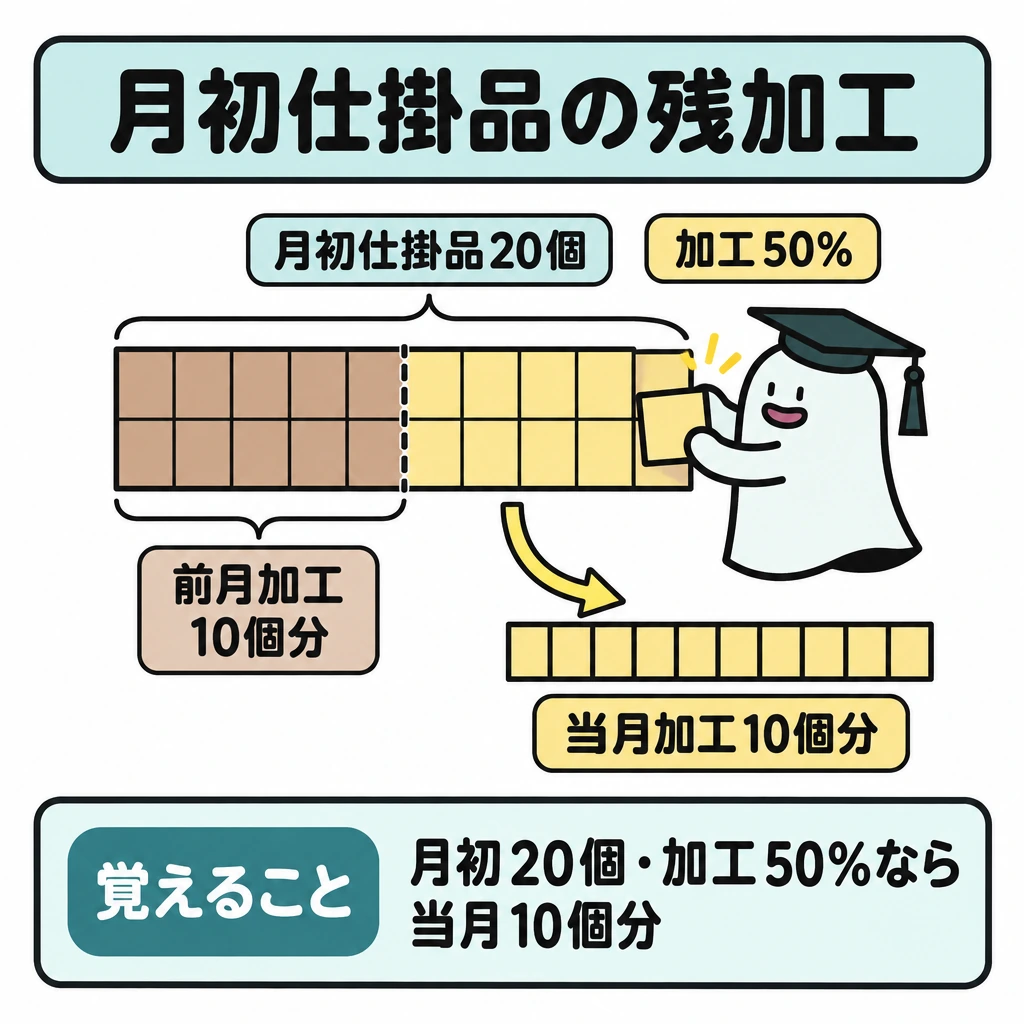
月初仕掛品20個が加工50%なら、これを完成するための当月加工量は20×50%=10個分です。すでに前月加工した10個分を再計算しません。
当月加工費を、月初仕掛品の残加工、当月着手完成、月末仕掛品の加工へ配ります。仕損があれば、発生点と正常・異常の扱いを確認します。
月初仕掛品を丸ごと当月加工量に含めると、前月の作業を二重に数えます。数量と換算量の表を分けて作ります。
正常仕損費は良品の原価へ負担させ、異常仕損費は非原価項目として正常な製造原価と分けます。工程の始点・途中・終点のどこで発生したかにより、月末仕掛品に負担させる条件が変わります。数量の流れと加工進捗度を先に整理します。
月初仕掛・当月投入・仕損の流れ
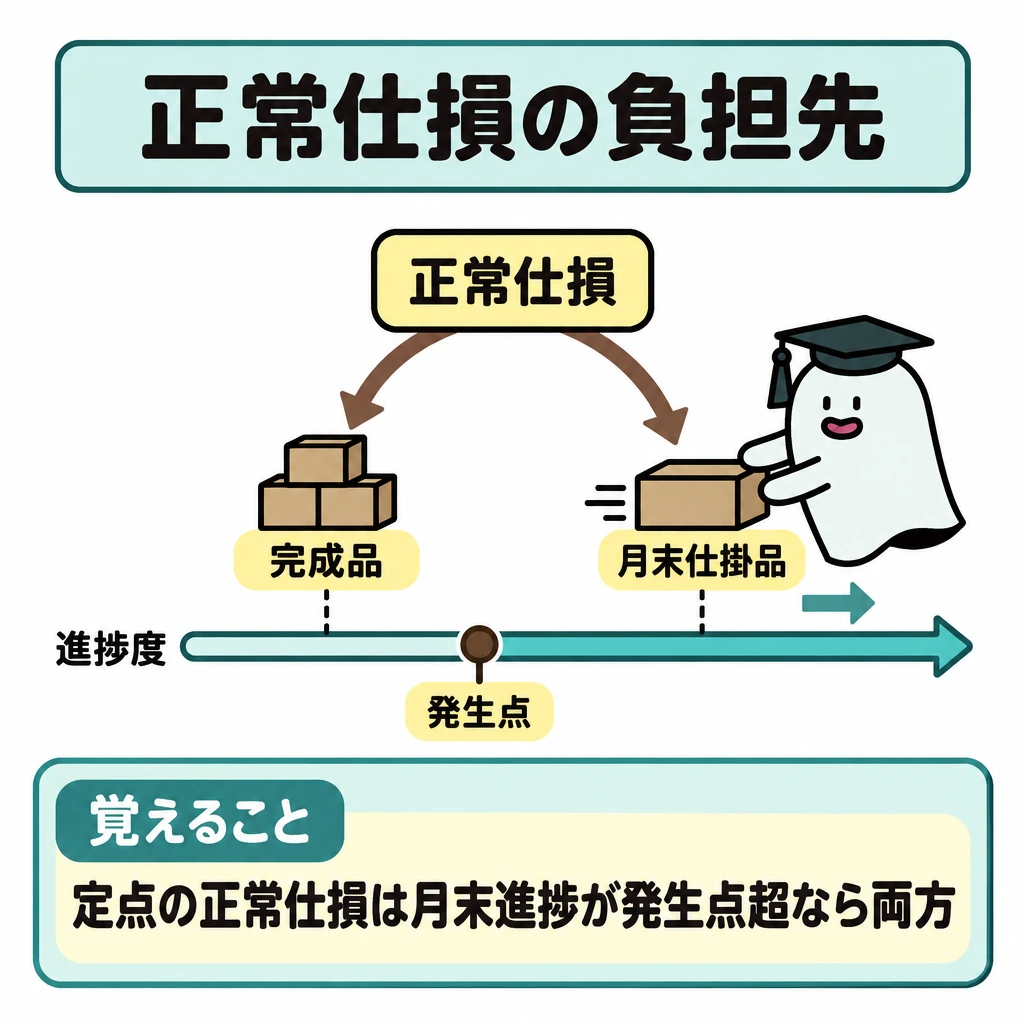
平均法は月初仕掛品原価と当月原価を合計し、完成品と月末仕掛品の換算量へ平均配分します。先入先出法は月初仕掛品を完成させる当月作業量、当月着手完成品、月末仕掛品を分け、当月原価だけを当月の換算量へ配ります。
材料が始点投入なら、月末仕掛品の材料量は進捗度にかかわらず全量です。加工費は進捗度で換算します。正常仕損が定点で発生する場合、月末仕掛品の進捗度が発生点を超えていれば完成品と月末仕掛品の両方に、超えていなければ完成品だけに負担させます。
工程別総合原価計算では前工程完成品の原価を次工程の前工程費へ引き継ぎます。組別・等級別・連産品の計算では、複数製品へ原価を配る基準が違うため、工程別の数量表をそのまま当てはめません。
1級で加わる仕損・副産物・連産品・工程別
1級では非度外視法が中心です。正常仕損品にも換算量を割り当てて正常仕損費を計算し、仕損品評価額を控除した残りを、発生点を通過した良品へ配分します。仕損が工程を通じて平均的に発生する場合の負担のさせ方は、問題の指示に従います。
異常仕損費は非原価項目として、営業外費用などに計上します。正常仕損の発生点より後で異常仕損が生じた場合は、異常仕損品にも正常仕損費を負担させるかどうかを確認します。
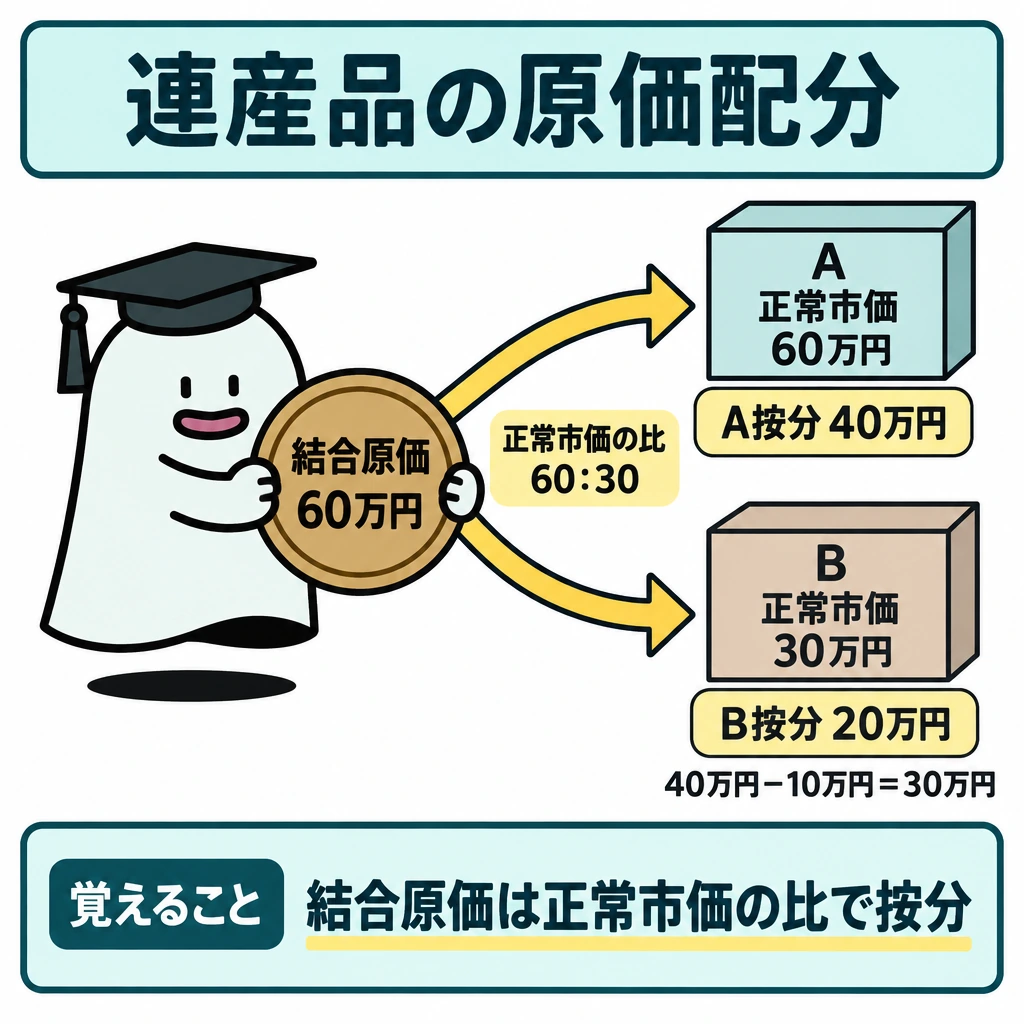
副産物は、見積売却価額から販売費等(加工するなら加工費も)を控除した評価額を、主産物の総合原価から控除します。連産品は、結合原価を正常市価などを基準にした等価係数で按分します。分離後に追加加工するなら、最終製品の見積売却価額から追加加工費を引いた額を正常市価とみなします。
例えば結合原価60万円、Aの正常市価60万円、Bは追加加工後の見積売却価額40万円・追加加工費10万円なら、Bの正常市価は30万円です。60:30の比でAに40万円、Bに20万円を按分し、Bの製品原価は20+10=30万円になります。
工程別総合原価計算の累加法は、前工程完成品の原価を次工程へ前工程費として引き継ぎます。非累加法は、各工程の原価を最終完成品と各工程の仕掛品へ直接配分します。原料を最初の工程の始点ですべて投入し、後の工程は加工だけなら、加工費だけを工程別に計算する加工費工程別総合原価計算も使えます。
| 論点 | 1級での処理 |
|---|---|
| 正常仕損(非度外視法) | 仕損費を計算し、発生点を通過した良品へ負担 |
| 異常仕損 | 非原価項目(営業外費用など) |
| 副産物 | 評価額を主産物の総合原価から控除 |
| 連産品 | 結合原価を正常市価などの比で按分 |
| 工程別(非累加法) | 各工程費を完成品と各工程の仕掛品へ直接配分 |
試験に出る
- 総合原価計算では、月初仕掛品原価と当月製造費用を直接材料費と加工費に分け、完成品と月末仕掛品へ配分する。
- 先入先出法は、月初仕掛品の前月加工分を再計算せず、当月作業分を分けて追う。
- 月初仕掛品の加工進捗度から、当月に行う加工量を計算する。
- 正常仕損費は良品へ負担させ、異常仕損費は非原価項目として分ける。
- 仕損の発生点によって、月末仕掛品の負担条件が変わる。
- 非度外視法では正常仕損費を別に計算し、発生点を通過した良品へ負担させる。
- 副産物の評価額は主産物の総合原価から控除し、連産品の結合原価は正常市価などの比で按分する。
重要な言葉
- 総合原価計算
- 同種の製品を大量生産するときの、期間原価の配分方法。
- 先入先出法
- 月初仕掛品から先に完成したとみなし、当月製造費用を当月の作業量だけで完成品と月末仕掛品に配分する方法。
- 加工進捗度
- 仕掛品の加工がどの程度進んでいるかの割合。
- 正常仕損
- 通常の生産で避けられない程度に発生する仕損。
- 非度外視法
- 正常仕損費を独立に計算し、負担すべき良品へ改めて配分する方法。
- 副産物
- 主産物の製造過程から必然に派生する物品。評価額を主産物の総合原価から控除する。
- 連産品
- 同一工程で同一原料から生産され、主副を明確に区別できない異種の製品。
- 非累加法
- 工程別計算で前工程費を次工程へ累加せず、各工程費を完成品と各工程の仕掛品へ配分する方法。
確認問題
確かめよう20個・進捗50%の月初仕掛品を完成させる当月加工量は?
10個分です。
先入先出法では、月初仕掛品を完成させるための当月加工量を計算する。
月初仕掛品を丸ごと当月加工量に含めてもよい。
副産物の評価額は、主産物の総合原価から控除する。
異常仕損費は、正常仕損費と同じく良品の原価に含める。
月初仕掛品20個・加工進捗度50%を完成させる当月加工量は?
異常仕損の扱いは?
結合原価60万円。連産品Aの正常市価60万円、Bは追加加工後の見積売却価額40万円・追加加工費10万円。Aへの結合原価の按分額は?
連続生産では、月初からある仕掛品と当月着手分が混在します。は、当月に行った作業量を分けて追います。
月初仕掛品20個が加工50%なら、これを完成するための当月加工量は20×50%=です。すでに前月加工した10個分を再計算しません。
当月加工費を、月初仕掛品の残加工、当月着手完成、月末仕掛品の加工へ配ります。仕損があれば、と正常・異常の扱いを確認します。
月初仕掛品を丸ごと当月加工量に含めると、前月の作業を二重に数えます。と換算量の表を分けて作ります。
正常仕損費は良品の原価へ負担させ、費は非原価項目として正常な製造原価と分けます。工程の始点・途中・終点のどこで発生したかにより、月末仕掛品に負担させる条件が変わります。数量の流れとを先に整理します。
例えば結合原価60万円、Aの正常市価60万円、Bは追加加工後の見積売却価額40万円・追加加工費10万円なら、Bの正常市価は30万円です。60:30の比でAに、Bに20万円を按分し、Bの製品原価は20+10=30万円になります。
標準原価計算と原価管理(重要度★★★)
標準原価計算とは、あらかじめ決めた標準原価と実際原価を比べ、その差異を分析して原価管理に役立てる方法です。
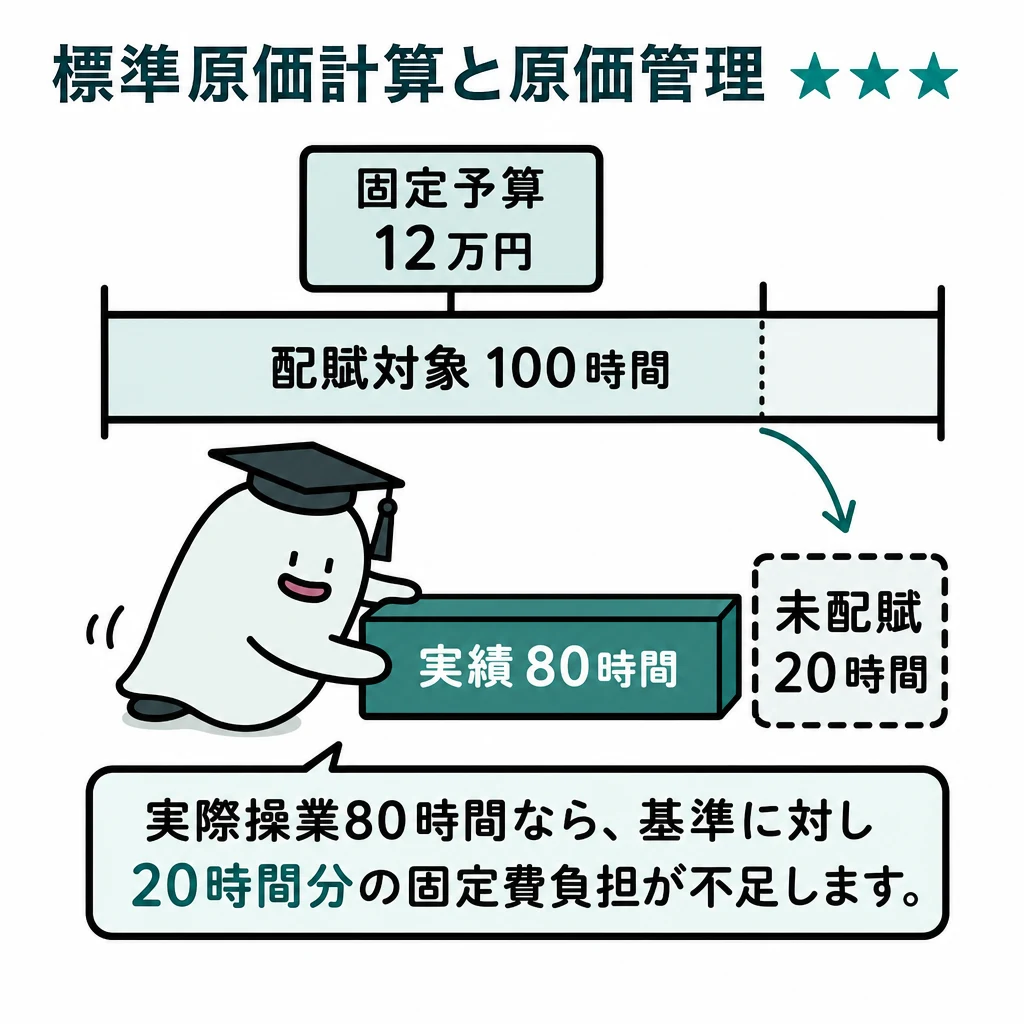
製造間接費の差異には、支出の増減だけでなく、設備を予定どおり使えたかも関わります。
| 区分 | A製品1個当たりの標準 |
|---|---|
| 仮定ミックス4:1 | 材料2.62kg・作業1.22時間 |
| 実際ミックス3:1 | 材料2.625kg・作業1.225時間 |
| 2,000個の差 | 材料10kg・作業10時間の増加(1万円・2万円の不利差異) |
基本の仕組み
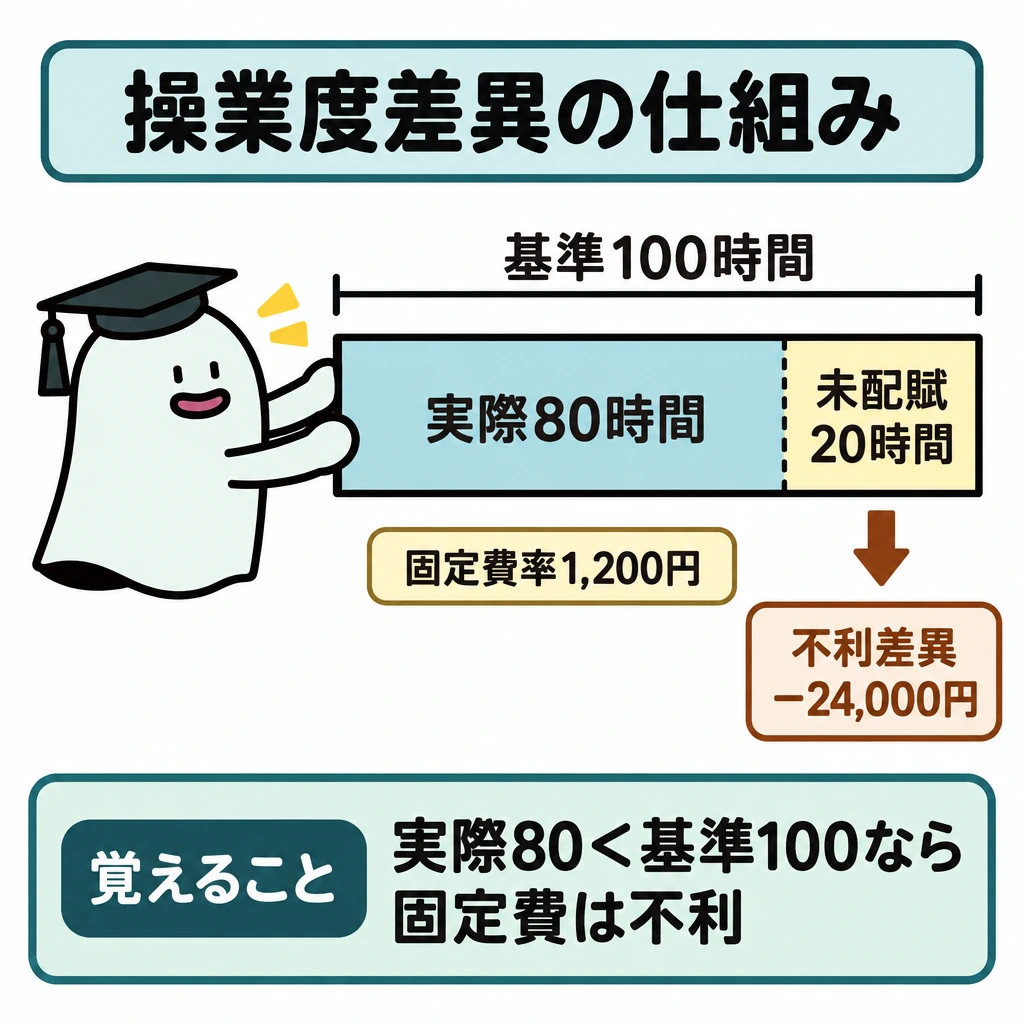
固定費予算12万円、基準操業度100時間なら、固定費率は1時間1,200円です。実際操業度が80時間なら、1,200円×(80−100)時間=−24,000円で、20時間分の固定費が配賦されずに残る不利差異になります。
予算差異は予算許容額−実際発生額、操業度差異は固定費率×(実際操業度−基準操業度)で求め、マイナスを不利差異とします。標準原価計算では、標準操業度と実際操業度の差から能率差異も分けます。変動費率と固定費率を分けて図にします。
操業度が下がったことを、ただちに現金支出が増えたことと解釈してはいけません。固定費の回収・配賦の差を表す場合があります。
第173回公開問題の製品ミックス差異
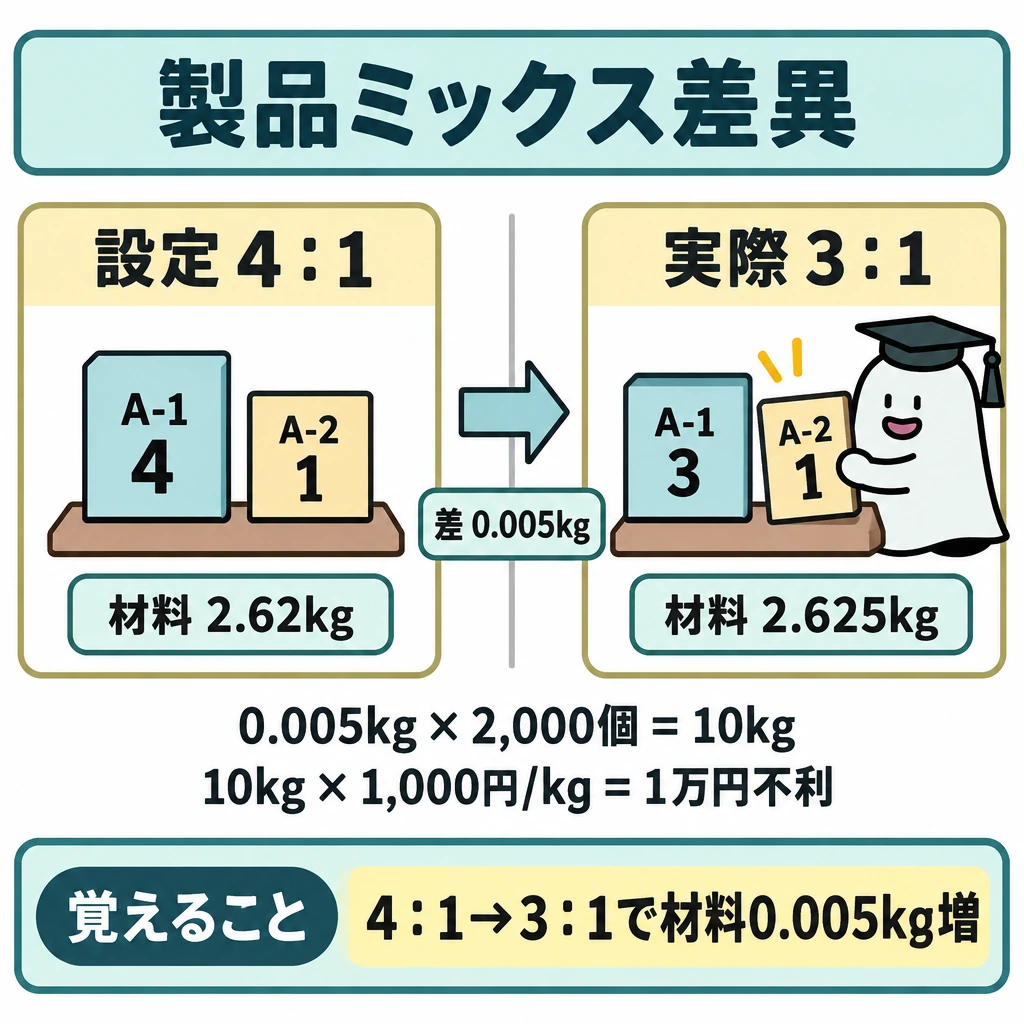
2026年度第173回(2026年6月14日施行)の工業簿記は、A-1・A-2・Bの3製品の原価標準を設定し、A-1とA-2を一つのA製品として管理するときの差を問います。原価標準の設定時に仮定したミックスはA-1:A-2=4:1ですが、実際は3:1でした。
標準単価・標準賃率は同じでも、1個当たりの標準はA-1が材料2.6kg・作業1.2時間、A-2が2.7kg・1.3時間と違います。4:1の加重平均は材料2.62kg・作業1.22時間、3:1なら材料2.625kg・作業1.225時間で、A製品1個当たり0.005kg・0.005時間多くなります。
Aを2,000個作ると、ミックスの変化だけで標準材料量が10kg、標準作業時間が10時間増えます。標準単価1,000円/kgと標準賃率2,000円/時間を掛けると、材料消費量差異のうち1万円、作業時間差異のうち2万円が製品ミックスによる不利差異(借方差異)です。
問3の差異全体は、材料消費量差異が(9,240−9,300)kg×1,000円=−6万円、作業時間差異が(4,440−4,500)時間×2,000円=−12万円です。ここからミックス要因を分けると、現場の消費効率による差が見えます。
同じ公開問題は、制度として勘定と結びつく原価計算と、注目製品の採算を個別に見る制度外の計算も区別します。制度外の製品別利益だけでは、固定費の回収や操業度差異を見落とすことがあります。
仕損を含む標準と原価差異の処理
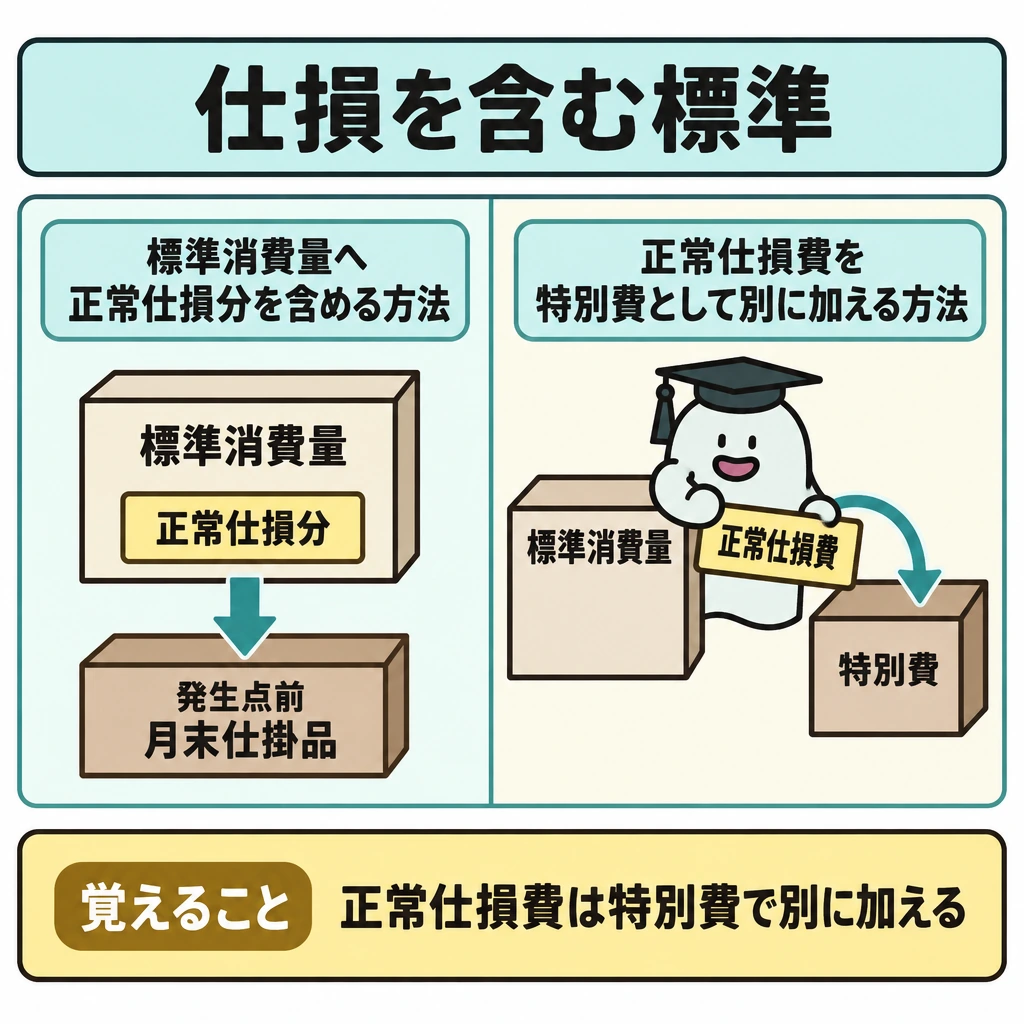
1級では、正常な仕損・減損を原価標準に織り込む方法も問われます。標準消費量に正常仕損分を含める方法では、発生点を通過していない月末仕掛品にも仕損分が含まれてしまいます。正常仕損費を特別費として別に加える方法のほうが、負担関係を正確に表せます。
原価差異は、原則として当年度の売上原価に賦課します。予定価格などが不適当で比較的多額の差異が出たときは、売上原価と期末の棚卸資産に配賦します(補充率法など)。数量差異・作業時間差異・能率差異のうち異常な状態に基づくものは非原価項目です(原価計算基準47)。
試験に出る
- 標準原価計算は、標準原価と実際原価の差異を分析する。
- 予算差異は、予算許容額−実際発生額で求め、マイナスなら不利差異とする。
- 操業度差異は、固定費率×(実際操業度−基準操業度)で求め、基準を下回れば不利差異になる。
- 固定費率は、固定費予算を基準操業度で割って求める。
- 操業度の低下を、現金支出の増加とすぐに結び付けない。
- 第173回では、A-1:A-2の仮定ミックス4:1と実際ミックス3:1の違いが、材料消費量差異と作業時間差異に混ざる。
重要な言葉
- 標準原価計算
- 標準原価と実際原価の差異を分析して原価管理に使う方法。
- 予算差異
- 予算許容額と実際発生額の差。マイナスなら不利差異。
- 操業度差異
- 実際操業度が基準操業度と異なるために生じる固定費の配賦過不足。
- 基準操業度
- 固定費を配賦するときの基準となる操業度。
確認問題
確かめよう実際操業度が基準より20時間少ないときの操業度差異は?
24,000円の不利差異。1,200×(80−100)=−24,000円です。
操業度差異は、実際操業度と基準操業度の関係から生じる。
操業度が下がると、必ず現金支出が増える。
固定費予算12万円、基準操業度100時間のとき、固定費率は1時間いくらか。
実際発生額と予算許容額を比べる差異は?
の差異には、支出の増減だけでなく、設備を予定どおり使えたかも関わります。
固定費予算12万円、基準操業度100時間なら、固定費率は1時間です。実際操業度が80時間なら、1,200円×(80−100)時間=−24,000円で、20時間分の固定費が配賦されずに残る不利差異になります。
は予算許容額−実際発生額、は固定費率×(実際操業度−基準操業度)で求め、マイナスを不利差異とします。標準原価計算では、標準操業度と実際操業度の差から能率差異も分けます。変動費率と固定費率を分けて図にします。
操業度が下がったことを、ただちに現金支出が増えたことと解釈してはいけません。の回収・配賦の差を表す場合があります。
Aを2,000個作ると、ミックスの変化だけで標準材料量が10kg、標準作業時間が10時間増えます。標準単価1,000円/kgと標準賃率2,000円/時間を掛けると、材料消費量差異のうち、作業時間差異のうち2万円が製品ミックスによる不利差異(借方差異)です。
製造原価と財務諸表表示
売上原価とは、当期に販売した製品の原価で、期首と期末の製品在庫を調整して求めます。
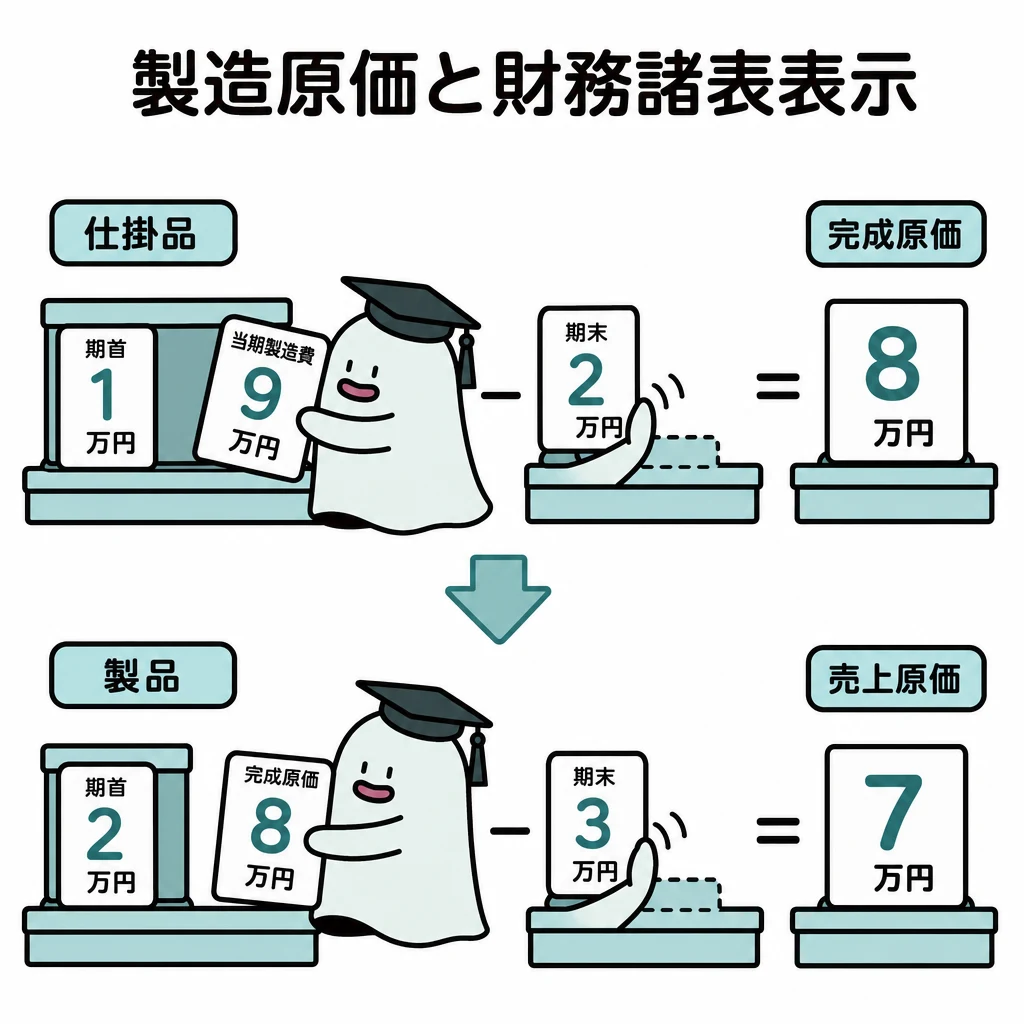
製造費用を集めても、その全額が当期の販売分とは限りません。仕掛品と製品の二つの在庫段階を通して考えます。
| 区分 | 判断・計算 |
|---|---|
| 材料 | 未使用分は材料在庫 |
| 仕掛品 | 未完成分は仕掛品在庫 |
| 製品 | 完成済みで未販売なら製品在庫 |
| 売上原価 | 販売済みの製品原価 |
基本の仕組み
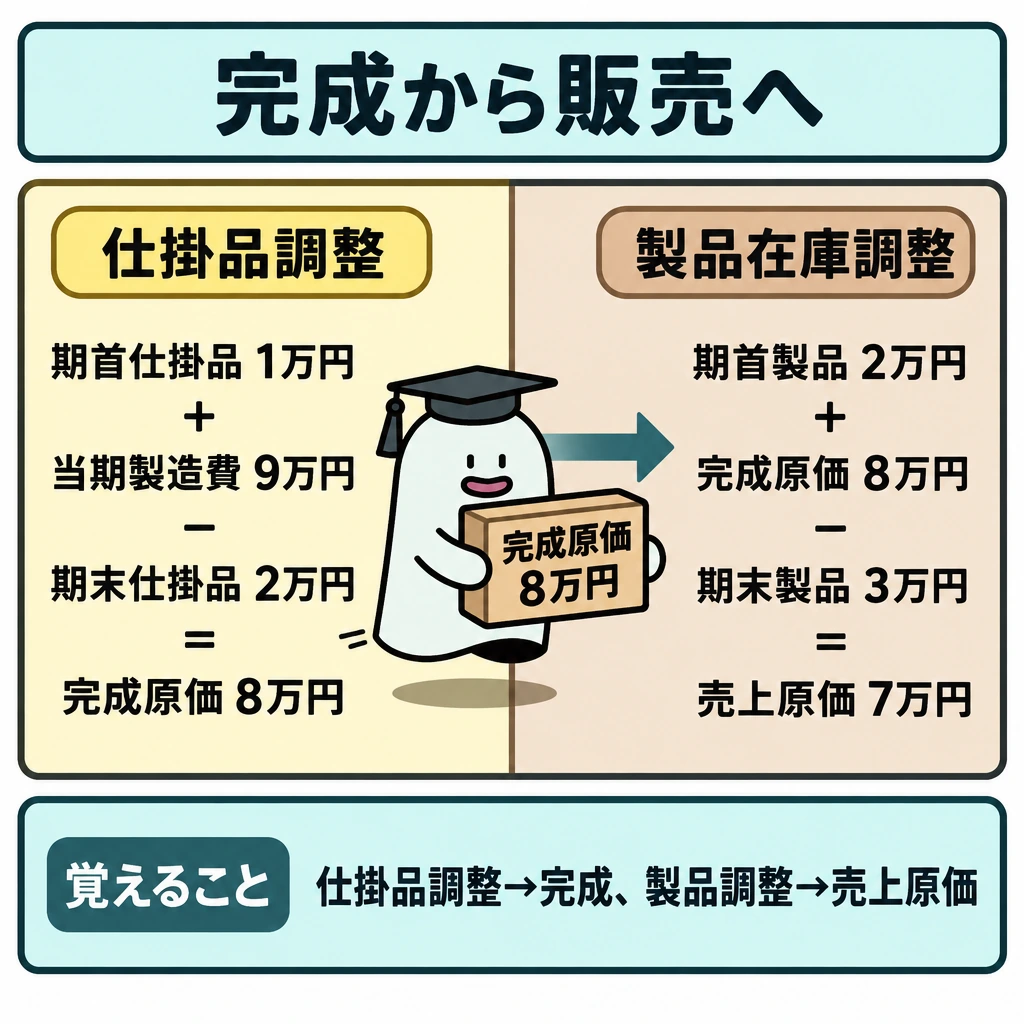
期首仕掛品1万円+当期製造費9万円−期末仕掛品2万円=完成原価8万円。期首製品2万円+8万円−期末製品3万円=売上原価7万円です。
製造原価報告書は完成した製品原価を求め、損益計算書では製品在庫を調整して、販売分の原価へつなぎます。
仕掛品の調整と製品の調整を、一つに混ぜてはいけません。完成と販売は別の時点です。
工場会計を独立させる場合、本社と工場で帳簿を分け、本社勘定・工場勘定などで内部の対応を取ります。工場が完成品を製品へ振り替える段階と、外部へ売れて売上原価になる段階は別です。広告費や販売員給与などの営業費は、工場の製造原価と区別して期間の費用へ結び付けます。
製造から販売までの二段階
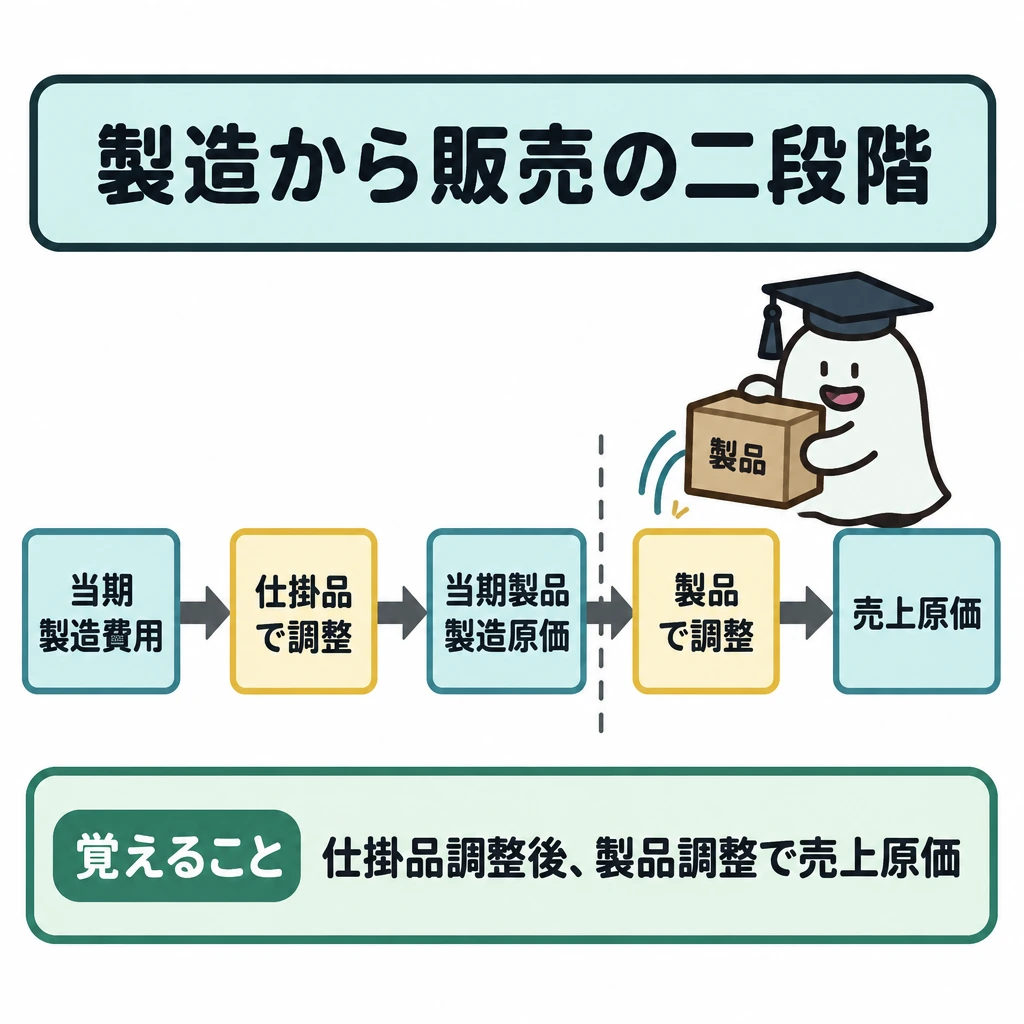
材料・労務費・経費から当期製造費用を求め、期首・期末仕掛品で調整して当期製品製造原価を出します。さらに期首・期末製品を調整して売上原価を求めます。材料・仕掛品・製品という三段階の棚卸資産を区別します。
製造原価報告書は当期の製品製造原価まで、損益計算書は販売済み製品の売上原価を含みます。直接原価計算で管理用の損益計算書を作る場合は、固定製造費の扱いが全部原価計算による外部報告と異なる点を確認します。
工場会計を独立させると、本社の帳簿に工場勘定、工場の帳簿に本社勘定を設け、両者の残高は貸借逆で一致します。工場が完成品を本社へ送れば、工場は(借)本社/(貸)製品、本社は(借)製品/(貸)工場と記帳します。振替価格に内部利益を加えている場合は、本社の期末在庫に含まれる内部利益を控除します。
予定価格や予定配賦率による原価差異は、原則として当年度の売上原価に賦課します(材料受入価格差異は払出高と期末在高に配賦)。予定が不適当で比較的多額なら、売上原価と期末棚卸資産に配賦します。異常な状態に基づく差異は非原価項目です。
試験に出る
- 製造費用の全額が当期の売上原価になるわけではない。
- 完成原価は、期首仕掛品+当期製造費−期末仕掛品で求める。
- 売上原価は、期首製品+完成原価−期末製品で求める。
- 製造原価報告書は完成品原価を、損益計算書は販売分の原価を示す。
- 工場会計では本社と工場で帳簿を分け、営業費は製造原価と区別する。
- 原価差異は原則として売上原価に賦課し、比較的多額なら売上原価と期末棚卸資産に配賦する。
重要な言葉
- 当期製品製造原価
- 当期に完成した製品の製造原価。
- 売上原価
- 当期に販売した製品の原価。
- 工場会計
- 工場を独立した会計単位として、本社と帳簿を分けるしくみ。
- 営業費
- 広告費や販売員給与など、販売や管理にかかる期間費用。
確認問題
確かめよう当期製造費9万円がそのまま売上原価?
いいえ。この例では7万円です。
当期製造費の全額が、そのまま売上原価になる。
営業費は、工場の製造原価と区別して期間の費用にする。
期首仕掛品1万円、当期製造費9万円、期末仕掛品2万円のとき、完成原価は?
期首製品2万円、完成原価8万円、期末製品3万円のとき、売上原価は?
製造費用を集めても、その全額が当期の販売分とは限りません。と製品の二つの在庫段階を通して考えます。
期首仕掛品1万円+当期製造費9万円−期末仕掛品2万円=完成原価。期首製品2万円+8万円−期末製品3万円=売上原価です。
は完成した製品原価を求め、損益計算書では製品在庫を調整して、販売分の原価へつなぎます。
仕掛品の調整と製品の調整を、一つに混ぜてはいけません。は別の時点です。
工場会計を独立させる場合、本社と工場で帳簿を分け、・工場勘定などで内部の対応を取ります。工場が完成品を製品へ振り替える段階と、外部へ売れて売上原価になる段階は別です。広告費や販売員給与などのは、工場の製造原価と区別して期間の費用へ結び付けます。
覚えるポイント
- 費目別計算:費目別計算は原価を材料費・労務費・経費へ分けます。直接費は対象へ賦課し、間接費は製造間接費へ集計して配賦します。
- 部門別計算:相互配賦法は補助部門間の用役授受を考慮します。直接配賦法はこれを無視し、階梯式配賦法は決めた順序で配賦するため結果が異なります。
- 個別原価計算:製造指図書で原価を集計し、完成・未完成を区分します。仕損費は補修指図書・旧指図書・代品指図書のどれの原価かを判断し、当該指図書への賦課か発生部門の間接費かを指示に従って処理します。
- 総合原価計算:先入先出法では、当月加工費を月初仕掛品の残加工、当月着手完成、月末仕掛品の加工へ配ります。前月の加工を二重に数えず、仕損の発生点と正常・異常の扱いを確認します。
- 標準原価計算と原価管理:予算差異は予算許容額−実際発生額、操業度差異は固定費率×(実際操業度−基準操業度)で求め、マイナスを不利差異とします。変動費率と固定費率を分けて図にします。
- 製造原価と財務諸表表示:製造原価報告書は完成した製品原価を求め、損益計算書では製品在庫を調整して販売分の原価へつなぎます。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について