

個別原価計算とは
個別原価計算とは、注文や製品ごとに製造指図書を立て、その対象別に原価を集計する方法です。
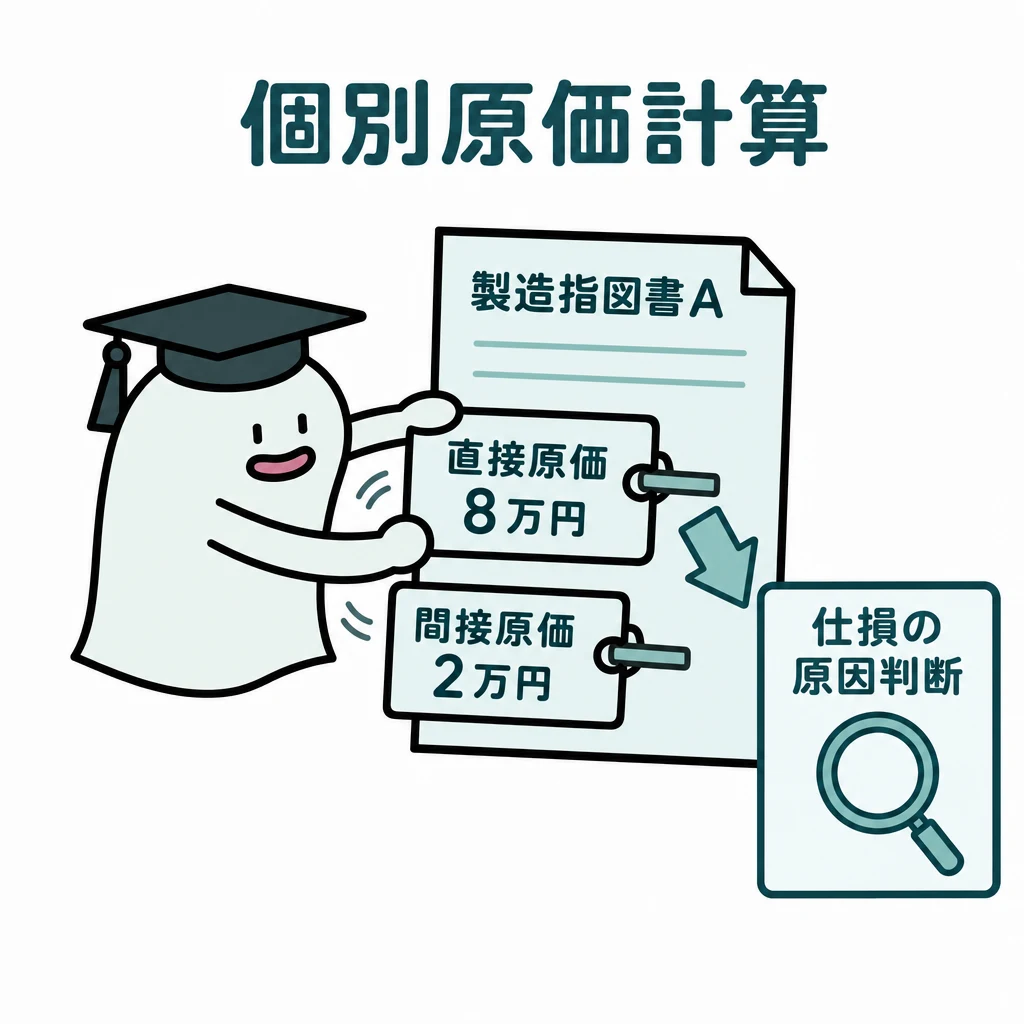
特注品の製造では、注文ごとに原価を追い、仕損や追加作業をどの注文へ負担させるかを判断します。
| 区分 | 判断・計算 |
|---|---|
| 直接費 | 原因となる指図書へ賦課 |
| 製造間接費 | 予定配賦率と配賦基準で配賦 |
| 正常仕損 | 特定指図書か共通費かを条件で判断 |
| 異常仕損 | 正常な製造原価と分離 |
基本の仕組み
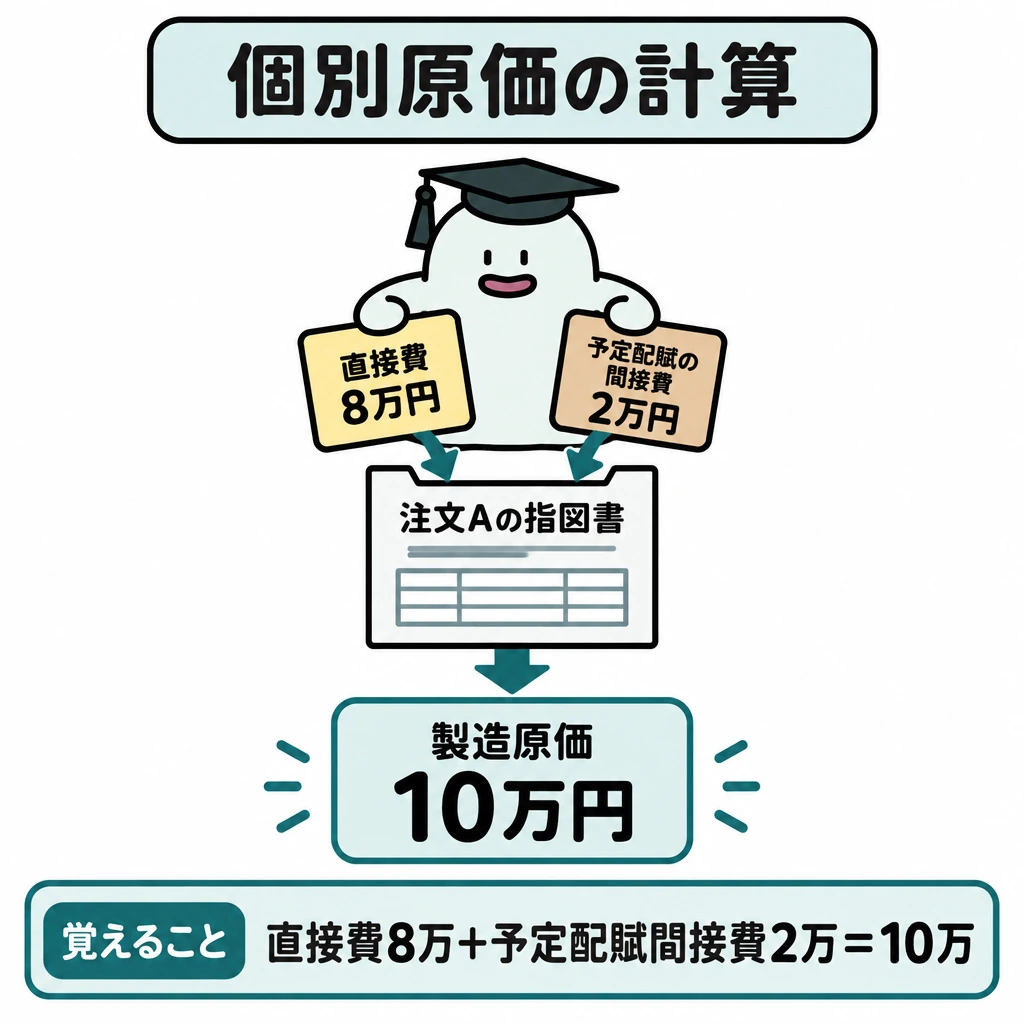
注文Aの直接費8万円に予定配賦した製造間接費2万円を加えると、指図書の製造原価は10万円です。仕損が生じた場合は、原因と正常・異常の区分など追加条件を確認します。
製造指図書で原価を集計し、完成・未完成を区分します。正常仕損費は、当該指図書に賦課するか、間接費として発生部門に賦課するかを指示に従って整理します。
仕損費を、無条件にすべての良品へ同額で配ってはいけません。原因となる指図書と原価負担の範囲を確認します。
指図書と仕損費の帰属
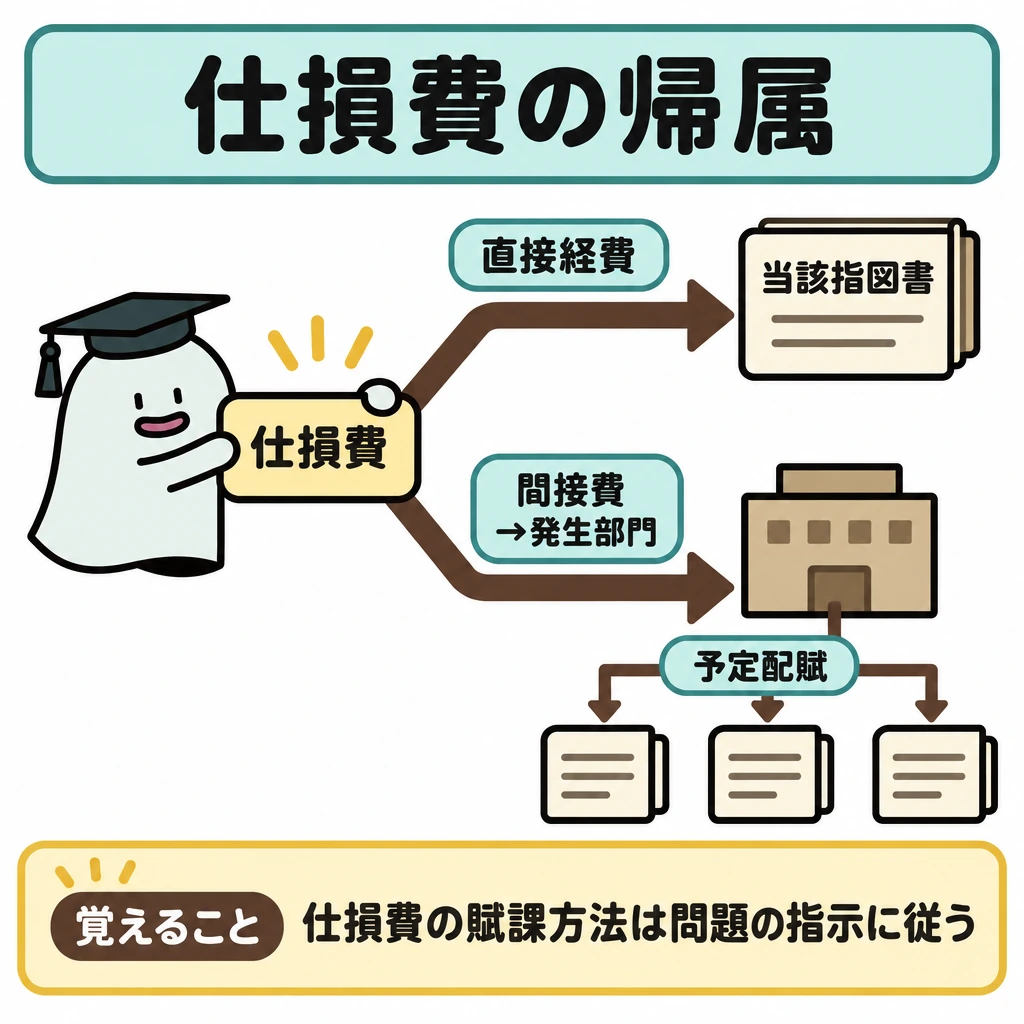
指図書ごとに直接材料費・直接労務費・直接経費を集め、製造間接費を予定配賦率×実際配賦基準などで加えます。完成指図書の原価は製品へ、未完成指図書の原価は仕掛品に残します。予定配賦額と実際発生額との差は製造間接費配賦差異です。
仕損費を当該指図書に直接経費として賦課するか、間接費として仕損の発生部門に賦課するかは、問題の指示に従います。後者では部門の予定配賦率に仕損費の予定額を含め、各指図書へは予定配賦で負担させます。異常な仕損費は非原価項目として正常な製造原価と分けます。
仕損費の計算と作業屑
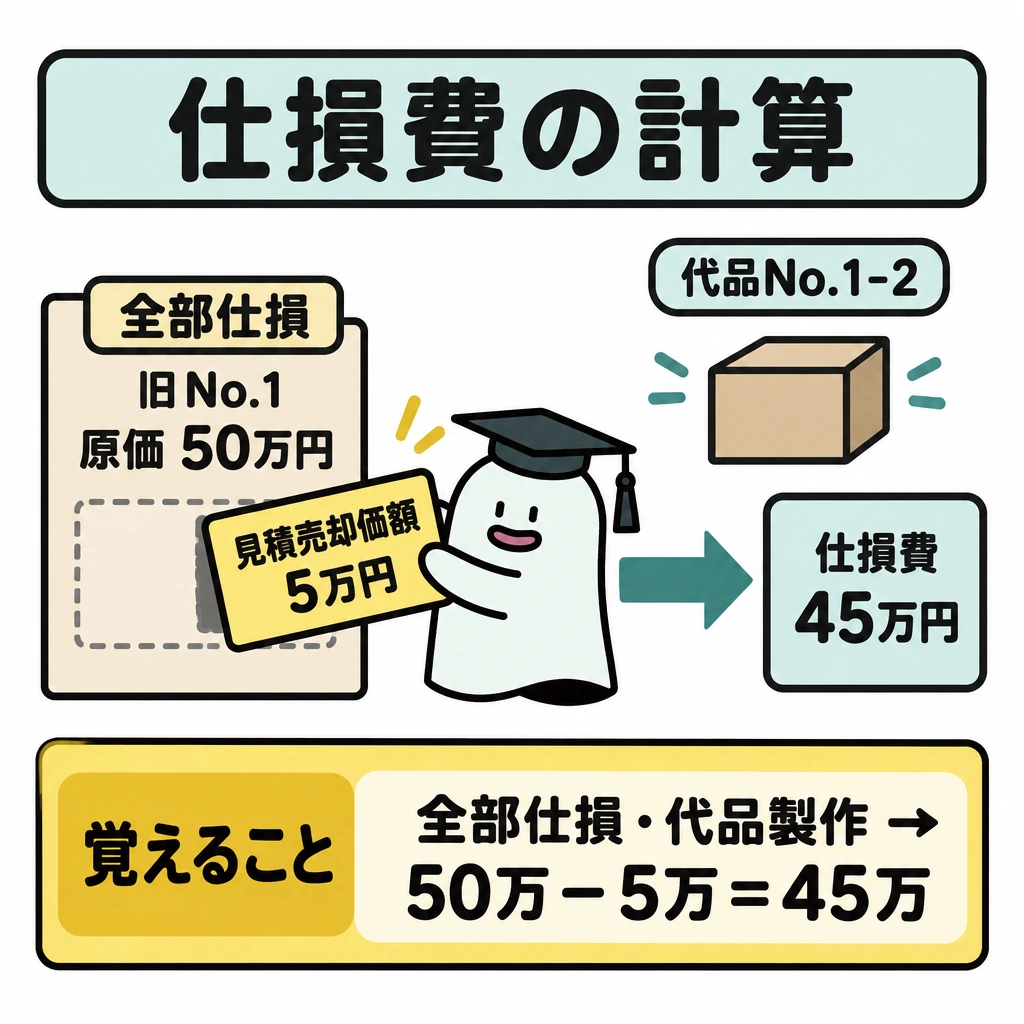
原価計算基準35は、仕損費の額を指図書の発行状況で決めます。代品製作や指図書を発行しない補修で仕損品に売却価値・利用価値があれば、その見積額を控除します。軽微な仕損は仕損費を計上せず、評価額を当該指図書の原価から控除するだけにできます。
例えば指図書No.1(原価50万円)が全部仕損となり、代品のNo.1-2を製作します。仕損品の見積売却価額が5万円なら、仕損費は45万円です。仕訳は(借)仕損品50,000・仕損費450,000/(貸)仕掛品500,000です。
作業屑は評価額を原則として発生部門の部門費から控除し、必要があれば当該指図書の直接材料費や製造原価から控除します(原価計算基準36)。軽微なものは売却収入を原価計算外の収益とする処理もあります。
| 仕損の状況 | 仕損費とする額 |
|---|---|
| 補修指図書を発行して補修 | 補修指図書に集計された製造原価 |
| 代品を製作し、旧指図書の全部が仕損 | 旧指図書に集計された製造原価−仕損品評価額 |
| 代品を製作し、旧指図書の一部が仕損 | 新指図書(代品)に集計された製造原価−仕損品評価額 |
| 補修・代品の指図書を発行しない | 補修等に要する見積製造原価−仕損品評価額 |
試験に出る
- 個別原価計算は、注文ごとに製造指図書で原価を集計する。
- 直接費に予定配賦した製造間接費を加えて、指図書の原価を求める。
- 仕損は正常か異常か、原因と負担先を条件に従って判断する。
- 仕損費は当該指図書に賦課するか、間接費として仕損の発生部門に賦課する(後者は予定配賦率に仕損費の予定額を含める)。
- 仕損費をすべての良品へ無条件に配らない。
- 仕損費は、補修なら補修指図書の原価、全部仕損の代品なら旧指図書の原価、一部仕損の代品なら新指図書の原価から求める。
- 作業屑の評価額は、原則として発生部門の部門費から控除する。
重要な言葉
- 個別原価計算
- 注文や製品ごとに原価を集計する原価計算の方法。
- 製造指図書
- 製造の指示と原価集計の単位になる書類。
- 正常仕損
- 通常の製造で避けられない程度に発生する仕損。
- 仕損費
- 仕損の補修や代品製作に要した原価から、仕損品の評価額を差し引いた額。
- 作業屑
- 製造中に生じる材料の切りくずなどで、評価額を原価から控除するもの。
確認問題
確かめようAの直接費8万円、予定配賦した製造間接費2万円の合計は?
10万円。仕損条件は別に反映します。
個別原価計算では、注文ごとに製造指図書を立てて原価を集計する。
仕損費は、無条件にすべての良品へ同額で配る。
注文Aの直接費8万円、予定配賦した製造間接費2万円の合計は?
個別原価計算で原価を集計する単位は?
指図書No.1(原価50万円)が全部仕損となり代品を製作する。仕損品の見積売却価額が5万円のとき、仕損費は?
特注品の製造では、に原価を追い、仕損や追加作業をどの注文へ負担させるかを判断します。
注文Aの直接費8万円に予定配賦した製造間接費2万円を加えると、指図書の製造原価はです。仕損が生じた場合は、原因と正常・異常の区分など追加条件を確認します。
で原価を集計し、完成・未完成を区分します。正常仕損費は、当該指図書に賦課するか、間接費として発生部門に賦課するかを指示に従って整理します。
仕損費を、無条件にすべての良品へ同額で配ってはいけません。原因となると原価負担の範囲を確認します。
例えば指図書No.1(原価50万円)が全部仕損となり、代品のNo.1-2を製作します。仕損品の見積売却価額が5万円なら、仕損費はです。仕訳は(借)仕損品50,000・仕損費450,000/(貸)仕掛品500,000です。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について