

部門別計算とは
部門別計算とは、製造間接費を部門ごとに集計し、製品へ配賦するための計算です。
補助部門が互いにサービスを提供する場合、一方向の配賦だけでは利用関係を十分に反映できません。
| 区分 | 判断・計算 |
|---|---|
| 直接配賦 | 補助部門同士の用役を無視 |
| 階梯式配賦 | 順位を決め、下位へ一方向 |
| 相互配賦 | 補助部門同士の用役を反映(簡便法/連立方程式法) |
基本の仕組み
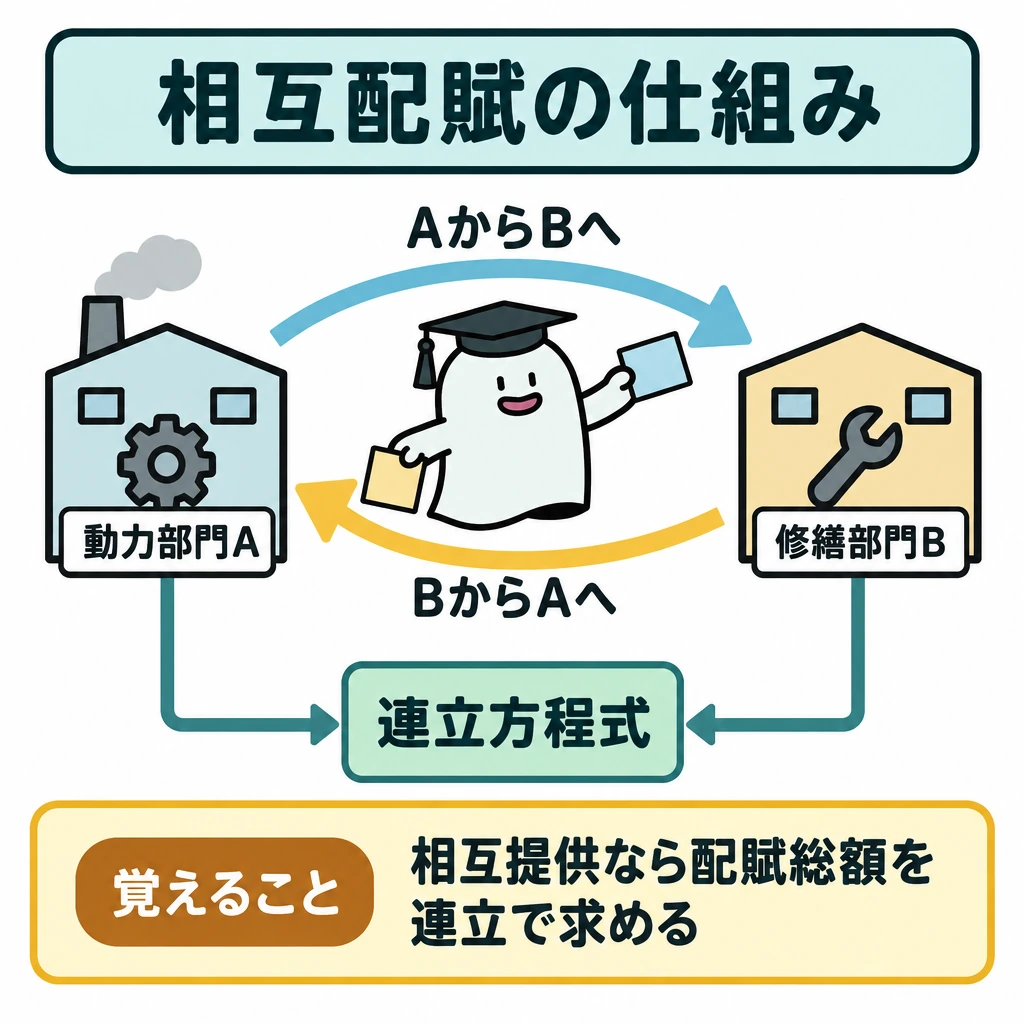
動力部門Aと修繕部門Bが相互に用役を提供するなら、Aの配賦総額にはBからの配賦、BにはAからの配賦が含まれます。これを連立方程式で求めるのが連立方程式法(純粋の相互配賦法)です。
相互配賦法は補助部門間の用役授受を考慮します。直接配賦法はこれを無視し、階梯式配賦法は決めた順位で一方向に配賦するため、結果が異なります。
配賦率の分母にどの部門を含むかを、方法ごとに確認します。同じ利用割合を、方法の違いを無視して使い回さないようにします。
補助部門費の配賦方法を選ぶ
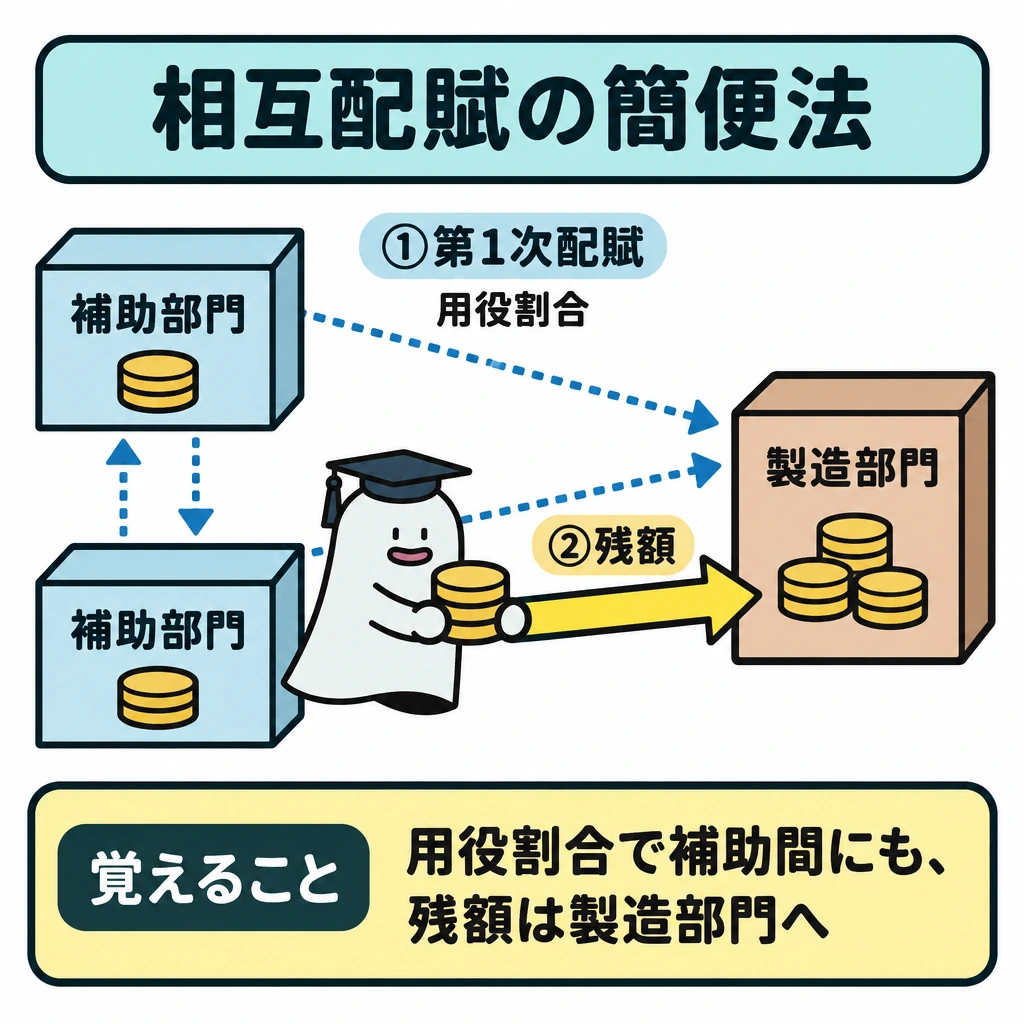
直接配賦法は補助部門間の用役を無視し、補助部門費を製造部門だけへ配ります。階梯式配賦法は指定した順位の上位から下位へ配り、先に閉じた部門へ戻しません。相互配賦法は補助部門間の授受を考慮します。
相互配賦法の簡便法では、第1次配賦で補助部門同士にも用役の割合で配った後、補助部門に残った額を直接配賦法で製造部門だけへ配ります。連立方程式法では、各補助部門の配賦総額を未知数として求めます。問題がどちらを指定しているか確認し、分母に含める受益部門を方法ごとに変えます。
部門費を製品へ配る基準には機械時間・直接作業時間などがあります。費用の発生原因と配賦基準が結び付くかを考え、部門間配賦と製造部門から製品への配賦を混ぜません。
階梯式配賦法の順位は問題の指示に従います。指示がなければ、他の補助部門へ用役を提供する部門数が多い部門を上位とし、同数なら第1次集計費(または相互の配賦額)が大きい部門を上位とするのが一般的です。
1級では複数基準配賦法も問われます。補助部門の変動費は実際の用役消費量で、固定費は用役消費能力(予定した最大利用量)の割合で配賦します。予定配賦率や予算額で配賦すれば、補助部門の能率の良し悪しを製造部門へ転嫁せず、補助部門費配賦差異として補助部門に残せます。
連立方程式法の計算例
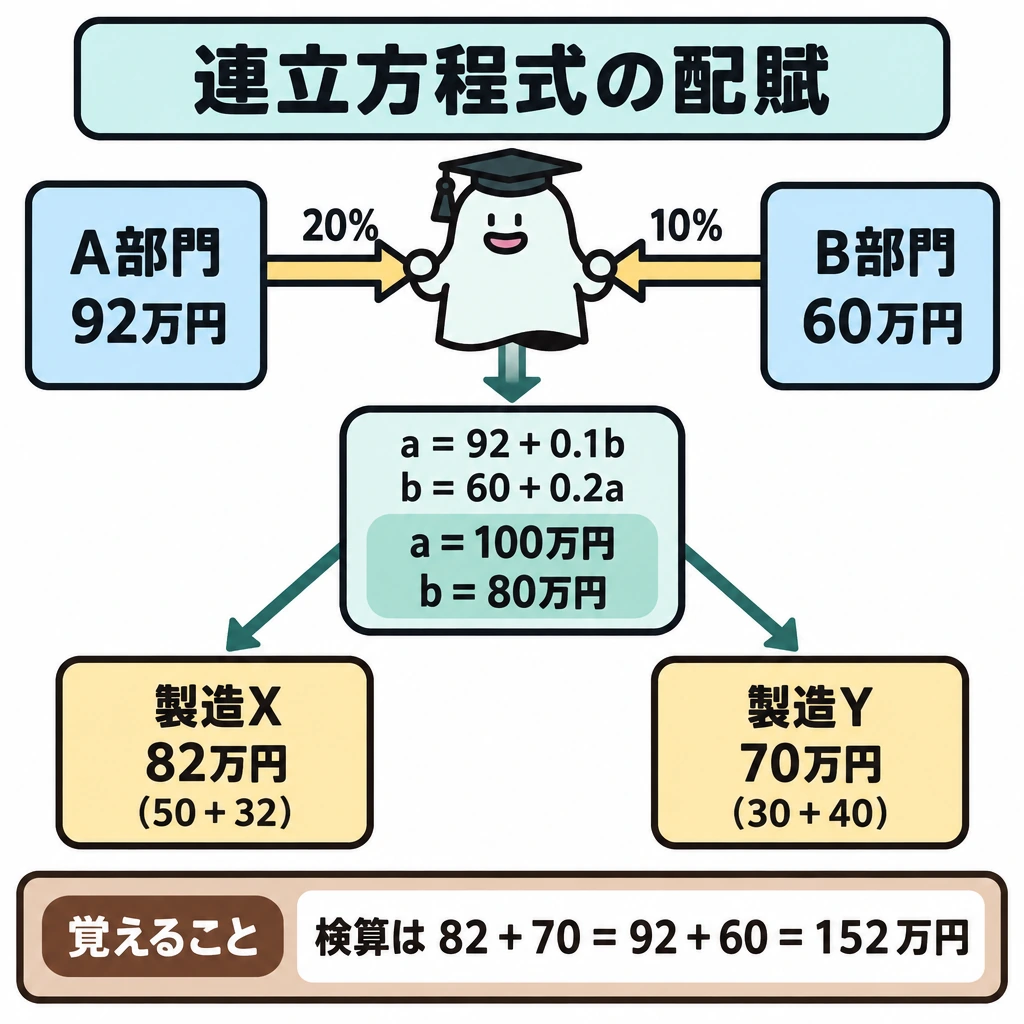
第1次集計でA部門費92万円、B部門費60万円とします。Aの用役はB20%・製造部門X50%・Y30%、Bの用役はA10%・X40%・Y50%に提供されます。配賦総額をa・bとすると、a=92+0.1b、b=60+0.2aです。
連立方程式を解くとa=100万円、b=80万円です。Xへは100×50%+80×40%=82万円、Yへは100×30%+80×50%=70万円を配賦します。合計152万円が第1次集計額の合計92+60と一致することで検算します。
| 配賦先 | Aから(総額100万円) | Bから(総額80万円) | 受入合計 |
|---|---|---|---|
| A部門 | — | 8万円(10%) | 8万円 |
| B部門 | 20万円(20%) | — | 20万円 |
| 製造部門X | 50万円(50%) | 32万円(40%) | 82万円 |
| 製造部門Y | 30万円(30%) | 40万円(50%) | 70万円 |
試験に出る
- 部門別計算は、製造間接費を部門ごとに集計して配賦する。
- 相互配賦法には、第1次配賦の後は直接配賦法で製造部門へ配る簡便法と、補助部門間の授受を最後まで反映する連立方程式法(純粋の相互配賦法)がある。
- 直接配賦法は補助部門間の用役授受を無視する。
- 階梯式配賦法は、決めた順位の上位から下位へ一方向に配賦し、配賦を終えた部門へは戻さない。
- 配賦率の分母にどの部門を含むか、方法ごとに確認する。
- 複数基準配賦法では、補助部門の変動費を実際の用役消費量、固定費を用役消費能力の割合で配賦する。
重要な言葉
- 補助部門費
- 製造を直接行わない補助部門で発生した間接費。
- 相互配賦法
- 補助部門間の用役授受を考慮して配賦する方法。簡便法と連立方程式法がある。
- 直接配賦法
- 補助部門間の用役授受を無視して製造部門へ配賦する方法。
- 階梯式配賦法
- 補助部門に順序を付けて配賦する方法。
- 複数基準配賦法
- 補助部門費を変動費と固定費に分け、変動費は実際の用役消費量、固定費は用役消費能力の割合で配賦する方法。
確認問題
確かめよう相互用役を無視するのは相互配賦法?
いいえ。直接配賦法です。
直接配賦法は、補助部門間の用役授受を考慮しない。
相互配賦法は、補助部門間の用役授受を無視する。
補助部門間の用役授受を無視する配賦方法は?
補助部門間の用役授受を最後まで反映し、各補助部門の配賦総額を未知数として解く方法は?
A部門費92万円・B部門費60万円で、AはBへ用役の20%、BはAへ10%を提供する。連立方程式法によるAの配賦総額は?
が互いにサービスを提供する場合、一方向の配賦だけでは利用関係を十分に反映できません。
動力部門Aと修繕部門Bが相互に用役を提供するなら、Aの配賦総額にはBからの配賦、BにはAからの配賦が含まれます。これをで求めるのが連立方程式法(純粋の相互配賦法)です。
は補助部門間の用役授受を考慮します。直接配賦法はこれを無視し、は決めた順位で一方向に配賦するため、結果が異なります。
の分母にどの部門を含むかを、方法ごとに確認します。同じ利用割合を、方法の違いを無視して使い回さないようにします。
連立方程式を解くとa=、b=80万円です。Xへは100×50%+80×40%=82万円、Yへは100×30%+80×50%=70万円を配賦します。合計152万円が第1次集計額の合計92+60と一致することで検算します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について