

総合原価計算とは
総合原価計算とは、同じ工程で同じ製品を大量に作るときに、一定期間の原価を完成品と月末仕掛品へ配分する方法です。
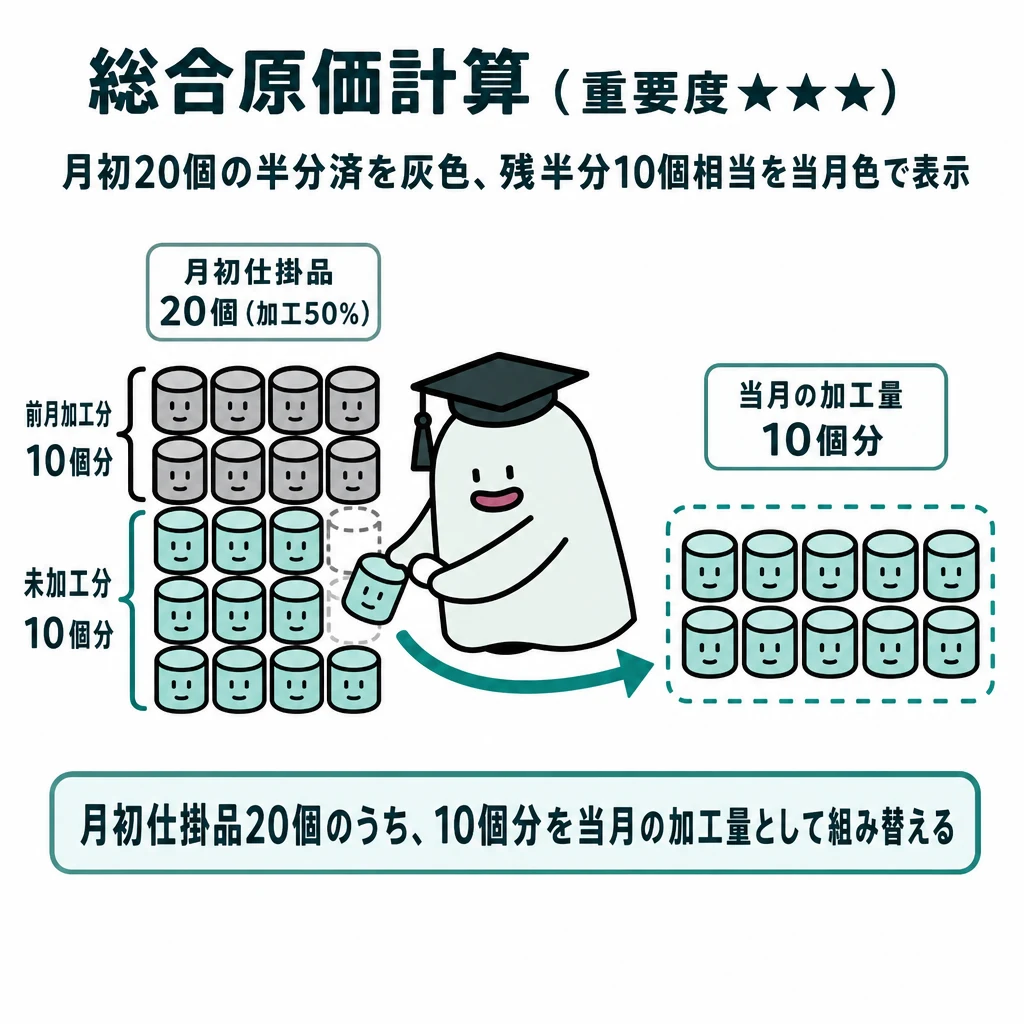
連続生産では、月初からある仕掛品と当月着手分が混在します。先入先出法は、当月に行った作業量を分けて追います。
| 区分 | 判断・計算 |
|---|---|
| 平均法 | 月初原価と当月原価を合算して配分 |
| 先入先出法 | 当月作業量に当月原価を配分 |
| 始点投入材料 | 月末仕掛品も全量を材料換算 |
| 加工費 | 進捗度で換算量を計算 |
基本の仕組み
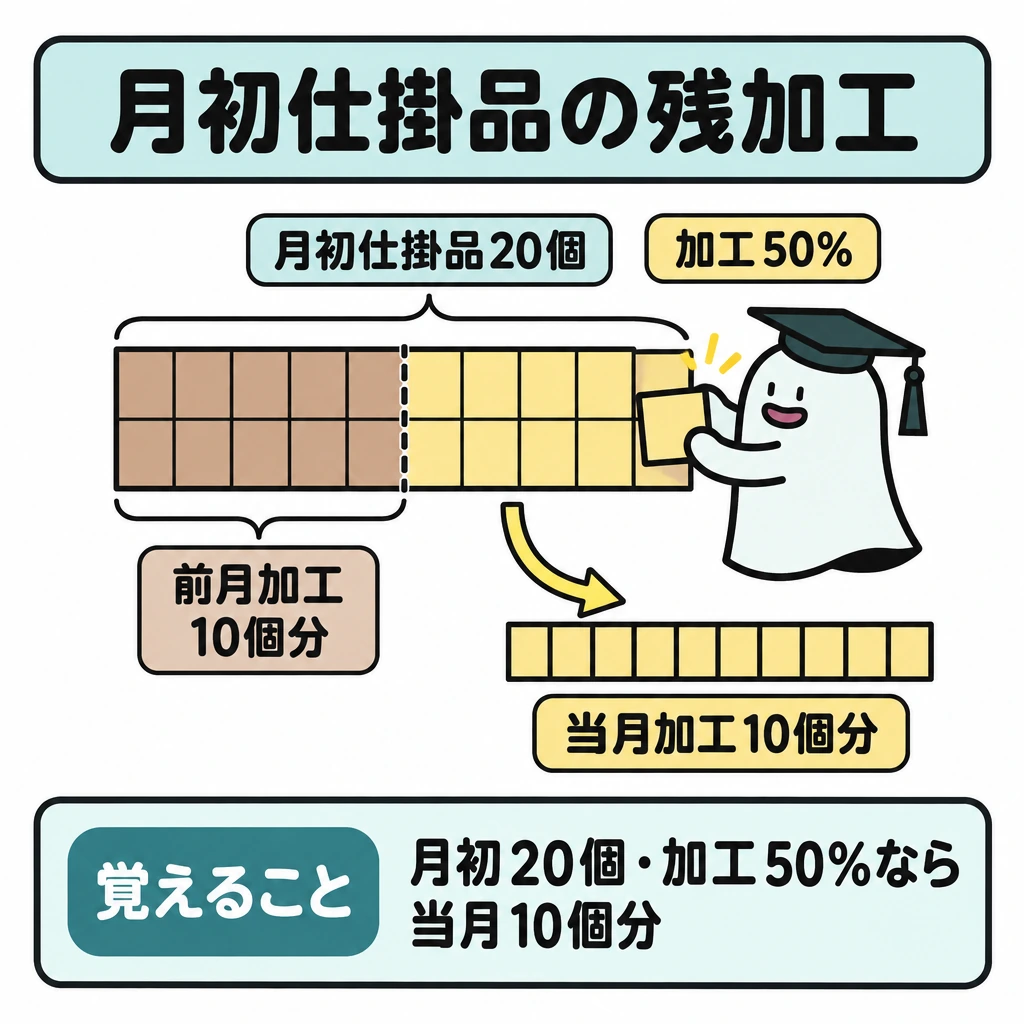
月初仕掛品20個が加工50%なら、これを完成するための当月加工量は20×50%=10個分です。すでに前月加工した10個分を再計算しません。
当月加工費を、月初仕掛品の残加工、当月着手完成、月末仕掛品の加工へ配ります。仕損があれば、発生点と正常・異常の扱いを確認します。
月初仕掛品を丸ごと当月加工量に含めると、前月の作業を二重に数えます。数量と換算量の表を分けて作ります。
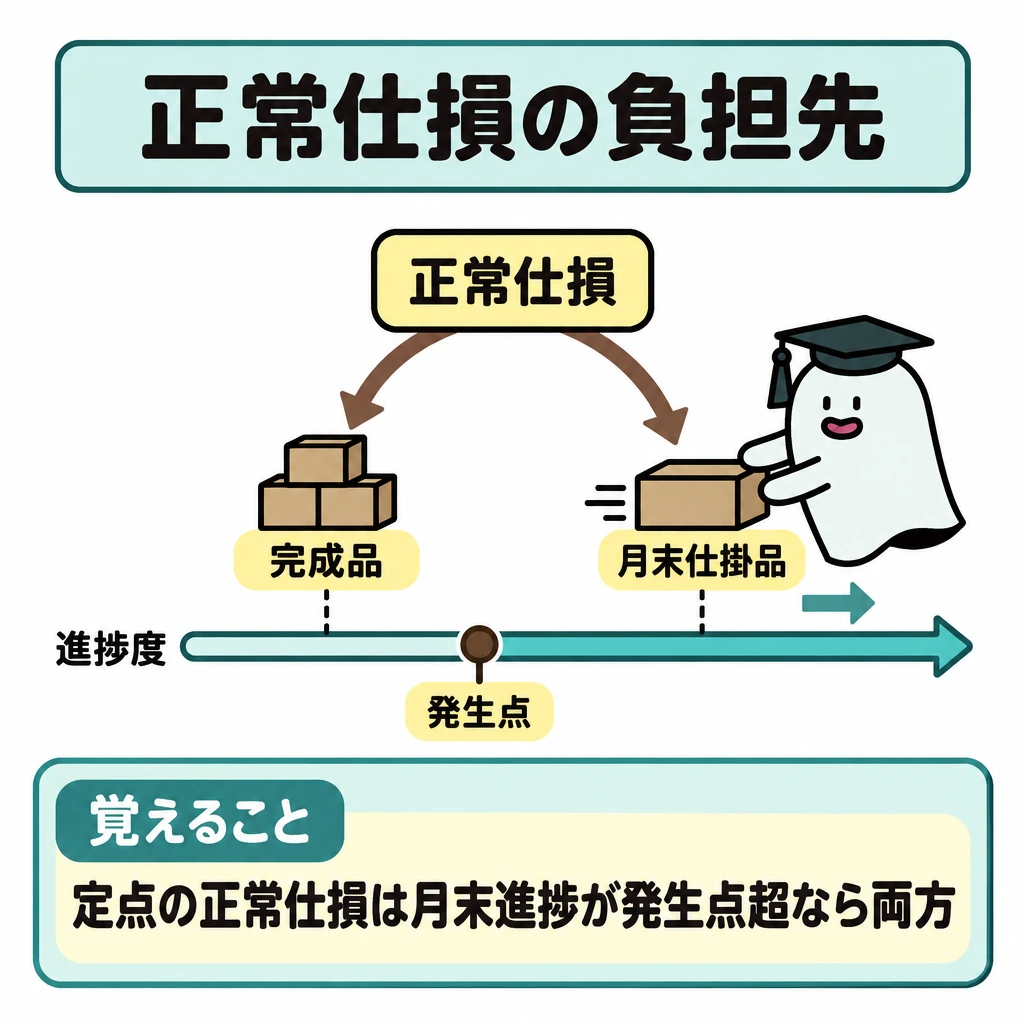
正常仕損費は良品の原価へ負担させ、異常仕損費は非原価項目として正常な製造原価と分けます。工程の始点・途中・終点のどこで発生したかにより、月末仕掛品に負担させる条件が変わります。数量の流れと加工進捗度を先に整理します。
月初仕掛・当月投入・仕損の流れ
平均法は月初仕掛品原価と当月原価を合計し、完成品と月末仕掛品の換算量へ平均配分します。先入先出法は月初仕掛品を完成させる当月作業量、当月着手完成品、月末仕掛品を分け、当月原価だけを当月の換算量へ配ります。
材料が始点投入なら、月末仕掛品の材料量は進捗度にかかわらず全量です。加工費は進捗度で換算します。正常仕損が定点で発生する場合、月末仕掛品の進捗度が発生点を超えていれば完成品と月末仕掛品の両方に、超えていなければ完成品だけに負担させます。
工程別総合原価計算では前工程完成品の原価を次工程の前工程費へ引き継ぎます。組別・等級別・連産品の計算では、複数製品へ原価を配る基準が違うため、工程別の数量表をそのまま当てはめません。
1級で加わる仕損・副産物・連産品・工程別
1級では非度外視法が中心です。正常仕損品にも換算量を割り当てて正常仕損費を計算し、仕損品評価額を控除した残りを、発生点を通過した良品へ配分します。仕損が工程を通じて平均的に発生する場合の負担のさせ方は、問題の指示に従います。
異常仕損費は非原価項目として、営業外費用などに計上します。正常仕損の発生点より後で異常仕損が生じた場合は、異常仕損品にも正常仕損費を負担させるかどうかを確認します。
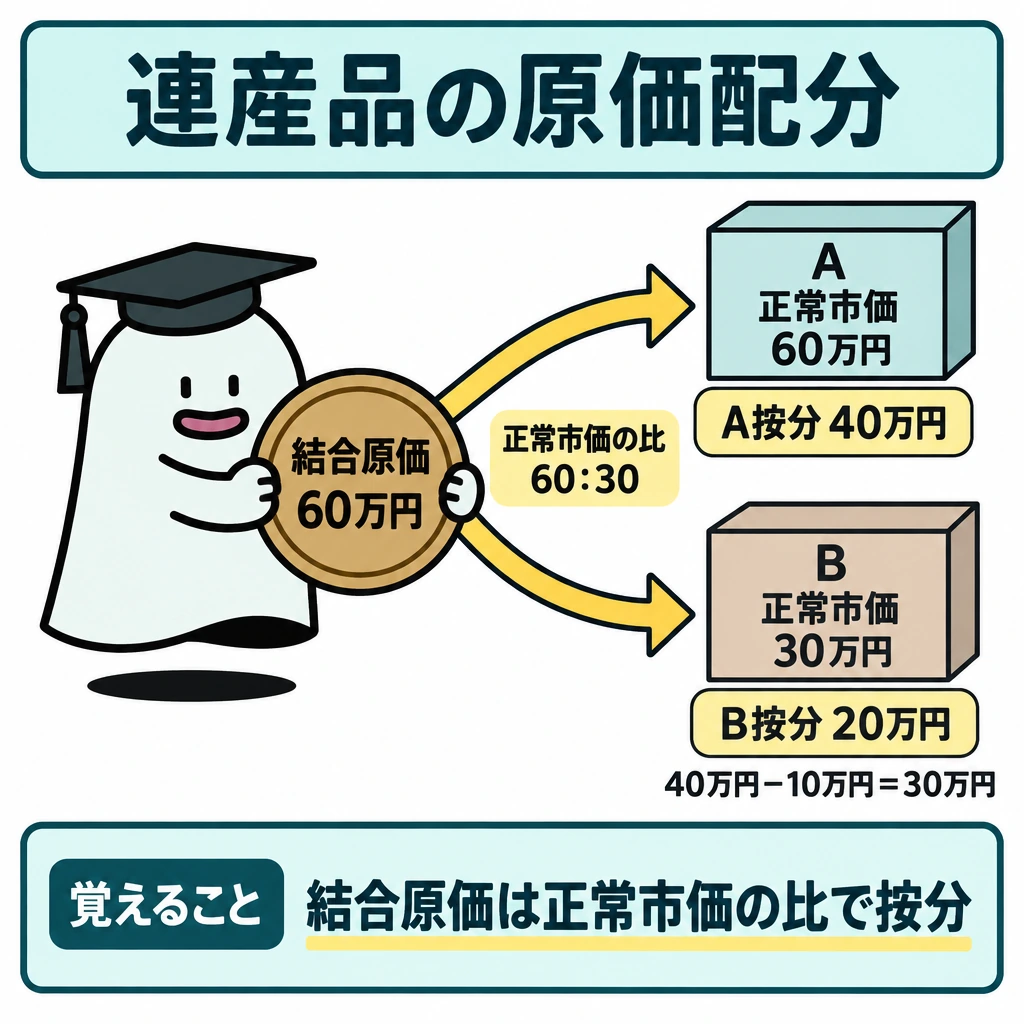
副産物は、見積売却価額から販売費等(加工するなら加工費も)を控除した評価額を、主産物の総合原価から控除します。連産品は、結合原価を正常市価などを基準にした等価係数で按分します。分離後に追加加工するなら、最終製品の見積売却価額から追加加工費を引いた額を正常市価とみなします。
例えば結合原価60万円、Aの正常市価60万円、Bは追加加工後の見積売却価額40万円・追加加工費10万円なら、Bの正常市価は30万円です。60:30の比でAに40万円、Bに20万円を按分し、Bの製品原価は20+10=30万円になります。
工程別総合原価計算の累加法は、前工程完成品の原価を次工程へ前工程費として引き継ぎます。非累加法は、各工程の原価を最終完成品と各工程の仕掛品へ直接配分します。原料を最初の工程の始点ですべて投入し、後の工程は加工だけなら、加工費だけを工程別に計算する加工費工程別総合原価計算も使えます。
| 論点 | 1級での処理 |
|---|---|
| 正常仕損(非度外視法) | 仕損費を計算し、発生点を通過した良品へ負担 |
| 異常仕損 | 非原価項目(営業外費用など) |
| 副産物 | 評価額を主産物の総合原価から控除 |
| 連産品 | 結合原価を正常市価などの比で按分 |
| 工程別(非累加法) | 各工程費を完成品と各工程の仕掛品へ直接配分 |
試験に出る
- 総合原価計算では、月初仕掛品原価と当月製造費用を直接材料費と加工費に分け、完成品と月末仕掛品へ配分する。
- 先入先出法は、月初仕掛品の前月加工分を再計算せず、当月作業分を分けて追う。
- 月初仕掛品の加工進捗度から、当月に行う加工量を計算する。
- 正常仕損費は良品へ負担させ、異常仕損費は非原価項目として分ける。
- 仕損の発生点によって、月末仕掛品の負担条件が変わる。
- 非度外視法では正常仕損費を別に計算し、発生点を通過した良品へ負担させる。
- 副産物の評価額は主産物の総合原価から控除し、連産品の結合原価は正常市価などの比で按分する。
重要な言葉
- 総合原価計算
- 同種の製品を大量生産するときの、期間原価の配分方法。
- 先入先出法
- 月初仕掛品から先に完成したとみなし、当月製造費用を当月の作業量だけで完成品と月末仕掛品に配分する方法。
- 加工進捗度
- 仕掛品の加工がどの程度進んでいるかの割合。
- 正常仕損
- 通常の生産で避けられない程度に発生する仕損。
- 非度外視法
- 正常仕損費を独立に計算し、負担すべき良品へ改めて配分する方法。
- 副産物
- 主産物の製造過程から必然に派生する物品。評価額を主産物の総合原価から控除する。
- 連産品
- 同一工程で同一原料から生産され、主副を明確に区別できない異種の製品。
- 非累加法
- 工程別計算で前工程費を次工程へ累加せず、各工程費を完成品と各工程の仕掛品へ配分する方法。
確認問題
確かめよう20個・進捗50%の月初仕掛品を完成させる当月加工量は?
10個分です。
先入先出法では、月初仕掛品を完成させるための当月加工量を計算する。
月初仕掛品を丸ごと当月加工量に含めてもよい。
副産物の評価額は、主産物の総合原価から控除する。
異常仕損費は、正常仕損費と同じく良品の原価に含める。
月初仕掛品20個・加工進捗度50%を完成させる当月加工量は?
異常仕損の扱いは?
結合原価60万円。連産品Aの正常市価60万円、Bは追加加工後の見積売却価額40万円・追加加工費10万円。Aへの結合原価の按分額は?
連続生産では、月初からある仕掛品と当月着手分が混在します。は、当月に行った作業量を分けて追います。
月初仕掛品20個が加工50%なら、これを完成するための当月加工量は20×50%=です。すでに前月加工した10個分を再計算しません。
当月加工費を、月初仕掛品の残加工、当月着手完成、月末仕掛品の加工へ配ります。仕損があれば、と正常・異常の扱いを確認します。
月初仕掛品を丸ごと当月加工量に含めると、前月の作業を二重に数えます。と換算量の表を分けて作ります。
正常仕損費は良品の原価へ負担させ、費は非原価項目として正常な製造原価と分けます。工程の始点・途中・終点のどこで発生したかにより、月末仕掛品に負担させる条件が変わります。数量の流れとを先に整理します。
例えば結合原価60万円、Aの正常市価60万円、Bは追加加工後の見積売却価額40万円・追加加工費10万円なら、Bの正常市価は30万円です。60:30の比でAに、Bに20万円を按分し、Bの製品原価は20+10=30万円になります。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について