

売上原価とは
売上原価とは、当期に販売した製品の原価で、期首と期末の製品在庫を調整して求めます。
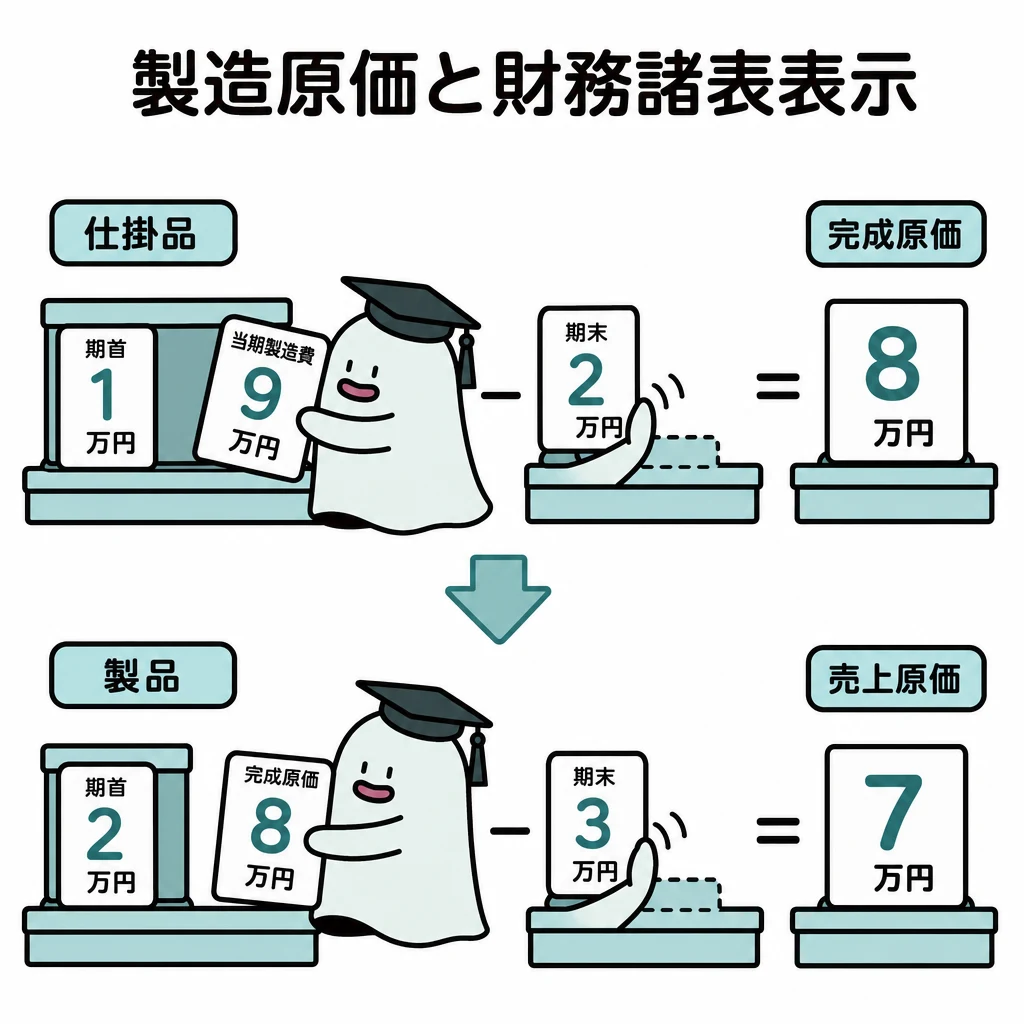
製造費用を集めても、その全額が当期の販売分とは限りません。仕掛品と製品の二つの在庫段階を通して考えます。
| 区分 | 判断・計算 |
|---|---|
| 材料 | 未使用分は材料在庫 |
| 仕掛品 | 未完成分は仕掛品在庫 |
| 製品 | 完成済みで未販売なら製品在庫 |
| 売上原価 | 販売済みの製品原価 |
基本の仕組み
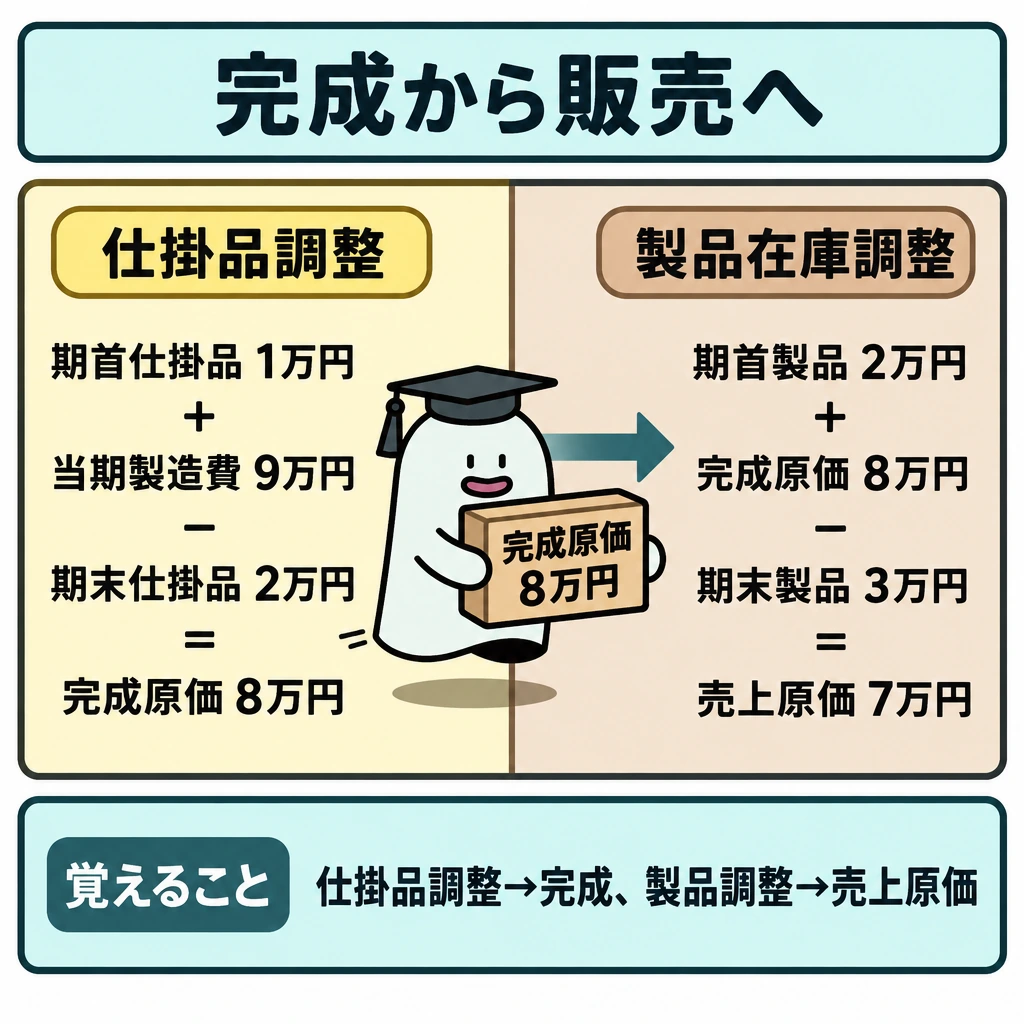
期首仕掛品1万円+当期製造費9万円−期末仕掛品2万円=完成原価8万円。期首製品2万円+8万円−期末製品3万円=売上原価7万円です。
製造原価報告書は完成した製品原価を求め、損益計算書では製品在庫を調整して、販売分の原価へつなぎます。
仕掛品の調整と製品の調整を、一つに混ぜてはいけません。完成と販売は別の時点です。
工場会計を独立させる場合、本社と工場で帳簿を分け、本社勘定・工場勘定などで内部の対応を取ります。工場が完成品を製品へ振り替える段階と、外部へ売れて売上原価になる段階は別です。広告費や販売員給与などの営業費は、工場の製造原価と区別して期間の費用へ結び付けます。
製造から販売までの二段階
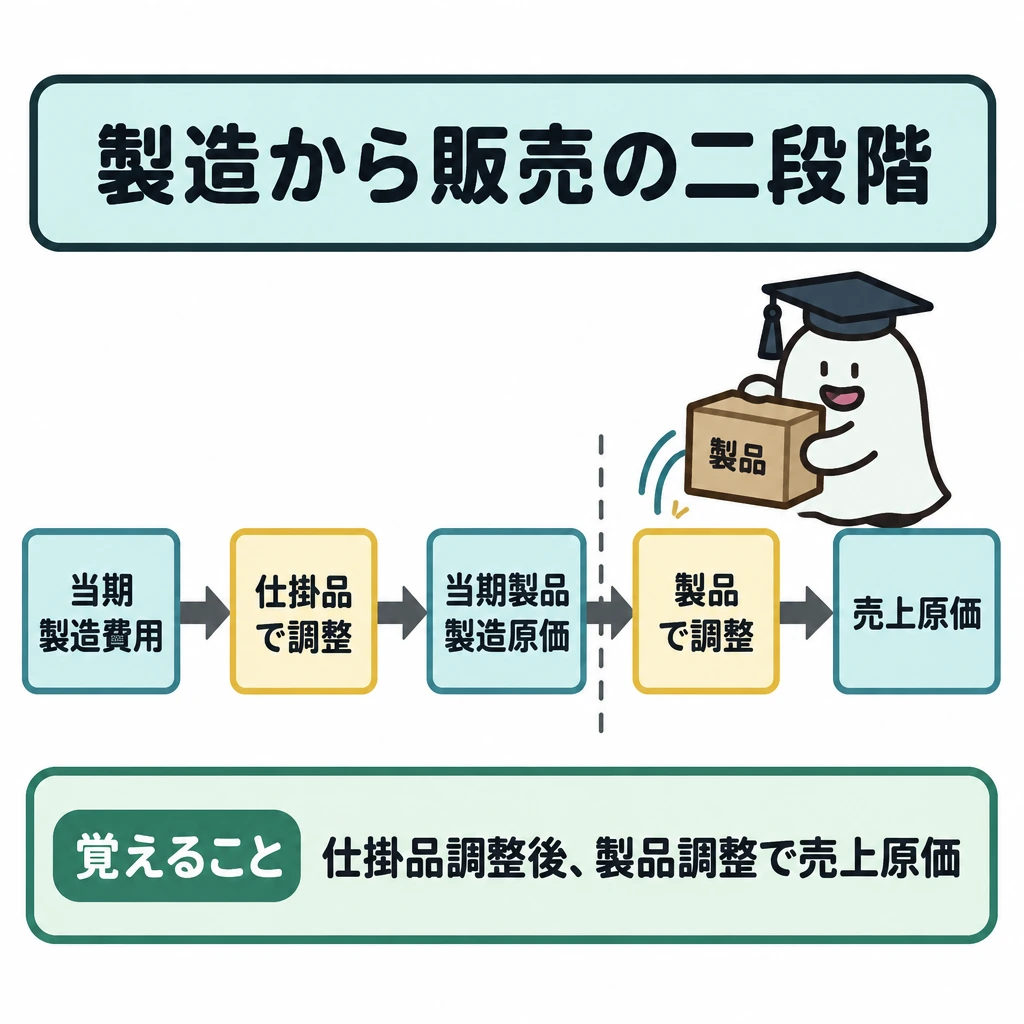
材料・労務費・経費から当期製造費用を求め、期首・期末仕掛品で調整して当期製品製造原価を出します。さらに期首・期末製品を調整して売上原価を求めます。材料・仕掛品・製品という三段階の棚卸資産を区別します。
製造原価報告書は当期の製品製造原価まで、損益計算書は販売済み製品の売上原価を含みます。直接原価計算で管理用の損益計算書を作る場合は、固定製造費の扱いが全部原価計算による外部報告と異なる点を確認します。
工場会計を独立させると、本社の帳簿に工場勘定、工場の帳簿に本社勘定を設け、両者の残高は貸借逆で一致します。工場が完成品を本社へ送れば、工場は(借)本社/(貸)製品、本社は(借)製品/(貸)工場と記帳します。振替価格に内部利益を加えている場合は、本社の期末在庫に含まれる内部利益を控除します。
予定価格や予定配賦率による原価差異は、原則として当年度の売上原価に賦課します(材料受入価格差異は払出高と期末在高に配賦)。予定が不適当で比較的多額なら、売上原価と期末棚卸資産に配賦します。異常な状態に基づく差異は非原価項目です。
試験に出る
- 製造費用の全額が当期の売上原価になるわけではない。
- 完成原価は、期首仕掛品+当期製造費−期末仕掛品で求める。
- 売上原価は、期首製品+完成原価−期末製品で求める。
- 製造原価報告書は完成品原価を、損益計算書は販売分の原価を示す。
- 工場会計では本社と工場で帳簿を分け、営業費は製造原価と区別する。
- 原価差異は原則として売上原価に賦課し、比較的多額なら売上原価と期末棚卸資産に配賦する。
重要な言葉
- 当期製品製造原価
- 当期に完成した製品の製造原価。
- 売上原価
- 当期に販売した製品の原価。
- 工場会計
- 工場を独立した会計単位として、本社と帳簿を分けるしくみ。
- 営業費
- 広告費や販売員給与など、販売や管理にかかる期間費用。
確認問題
確かめよう当期製造費9万円がそのまま売上原価?
いいえ。この例では7万円です。
当期製造費の全額が、そのまま売上原価になる。
営業費は、工場の製造原価と区別して期間の費用にする。
期首仕掛品1万円、当期製造費9万円、期末仕掛品2万円のとき、完成原価は?
期首製品2万円、完成原価8万円、期末製品3万円のとき、売上原価は?
製造費用を集めても、その全額が当期の販売分とは限りません。と製品の二つの在庫段階を通して考えます。
期首仕掛品1万円+当期製造費9万円−期末仕掛品2万円=完成原価。期首製品2万円+8万円−期末製品3万円=売上原価です。
は完成した製品原価を求め、損益計算書では製品在庫を調整して、販売分の原価へつなぎます。
仕掛品の調整と製品の調整を、一つに混ぜてはいけません。は別の時点です。
工場会計を独立させる場合、本社と工場で帳簿を分け、・工場勘定などで内部の対応を取ります。工場が完成品を製品へ振り替える段階と、外部へ売れて売上原価になる段階は別です。広告費や販売員給与などのは、工場の製造原価と区別して期間の費用へ結び付けます。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について