

標準原価計算とは
標準原価計算とは、あらかじめ決めた標準原価と実際原価を比べ、その差異を分析して原価管理に役立てる方法です。
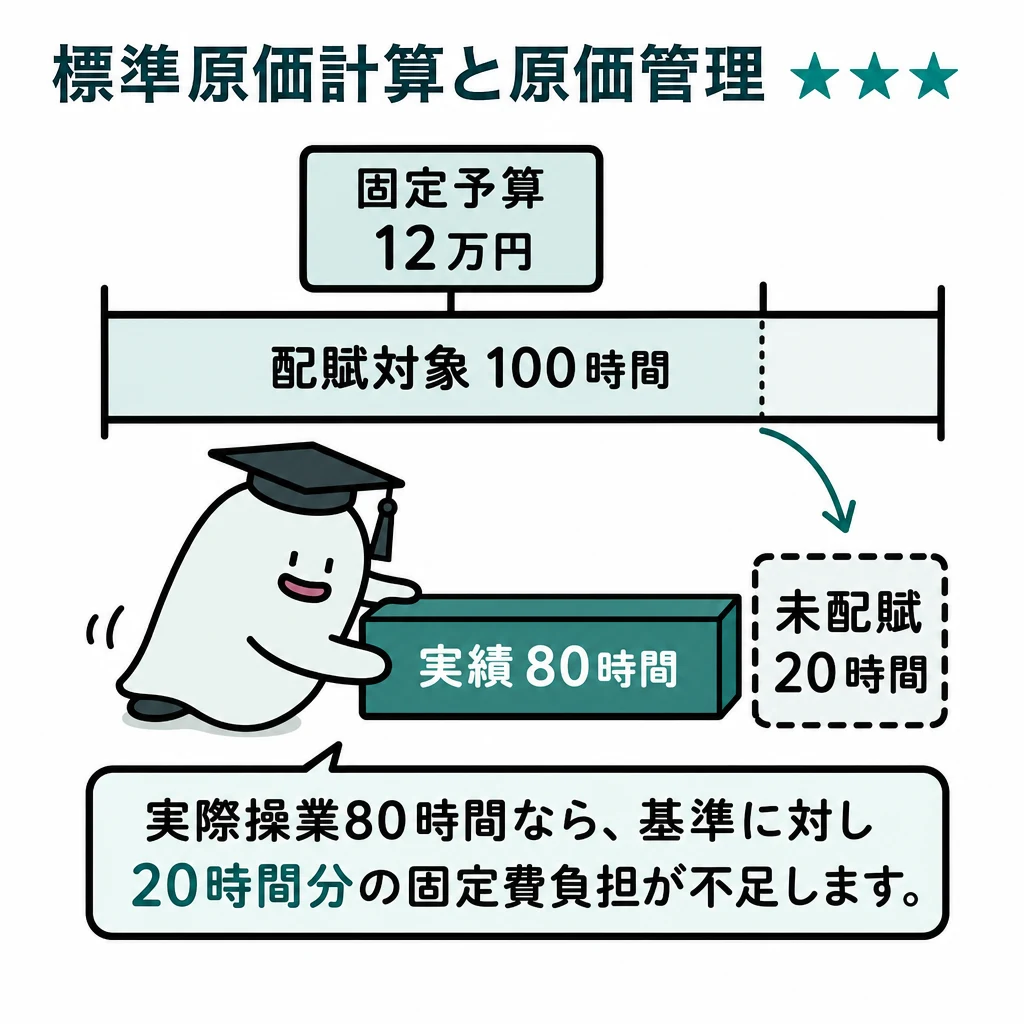
製造間接費の差異には、支出の増減だけでなく、設備を予定どおり使えたかも関わります。
| 区分 | A製品1個当たりの標準 |
|---|---|
| 仮定ミックス4:1 | 材料2.62kg・作業1.22時間 |
| 実際ミックス3:1 | 材料2.625kg・作業1.225時間 |
| 2,000個の差 | 材料10kg・作業10時間の増加(1万円・2万円の不利差異) |
基本の仕組み
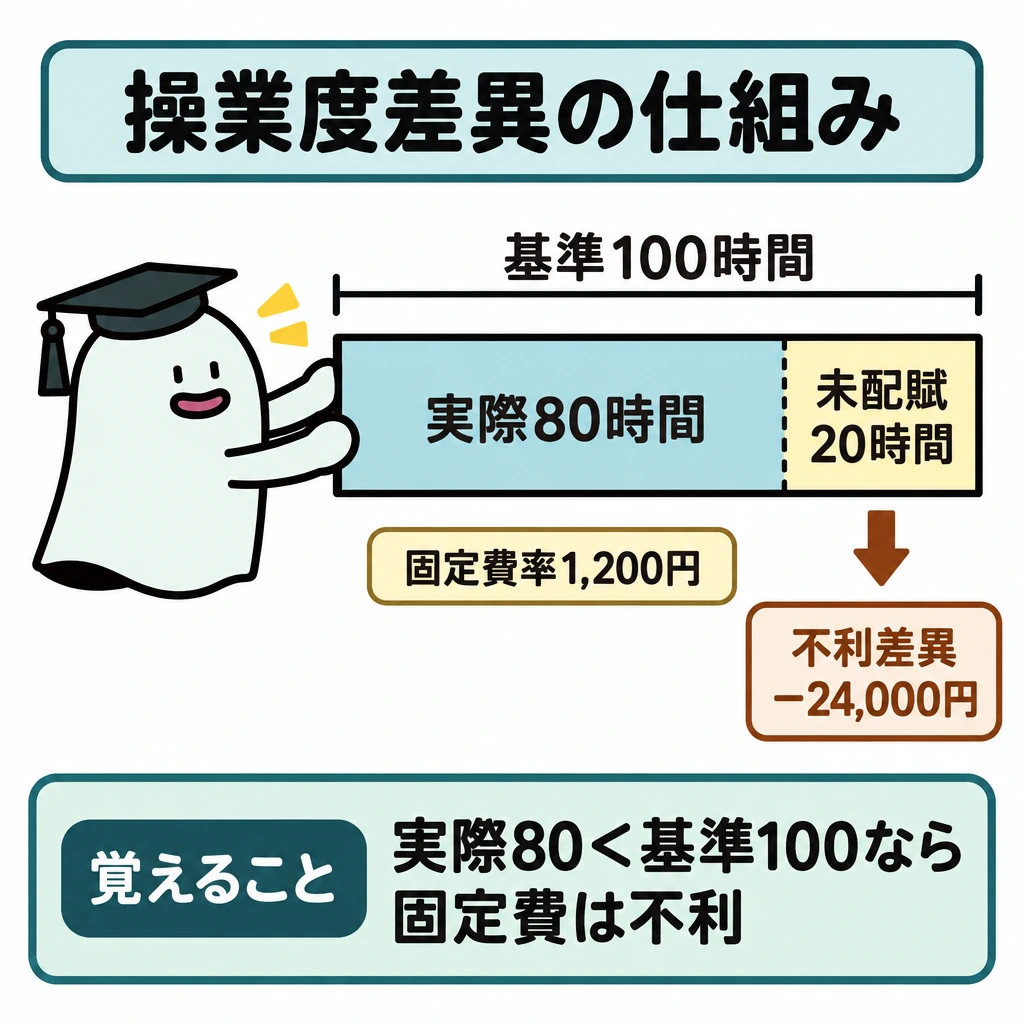
固定費予算12万円、基準操業度100時間なら、固定費率は1時間1,200円です。実際操業度が80時間なら、1,200円×(80−100)時間=−24,000円で、20時間分の固定費が配賦されずに残る不利差異になります。
予算差異は予算許容額−実際発生額、操業度差異は固定費率×(実際操業度−基準操業度)で求め、マイナスを不利差異とします。標準原価計算では、標準操業度と実際操業度の差から能率差異も分けます。変動費率と固定費率を分けて図にします。
操業度が下がったことを、ただちに現金支出が増えたことと解釈してはいけません。固定費の回収・配賦の差を表す場合があります。
第173回公開問題の製品ミックス差異
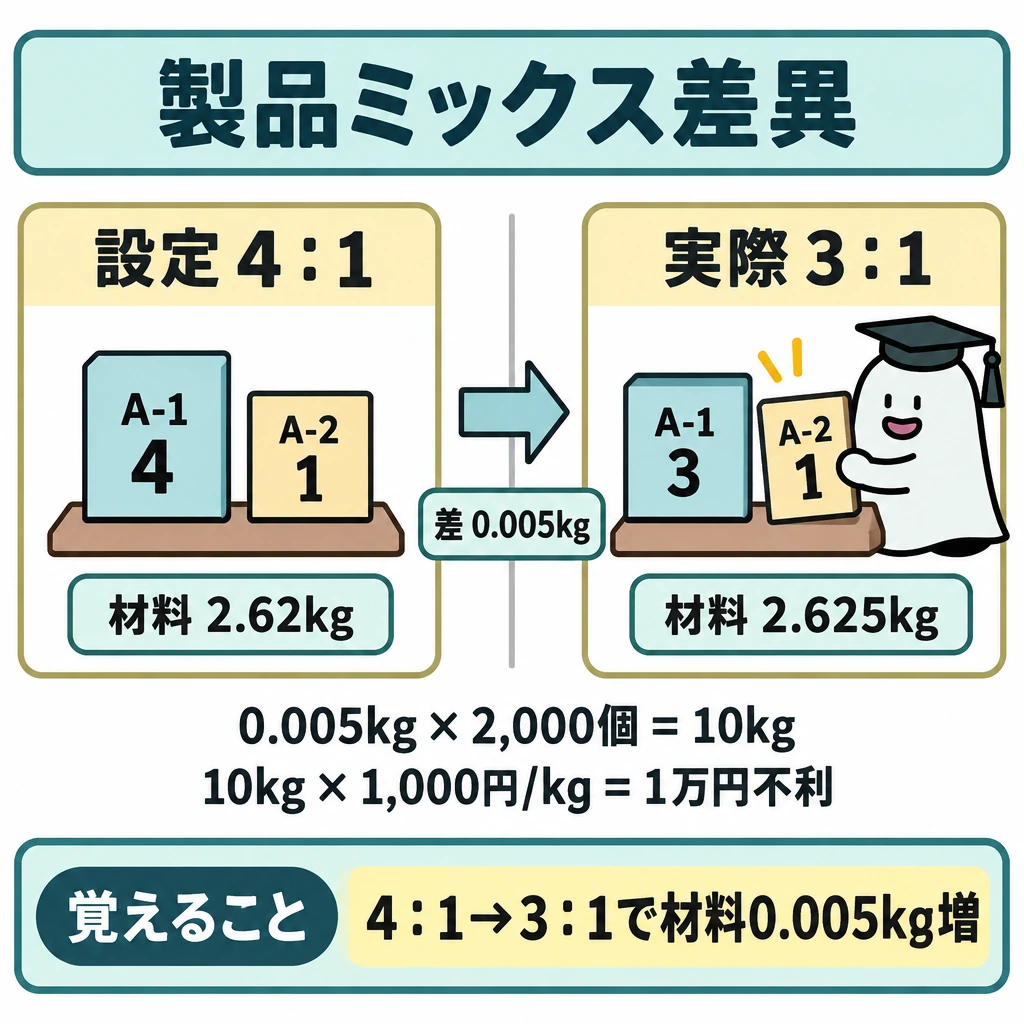
2026年度第173回(2026年6月14日施行)の工業簿記は、A-1・A-2・Bの3製品の原価標準を設定し、A-1とA-2を一つのA製品として管理するときの差を問います。原価標準の設定時に仮定したミックスはA-1:A-2=4:1ですが、実際は3:1でした。
標準単価・標準賃率は同じでも、1個当たりの標準はA-1が材料2.6kg・作業1.2時間、A-2が2.7kg・1.3時間と違います。4:1の加重平均は材料2.62kg・作業1.22時間、3:1なら材料2.625kg・作業1.225時間で、A製品1個当たり0.005kg・0.005時間多くなります。
Aを2,000個作ると、ミックスの変化だけで標準材料量が10kg、標準作業時間が10時間増えます。標準単価1,000円/kgと標準賃率2,000円/時間を掛けると、材料消費量差異のうち1万円、作業時間差異のうち2万円が製品ミックスによる不利差異(借方差異)です。
問3の差異全体は、材料消費量差異が(9,240−9,300)kg×1,000円=−6万円、作業時間差異が(4,440−4,500)時間×2,000円=−12万円です。ここからミックス要因を分けると、現場の消費効率による差が見えます。
同じ公開問題は、制度として勘定と結びつく原価計算と、注目製品の採算を個別に見る制度外の計算も区別します。制度外の製品別利益だけでは、固定費の回収や操業度差異を見落とすことがあります。
仕損を含む標準と原価差異の処理
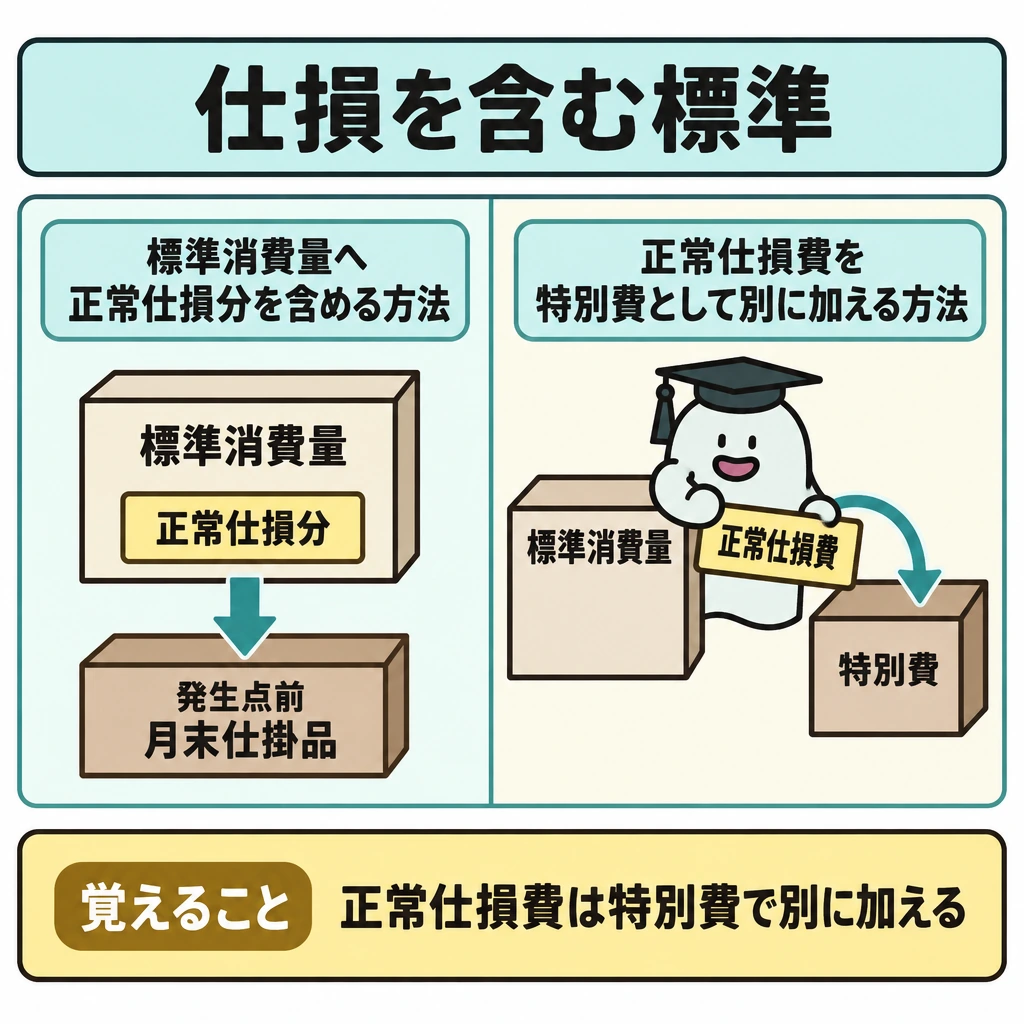
1級では、正常な仕損・減損を原価標準に織り込む方法も問われます。標準消費量に正常仕損分を含める方法では、発生点を通過していない月末仕掛品にも仕損分が含まれてしまいます。正常仕損費を特別費として別に加える方法のほうが、負担関係を正確に表せます。
原価差異は、原則として当年度の売上原価に賦課します。予定価格などが不適当で比較的多額の差異が出たときは、売上原価と期末の棚卸資産に配賦します(補充率法など)。数量差異・作業時間差異・能率差異のうち異常な状態に基づくものは非原価項目です(原価計算基準47)。
試験に出る
- 標準原価計算は、標準原価と実際原価の差異を分析する。
- 予算差異は、予算許容額−実際発生額で求め、マイナスなら不利差異とする。
- 操業度差異は、固定費率×(実際操業度−基準操業度)で求め、基準を下回れば不利差異になる。
- 固定費率は、固定費予算を基準操業度で割って求める。
- 操業度の低下を、現金支出の増加とすぐに結び付けない。
- 第173回では、A-1:A-2の仮定ミックス4:1と実際ミックス3:1の違いが、材料消費量差異と作業時間差異に混ざる。
重要な言葉
- 標準原価計算
- 標準原価と実際原価の差異を分析して原価管理に使う方法。
- 予算差異
- 予算許容額と実際発生額の差。マイナスなら不利差異。
- 操業度差異
- 実際操業度が基準操業度と異なるために生じる固定費の配賦過不足。
- 基準操業度
- 固定費を配賦するときの基準となる操業度。
確認問題
確かめよう実際操業度が基準より20時間少ないときの操業度差異は?
24,000円の不利差異。1,200×(80−100)=−24,000円です。
操業度差異は、実際操業度と基準操業度の関係から生じる。
操業度が下がると、必ず現金支出が増える。
固定費予算12万円、基準操業度100時間のとき、固定費率は1時間いくらか。
実際発生額と予算許容額を比べる差異は?
の差異には、支出の増減だけでなく、設備を予定どおり使えたかも関わります。
固定費予算12万円、基準操業度100時間なら、固定費率は1時間です。実際操業度が80時間なら、1,200円×(80−100)時間=−24,000円で、20時間分の固定費が配賦されずに残る不利差異になります。
は予算許容額−実際発生額、は固定費率×(実際操業度−基準操業度)で求め、マイナスを不利差異とします。標準原価計算では、標準操業度と実際操業度の差から能率差異も分けます。変動費率と固定費率を分けて図にします。
操業度が下がったことを、ただちに現金支出が増えたことと解釈してはいけません。の回収・配賦の差を表す場合があります。
Aを2,000個作ると、ミックスの変化だけで標準材料量が10kg、標準作業時間が10時間増えます。標準単価1,000円/kgと標準賃率2,000円/時間を掛けると、材料消費量差異のうち、作業時間差異のうち2万円が製品ミックスによる不利差異(借方差異)です。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について