

費目別計算とは
費目別計算とは、製造原価を材料費・労務費・経費という費目に分けて集計する原価計算の第一段階です。
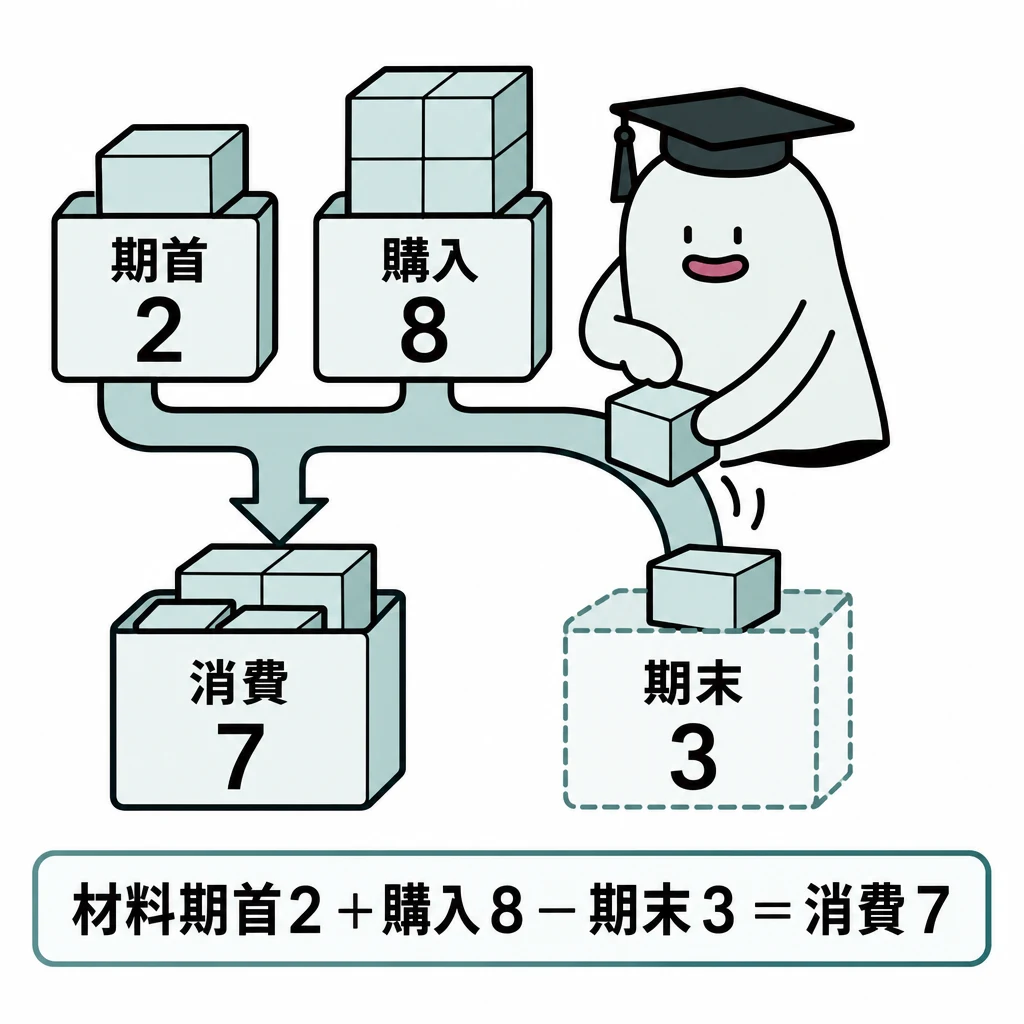
製造原価を正しく集めるには、材料を買った額と使った額、人件費を払った額と当期の労務費を区別します。
| 区分 | 判断・計算 |
|---|---|
| 費目 | 材料費/労務費/経費 |
| 製品への追跡 | 直接費/間接費 |
| 操業度との関係 | 変動費/固定費 |
基本の仕組み
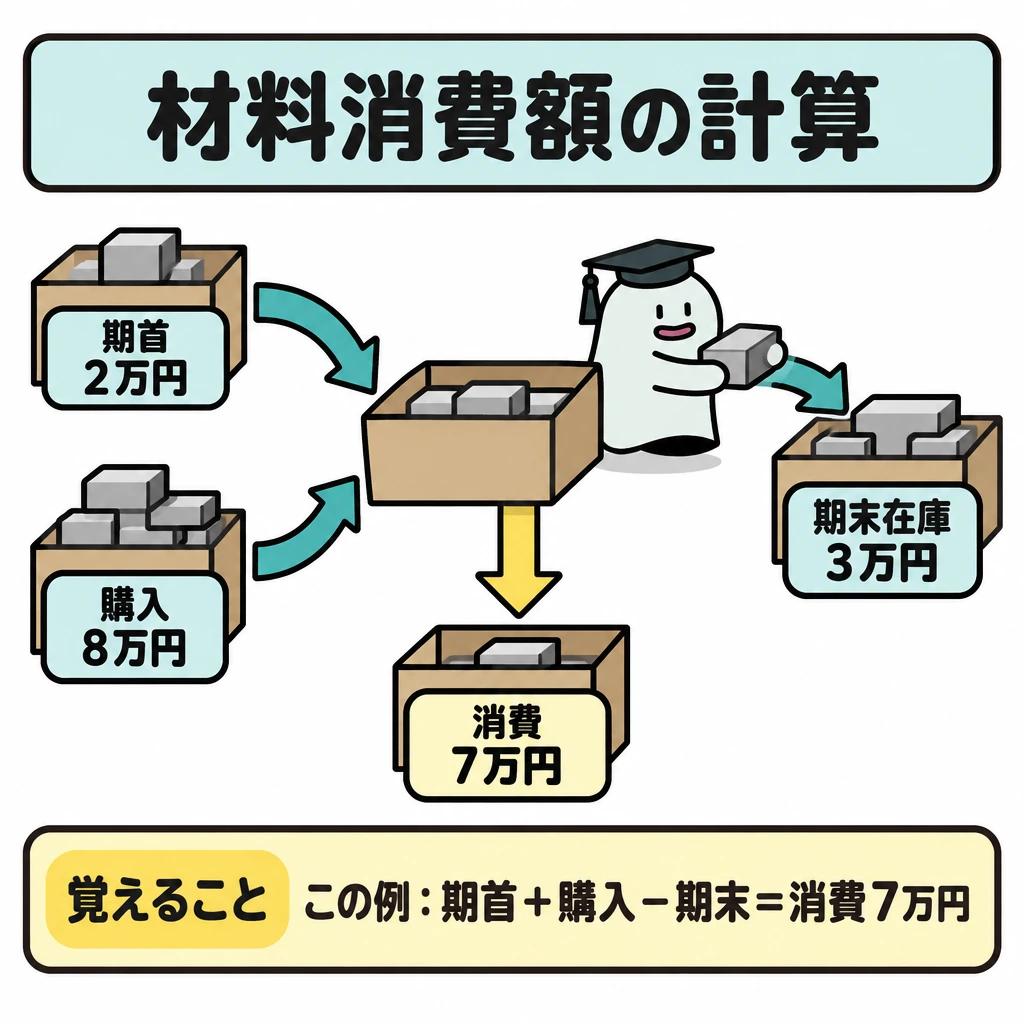
材料の期首残高2万円、当期購入8万円、期末残高3万円なら、材料消費額は7万円です。購入額8万円とは一致しません。
費目別計算は、原価を材料費・労務費・経費へ分けます。直接費は対象へ賦課し、間接費は製造間接費へ集計して配賦します。
材料の購入時点で、全額を当期製造原価に入れてはいけません。未使用分は材料在庫です。賃金も未払額などを調整します。
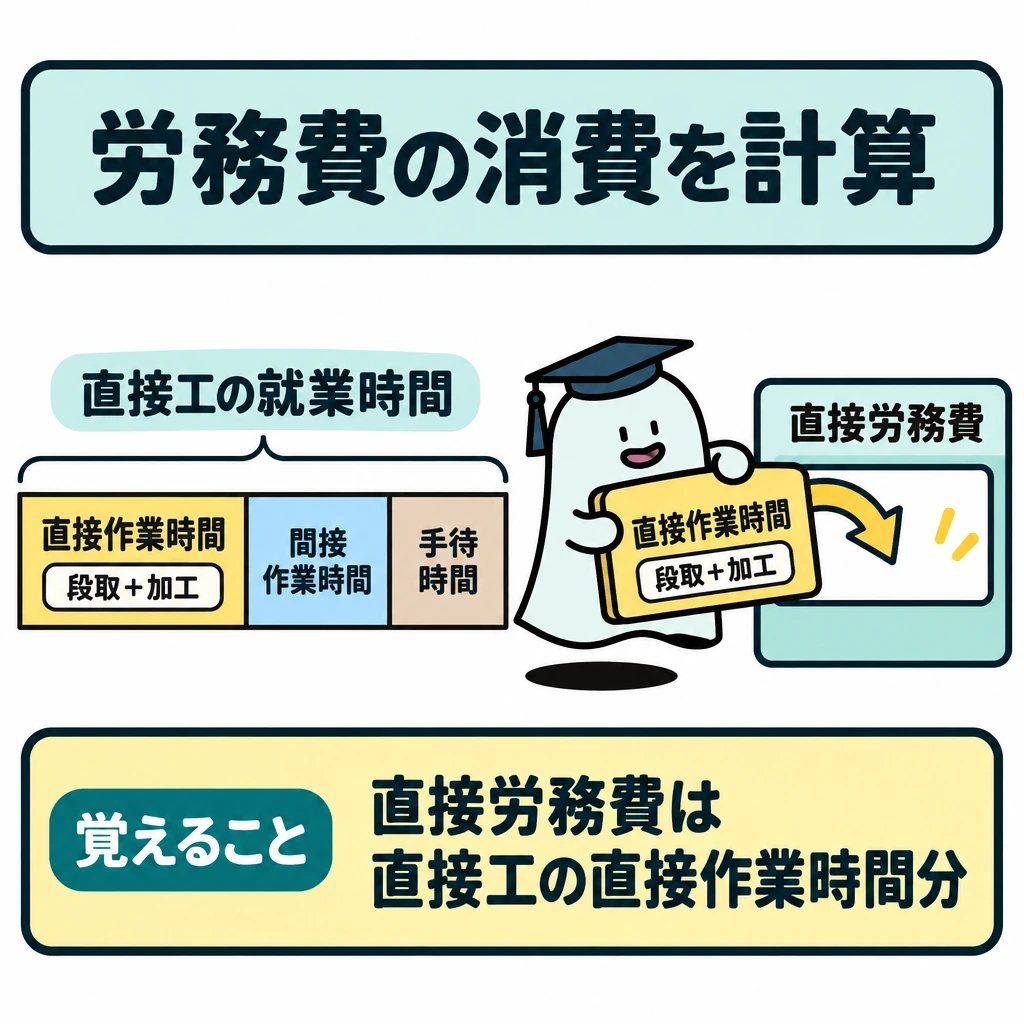
材料の消費量は、継続記録法なら材料元帳の払出記録から、棚卸計算法なら期首在庫+当期購入−期末在庫で求めます。直接材料は仕掛品へ、間接材料は製造間接費へ振り替えます。直接工の賃金でも、間接作業時間と手待時間の分は間接労務費です。段取時間は加工時間とともに直接作業時間に含めます。
材料・労務・経費を発生と消費に分ける
材料費は購入代価と引取運賃などの材料副費から取得原価を決め、払出数量に単価を掛けて消費額を求めます。払出単価は先入先出法・平均法など問題で指定された方法を使います。予定価格を使ったときは、実際価格との差異も別勘定で確認します。
労務費は賃金の支払額ではなく、当期に消費した労働用役で計算します。直接工の就業時間は、直接作業時間(段取時間+加工時間)、間接作業時間、手待時間に分かれ、直接作業時間分だけが直接労務費です。経費は外注加工賃のような直接経費と、減価償却費・電力料などの間接経費に分けます。
材料費・労務費・経費という費目別分類と、直接・間接という製品への追跡可能性、変動・固定という操業度との関係は別の軸です。たとえば間接材料費でも操業度に応じて増えるものがあります。
1級では、材料副費を予定配賦率で購入原価に含め、実際額との差を材料副費配賦差異とする計算も問われます。直接工の消費賃金は予定賃率×実際作業時間で計上し、要支払額(当月支払−前月未払+当月未払)との差を賃率差異とします。
継続記録法で帳簿残高より実地棚卸高が少ないときは、その差が棚卸減耗費です。通常生じる程度の減耗は間接経費(製造間接費)とし、異常な減耗は非原価項目として製造原価に含めません。
試験に出る
- 材料を買った額と使った額は違うので、消費額は期首在庫+購入−期末在庫で求める。
- 費目別計算では、原価を材料費・労務費・経費に分ける。
- 直接費は対象へ賦課し、間接費は製造間接費に集計して配賦する。
- 直接工の賃金でも、保全・運搬などの間接作業時間と手待時間の分は間接労務費になる。
- 段取時間は加工時間とともに直接作業時間に含め、直接労務費とする。肩書きではなく作業の内容で分ける。
- 材料副費の予定配賦、予定賃率による消費賃金、棚卸減耗費の扱い(正常なら製造間接費、異常なら非原価)も確認する。
重要な言葉
- 費目別計算
- 製造原価を材料費・労務費・経費に分けて集計する最初の計算。
- 製造間接費
- 複数の製品に共通してかかる間接費を集計する勘定。
- 材料消費額
- 期首在庫に当期購入を加え、期末在庫を引いた、実際に使った材料の額。
確認問題
確かめようこの例の材料消費額はいくら?
7万円。2+8−3です。
材料の当期購入額は、そのまま当期の材料消費額になる。
直接工の賃金でも、間接作業時間と手待時間の分は間接労務費になる。
直接工の段取時間分の賃金は、間接労務費になる。
材料の期首残高2万円、当期購入8万円、期末残高3万円のとき、材料消費額は?
直接費を製品へ集計する方法は?
製造原価を正しく集めるには、材料を買った額と使った額、人件費を払った額と当期のを区別します。
材料の期首残高2万円、当期購入8万円、期末残高3万円なら、材料消費額はです。購入額8万円とは一致しません。
は、原価を材料費・労務費・経費へ分けます。直接費は対象へ賦課し、間接費はへ集計して配賦します。
材料の購入時点で、全額を当期製造原価に入れてはいけません。未使用分はです。賃金も未払額などを調整します。
材料の消費量は、継続記録法なら材料元帳の払出記録から、棚卸計算法なら期首在庫+当期購入−期末在庫で求めます。直接材料はへ、間接材料は製造間接費へ振り替えます。直接工の賃金でも、間接作業時間と手待時間の分はです。段取時間は加工時間とともに直接作業時間に含めます。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について