

内製・外注などの短期判断と、設備投資の長期判断を比較します。差額原価、機会原価、損益分岐点、将来キャッシュフローを使い、選択肢を評価します。
仕組みを理解する
短期意思決定
内製外注(自製か購入か)の判断とは、部品などを自社で作るか外部から買うかを、選択によって変わる将来の原価で比較することです。特別注文の受諾や製品の廃止などと同じく、業務的意思決定の代表例です。
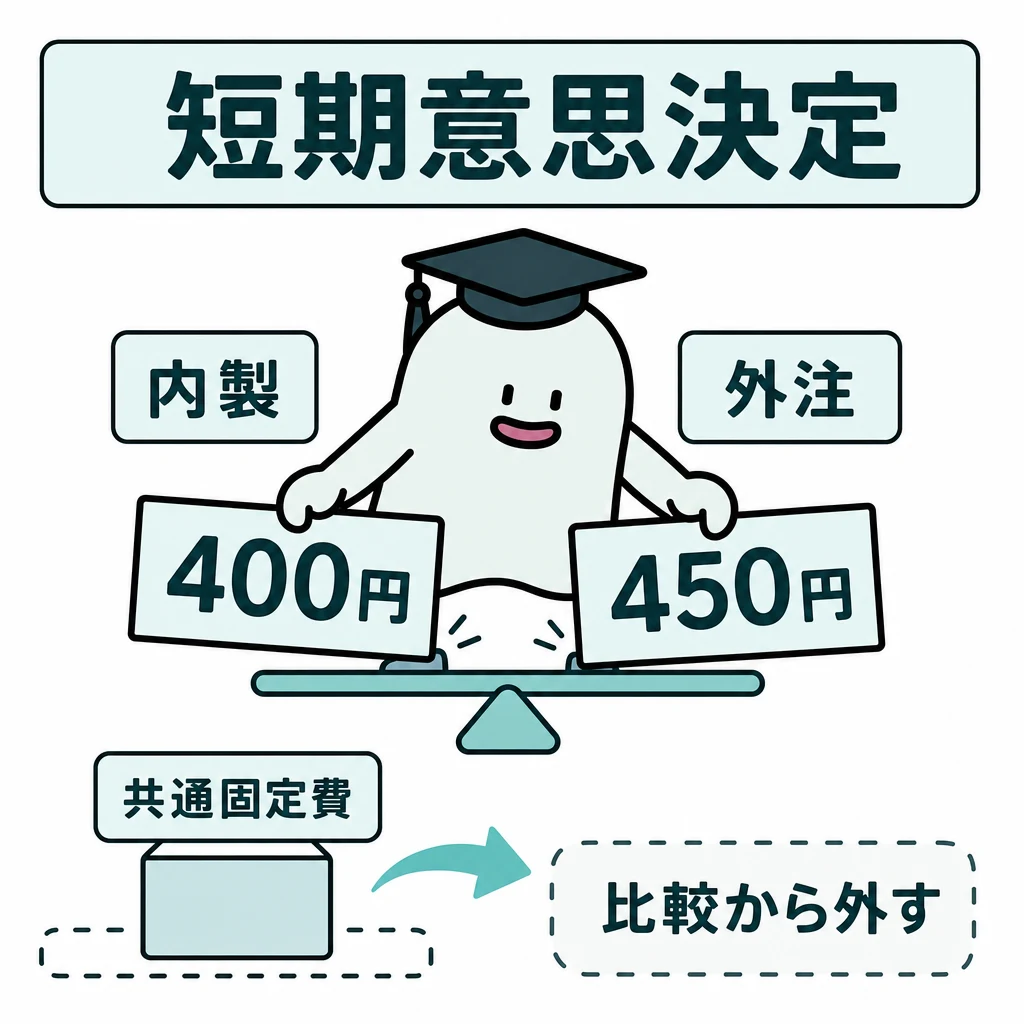
部品を自分で作るか外注するかは、選択で変わる費用を比較します。配賦された固定費がそのまま削減できるとは限りません。
| 論点 | 判断・計算 |
|---|---|
| 埋没原価 | 過去の支払でどの案でも変わらず除外 |
| 回避可能固定費 | 案でなくなるなら含める |
| 機会原価 | 他案で失う利益を含める |
| 制約資源 | 1時間当たりなど資源単位の限界利益 |
基本の仕組み
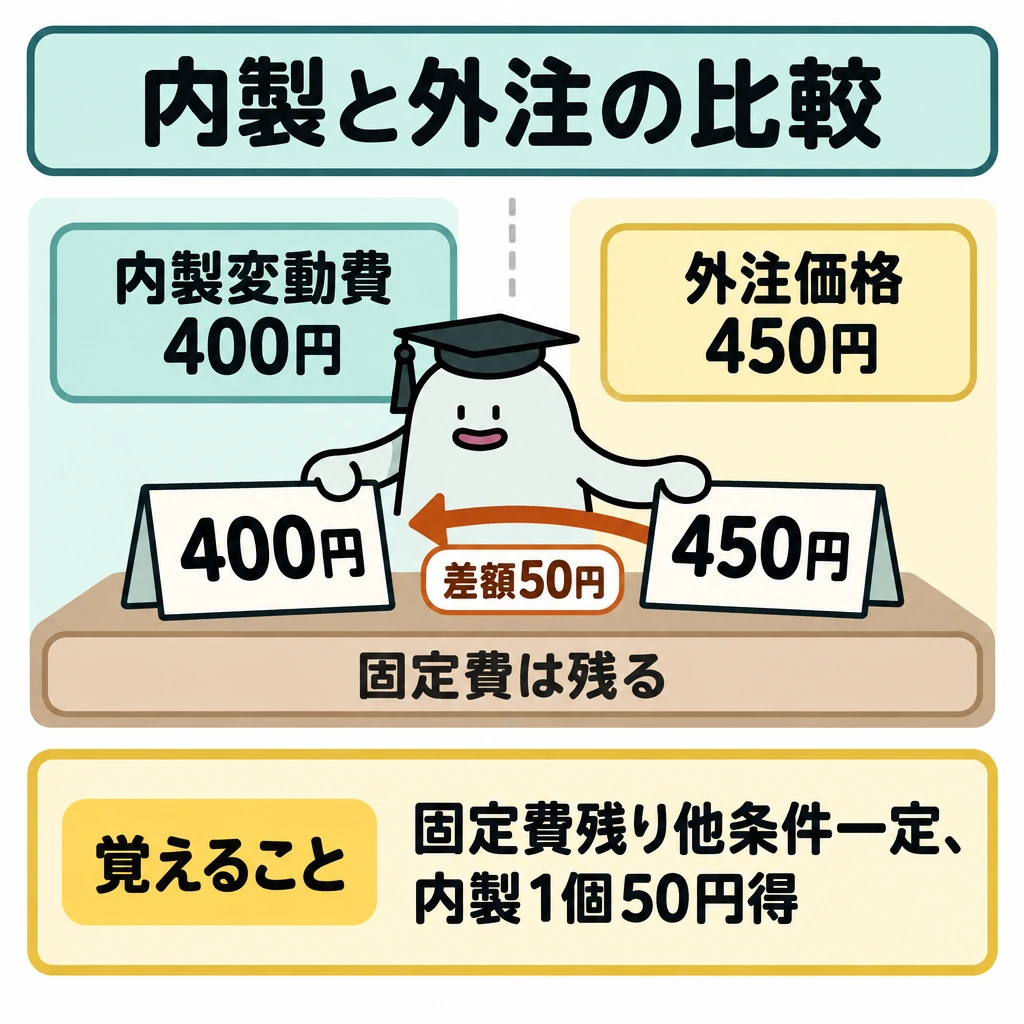
内製変動費1個400円、外注価格450円、外注しても固定費が残るなら、他条件一定で内製が1個50円有利です。外注で別製品の利益を得られるならその効果も加えます。
回避できる固定費は差額に含め、どちらでも発生する固定費は除きます。能力の使い道が競合する場合は機会原価を考えます。
製品へ配賦された全部原価が500円だから、外注450円が必ず安いとは限りません。実際に減る額を調べます。
差額原価と制約条件
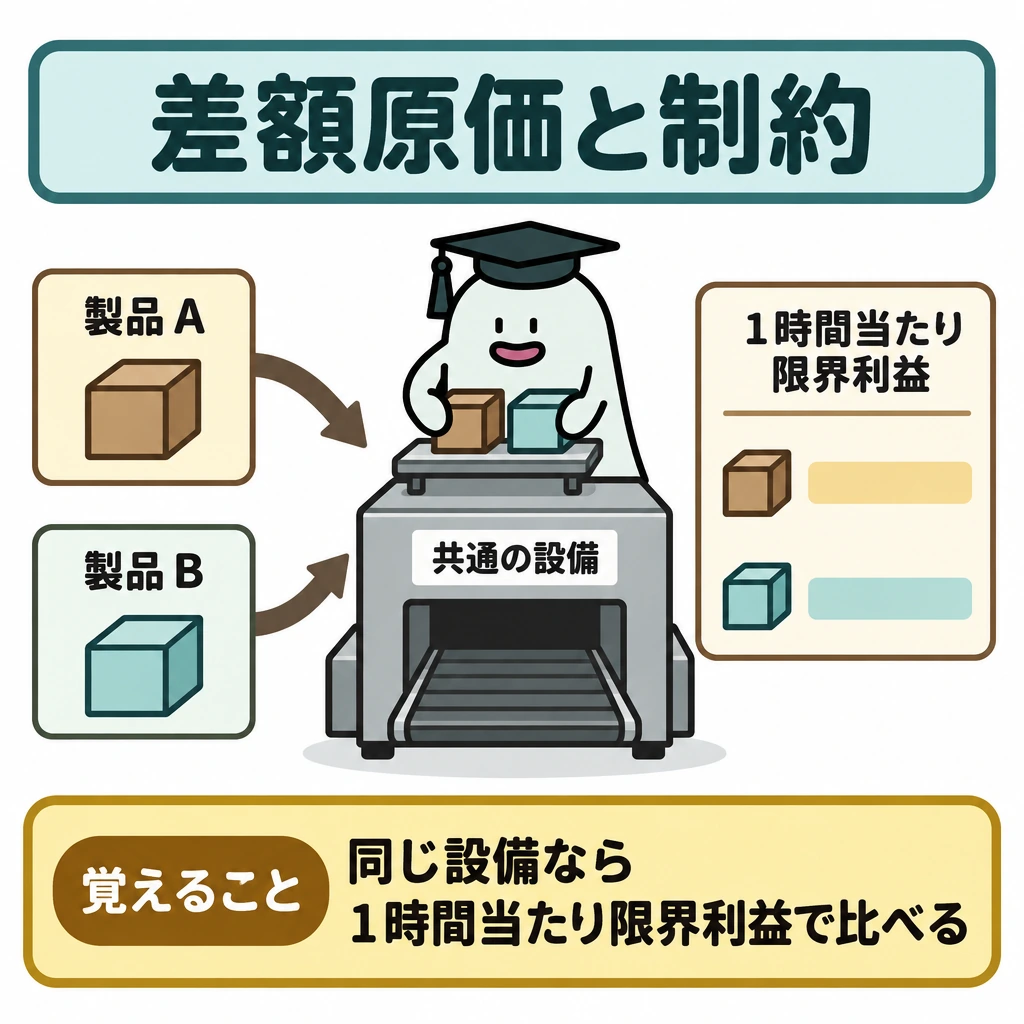
内製外注、特別注文、追加加工、製品の継続・廃止では、選択肢ごとの将来収益と将来原価の差だけを計算します。
共通固定費の配賦額や既に支払った額(埋没原価)は差額から除きます。回避できる固定費と、設備を別用途に使えば得られる利益(機会原価)は含めます。
能力に余裕がない場合、特別注文を受けて通常販売を減らすなら、失う通常販売の限界利益が機会原価です。複数製品が同じ設備を使う場合は、製品1個当たりではなく制約資源1時間当たり限界利益で優先順位を比べます。
第173回1級原価計算の問題1では、衣料品Aの値下げ後も販売を続けるかを、衣料品事業部と企業全体の両方で判断します。内部振替価格は事業部の利益を動かしますが、企業全体から見れば社内の移転で、現金流出ではありません。
同問では繊維事業部の外部需要が最大8,000kgで頭打ちのため、衣料品Aを中止しても浮いた繊維aを外部へ売れず、その限界利益を失います。このように外部販売の機会の有無まで確かめて全社の差額利益を比べます。振替価格の交渉範囲は、繊維事業部の変動費(下限)と、衣料品事業部が赤字にならない上限の間です。
典型論点の判断基準
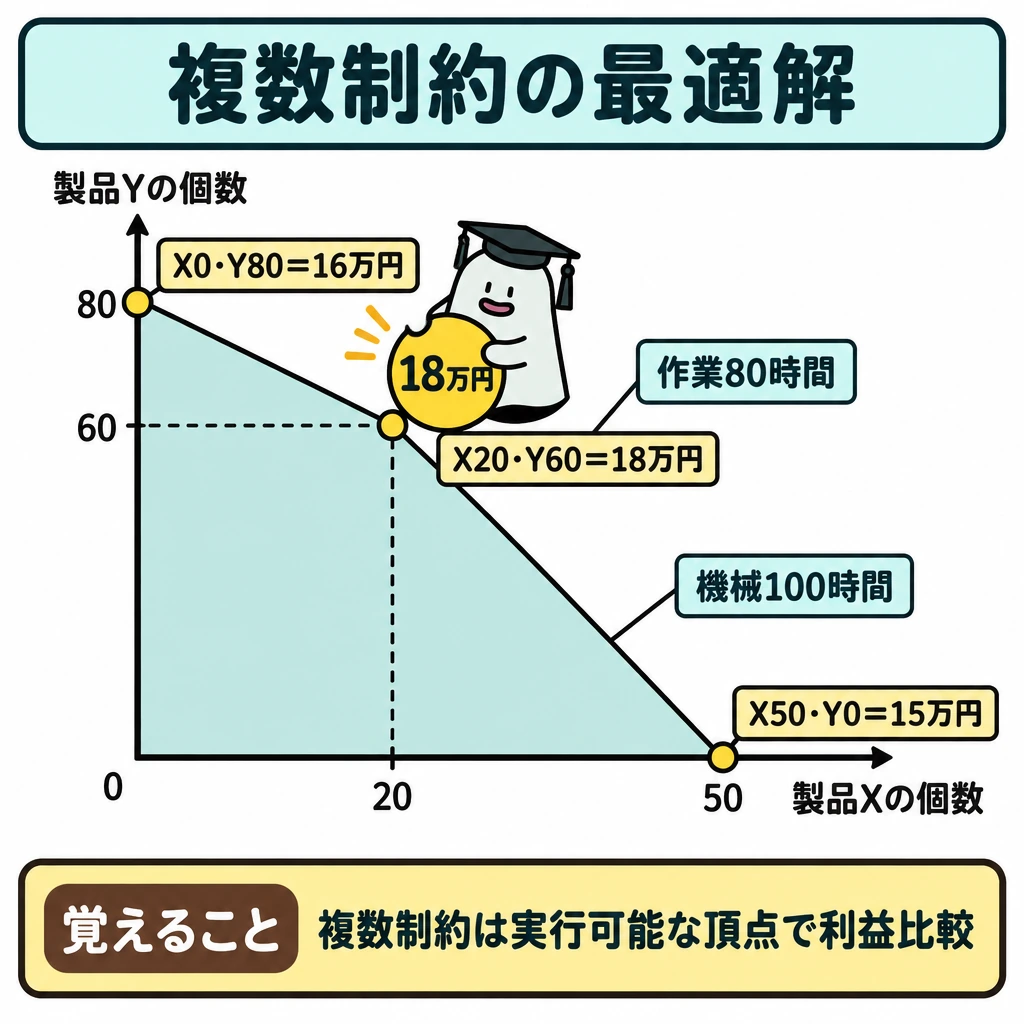
制約条件が複数ある最適セールス・ミックスは、線形計画法で解きます。例えば製品Xは1個の限界利益3,000円で機械2時間・作業1時間、製品Yは限界利益2,000円で機械1時間・作業1時間を使い、機械は100時間、作業は80時間までとします。
機械1時間当たりではYが有利、作業1時間当たりではXが有利で、順位が割れます。そこで制約を満たす領域の頂点(X50個・Y0個、X0個・Y80個、X20個・Y60個)で限界利益合計を比べます。15万円、16万円、18万円となり、X20個・Y60個が最適です。
経済的発注量は、年間の発注費と保管費の合計が最小になる1回の発注量で、√(2×年間需要量×1回当たり発注費÷1単位当たり年間保管費)で求めます。年間需要2,000個、発注費1,600円、保管費10円なら√640,000=800個で、このとき年間の発注費と保管費はどちらも4,000円で等しくなります。
| 論点 | 判断・計算 |
|---|---|
| 特別注文の受諾 | 余剰能力内なら注文価格-増分変動費-追加固定費がプラスで受諾。通常販売を減らすなら失う限界利益も差し引く |
| 自製か購入か | 自製の変動費+回避可能固定費+機会原価と購入原価を比べる |
| 追加加工の可否 | 追加加工による売上増加と追加加工費を比べる。分離点までの結合原価は埋没原価 |
| セグメントの廃止 | 廃止で失う限界利益と回避できる個別固定費を比べる。共通固定費の配賦額は廃止しても残る |
| セールス・ミックス(制約1つ) | 制約資源1単位当たり限界利益の大きい順に、需要の上限まで割り当てる |
| セールス・ミックス(制約複数) | 線形計画法で、実行可能領域の頂点ごとに限界利益合計を比べる |
| 価格決定 | 余剰能力を使う短期の価格は増分原価が下限。長期では固定費も回収できる価格(全部原価+利益)が必要 |
試験に出る
- 内製・外注の判断では、選択によって変わる費用だけを比較します。
- 回避できない固定費は差額に含めません。
- 能力の使い道が競合する場合は、機会原価を考慮します。
- 配賦された全部原価が安く見えても、実際に減る額で判断します。
- 外注後に別製品の利益を得られるなら、その効果も加えます。
- 分離点までの結合原価は、追加加工の判断では埋没原価として除きます。
- 制約条件が複数あるときは、線形計画法で頂点ごとの限界利益合計を比べます。
重要な言葉
- 差額原価
- 選択肢ごとに異なる、将来発生する原価。
- 回避可能固定費
- 選択によって発生しなくなる固定費。
- 余剰能力
- 現在の受注をこなし、さらに使える生産能力。
- 埋没原価
- 過去に発生済み、またはどの案を選んでも変わらないため、判断に影響しない原価。
- 機会原価
- ある案を選んだために諦めた他の案から得られたはずの利益。
- 線形計画法
- 複数の制約条件の下で、限界利益合計などを最大にする組合せを求める方法。
- 経済的発注量
- 発注費と保管費の年間合計を最小にする1回当たりの発注量。
確認問題
確かめよう固定費が残るこの例で、外注すると1個当たりいくら節約できる?
節約なし。むしろ1個50円増えます。
内製・外注の比較では、配賦された全部原価をそのまま差額に使う。
どちらの選択でも発生する固定費は、差額に含めない。
連産品を追加加工するかどうかは、分離点までの結合原価も含めて判断する。
内製変動費400円、外注価格450円、外注しても固定費が残る場合、他条件一定で有利なのは?
能力の使い道が競合するときに考慮する原価は?
余剰能力内で1個600円の特別注文。変動費は1個450円、配賦固定費は1個200円、追加固定費はない。受諾すると1個当たり利益はどう変わる?
部品を自分で作るか外注するかは、選択で変わる費用を比較します。配賦されたがそのまま削減できるとは限りません。
内製変動費1個400円、外注価格450円、外注しても固定費が残るなら、他条件一定で内製が1個有利です。外注で別製品の利益を得られるならその効果も加えます。
回避できる固定費は差額に含め、どちらでも発生する固定費は除きます。能力の使い道が競合する場合はを考えます。
製品へ配賦された全部原価が500円だから、外注450円が必ず安いとは限りません。実際にを調べます。
制約条件が複数ある最適セールス・ミックスは、で解きます。例えば製品Xは1個の限界利益3,000円で機械2時間・作業1時間、製品Yは限界利益2,000円で機械1時間・作業1時間を使い、機械は100時間、作業は80時間までとします。
機械1時間当たりではYが有利、作業1時間当たりではXが有利で、順位が割れます。そこで制約を満たす領域の頂点(X50個・Y0個、X0個・Y80個、X20個・Y60個)で限界利益合計を比べます。15万円、16万円、となり、X20個・Y60個が最適です。
経済的発注量は、年間の発注費と保管費の合計が最小になる1回の発注量で、√(2×年間需要量×1回当たり発注費÷1単位当たり年間保管費)で求めます。年間需要2,000個、発注費1,600円、保管費10円なら√640,000=で、このとき年間の発注費と保管費はどちらも4,000円で等しくなります。
CVP分析
CVP分析とは、原価・販売量・利益の関係から損益分岐点や目標利益を分析する手法です。
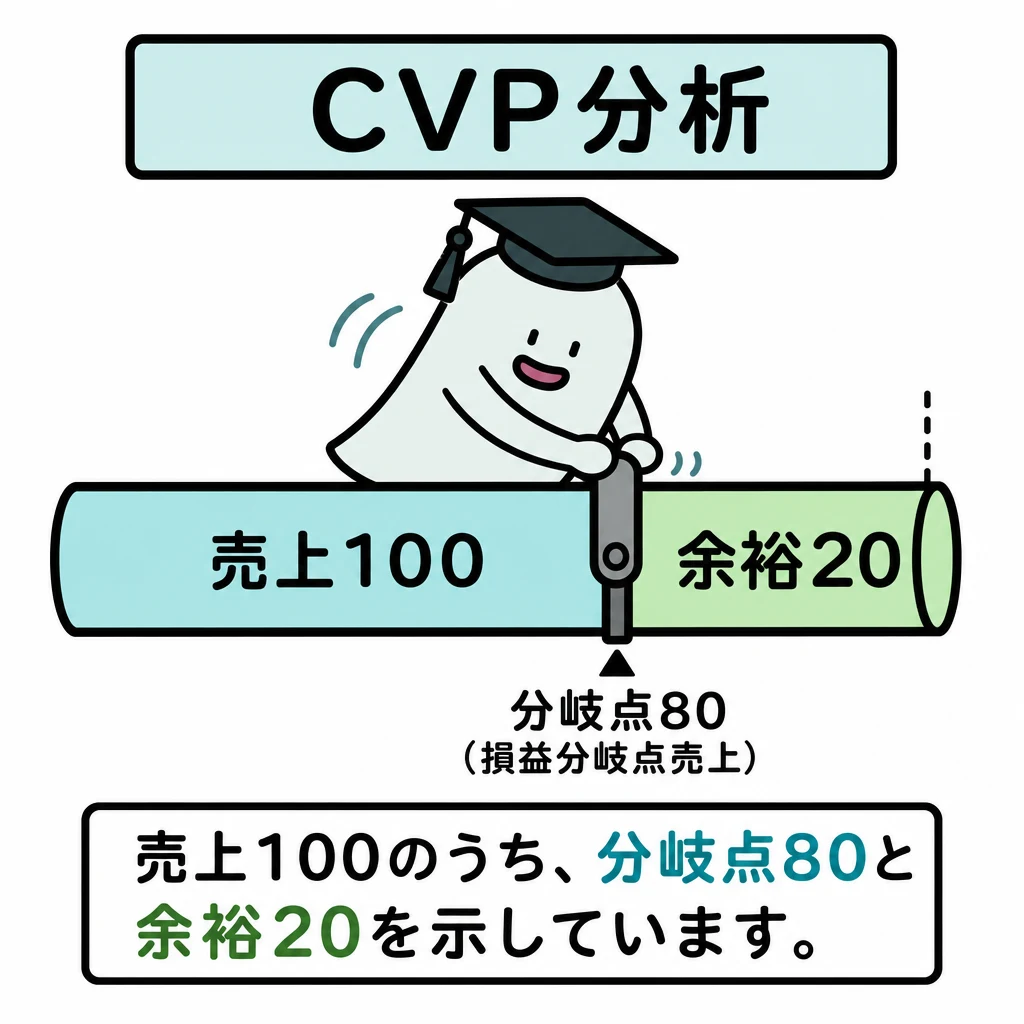
損益分岐点からどれだけ余裕があるかを知ると、売上減少への耐性を評価できます。
| 論点 | 判断・計算 |
|---|---|
| 損益分岐点 | 固定費÷限界利益率 |
| 安全余裕率 | (売上-損益分岐点売上)÷売上 |
| 複数製品 | 販売構成を固定した平均限界利益率 |
| 継続課金 | 各月の契約残高と解約を追う |
| 経営レバレッジ係数 | 限界利益÷営業利益=1÷安全余裕率 |
基本の仕組み
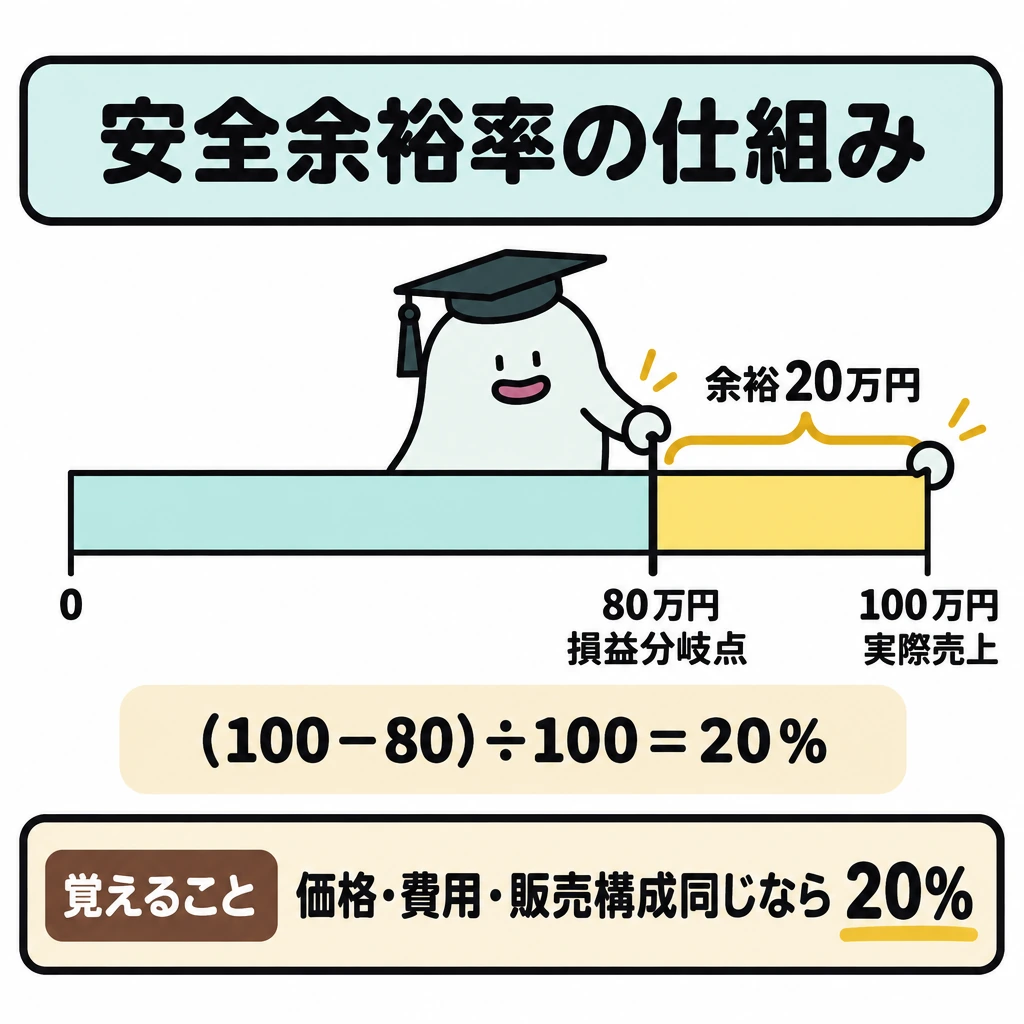
実際売上100万円、損益分岐点売上80万円なら、安全余裕率は(100-80)÷100=20%です。
安全余裕率は実際または予算売上に対する、損益分岐点までの余裕を示します。複数製品では販売構成比が変わると平均限界利益率も変わります。
売上が常に20%下がっても大丈夫という将来保証ではありません。価格・費用・販売構成が同じという計算条件に注意します。
販売構成・安全余裕・感度分析
単位限界利益は単価-単位変動費、限界利益率は限界利益÷売上高です。損益分岐点売上高は固定費÷限界利益率、目標利益を得る売上高は(固定費+目標利益)÷限界利益率で求めます。
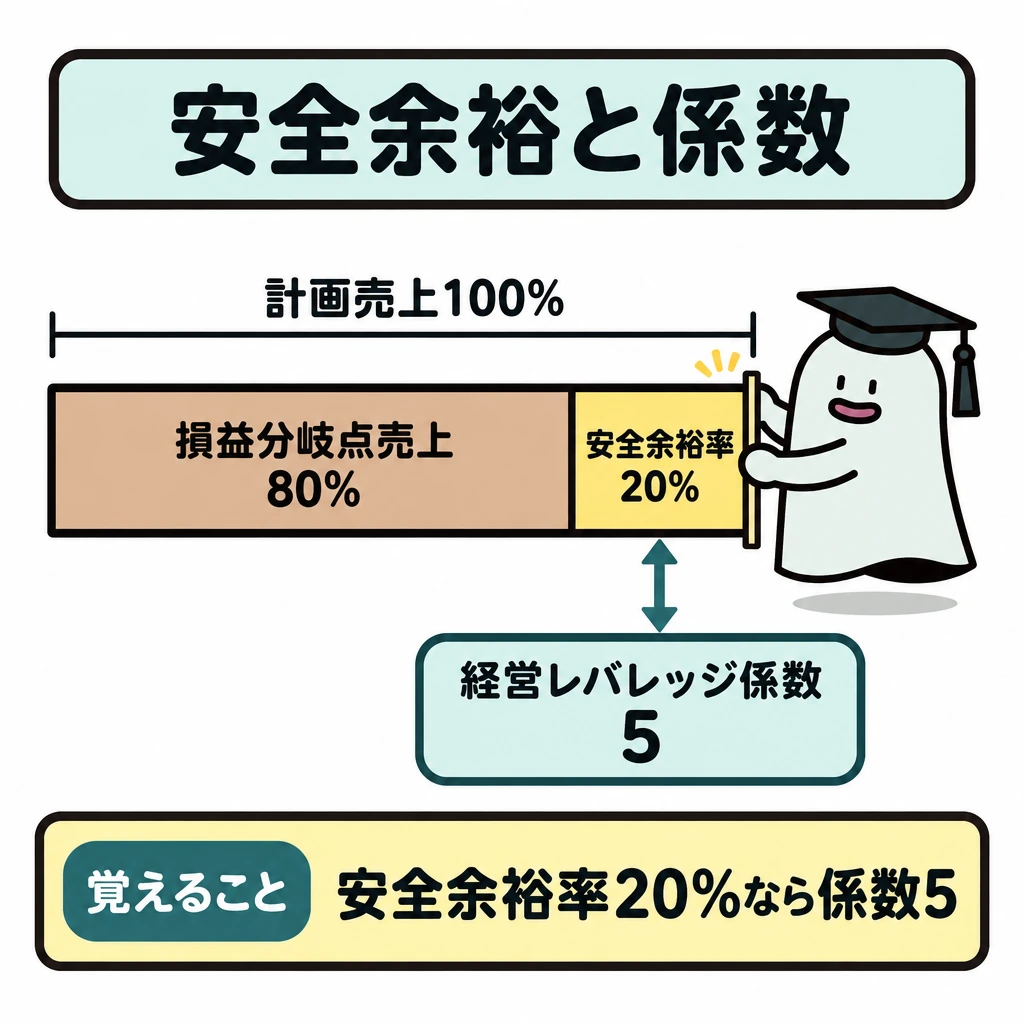
目標利益が税引後で与えられたら、税引後目標利益÷(1-税率)で税引前に直してから使います。安全余裕率は(計画売上-損益分岐点売上)÷計画売上です。
複数製品では販売構成を固定して加重平均の限界利益率を使います。高限界利益率の製品構成が減ると、同じ総売上でも利益が減ることがあります。価格・単位変動費・固定費・販売構成のどれが変わるかを分けて新しい損益分岐点を出します。
経営レバレッジ係数は限界利益÷営業利益で、安全余裕率の逆数に等しくなります。安全余裕率20%なら係数は5で、売上が1%増減すると営業利益は約5%増減します。
第173回1級原価計算の問題2(サブスクリプション)では、当月の新規契約額と継続中契約の月間定期収益を区別し、解約率に応じた各月の収益、変動費、顧客獲得費用を追います。当期の年間売上高は各月の月間収益の合計です。期末の月間収益×12は、契約が変わらない前提での来期の年間定期収益です。
試験に出る
- 安全余裕率=(実際売上-損益分岐点売上)÷実際売上で求めます。
- 安全余裕率は、実際または予算売上に対する損益分岐点までの余裕を示します。
- 複数製品では、販売構成比の変化で平均限界利益率も変わります。
- 計算は価格・費用・販売構成が同じという条件つきです。
- 目標利益を達成する売上高も、限界利益率から求めます。
- 経営レバレッジ係数(限界利益÷営業利益)は安全余裕率の逆数です。
重要な言葉
- CVP分析
- 原価・販売量・利益の関係を分析する手法。
- 安全余裕率
- 実際売上が損益分岐点をどれだけ上回るかを示す比率。
- 限界利益率
- 売上高に対する限界利益の割合。
- 経営レバレッジ係数
- 売上高の変化率に対して営業利益が何倍の率で変化するかを示す係数。
確認問題
確かめよう安全余裕率の分母は損益分岐点売上の80万円?
いいえ。分母は実際売上の100万円です。
安全余裕率は、実際売上と損益分岐点売上の差を実際売上で割って求める。
安全余裕率は、将来の売上減少を保証する指標である。
実際売上100万円、損益分岐点売上80万円の安全余裕率は?
安全余裕率の分母は?
損益分岐点からどれだけがあるかを知ると、売上減少への耐性を評価できます。
実際売上100万円、損益分岐点売上80万円なら、安全余裕率は(100-80)÷100=です。
安全余裕率は実際または予算売上に対する、損益分岐点までの余裕を示します。複数製品ではが変わると平均限界利益率も変わります。
売上が常に20%下がっても大丈夫という将来保証ではありません。価格・費用・が同じという計算条件に注意します。
設備投資意思決定(長期意思決定)
正味現在価値(NPV)とは、将来キャッシュフローの現在価値合計から初期投資を引いた金額です。
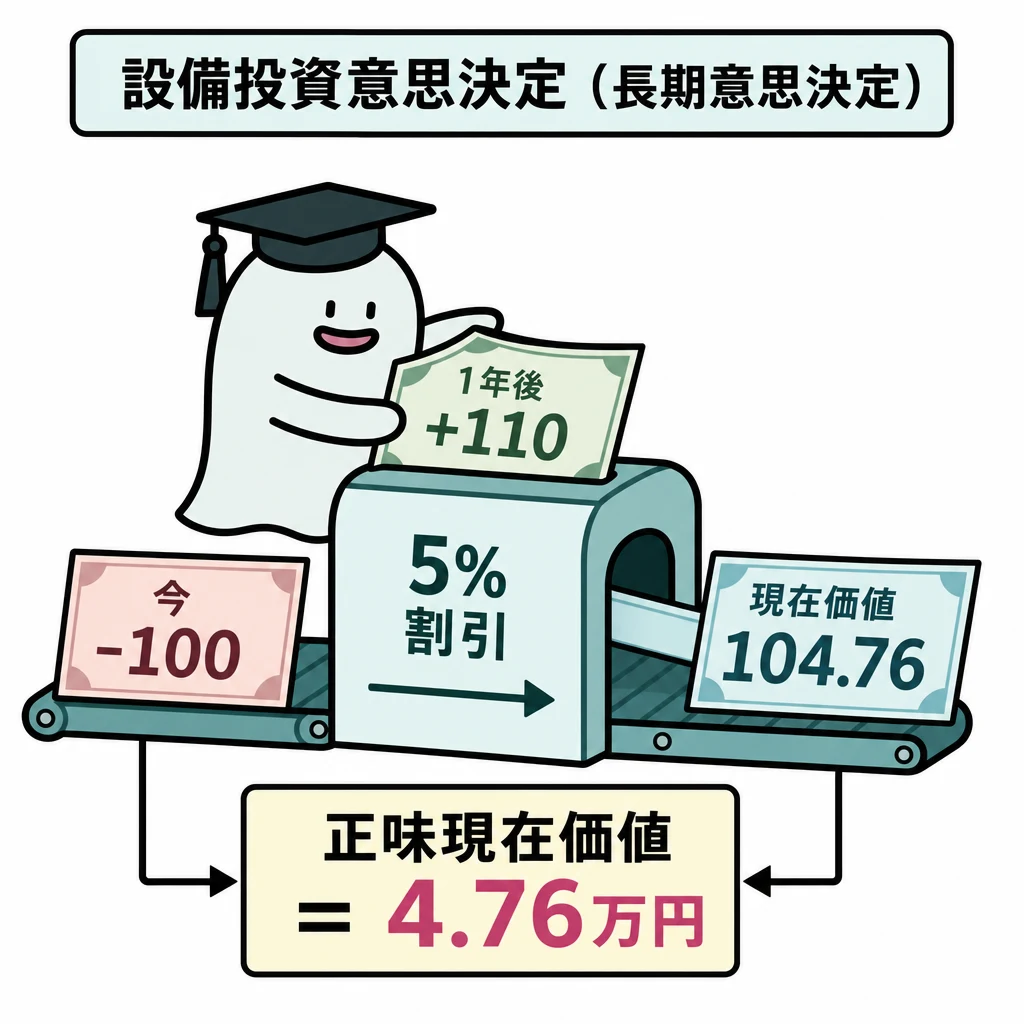
将来受け取るお金と今のお金は、時間価値が異なります。投資判断では同じ時点の価値へそろえます。
| 論点 | 判断・計算 |
|---|---|
| NPV | 時点別の将来CFを現在価値へ割引 |
| IRR | NPVをゼロにする割引率 |
| 減価償却 | 現金支出でなく税負担を通じて影響 |
| 取替投資 | 新旧両案の差額CFを使う |
| 資本コスト | 負債は税引後コストで加重平均 |
基本の仕組み
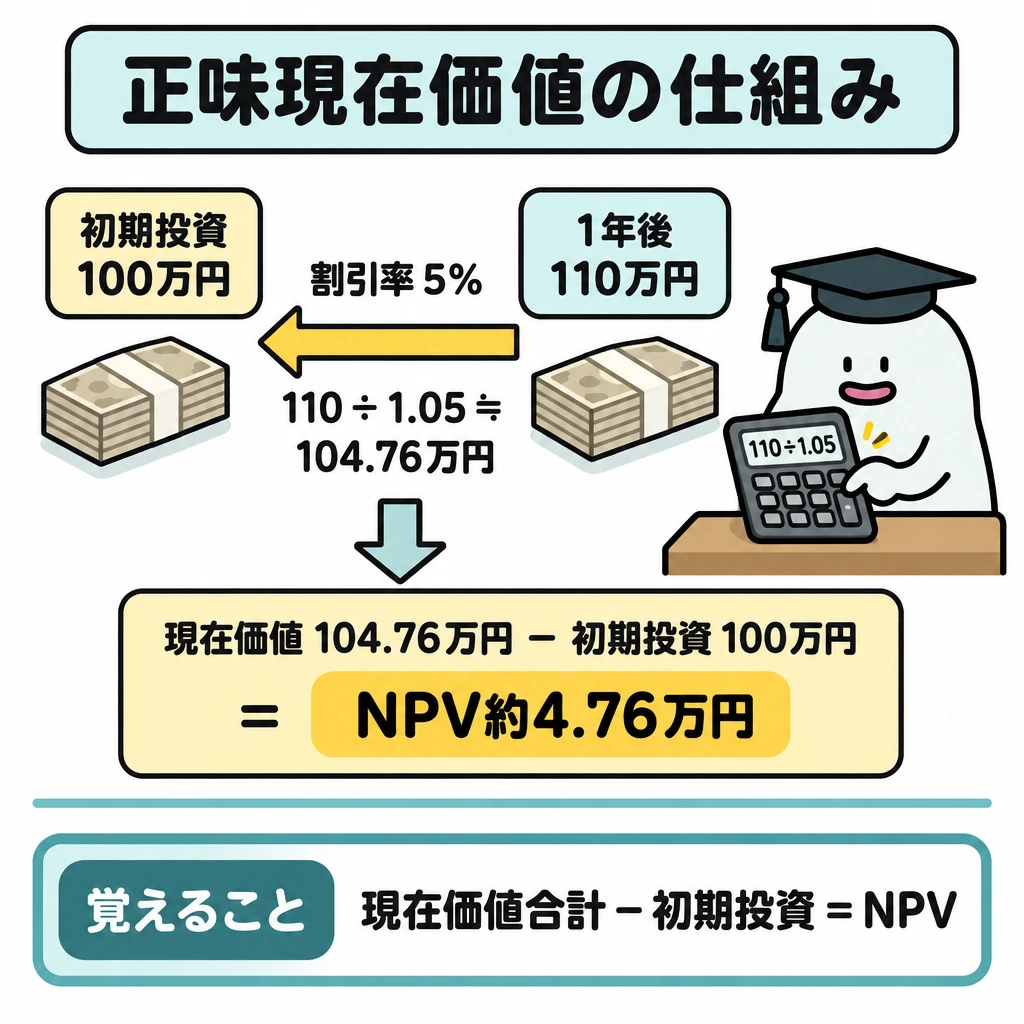
今100万円を投資し、1年後に110万円を受け取る、割引率5%の単純な例なら、現在価値は110÷1.05≒104.76万円、正味現在価値は約4.76万円です。
正味現在価値は将来キャッシュフローの現在価値合計から初期投資を引きます。税効果・運転資本・処分価額がある場合は時点ごとに含めます。
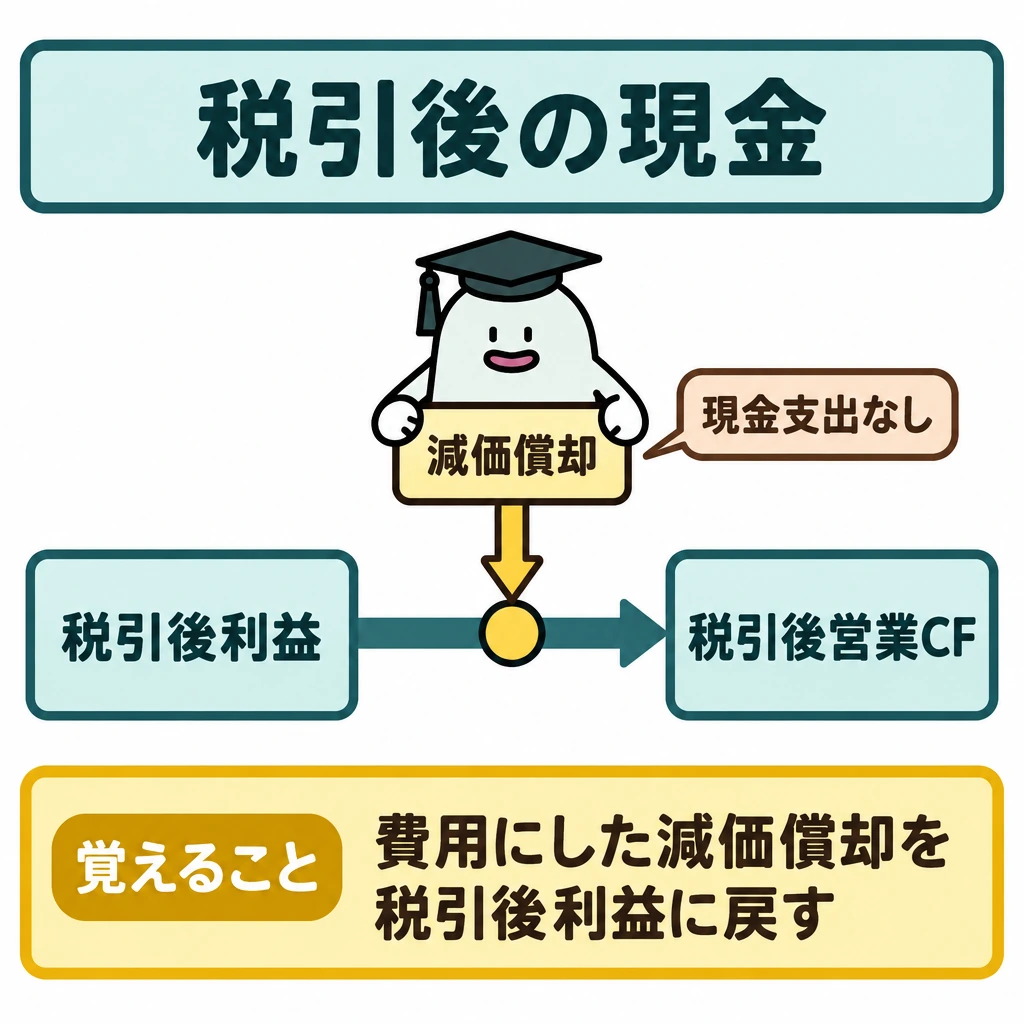
会計利益をそのままキャッシュフローにしないようにします。減価償却は現金支出ではなく、税負担への影響を通じて関係します。
内部利益率(IRR)はNPVをゼロにする割引率です。今100万円を払い1年後110万円だけ受け取る例なら、100=110÷(1+IRR)より10%です。IRRが資本コストを上回れば採用します。
等額の年末収入が続く問題は、初期投資÷毎年収入から年金現価係数を求め、対応する期間の係数表と比較します。初期支出後に収入が続く通常の形と異なる場合には、IRRだけで判断せずNPVを確認します。
取替投資では新設備だけでなく、旧設備を続ける場合との差額を並べます。税引前の現金営業利益が毎年100万円増え、損金算入する減価償却が20万円増え、税率30%とします。
当期に税効果が現れる前提なら、増分キャッシュフローは100×70%+20×30%=76万円です。20×30%=6万円が減価償却のタックス・シールド(節税額)で、減価償却20万円を現金支出として二重に引きません。
旧設備の帳簿価額60万円、売却収入40万円なら売却損20万円です。損金算入でき当期の税額が減る黒字の設定で税率30%なら、売却収入に節税6万円を加えた46万円が手取効果です。
売却損そのもの20万円が入金されるわけではありません。売却益が出る場合は逆に税額が増えるので、売却収入から差し引きます。税金の支払時点や赤字の扱いは問題の条件に従います。
NPV・IRRと税引後の現金
NPVは初期投資、各年の営業キャッシュフロー、運転資本の増減、処分収入をそれぞれの時点で割り引いて合計します。NPVが正なら要求収益率(資本コスト)を超える価値を生みます。
IRRはNPVをゼロにする利率ですが、投資規模や符号の変化が異なる代替案ではNPVも確認します。運転資本は投資時に支出し、最終年に回収(収入)として戻します。回収額は損益ではないので税金はかかりません。
税引後営業キャッシュフローは、減価償却を費用にした税引後利益へ、現金支出でない減価償却を足し戻して求められます。増分の税引前現金営業利益×(1-税率)+増分減価償却×税率とも表せます。売却損益の税効果は、損金算入や納税時点の条件を確かめます。
取替投資は新設備だけの収入・支出ではなく、旧設備を使い続ける案との差額を並べます。旧設備の売却収入、解放される運転資本、最終年の残存価額を漏らさず、会計上の帳簿価額自体は現金支出にしません。
年金現価係数と各評価方法
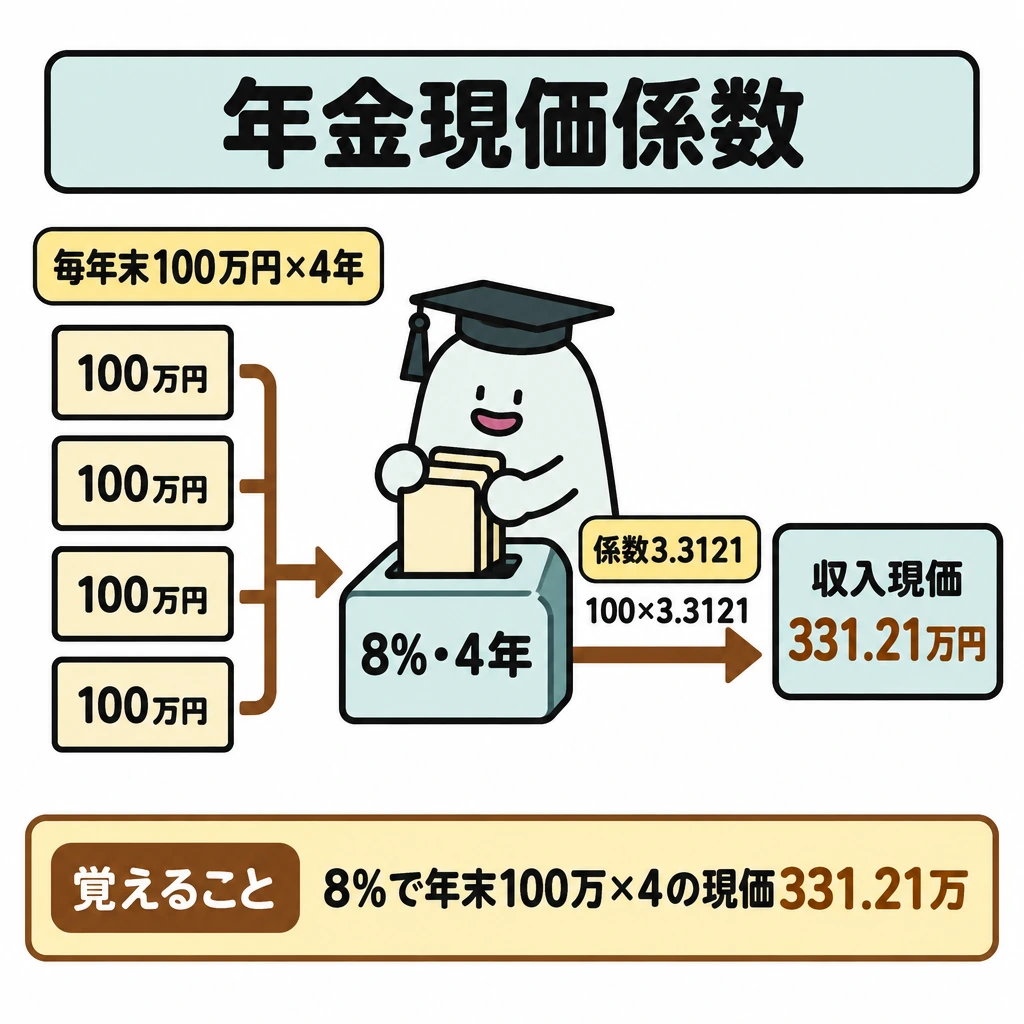
初期投資300万円、4年間毎年末に100万円の収入、資本コスト8%の例で比べます。8%・4年の年金現価係数3.3121を使うと、収入の現在価値は100×3.3121=331.21万円、NPVは31.21万円です。年ごとに異なる収入は、各年の現価係数を個別に掛けて合計します。
収益性指数は収入の現在価値÷初期投資で、331.21÷300≒1.10です。1を超えればNPVは正です。IRRは300÷100=3.0となる4年の年金現価係数を探し、12%(3.0373)と13%(2.9745)の間、補間で約12.6%です。
単純回収期間は300÷100=3年で、時間価値と回収後の収入を無視します。投下資本利益率は年平均の会計利益÷投資額です。税金を無視し定額法で残存価額ゼロなら、利益は100-75=25万円で、25÷300≒8.3%(平均投資額150万円で割れば約16.7%)です。分母は問題の指示に従います。
加重平均資本コストは、資本構成の割合で各資本のコストを平均したものです。負債40%・税引前コスト5%・税率30%、株主資本60%・コスト10%なら、0.4×5%×(1-0.3)+0.6×10%=7.4%です。負債の利息は損金になるため、税引後のコストを使います。
リースか購入かは、両案の税引後キャッシュアウトフローの現在価値を比べ、小さい方を選びます。購入案は取得原価から減価償却のタックス・シールドと処分収入の現在価値を差し引き、リース案は損金算入するリース料の税引後の額を割り引きます。割引率は問題の指示(税引後の借入利子率など)に従います。
| 方法 | 計算 | 採否の目安・注意 |
|---|---|---|
| 正味現在価値法 | 収入の現在価値合計-投資額 | 0以上で採用。規模の違う相互排他案もNPVで比べる |
| 内部利益率法 | NPVを0にする割引率 | 資本コストを上回れば採用 |
| 収益性指数法 | 収入の現在価値合計÷投資額 | 1以上で採用。資金に制約がある場合の順位付けに使う |
| 単純回収期間法 | 投資額を回収するまでの年数 | 短いほど有利。時間価値と回収後の収入を無視 |
| 単純投下資本利益率法 | 年平均会計利益÷投資額(または平均投資額) | 時間価値を無視 |
試験に出る
- 正味現在価値は、将来キャッシュフローの現在価値合計から初期投資を引いて求めます。
- 減価償却は現金支出ではないが、税負担への影響を通じてキャッシュフローに関係します。
- 内部利益率(IRR)はNPVをゼロにする割引率で、通常はNPVと併せて判断します。
- 取替投資では、旧設備を続ける場合との差額キャッシュフローを比較します。
- 税効果・運転資本・処分価額は、発生する時点ごとに含めます。
- 年金現価係数は毎年同額の収入にだけ使い、年ごとに異なる収入は各年の現価係数で割り引きます。
- 加重平均資本コストでは、負債のコストを税引後に直して加重平均します。
重要な言葉
- 正味現在価値(NPV)
- 将来キャッシュフローの現在価値合計から初期投資を引いた金額。
- 割引現在価値
- 将来のキャッシュフローを、割引率で現在の価値に換算したもの。
- 内部利益率(IRR)
- NPVをゼロにする割引率。
- 取替投資
- 旧設備を新設備に置き換えるかどうかの投資判断。
- 年金現価係数
- 毎年末に同額を受け取る場合の、各年の現価係数の合計。
- タックス・シールド
- 減価償却費などの損金算入で減る税額。減価償却費×税率で求める。
- 収益性指数
- 収入の現在価値合計を初期投資で割った比率。
- 加重平均資本コスト
- 負債と株主資本のコストを資本構成の割合で加重平均した率。
確認問題
確かめよう1年後の110万円を、割り引かずに今の100万円と比べてよい?
よくない。割引率で現在の時点の価値へ直してから比べます。
正味現在価値が正なら、その投資案の収益率は要求収益率(資本コスト)を上回る。
減価償却費は現金支出なので、そのまま増分キャッシュフローから引く。
今100万円を投資し1年後に110万円、割引率5%のときの正味現在価値はおよそ?
内部利益率(IRR)とは?
初期投資300万円、4年間毎年末100万円の収入。資本コスト8%・4年の年金現価係数が3.3121のとき、正味現在価値は?
将来受け取るお金と今のお金は、時間価値が異なります。投資判断では同じ時点のへそろえます。
今100万円を投資し、1年後に110万円を受け取る、割引率5%の単純な例なら、現在価値は110÷1.05≒104.76万円、正味現在価値は約です。
正味現在価値は将来キャッシュフローの現在価値合計から初期投資を引きます。税効果・運転資本・処分価額がある場合はに含めます。
会計利益をそのままキャッシュフローにしないようにします。減価償却は現金支出ではなく、への影響を通じて関係します。
内部利益率(IRR)はをゼロにする割引率です。今100万円を払い1年後110万円だけ受け取る例なら、100=110÷(1+IRR)より10%です。IRRが資本コストを上回れば採用します。
等額の年末収入が続く問題は、初期投資÷毎年収入からを求め、対応する期間の係数表と比較します。初期支出後に収入が続く通常の形と異なる場合には、IRRだけで判断せずNPVを確認します。
当期に税効果が現れる前提なら、増分キャッシュフローは100×70%+20×30%=です。20×30%=6万円が減価償却のタックス・シールド(節税額)で、減価償却20万円を現金支出として二重に引きません。
旧設備の帳簿価額60万円、売却収入40万円なら売却損20万円です。損金算入でき当期の税額が減る黒字の設定で税率30%なら、売却収入に節税6万円を加えたが手取効果です。
初期投資300万円、4年間毎年末に100万円の収入、資本コスト8%の例で比べます。8%・4年の年金現価係数3.3121を使うと、収入の現在価値は100×3.3121=331.21万円、NPVはです。年ごとに異なる収入は、各年の現価係数を個別に掛けて合計します。
単純回収期間は300÷100=で、時間価値と回収後の収入を無視します。投下資本利益率は年平均の会計利益÷投資額です。税金を無視し定額法で残存価額ゼロなら、利益は100-75=25万円で、25÷300≒8.3%(平均投資額150万円で割れば約16.7%)です。分母は問題の指示に従います。
加重平均資本コストは、資本構成の割合で各資本のコストを平均したものです。負債40%・税引前コスト5%・税率30%、株主資本60%・コスト10%なら、0.4×5%×(1-0.3)+0.6×10%=です。負債の利息は損金になるため、税引後のコストを使います。
予算管理
資金予算とは、回収・支払の時期を反映して、将来の資金繰りを見積もる予算です。
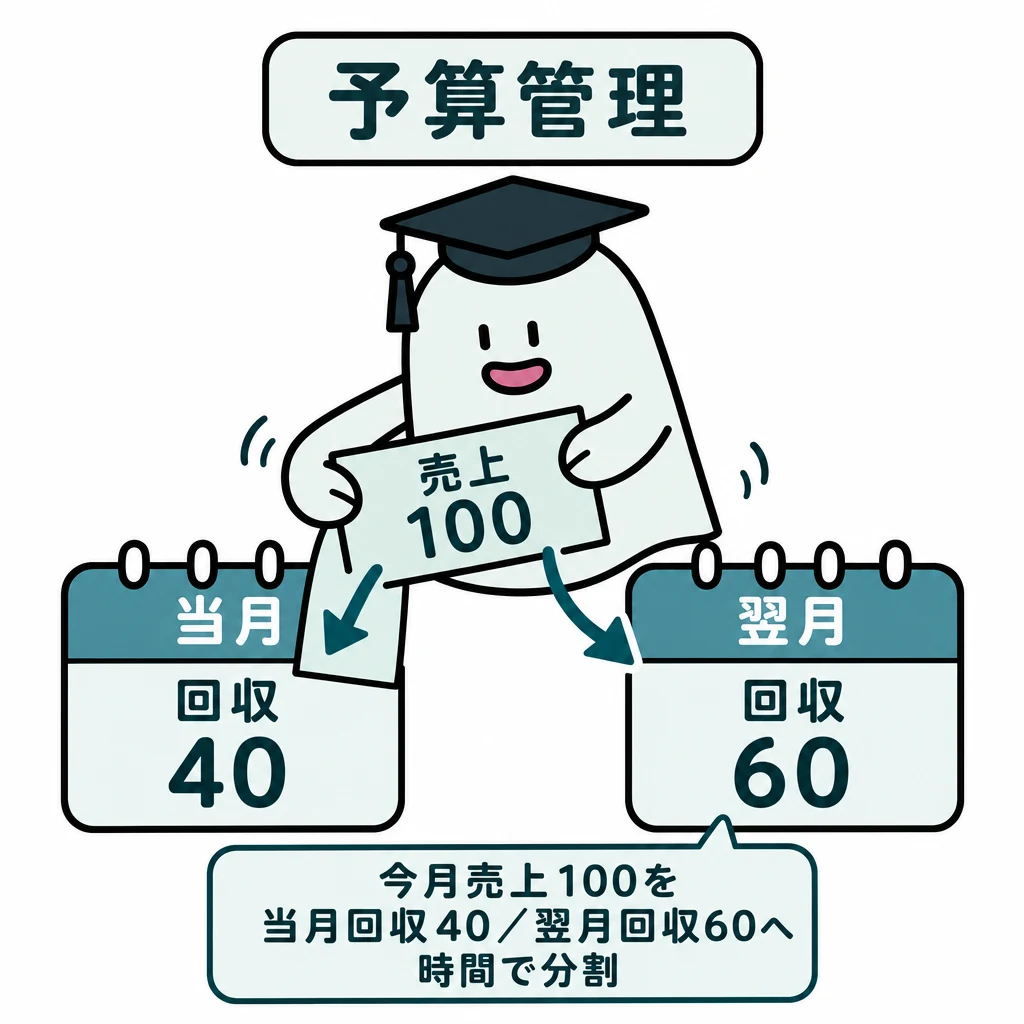
売上計画があっても、回収が遅ければ仕入代金を払えないことがあります。損益の予算と資金の予算をつなぎます。
| 論点 | 判断・計算 |
|---|---|
| 販売・生産 | 予算販売量+期末製品在庫量-期首製品在庫量=生産量 |
| 損益予算 | 発生した収益・費用 |
| 資金予算 | 実際の入出金時点 |
| 変動予算 | 実際操業度へ条件をそろえて比較 |
基本の仕組み
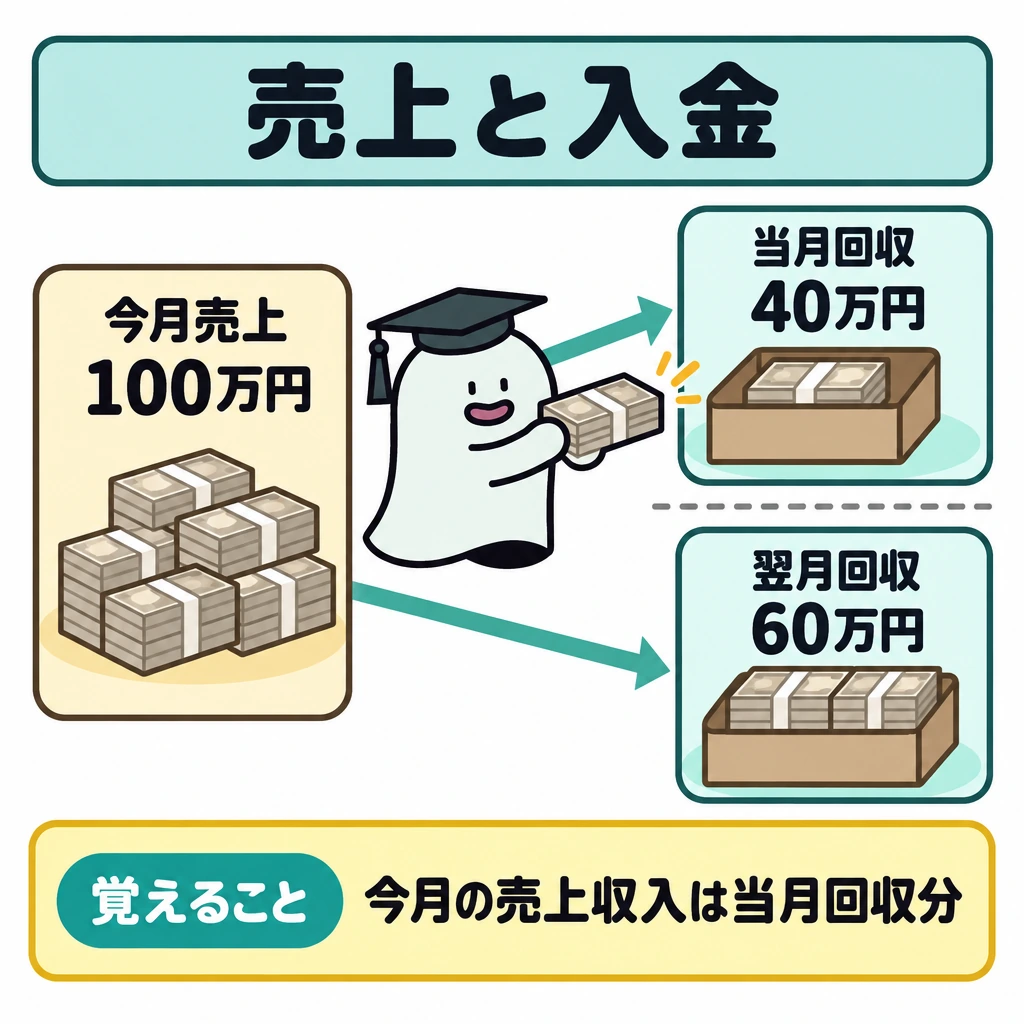
今月売上100万円のうち当月回収40万円、翌月回収60万円なら、今月の売上収入は40万円です。費用と支払日も分けて資金残高を求めます。
販売予算から生産・仕入・原価などの予算へ展開し、回収・支払条件を反映して資金予算を作ります。期首現金+収入-支出で期末残高を検算します。
売上高を全額その月の入金へ転記しないようにします。減価償却など支出を伴わない費用も資金計画では扱いが違います。
損益予算から資金予算へ
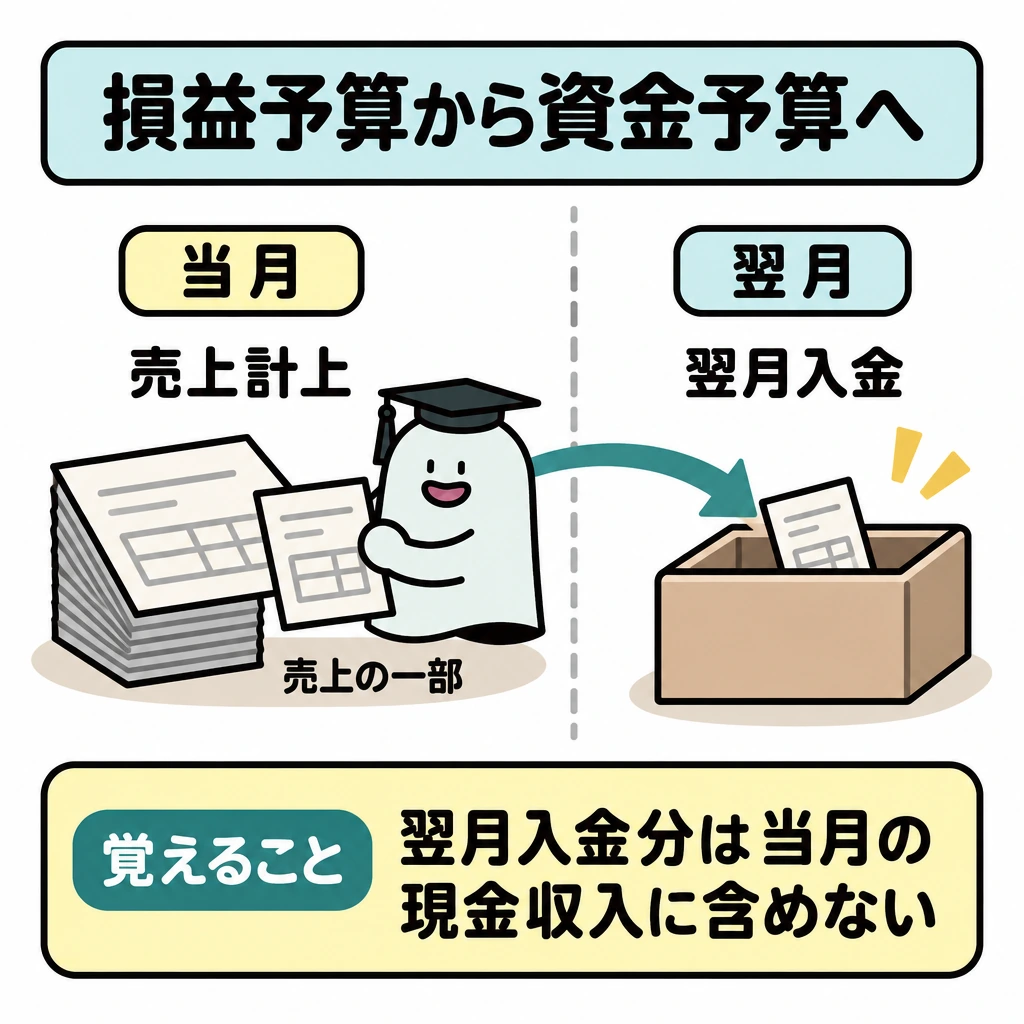
販売予算から生産数量を決め、材料購入・労務・製造間接費・販売管理費の予算へ展開します。期首製品在庫+当期生産-期末製品在庫=販売数量となる関係を逆算し、在庫政策を反映します。
資金予算では売上の計上月と入金月、費用の発生月と支払月を分けます。当月売上の一部が翌月入金なら、当月の現金収入へ全額写しません。減価償却のような現金を伴わない費用は資金支出から除き、借入・設備投資など損益外の現金移動は入れます。
予算実績差異の分析では、販売数量・価格・変動費率・固定費を区分します。予算と実績の操業度が違う場合は変動予算で条件をそろえ、超過の原因を一つの費目に押し付けません。
試験に出る
- 資金予算は、損益の予算と回収・支払の時期を分けて作成します。
- 当月売上の全額が当月入金になるとは限らず、翌月回収分を区別します。
- 期首現金+収入-支出で期末の資金残高を検算します。
- 減価償却など支出を伴わない費用は、資金計画での扱いが異なります。
- 販売予算から生産・仕入・原価予算へ展開して資金予算を作ります。
重要な言葉
- 資金予算
- 回収・支払の時期を反映して資金繰りを見積もる予算。
- 販売予算
- 販売量や売上高の計画をまとめた予算。
- 期末残高
- 期首現金に収入を加え、支出を引いた残りの資金。
確認問題
確かめようこの例の今月の売上に対応する入金は?
40万円。残り60万円は翌月です。
今月の売上高は、全額が今月の入金になる。
減価償却費は支出を伴わないため、資金予算では損益予算と扱いが異なる。
今月売上100万円のうち当月回収40万円、翌月回収60万円のとき、今月の売上収入は?
期末資金残高の検算式は?
売上計画があっても、回収が遅ければ仕入代金を払えないことがあります。損益の予算とをつなぎます。
今月売上100万円のうち当月回収40万円、翌月回収60万円なら、今月の売上収入はです。費用と支払日も分けて資金残高を求めます。
販売予算から生産・仕入・原価などの予算へ展開し、回収・支払条件を反映して資金予算を作ります。期首現金+収入-支出でを検算します。
売上高を全額その月の入金へ転記しないようにします。減価償却など費用も資金計画では扱いが違います。
覚えるポイント
- 短期意思決定:回避できる固定費は差額に含め、どちらでも発生する固定費は除きます。能力の使い道が競合する場合は機会原価を考えます。
- CVP分析:安全余裕率は実際または予算売上に対する、損益分岐点までの余裕を示します。複数製品では販売構成比が変わると平均限界利益率も変わります。
- 設備投資意思決定(長期意思決定):正味現在価値は将来キャッシュフローの現在価値合計から初期投資を引きます。税効果・運転資本・処分価額がある場合は時点ごとに含めます。
- 予算管理:販売予算から生産・仕入・原価などの予算へ展開し、回収・支払条件を反映して資金予算を作ります。期首現金+収入-支出で期末残高を検算します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- ACCA:設備投資のキャッシュフローと税効果 ↗
- 日本商工会議所:第173回1級工業簿記・原価計算問題 ↗
- 日本商工会議所:工業簿記・原価計算 出題区分表(2022年度版) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について