

正味現在価値(NPV)とは
正味現在価値(NPV)とは、将来キャッシュフローの現在価値合計から初期投資を引いた金額です。
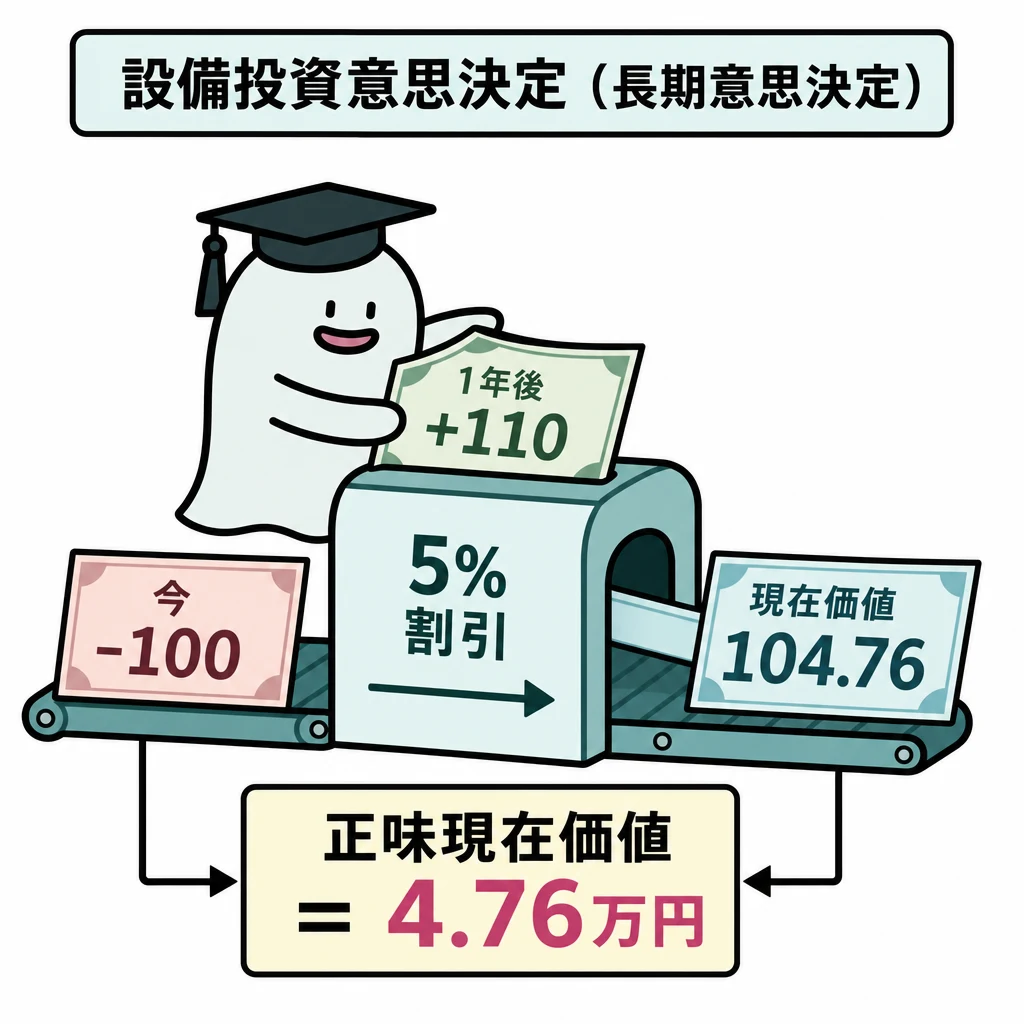
将来受け取るお金と今のお金は、時間価値が異なります。投資判断では同じ時点の価値へそろえます。
| 論点 | 判断・計算 |
|---|---|
| NPV | 時点別の将来CFを現在価値へ割引 |
| IRR | NPVをゼロにする割引率 |
| 減価償却 | 現金支出でなく税負担を通じて影響 |
| 取替投資 | 新旧両案の差額CFを使う |
| 資本コスト | 負債は税引後コストで加重平均 |
基本の仕組み
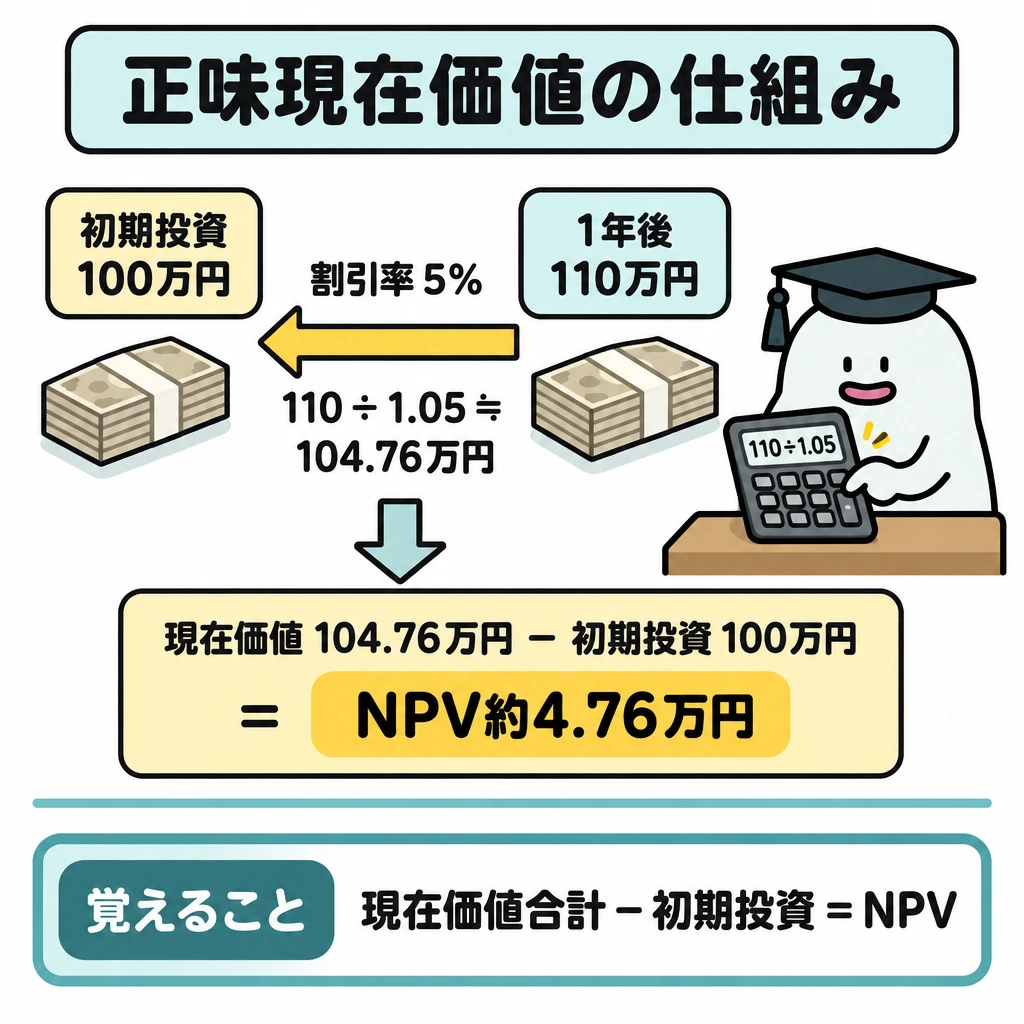
今100万円を投資し、1年後に110万円を受け取る、割引率5%の単純な例なら、現在価値は110÷1.05≒104.76万円、正味現在価値は約4.76万円です。
正味現在価値は将来キャッシュフローの現在価値合計から初期投資を引きます。税効果・運転資本・処分価額がある場合は時点ごとに含めます。
会計利益をそのままキャッシュフローにしないようにします。減価償却は現金支出ではなく、税負担への影響を通じて関係します。
内部利益率(IRR)はNPVをゼロにする割引率です。今100万円を払い1年後110万円だけ受け取る例なら、100=110÷(1+IRR)より10%です。IRRが資本コストを上回れば採用します。
等額の年末収入が続く問題は、初期投資÷毎年収入から年金現価係数を求め、対応する期間の係数表と比較します。初期支出後に収入が続く通常の形と異なる場合には、IRRだけで判断せずNPVを確認します。
取替投資では新設備だけでなく、旧設備を続ける場合との差額を並べます。税引前の現金営業利益が毎年100万円増え、損金算入する減価償却が20万円増え、税率30%とします。
当期に税効果が現れる前提なら、増分キャッシュフローは100×70%+20×30%=76万円です。20×30%=6万円が減価償却のタックス・シールド(節税額)で、減価償却20万円を現金支出として二重に引きません。
旧設備の帳簿価額60万円、売却収入40万円なら売却損20万円です。損金算入でき当期の税額が減る黒字の設定で税率30%なら、売却収入に節税6万円を加えた46万円が手取効果です。
売却損そのもの20万円が入金されるわけではありません。売却益が出る場合は逆に税額が増えるので、売却収入から差し引きます。税金の支払時点や赤字の扱いは問題の条件に従います。
NPV・IRRと税引後の現金
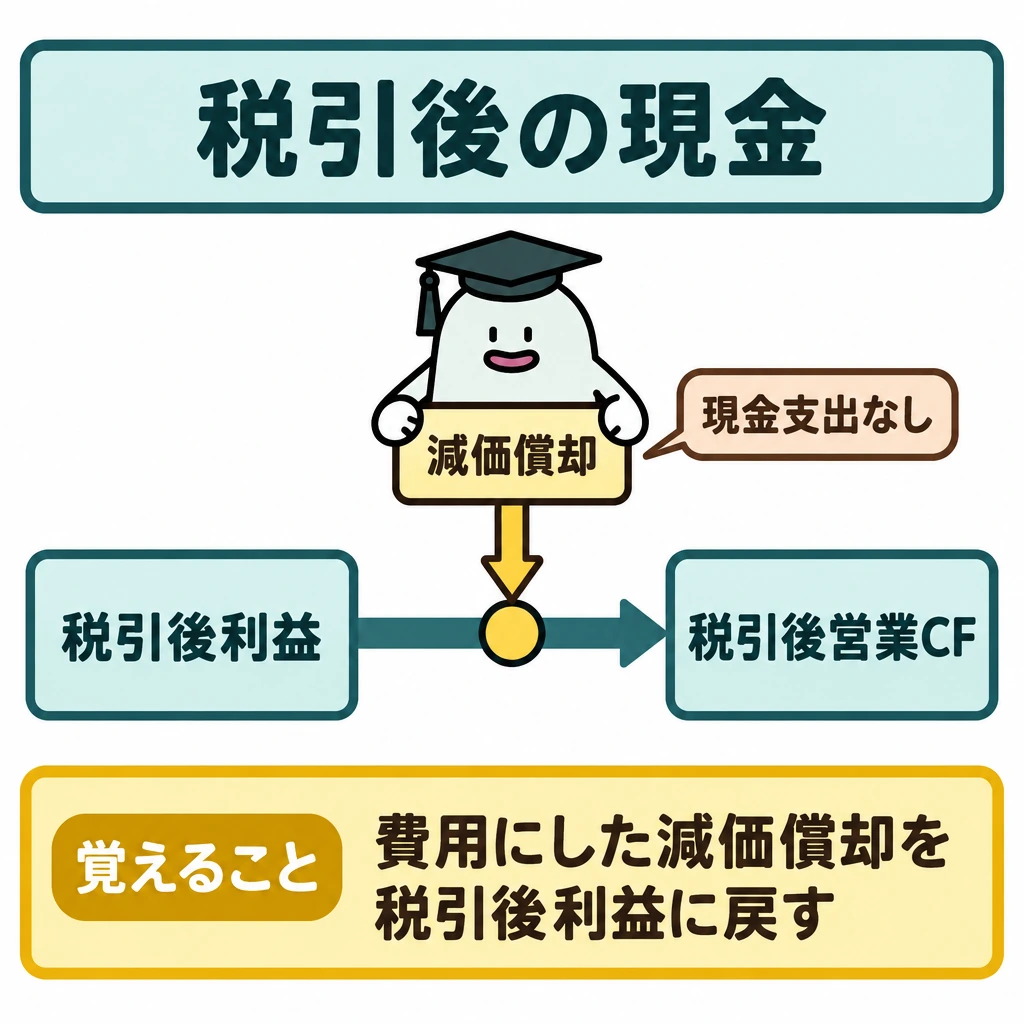
NPVは初期投資、各年の営業キャッシュフロー、運転資本の増減、処分収入をそれぞれの時点で割り引いて合計します。NPVが正なら要求収益率(資本コスト)を超える価値を生みます。
IRRはNPVをゼロにする利率ですが、投資規模や符号の変化が異なる代替案ではNPVも確認します。運転資本は投資時に支出し、最終年に回収(収入)として戻します。回収額は損益ではないので税金はかかりません。
税引後営業キャッシュフローは、減価償却を費用にした税引後利益へ、現金支出でない減価償却を足し戻して求められます。増分の税引前現金営業利益×(1-税率)+増分減価償却×税率とも表せます。売却損益の税効果は、損金算入や納税時点の条件を確かめます。
取替投資は新設備だけの収入・支出ではなく、旧設備を使い続ける案との差額を並べます。旧設備の売却収入、解放される運転資本、最終年の残存価額を漏らさず、会計上の帳簿価額自体は現金支出にしません。
年金現価係数と各評価方法
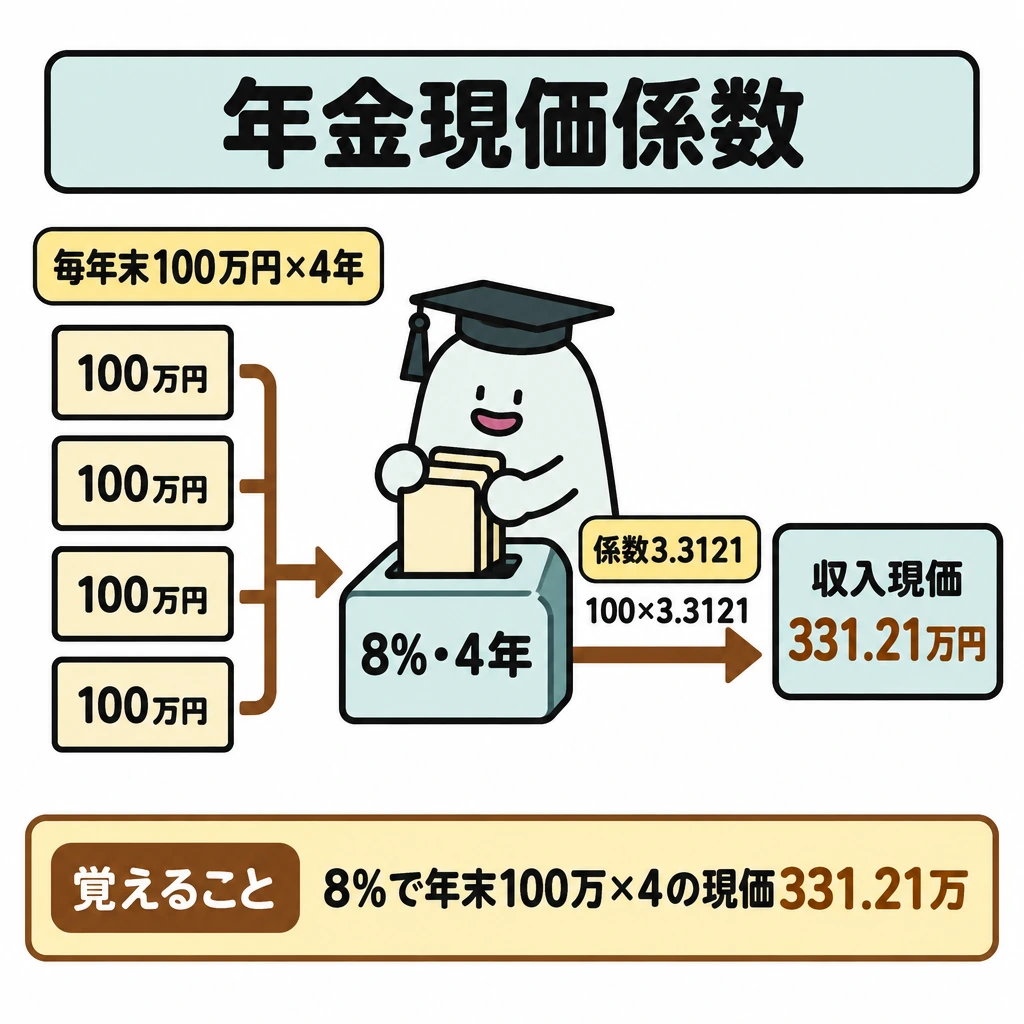
初期投資300万円、4年間毎年末に100万円の収入、資本コスト8%の例で比べます。8%・4年の年金現価係数3.3121を使うと、収入の現在価値は100×3.3121=331.21万円、NPVは31.21万円です。年ごとに異なる収入は、各年の現価係数を個別に掛けて合計します。
収益性指数は収入の現在価値÷初期投資で、331.21÷300≒1.10です。1を超えればNPVは正です。IRRは300÷100=3.0となる4年の年金現価係数を探し、12%(3.0373)と13%(2.9745)の間、補間で約12.6%です。
単純回収期間は300÷100=3年で、時間価値と回収後の収入を無視します。投下資本利益率は年平均の会計利益÷投資額です。税金を無視し定額法で残存価額ゼロなら、利益は100-75=25万円で、25÷300≒8.3%(平均投資額150万円で割れば約16.7%)です。分母は問題の指示に従います。
加重平均資本コストは、資本構成の割合で各資本のコストを平均したものです。負債40%・税引前コスト5%・税率30%、株主資本60%・コスト10%なら、0.4×5%×(1-0.3)+0.6×10%=7.4%です。負債の利息は損金になるため、税引後のコストを使います。
リースか購入かは、両案の税引後キャッシュアウトフローの現在価値を比べ、小さい方を選びます。購入案は取得原価から減価償却のタックス・シールドと処分収入の現在価値を差し引き、リース案は損金算入するリース料の税引後の額を割り引きます。割引率は問題の指示(税引後の借入利子率など)に従います。
| 方法 | 計算 | 採否の目安・注意 |
|---|---|---|
| 正味現在価値法 | 収入の現在価値合計-投資額 | 0以上で採用。規模の違う相互排他案もNPVで比べる |
| 内部利益率法 | NPVを0にする割引率 | 資本コストを上回れば採用 |
| 収益性指数法 | 収入の現在価値合計÷投資額 | 1以上で採用。資金に制約がある場合の順位付けに使う |
| 単純回収期間法 | 投資額を回収するまでの年数 | 短いほど有利。時間価値と回収後の収入を無視 |
| 単純投下資本利益率法 | 年平均会計利益÷投資額(または平均投資額) | 時間価値を無視 |
試験に出る
- 正味現在価値は、将来キャッシュフローの現在価値合計から初期投資を引いて求めます。
- 減価償却は現金支出ではないが、税負担への影響を通じてキャッシュフローに関係します。
- 内部利益率(IRR)はNPVをゼロにする割引率で、通常はNPVと併せて判断します。
- 取替投資では、旧設備を続ける場合との差額キャッシュフローを比較します。
- 税効果・運転資本・処分価額は、発生する時点ごとに含めます。
- 年金現価係数は毎年同額の収入にだけ使い、年ごとに異なる収入は各年の現価係数で割り引きます。
- 加重平均資本コストでは、負債のコストを税引後に直して加重平均します。
重要な言葉
- 正味現在価値(NPV)
- 将来キャッシュフローの現在価値合計から初期投資を引いた金額。
- 割引現在価値
- 将来のキャッシュフローを、割引率で現在の価値に換算したもの。
- 内部利益率(IRR)
- NPVをゼロにする割引率。
- 取替投資
- 旧設備を新設備に置き換えるかどうかの投資判断。
- 年金現価係数
- 毎年末に同額を受け取る場合の、各年の現価係数の合計。
- タックス・シールド
- 減価償却費などの損金算入で減る税額。減価償却費×税率で求める。
- 収益性指数
- 収入の現在価値合計を初期投資で割った比率。
- 加重平均資本コスト
- 負債と株主資本のコストを資本構成の割合で加重平均した率。
確認問題
確かめよう1年後の110万円を、割り引かずに今の100万円と比べてよい?
よくない。割引率で現在の時点の価値へ直してから比べます。
正味現在価値が正なら、その投資案の収益率は要求収益率(資本コスト)を上回る。
減価償却費は現金支出なので、そのまま増分キャッシュフローから引く。
今100万円を投資し1年後に110万円、割引率5%のときの正味現在価値はおよそ?
内部利益率(IRR)とは?
初期投資300万円、4年間毎年末100万円の収入。資本コスト8%・4年の年金現価係数が3.3121のとき、正味現在価値は?
将来受け取るお金と今のお金は、時間価値が異なります。投資判断では同じ時点のへそろえます。
今100万円を投資し、1年後に110万円を受け取る、割引率5%の単純な例なら、現在価値は110÷1.05≒104.76万円、正味現在価値は約です。
正味現在価値は将来キャッシュフローの現在価値合計から初期投資を引きます。税効果・運転資本・処分価額がある場合はに含めます。
会計利益をそのままキャッシュフローにしないようにします。減価償却は現金支出ではなく、への影響を通じて関係します。
内部利益率(IRR)はをゼロにする割引率です。今100万円を払い1年後110万円だけ受け取る例なら、100=110÷(1+IRR)より10%です。IRRが資本コストを上回れば採用します。
等額の年末収入が続く問題は、初期投資÷毎年収入からを求め、対応する期間の係数表と比較します。初期支出後に収入が続く通常の形と異なる場合には、IRRだけで判断せずNPVを確認します。
当期に税効果が現れる前提なら、増分キャッシュフローは100×70%+20×30%=です。20×30%=6万円が減価償却のタックス・シールド(節税額)で、減価償却20万円を現金支出として二重に引きません。
旧設備の帳簿価額60万円、売却収入40万円なら売却損20万円です。損金算入でき当期の税額が減る黒字の設定で税率30%なら、売却収入に節税6万円を加えたが手取効果です。
初期投資300万円、4年間毎年末に100万円の収入、資本コスト8%の例で比べます。8%・4年の年金現価係数3.3121を使うと、収入の現在価値は100×3.3121=331.21万円、NPVはです。年ごとに異なる収入は、各年の現価係数を個別に掛けて合計します。
単純回収期間は300÷100=で、時間価値と回収後の収入を無視します。投下資本利益率は年平均の会計利益÷投資額です。税金を無視し定額法で残存価額ゼロなら、利益は100-75=25万円で、25÷300≒8.3%(平均投資額150万円で割れば約16.7%)です。分母は問題の指示に従います。
加重平均資本コストは、資本構成の割合で各資本のコストを平均したものです。負債40%・税引前コスト5%・税率30%、株主資本60%・コスト10%なら、0.4×5%×(1-0.3)+0.6×10%=です。負債の利息は損金になるため、税引後のコストを使います。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- ACCA:設備投資のキャッシュフローと税効果 ↗
- 日本商工会議所:第173回1級工業簿記・原価計算問題 ↗
- 日本商工会議所:工業簿記・原価計算 出題区分表(2022年度版) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について