

資金予算とは
資金予算とは、回収・支払の時期を反映して、将来の資金繰りを見積もる予算です。
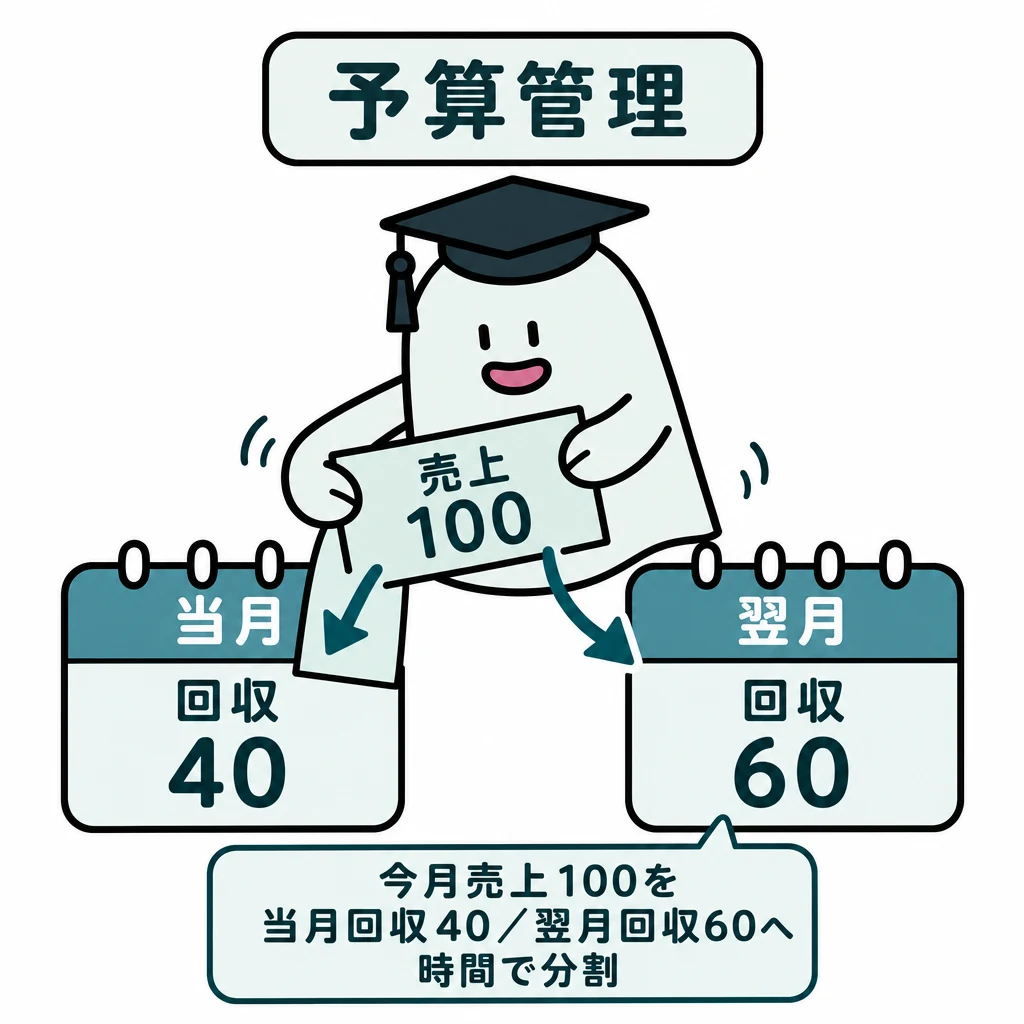
売上計画があっても、回収が遅ければ仕入代金を払えないことがあります。損益の予算と資金の予算をつなぎます。
| 論点 | 判断・計算 |
|---|---|
| 販売・生産 | 予算販売量+期末製品在庫量-期首製品在庫量=生産量 |
| 損益予算 | 発生した収益・費用 |
| 資金予算 | 実際の入出金時点 |
| 変動予算 | 実際操業度へ条件をそろえて比較 |
基本の仕組み
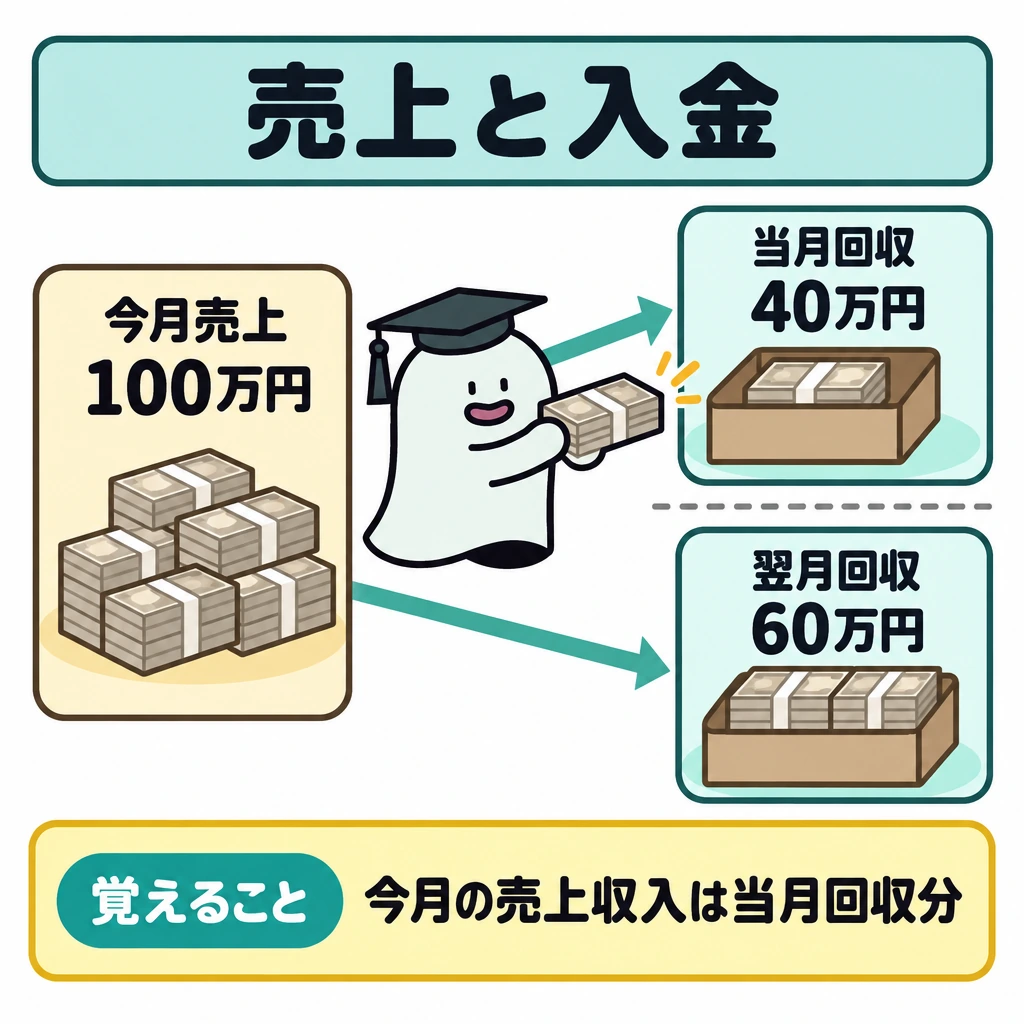
今月売上100万円のうち当月回収40万円、翌月回収60万円なら、今月の売上収入は40万円です。費用と支払日も分けて資金残高を求めます。
販売予算から生産・仕入・原価などの予算へ展開し、回収・支払条件を反映して資金予算を作ります。期首現金+収入-支出で期末残高を検算します。
売上高を全額その月の入金へ転記しないようにします。減価償却など支出を伴わない費用も資金計画では扱いが違います。
損益予算から資金予算へ
販売予算から生産数量を決め、材料購入・労務・製造間接費・販売管理費の予算へ展開します。期首製品在庫+当期生産-期末製品在庫=販売数量となる関係を逆算し、在庫政策を反映します。
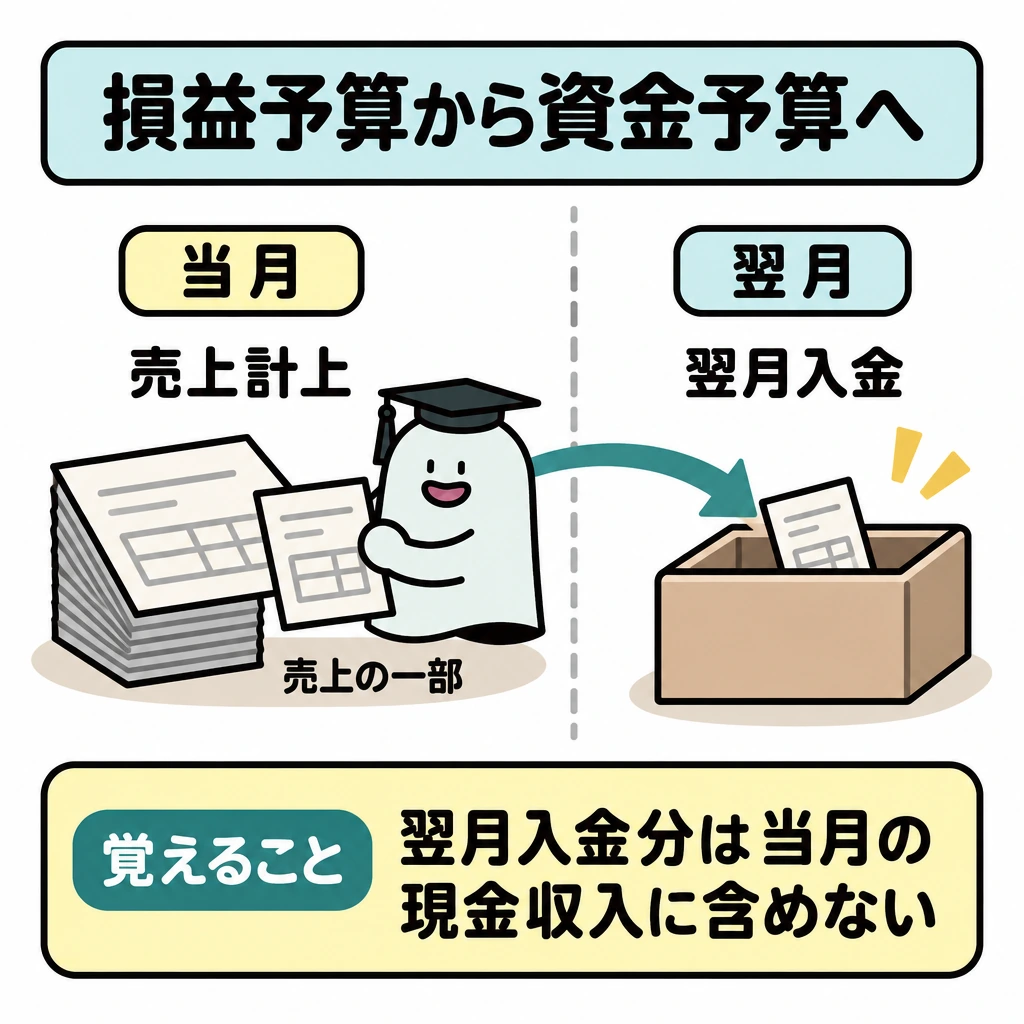
資金予算では売上の計上月と入金月、費用の発生月と支払月を分けます。当月売上の一部が翌月入金なら、当月の現金収入へ全額写しません。減価償却のような現金を伴わない費用は資金支出から除き、借入・設備投資など損益外の現金移動は入れます。
予算実績差異の分析では、販売数量・価格・変動費率・固定費を区分します。予算と実績の操業度が違う場合は変動予算で条件をそろえ、超過の原因を一つの費目に押し付けません。
試験に出る
- 資金予算は、損益の予算と回収・支払の時期を分けて作成します。
- 当月売上の全額が当月入金になるとは限らず、翌月回収分を区別します。
- 期首現金+収入-支出で期末の資金残高を検算します。
- 減価償却など支出を伴わない費用は、資金計画での扱いが異なります。
- 販売予算から生産・仕入・原価予算へ展開して資金予算を作ります。
重要な言葉
- 資金予算
- 回収・支払の時期を反映して資金繰りを見積もる予算。
- 販売予算
- 販売量や売上高の計画をまとめた予算。
- 期末残高
- 期首現金に収入を加え、支出を引いた残りの資金。
確認問題
確かめようこの例の今月の売上に対応する入金は?
40万円。残り60万円は翌月です。
今月の売上高は、全額が今月の入金になる。
減価償却費は支出を伴わないため、資金予算では損益予算と扱いが異なる。
今月売上100万円のうち当月回収40万円、翌月回収60万円のとき、今月の売上収入は?
期末資金残高の検算式は?
売上計画があっても、回収が遅ければ仕入代金を払えないことがあります。損益の予算とをつなぎます。
今月売上100万円のうち当月回収40万円、翌月回収60万円なら、今月の売上収入はです。費用と支払日も分けて資金残高を求めます。
販売予算から生産・仕入・原価などの予算へ展開し、回収・支払条件を反映して資金予算を作ります。期首現金+収入-支出でを検算します。
売上高を全額その月の入金へ転記しないようにします。減価償却など費用も資金計画では扱いが違います。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- ACCA:設備投資のキャッシュフローと税効果 ↗
- 日本商工会議所:第173回1級工業簿記・原価計算問題 ↗
- 日本商工会議所:工業簿記・原価計算 出題区分表(2022年度版) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について