

内製外注とは
内製外注(自製か購入か)の判断とは、部品などを自社で作るか外部から買うかを、選択によって変わる将来の原価で比較することです。特別注文の受諾や製品の廃止などと同じく、業務的意思決定の代表例です。
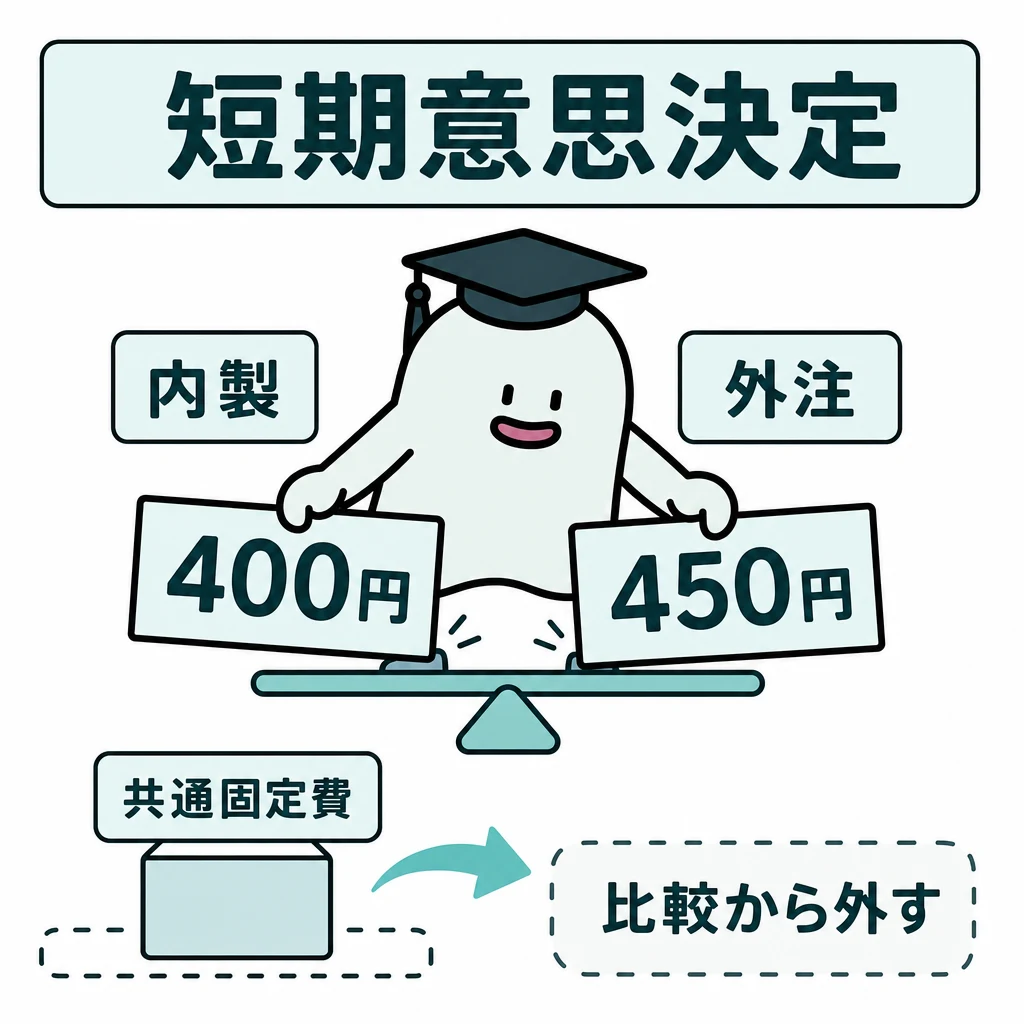
部品を自分で作るか外注するかは、選択で変わる費用を比較します。配賦された固定費がそのまま削減できるとは限りません。
| 論点 | 判断・計算 |
|---|---|
| 埋没原価 | 過去の支払でどの案でも変わらず除外 |
| 回避可能固定費 | 案でなくなるなら含める |
| 機会原価 | 他案で失う利益を含める |
| 制約資源 | 1時間当たりなど資源単位の限界利益 |
基本の仕組み
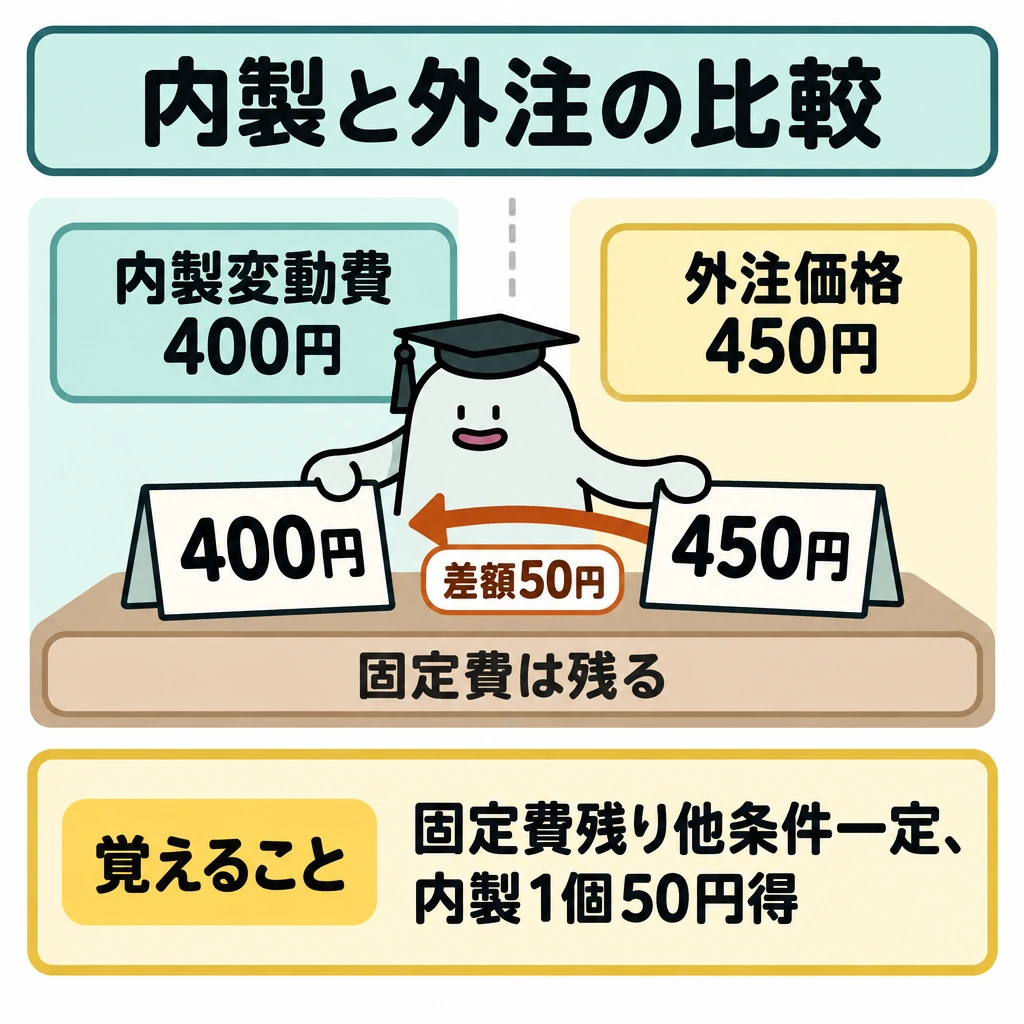
内製変動費1個400円、外注価格450円、外注しても固定費が残るなら、他条件一定で内製が1個50円有利です。外注で別製品の利益を得られるならその効果も加えます。
回避できる固定費は差額に含め、どちらでも発生する固定費は除きます。能力の使い道が競合する場合は機会原価を考えます。
製品へ配賦された全部原価が500円だから、外注450円が必ず安いとは限りません。実際に減る額を調べます。
差額原価と制約条件
内製外注、特別注文、追加加工、製品の継続・廃止では、選択肢ごとの将来収益と将来原価の差だけを計算します。
共通固定費の配賦額や既に支払った額(埋没原価)は差額から除きます。回避できる固定費と、設備を別用途に使えば得られる利益(機会原価)は含めます。
能力に余裕がない場合、特別注文を受けて通常販売を減らすなら、失う通常販売の限界利益が機会原価です。複数製品が同じ設備を使う場合は、製品1個当たりではなく制約資源1時間当たり限界利益で優先順位を比べます。
第173回1級原価計算の問題1では、衣料品Aの値下げ後も販売を続けるかを、衣料品事業部と企業全体の両方で判断します。内部振替価格は事業部の利益を動かしますが、企業全体から見れば社内の移転で、現金流出ではありません。
同問では繊維事業部の外部需要が最大8,000kgで頭打ちのため、衣料品Aを中止しても浮いた繊維aを外部へ売れず、その限界利益を失います。このように外部販売の機会の有無まで確かめて全社の差額利益を比べます。振替価格の交渉範囲は、繊維事業部の変動費(下限)と、衣料品事業部が赤字にならない上限の間です。
典型論点の判断基準
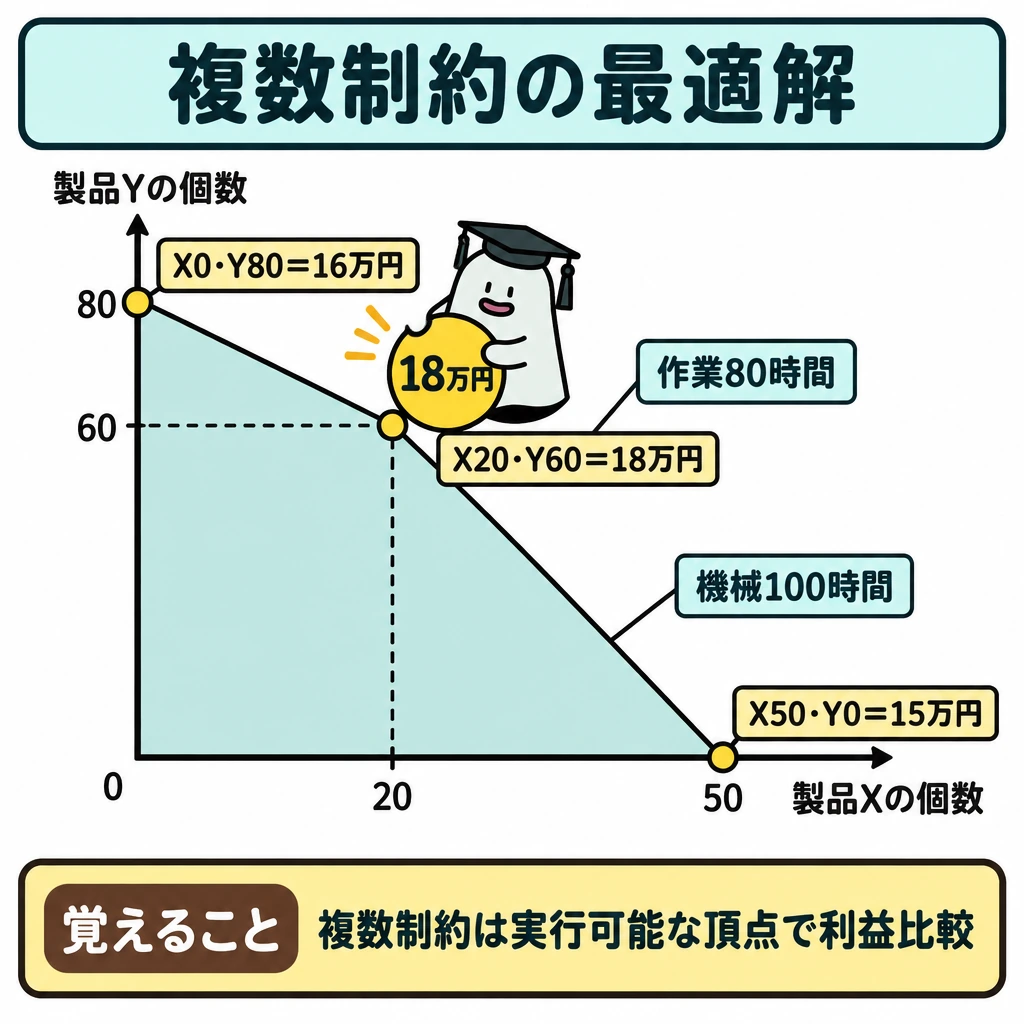
制約条件が複数ある最適セールス・ミックスは、線形計画法で解きます。例えば製品Xは1個の限界利益3,000円で機械2時間・作業1時間、製品Yは限界利益2,000円で機械1時間・作業1時間を使い、機械は100時間、作業は80時間までとします。
機械1時間当たりではYが有利、作業1時間当たりではXが有利で、順位が割れます。そこで制約を満たす領域の頂点(X50個・Y0個、X0個・Y80個、X20個・Y60個)で限界利益合計を比べます。15万円、16万円、18万円となり、X20個・Y60個が最適です。
経済的発注量は、年間の発注費と保管費の合計が最小になる1回の発注量で、√(2×年間需要量×1回当たり発注費÷1単位当たり年間保管費)で求めます。年間需要2,000個、発注費1,600円、保管費10円なら√640,000=800個で、このとき年間の発注費と保管費はどちらも4,000円で等しくなります。
| 論点 | 判断・計算 |
|---|---|
| 特別注文の受諾 | 余剰能力内なら注文価格-増分変動費-追加固定費がプラスで受諾。通常販売を減らすなら失う限界利益も差し引く |
| 自製か購入か | 自製の変動費+回避可能固定費+機会原価と購入原価を比べる |
| 追加加工の可否 | 追加加工による売上増加と追加加工費を比べる。分離点までの結合原価は埋没原価 |
| セグメントの廃止 | 廃止で失う限界利益と回避できる個別固定費を比べる。共通固定費の配賦額は廃止しても残る |
| セールス・ミックス(制約1つ) | 制約資源1単位当たり限界利益の大きい順に、需要の上限まで割り当てる |
| セールス・ミックス(制約複数) | 線形計画法で、実行可能領域の頂点ごとに限界利益合計を比べる |
| 価格決定 | 余剰能力を使う短期の価格は増分原価が下限。長期では固定費も回収できる価格(全部原価+利益)が必要 |
試験に出る
- 内製・外注の判断では、選択によって変わる費用だけを比較します。
- 回避できない固定費は差額に含めません。
- 能力の使い道が競合する場合は、機会原価を考慮します。
- 配賦された全部原価が安く見えても、実際に減る額で判断します。
- 外注後に別製品の利益を得られるなら、その効果も加えます。
- 分離点までの結合原価は、追加加工の判断では埋没原価として除きます。
- 制約条件が複数あるときは、線形計画法で頂点ごとの限界利益合計を比べます。
重要な言葉
- 差額原価
- 選択肢ごとに異なる、将来発生する原価。
- 回避可能固定費
- 選択によって発生しなくなる固定費。
- 余剰能力
- 現在の受注をこなし、さらに使える生産能力。
- 埋没原価
- 過去に発生済み、またはどの案を選んでも変わらないため、判断に影響しない原価。
- 機会原価
- ある案を選んだために諦めた他の案から得られたはずの利益。
- 線形計画法
- 複数の制約条件の下で、限界利益合計などを最大にする組合せを求める方法。
- 経済的発注量
- 発注費と保管費の年間合計を最小にする1回当たりの発注量。
確認問題
確かめよう固定費が残るこの例で、外注すると1個当たりいくら節約できる?
節約なし。むしろ1個50円増えます。
内製・外注の比較では、配賦された全部原価をそのまま差額に使う。
どちらの選択でも発生する固定費は、差額に含めない。
連産品を追加加工するかどうかは、分離点までの結合原価も含めて判断する。
内製変動費400円、外注価格450円、外注しても固定費が残る場合、他条件一定で有利なのは?
能力の使い道が競合するときに考慮する原価は?
余剰能力内で1個600円の特別注文。変動費は1個450円、配賦固定費は1個200円、追加固定費はない。受諾すると1個当たり利益はどう変わる?
部品を自分で作るか外注するかは、選択で変わる費用を比較します。配賦されたがそのまま削減できるとは限りません。
内製変動費1個400円、外注価格450円、外注しても固定費が残るなら、他条件一定で内製が1個有利です。外注で別製品の利益を得られるならその効果も加えます。
回避できる固定費は差額に含め、どちらでも発生する固定費は除きます。能力の使い道が競合する場合はを考えます。
製品へ配賦された全部原価が500円だから、外注450円が必ず安いとは限りません。実際にを調べます。
制約条件が複数ある最適セールス・ミックスは、で解きます。例えば製品Xは1個の限界利益3,000円で機械2時間・作業1時間、製品Yは限界利益2,000円で機械1時間・作業1時間を使い、機械は100時間、作業は80時間までとします。
機械1時間当たりではYが有利、作業1時間当たりではXが有利で、順位が割れます。そこで制約を満たす領域の頂点(X50個・Y0個、X0個・Y80個、X20個・Y60個)で限界利益合計を比べます。15万円、16万円、となり、X20個・Y60個が最適です。
経済的発注量は、年間の発注費と保管費の合計が最小になる1回の発注量で、√(2×年間需要量×1回当たり発注費÷1単位当たり年間保管費)で求めます。年間需要2,000個、発注費1,600円、保管費10円なら√640,000=で、このとき年間の発注費と保管費はどちらも4,000円で等しくなります。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- ACCA:設備投資のキャッシュフローと税効果 ↗
- 日本商工会議所:第173回1級工業簿記・原価計算問題 ↗
- 日本商工会議所:工業簿記・原価計算 出題区分表(2022年度版) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について