

CVP分析とは
CVP分析とは、原価・販売量・利益の関係から損益分岐点や目標利益を分析する手法です。
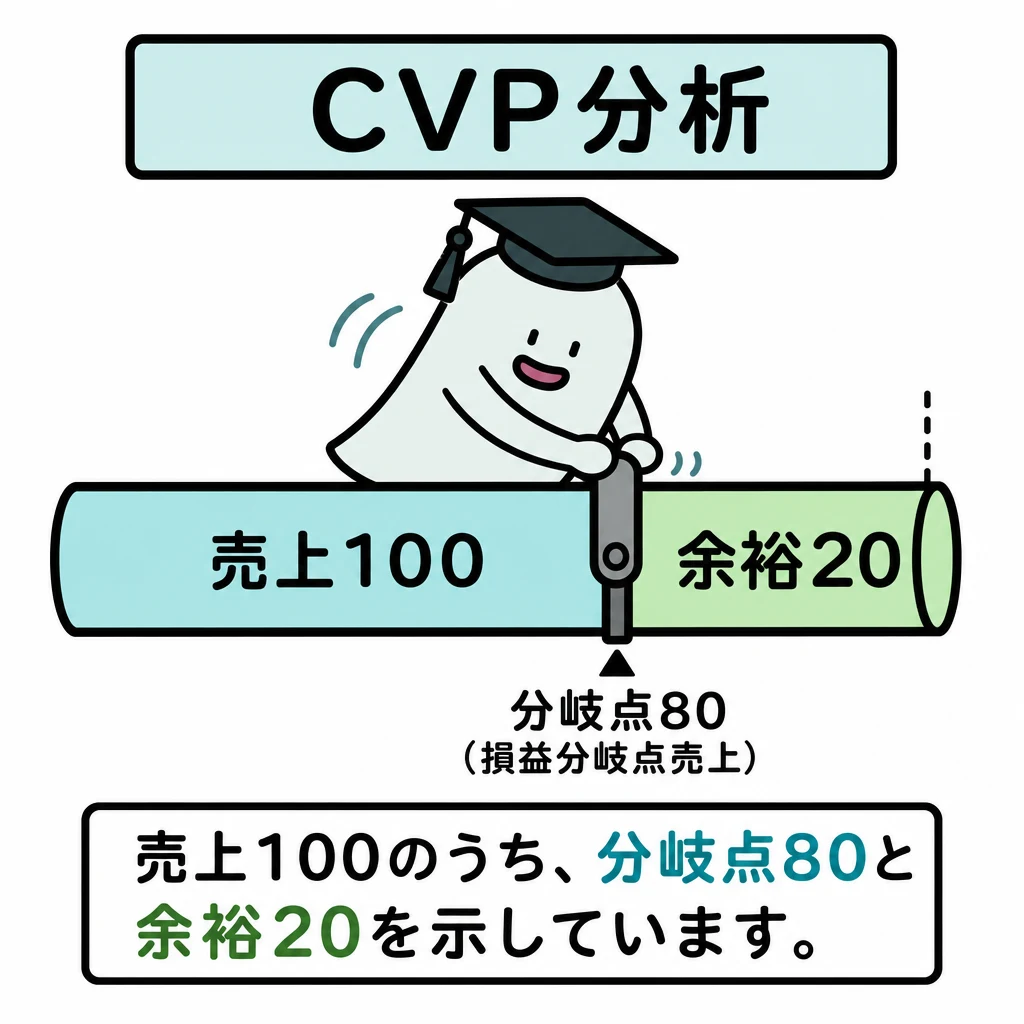
損益分岐点からどれだけ余裕があるかを知ると、売上減少への耐性を評価できます。
| 論点 | 判断・計算 |
|---|---|
| 損益分岐点 | 固定費÷限界利益率 |
| 安全余裕率 | (売上-損益分岐点売上)÷売上 |
| 複数製品 | 販売構成を固定した平均限界利益率 |
| 継続課金 | 各月の契約残高と解約を追う |
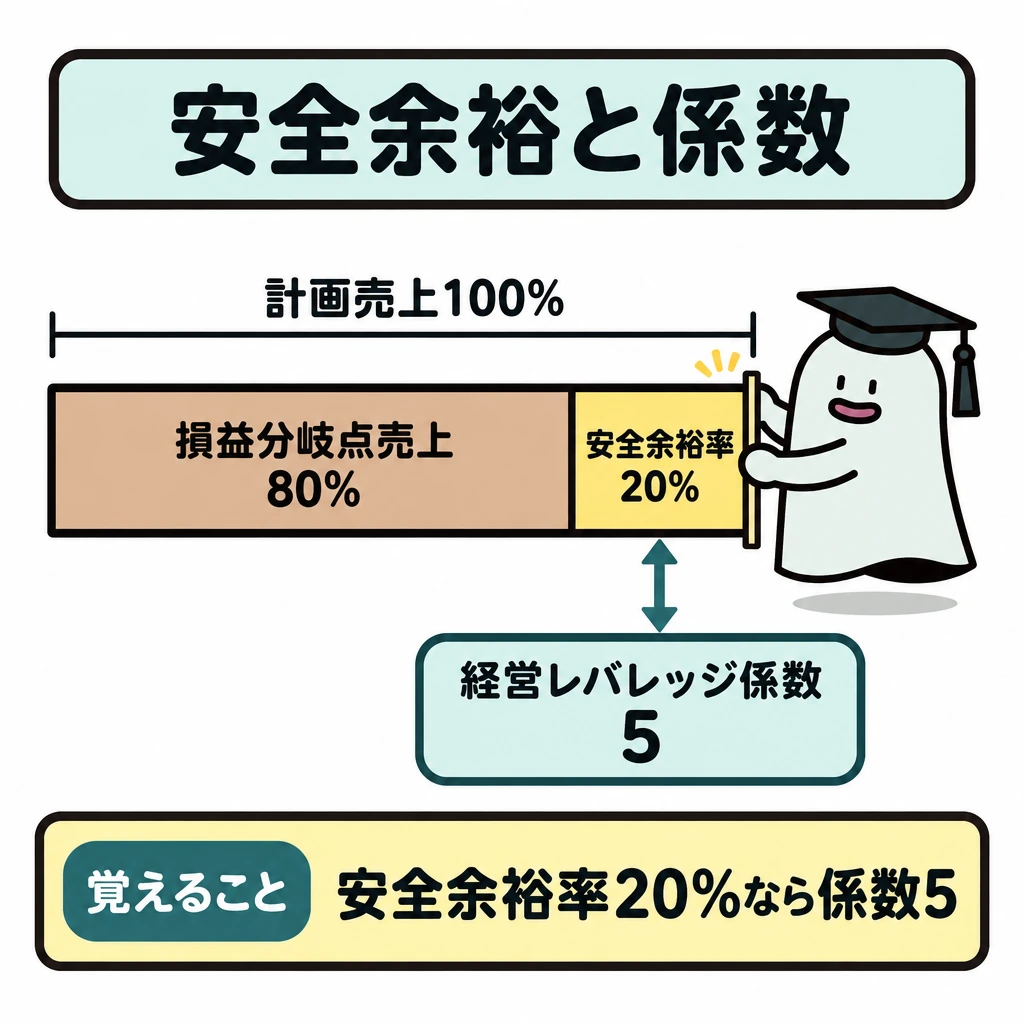
| 経営レバレッジ係数 | 限界利益÷営業利益=1÷安全余裕率 |
基本の仕組み
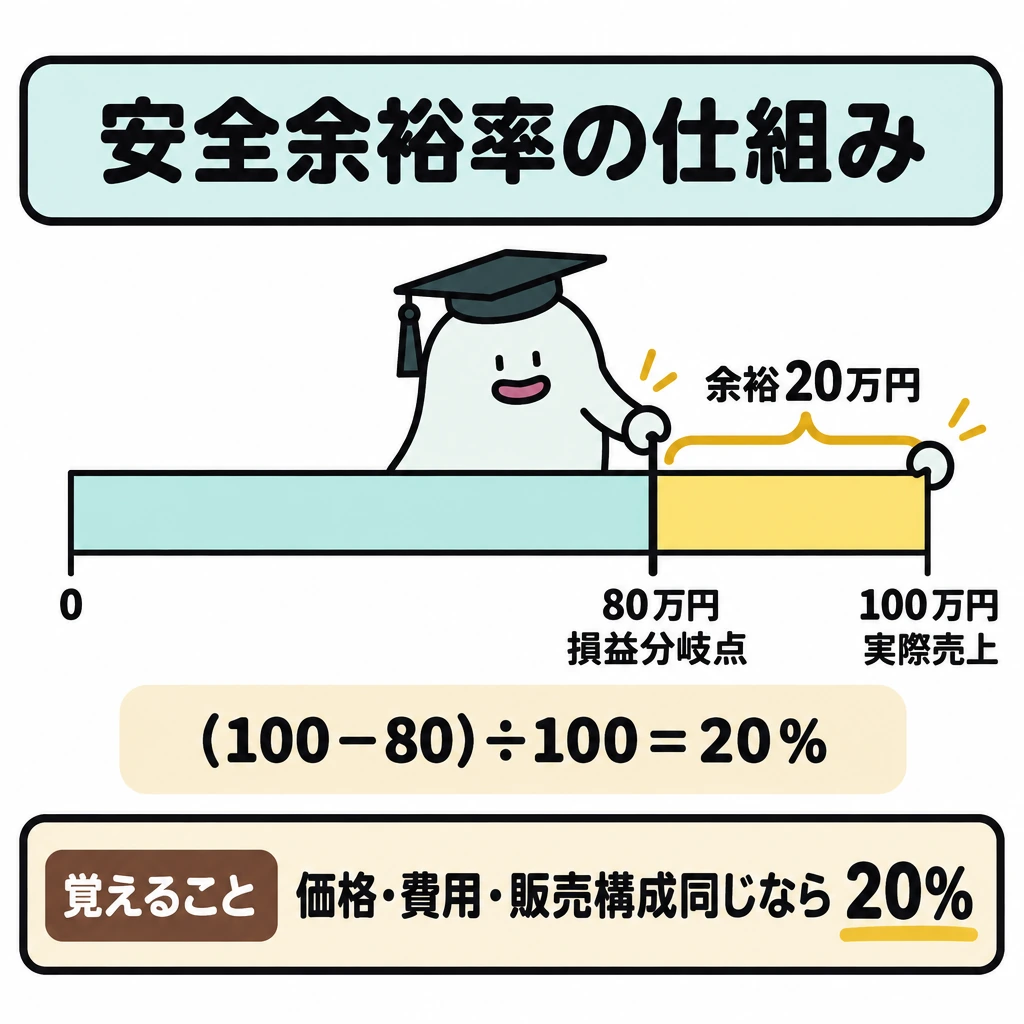
実際売上100万円、損益分岐点売上80万円なら、安全余裕率は(100-80)÷100=20%です。
安全余裕率は実際または予算売上に対する、損益分岐点までの余裕を示します。複数製品では販売構成比が変わると平均限界利益率も変わります。
売上が常に20%下がっても大丈夫という将来保証ではありません。価格・費用・販売構成が同じという計算条件に注意します。
販売構成・安全余裕・感度分析
単位限界利益は単価-単位変動費、限界利益率は限界利益÷売上高です。損益分岐点売上高は固定費÷限界利益率、目標利益を得る売上高は(固定費+目標利益)÷限界利益率で求めます。
目標利益が税引後で与えられたら、税引後目標利益÷(1-税率)で税引前に直してから使います。安全余裕率は(計画売上-損益分岐点売上)÷計画売上です。
複数製品では販売構成を固定して加重平均の限界利益率を使います。高限界利益率の製品構成が減ると、同じ総売上でも利益が減ることがあります。価格・単位変動費・固定費・販売構成のどれが変わるかを分けて新しい損益分岐点を出します。
経営レバレッジ係数は限界利益÷営業利益で、安全余裕率の逆数に等しくなります。安全余裕率20%なら係数は5で、売上が1%増減すると営業利益は約5%増減します。
第173回1級原価計算の問題2(サブスクリプション)では、当月の新規契約額と継続中契約の月間定期収益を区別し、解約率に応じた各月の収益、変動費、顧客獲得費用を追います。当期の年間売上高は各月の月間収益の合計です。期末の月間収益×12は、契約が変わらない前提での来期の年間定期収益です。
試験に出る
- 安全余裕率=(実際売上-損益分岐点売上)÷実際売上で求めます。
- 安全余裕率は、実際または予算売上に対する損益分岐点までの余裕を示します。
- 複数製品では、販売構成比の変化で平均限界利益率も変わります。
- 計算は価格・費用・販売構成が同じという条件つきです。
- 目標利益を達成する売上高も、限界利益率から求めます。
- 経営レバレッジ係数(限界利益÷営業利益)は安全余裕率の逆数です。
重要な言葉
- CVP分析
- 原価・販売量・利益の関係を分析する手法。
- 安全余裕率
- 実際売上が損益分岐点をどれだけ上回るかを示す比率。
- 限界利益率
- 売上高に対する限界利益の割合。
- 経営レバレッジ係数
- 売上高の変化率に対して営業利益が何倍の率で変化するかを示す係数。
確認問題
確かめよう安全余裕率の分母は損益分岐点売上の80万円?
いいえ。分母は実際売上の100万円です。
安全余裕率は、実際売上と損益分岐点売上の差を実際売上で割って求める。
安全余裕率は、将来の売上減少を保証する指標である。
実際売上100万円、損益分岐点売上80万円の安全余裕率は?
安全余裕率の分母は?
損益分岐点からどれだけがあるかを知ると、売上減少への耐性を評価できます。
実際売上100万円、損益分岐点売上80万円なら、安全余裕率は(100-80)÷100=です。
安全余裕率は実際または予算売上に対する、損益分岐点までの余裕を示します。複数製品ではが変わると平均限界利益率も変わります。
売上が常に20%下がっても大丈夫という将来保証ではありません。価格・費用・が同じという計算条件に注意します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- ACCA:設備投資のキャッシュフローと税効果 ↗
- 日本商工会議所:第173回1級工業簿記・原価計算問題 ↗
- 日本商工会議所:工業簿記・原価計算 出題区分表(2022年度版) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について