

財務諸表とは
財務諸表とは、企業の財政状態や経営成績を、貸借対照表や損益計算書などで一定のルールに従って示した表です。
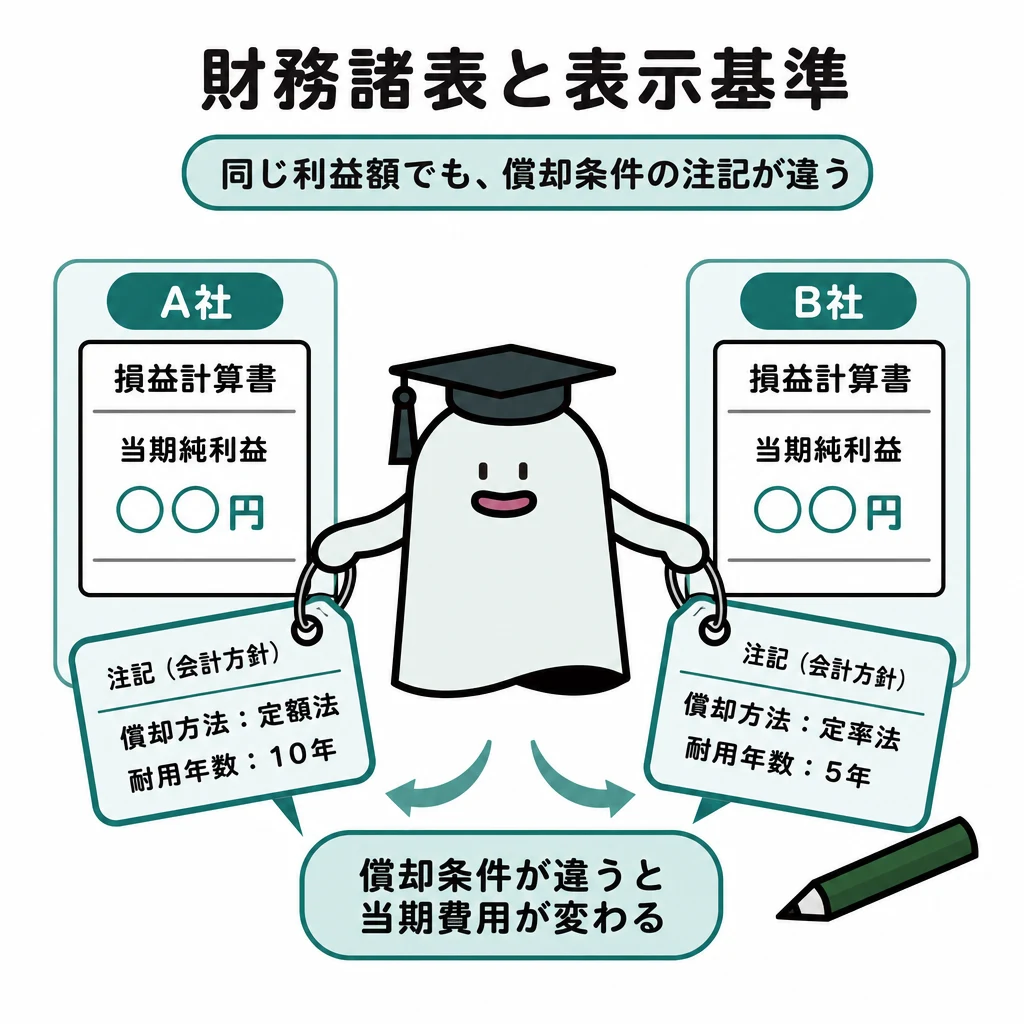
数字だけでは、どんな会計方針や見積りで作られたか分からないことがあります。注記は表の理解を補います。
| 論点 | 意味・表示 |
|---|---|
| 連結B/S | 期末の資産・負債・純資産 |
| 連結P/L | 当期損益と非支配株主への帰属 |
| 包括利益計算書 | 当期純利益にその他の包括利益を加減。当期純利益に振り替えた過去のその他の包括利益は組替調整額として調整 |
| キャッシュ・フロー計算書 | 営業・投資・財務の現金増減 |
| 株主資本等変動計算書 | 株主資本は変動事由ごと、それ以外の項目は原則として純額で表示 |
| キャッシュ・フロー計算書の項目 | 表示区分 |
|---|---|
| 利息及び配当金の受取額 | 営業活動 又は 投資活動 |
| 利息の支払額 | 営業活動 又は 財務活動 |
| 配当金の支払額 | 財務活動 |
| 法人税等の支払額 | 営業活動 |
| 連結範囲の変更を伴う子会社株式の取得・売却 | 投資活動 |
| 連結範囲の変更を伴わない子会社株式の取得・売却 | 財務活動 |
| 会計上の変更・誤謬 | 処理 |
|---|---|
| 会計方針の変更 | 原則として遡及適用 |
| 表示方法の変更 | 過去の財務諸表を組み替える |
| 会計上の見積りの変更 | 遡及せず、変更期間(将来に影響する場合は将来期間も)で処理 |
| 過去の誤謬の訂正 | 修正再表示 |
| 減価償却方法の変更 | 会計方針の変更だが、見積りの変更と同様に扱い遡及しない |
基本の仕組み
同じ設備でも償却方法や耐用年数が異なると当期費用が変わります。会計方針や見積りの説明を読むと、利益比較の条件が見えます。
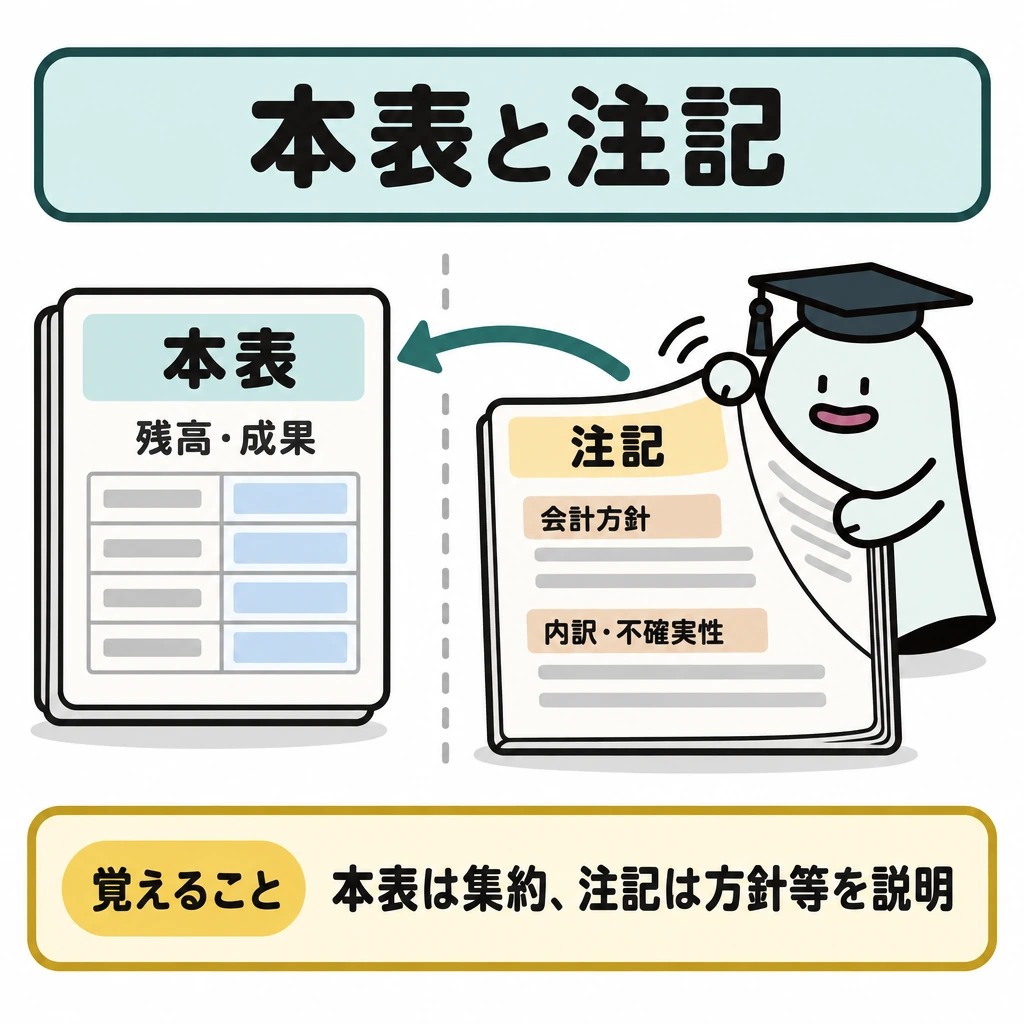
財務諸表の本表は残高や成果を集約し、注記は会計方針・内訳・不確実性などを説明します。継続性と重要性を考慮して、利用者に必要な情報を示します。
利益額だけを並べて企業の優劣を決めてはいけません。事業内容、会計方針、一時的な損益の有無なども比較条件です。
キャッシュ・フロー計算書は、現金及び現金同等物の増減を営業・投資・財務活動に区分して示します。機械の購入は投資活動、借入れや元本返済は財務活動というように、損益計算書の利益とは異なる観点です。間接法では、利益に非資金費用や運転資本の増減を調整して営業キャッシュ・フローへつなげます。
五つの連結財務諸表の表示先
第173回会計学第1問は、連結B/S、P/L、包括利益計算書、キャッシュ・フロー計算書、株主資本等変動計算書のそれぞれで、ある項目がどの表示区分に入るかを問いました。販管費・営業外損益・特別損益、その他の包括利益、キャッシュ・フローの3区分、株主資本の変動事由を区別します。
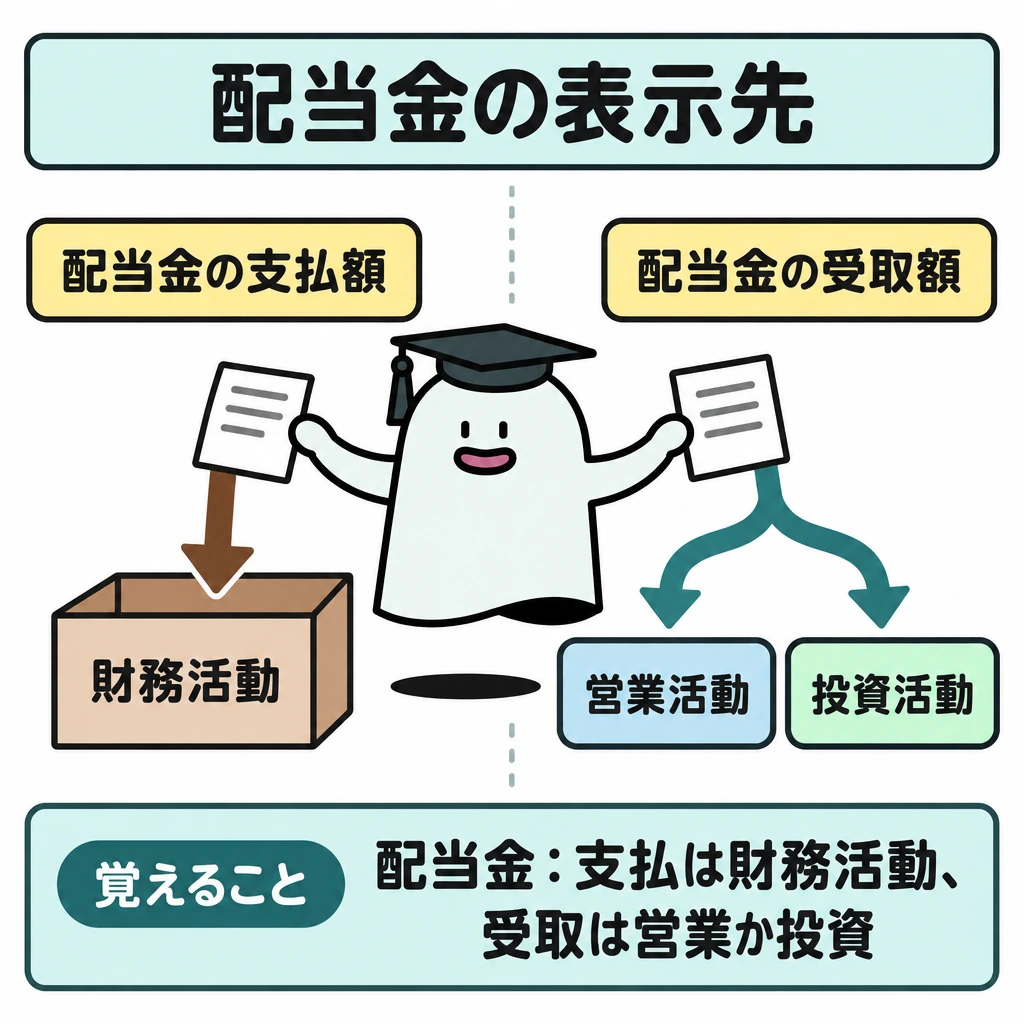
社債発行費償却は営業外費用、のれん償却額は販管費です。資産除去債務の時の経過による調整額(利息費用)は、関連する有形固定資産の減価償却費と同じ区分に含めるため、販管費にもなり得ます。配当金の支払額は財務活動ですが、配当金の受取額は営業活動または投資活動に表示します。
間接法の営業キャッシュ・フローは、税金等調整前当期純利益に減価償却費などの非資金損益、受取利息・支払利息などの損益、営業債権債務・棚卸資産の増減を加減して小計を求めます。小計の後に利息・配当金の受払額(営業活動に含める場合)と法人税等の支払額を加減します。
試験に出る
- 財務諸表本表は残高や成果を集約し、注記が前提を補足する。
- 会計方針や見積りが異なると、利益の比較条件が変わる。
- 継続性と重要性を考慮して、必要な情報を表示する。
- キャッシュ・フロー計算書は営業・投資・財務活動に区分する。
- 間接法では、利益に非資金費用や運転資本の増減を調整する。
- 会計方針の変更は遡及適用、見積りの変更は将来に向けて処理し、減価償却方法の変更は見積りの変更と同様に扱う。
- 配当金の支払額は財務活動、配当金の受取額は営業活動または投資活動に表示する。
重要な言葉
- 注記
- 財務諸表の数字の前提となる会計方針や内訳、不確実性を説明する情報。
- 比較可能性
- 企業間や期間で比較できるように情報を表示する性質。
- 間接法
- 利益に非資金費用や運転資本の増減を調整して営業キャッシュ・フローを求める方法。
- 遡及適用
- 新たな会計方針を、過去の財務諸表にもさかのぼって適用していたかのように修正すること。
確認問題
確かめよう注記は本表と無関係なおまけ?
いいえ。数字の前提を理解する情報です。
キャッシュ・フロー計算書は、損益計算書の利益と同じ観点で作られる。
注記は、財務諸表の数字の前提を理解するための情報である。
会計上の見積りの変更は、過去の財務諸表にさかのぼって修正する。
機械の購入はキャッシュ・フロー計算書のどの活動か。
間接法で営業キャッシュ・フローへつなげる出発点は?
連結の範囲の変更を伴わない子会社株式の売却による収入は、連結キャッシュ・フロー計算書のどの区分か。
数字だけでは、どんな会計方針や見積りで作られたか分からないことがあります。は表の理解を補います。
同じ設備でも償却方法や耐用年数が異なると当期費用が変わります。や見積りの説明を読むと、利益比較の条件が見えます。
財務諸表の本表は残高や成果を集約し、は会計方針・内訳・不確実性などを説明します。継続性と重要性を考慮して、利用者に必要な情報を示します。
利益額だけを並べて企業の優劣を決めてはいけません。事業内容、会計方針、一時的な損益の有無などもです。
は、現金及び現金同等物の増減を営業・投資・財務活動に区分して示します。機械の購入は投資活動、借入れや元本返済は財務活動というように、損益計算書の利益とは異なる観点です。では、利益に非資金費用や運転資本の増減を調整して営業キャッシュ・フローへつなげます。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:第173回1級商業簿記・会計学問題 ↗
- 日本商工会議所:第173回1級出題の意図・講評 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について