

概念フレームワークとは
概念フレームワークとは、財務報告の目的や、会計情報が備えるべき性質、財務諸表の構成要素をまとめた考え方の土台です。
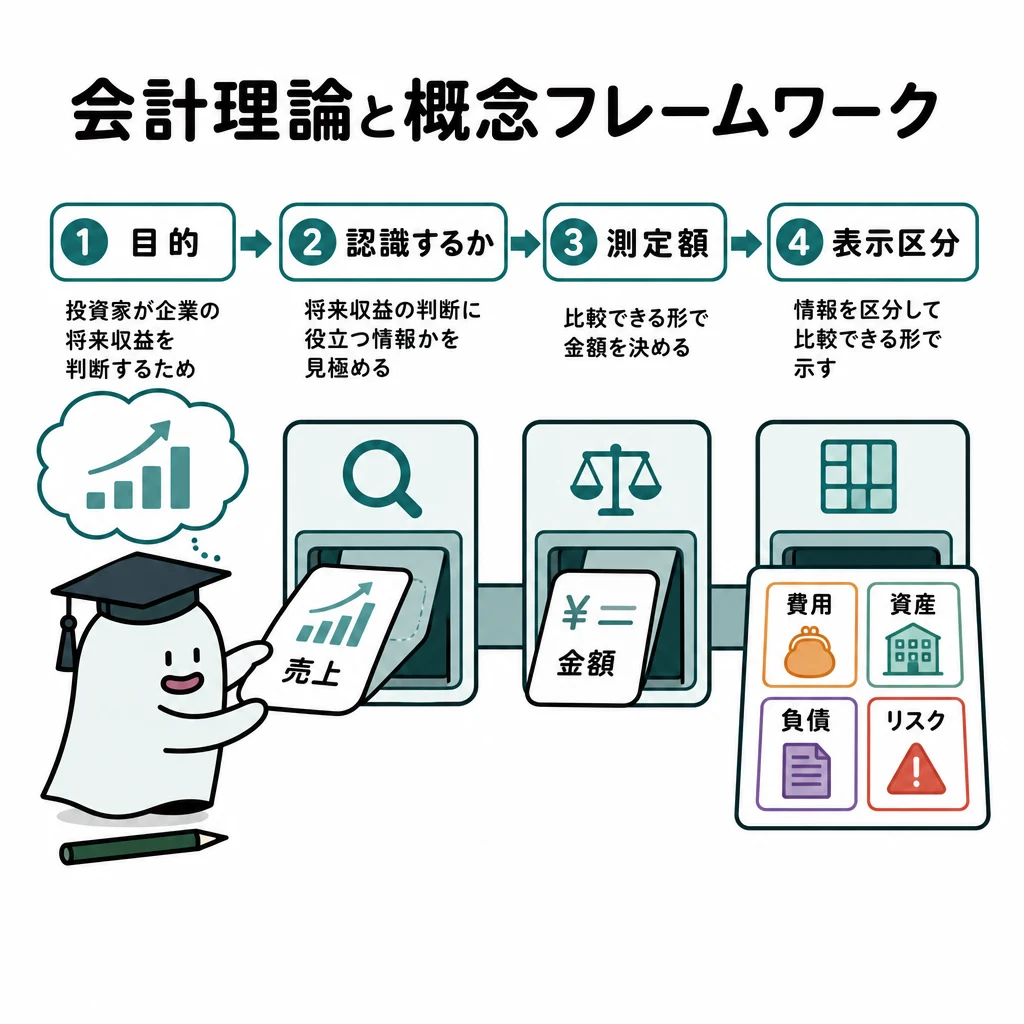
会計基準の細かな処理を理解するには、財務報告で誰のどんな判断を助けるかを考えます。
| 論点 | 意味・表示 |
|---|---|
| 認識 | 財務諸表に項目を計上するか |
| 測定 | 取得原価・時価・現在価値等の金額 |
| 表示 | 本表と区分を決める |
| 開示 | 注記で判断に必要な前提を説明 |
| 概念フレームワークの質的特性 | 内容 |
|---|---|
| 意思決定有用性 | 最上位の特性。投資家の意思決定に役立つこと |
| 意思決定との関連性 | 情報価値があり、利用者の情報ニーズを満たすこと |
| 信頼性 | 中立性・検証可能性・表現の忠実性に支えられること |
| 内的整合性・比較可能性 | 上の特性を支える一般的制約となる特性 |
| 企業会計原則の一般原則 | 内容 |
|---|---|
| 真実性の原則 | 財政状態・経営成績について真実な報告をする(相対的真実) |
| 正規の簿記の原則 | すべての取引を正確な会計帳簿に記録し、それに基づき財務諸表を作る |
| 資本取引・損益取引区分の原則 | 資本取引と損益取引、資本剰余金と利益剰余金を混同しない |
| 明瞭性の原則 | 必要な会計事実を明瞭に表示し、判断を誤らせない |
| 継続性の原則 | 採用した処理の原則・手続を毎期継続し、みだりに変更しない |
| 保守主義の原則 | 不利な影響に備え適当に健全な処理をする(過度な保守は不可) |
| 単一性の原則 | 目的別に形式が異なっても、同一の会計記録から作る(実質一元・形式多元) |
| 重要性の原則(注解1) | 重要性の乏しいものは簡便な処理も正規の簿記の原則に従った処理と認める |
基本の仕組み
投資家が企業の将来収益を判断するとき、売上だけでなく費用、資産、負債、リスクの情報が必要です。比較できる形で示すことに意味があります。
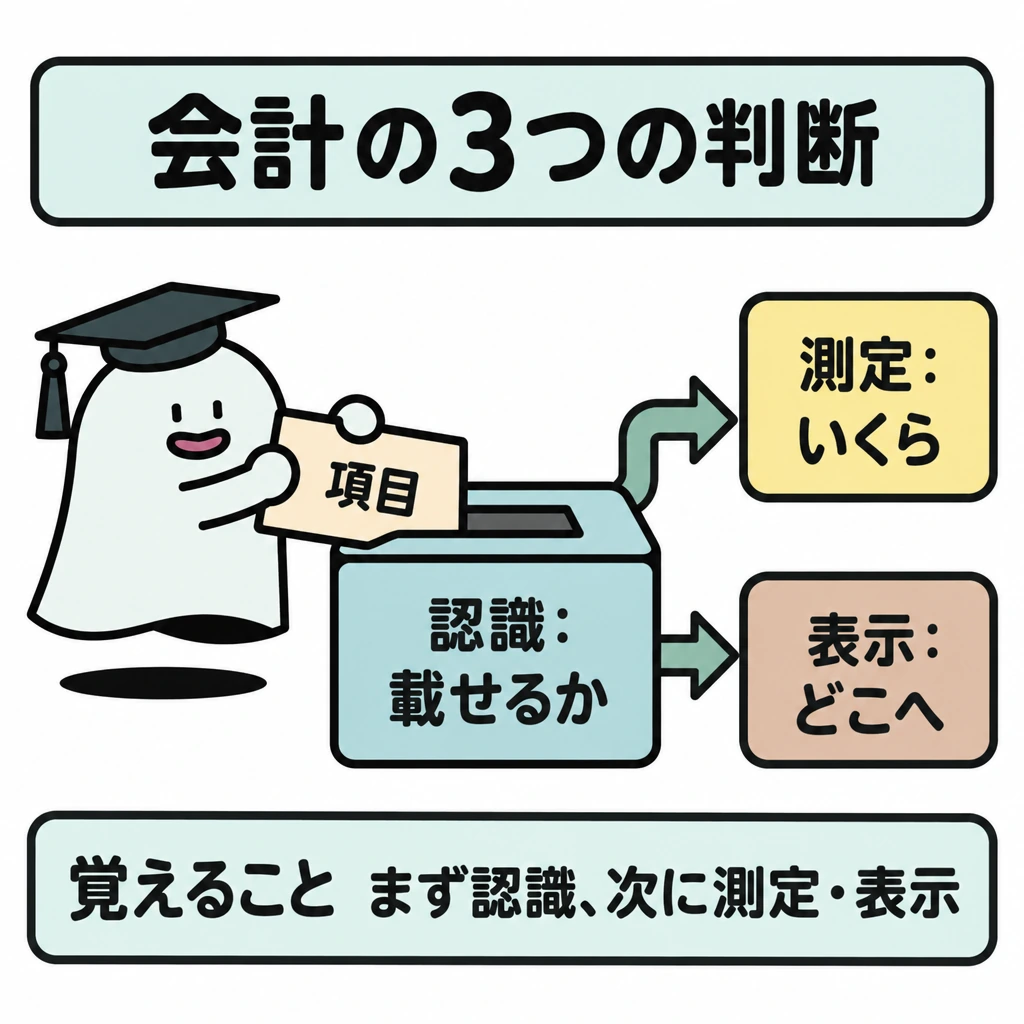
概念フレームワークは、会計の目的や構成要素を考える土台です。認識・測定・表示は別の判断で、まず項目として載せるか、その後いくらでどこへ載せるかを考えます。
概念フレームワークを、個別会計基準より常に優先する規則として扱ってはいけません。試験では、適用する基準の具体的な要求と理論の関係を説明します。
目的から認識・測定・表示へ
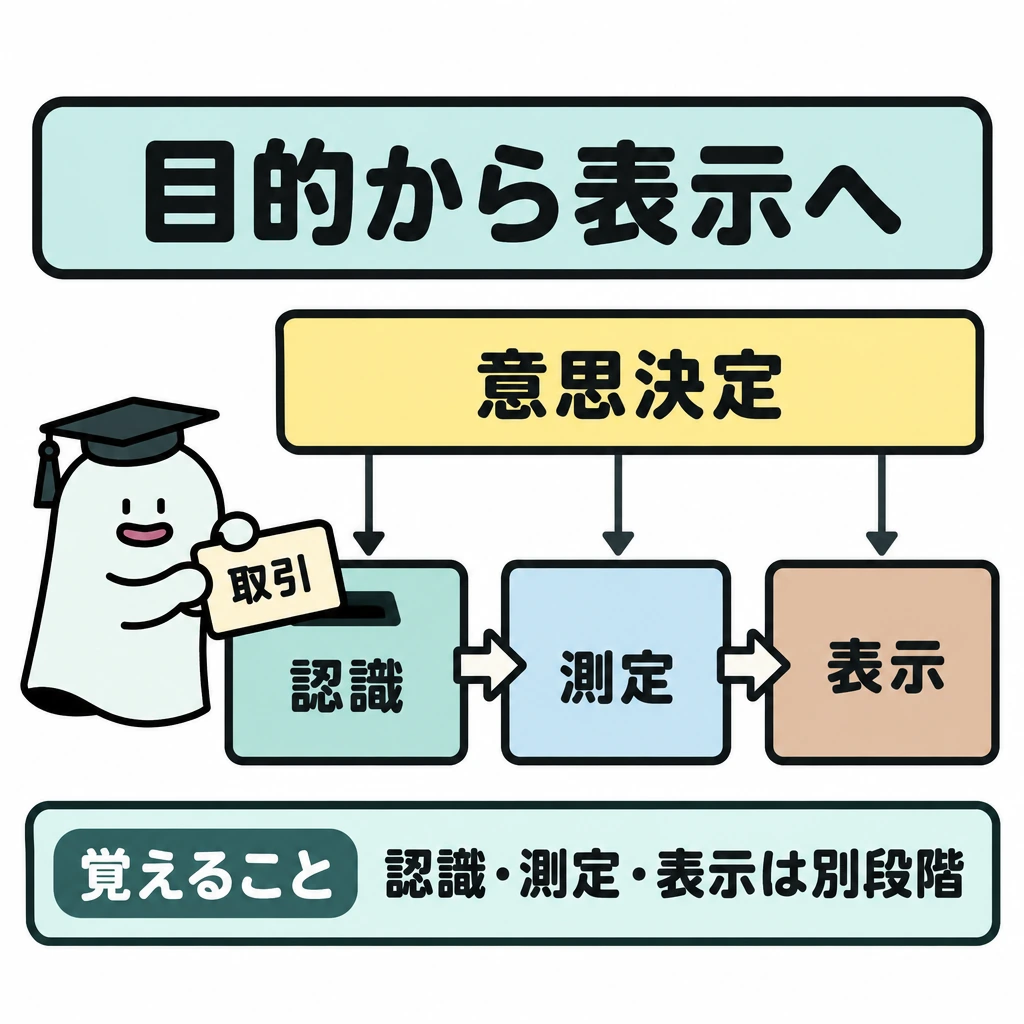
財務報告は投資家などの意思決定に資する情報を提供します。有用性を考える際は、投資の成果や将来のキャッシュ・フローの予測に役立つか、企業間・期間間で比較できるかを確認します。信頼性のある測定が難しい項目は、重要であってもすぐに資産計上できるわけではありません。
ある取引を認識するか、取得原価・時価・現在価値などのどの金額で測るか、どの財務諸表・区分へ表示するか、注記で何を説明するかは段階が異なります。概念フレームワークは個別基準を理解するための基礎であり、試験では指定された会計基準に沿って判断します。
第173回会計学第1問は、連結財務諸表の表示区分を広く問いました。項目名だけで暗記せず、資産・負債・純資産の変動が損益、その他の包括利益、株主との取引のどこへ現れるかを追います。
試験に出る
- 概念フレームワークは、財務報告の目的や構成要素を考える土台になる。
- 投資家の意思決定に役立つ情報を、比較できる形で示すことを重視する。
- 認識・測定・表示は別々の判断として整理する。
- 概念フレームワークは個別会計基準より常に優先される規則ではない。
- 適用する基準の要求と理論の関係を説明できるようにする。
- 日本の概念フレームワークはASBJの討議資料で、それ自体は会計基準ではない。
- 企業会計原則の一般原則7つと、注解の重要性の原則を区別して覚える。
- 保守主義は適当に健全な処理を求めるもので、過度な保守的処理は認めない。
重要な言葉
- 概念フレームワーク
- 財務報告の目的や会計情報の性質、構成要素をまとめた考え方の土台。
- 意思決定有用性
- 利用者の意思決定に役立つ情報を提供するという考え方。
- 認識
- 項目を財務諸表に載せるかどうかを決める判断。
- 真実性の原則
- 財政状態と経営成績について真実な報告を求める原則。複数の処理が認められるため、求められるのは相対的な真実。
- 保守主義の原則
- 不利な影響が生じる可能性に備えて、適当に健全な会計処理を求める原則。
- 信頼性
- 中立性・検証可能性・表現の忠実性に支えられた、会計情報を信頼できる性質。
確認問題
確かめよう認識と測定は同じ判断?
違います。認識は載せるか、測定はいくらで載せるかです。
概念フレームワークは、個別会計基準より常に優先される。
認識と測定は同じ判断である。
真実性の原則が求める真実は、絶対的な真実ではなく相対的な真実である。
保守主義の原則は、利益をできるだけ小さく見せる処理を認めている。
概念フレームワークの役割は?
認識の判断が決めるのは?
正当な理由がある場合を除き、一度採用した会計処理の原則・手続を毎期継続して適用することを求める一般原則は?
会計基準の細かな処理を理解するには、で誰のどんな判断を助けるかを考えます。
が企業の将来収益を判断するとき、売上だけでなく費用、資産、負債、リスクの情報が必要です。比較できる形で示すことに意味があります。
は、会計の目的や構成要素を考える土台です。認識・測定・表示は別の判断で、まず項目として載せるか、その後いくらでどこへ載せるかを考えます。
を、より常に優先する規則として扱ってはいけません。試験では、適用する基準の具体的な要求と理論の関係を説明します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:第173回1級商業簿記・会計学問題 ↗
- 日本商工会議所:第173回1級出題の意図・講評 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について