

発生主義とは
発生主義とは、現金の出入りではなく、経済価値の消費や増加という事実が発生した期間に費用・収益を計上する考え方です。収益については、実現主義で計上の時点を絞り込みます。
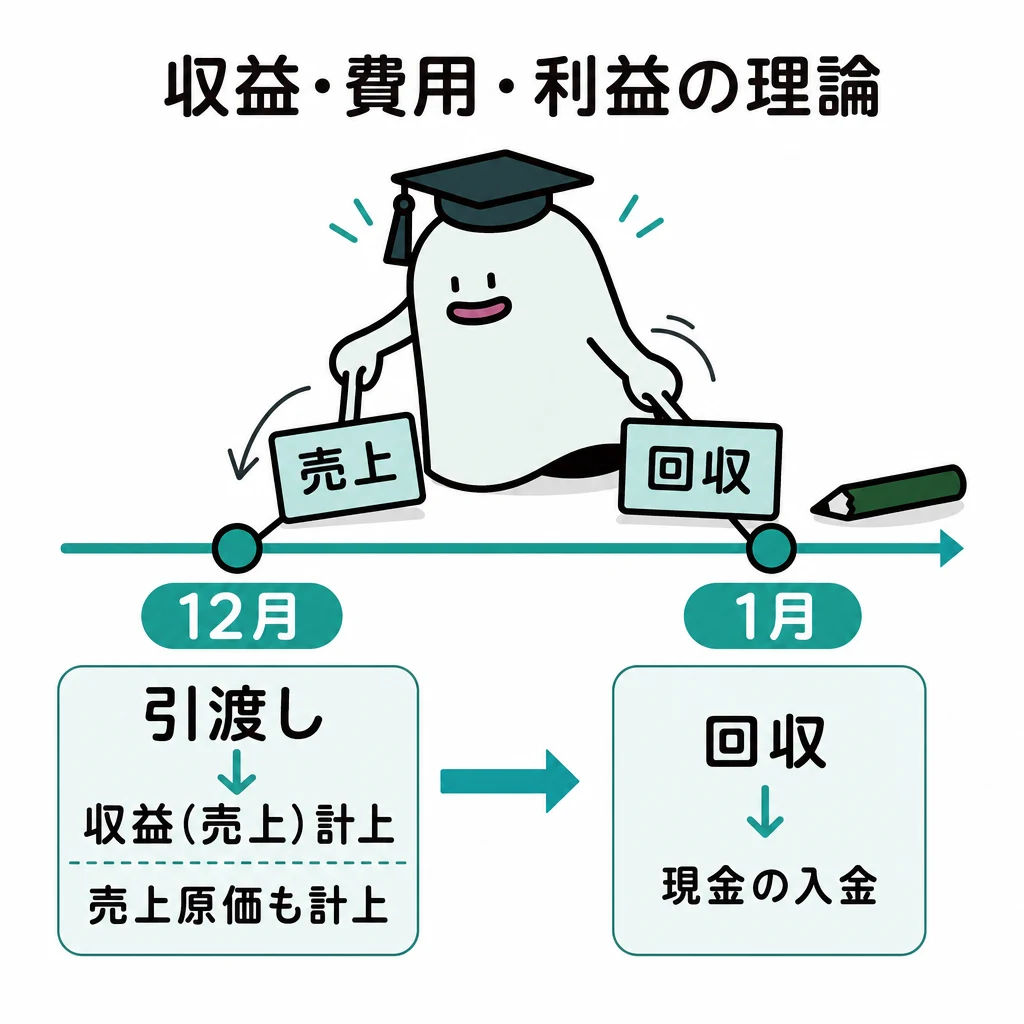
一年の成果を比較するには、入出金の日だけでなく、その年に何を提供・消費したかで区切ります。
| 論点 | 意味・表示 |
|---|---|
| 収益 | 履行義務の充足に応じて認識 |
| 費用 | 当期の資源消費・合理的な期間配分 |
| 連結利益 | 内部取引を消し、非支配帰属を区分 |
| 潜在株式調整後EPS | 希薄化効果を有する潜在株式のみ考慮。希薄化しない場合や純損失の場合は開示しない |
基本の仕組み
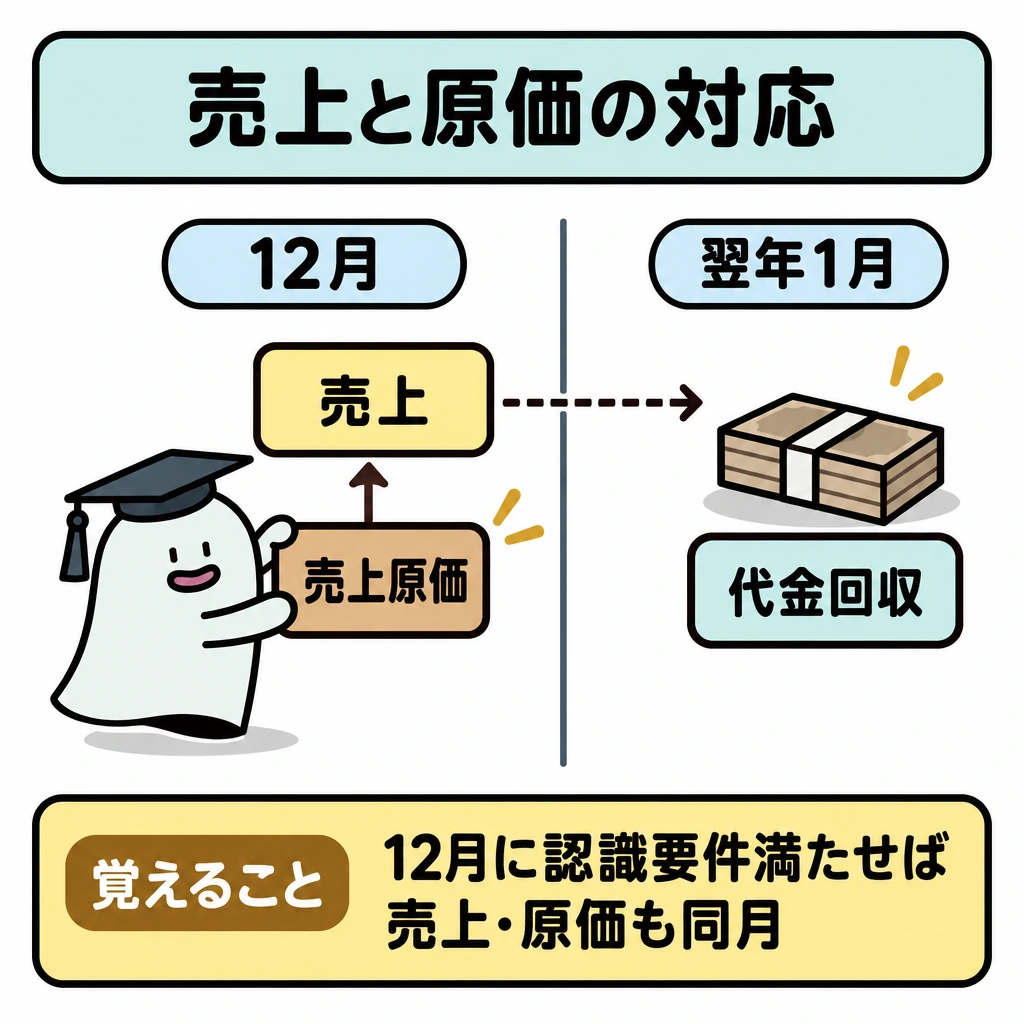
12月に商品を掛け販売し翌年1月に回収する場合、収益認識の要件を12月に満たすなら売上は12月です。対応する売上原価も同じ期間へ計上します。
発生主義は経済事象の発生を基に記録し、費用収益対応は成果とそれに要した費用の関係を考えます。資産の期間配分など、直接対応しない費用にも合理的な配分があります。
費用収益対応を理由に、将来の便益のない支出をいつまでも資産へ残すことはできません。資産の認識条件との整合も必要です。
期間損益と連結・個別の違い
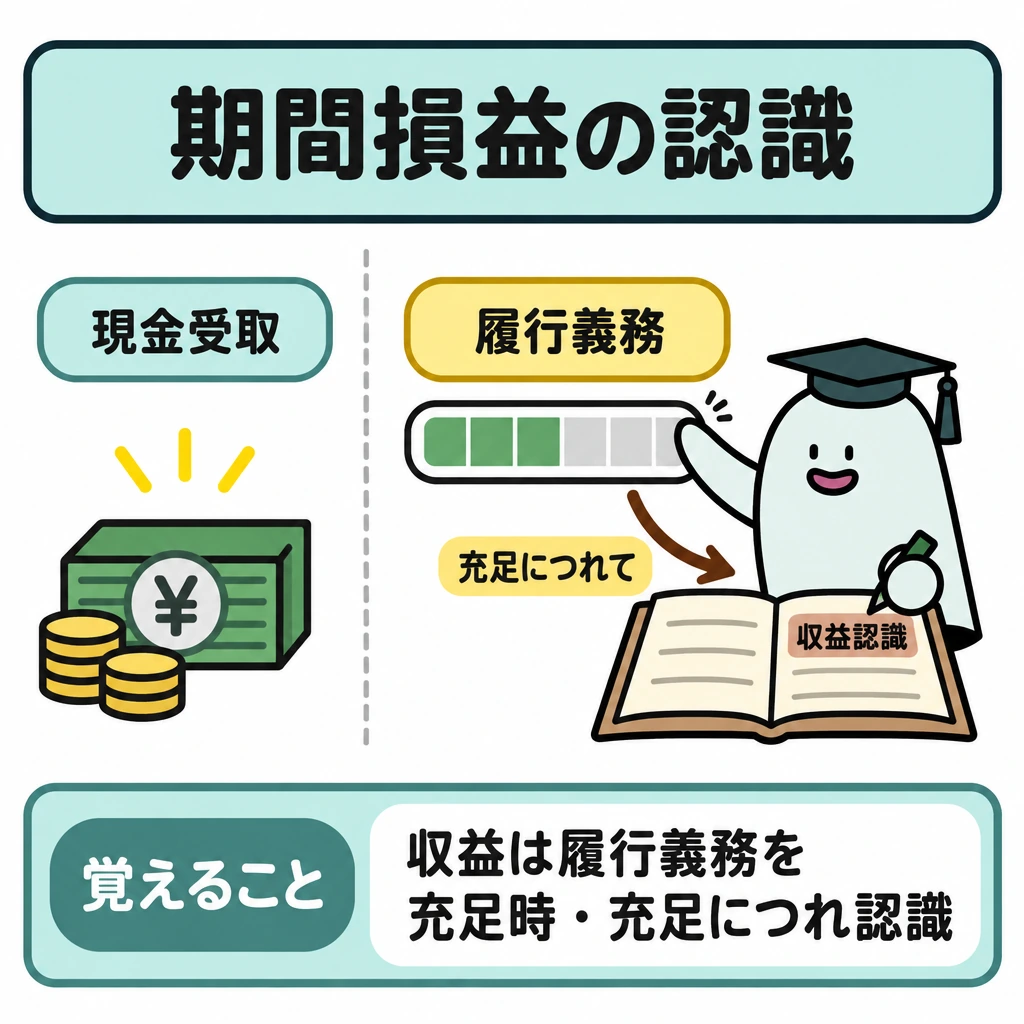
収益は現金受取時ではなく、履行義務を充足した時に又は充足するにつれて認識します。費用は発生・配分・資産の消費に応じて認識します。製品販売の売上原価は対応する販売時へ、減価償却は使用期間へ配分します。
連結では子会社の資産負債と収益費用を全額取り込み、内部取引を消し、非支配株主持分とその帰属利益を分けます。退職給付の未認識数理計算上の差異など、個別B/Sと連結B/Sで表示が異なる項目もあるため、連結か個別かを最初に確認します。
1株当たり当期純利益は、普通株式に係る当期純利益(連結では親会社株主に帰属する当期純利益から優先配当等を除いた額)を普通株式の期中平均株式数で割ります。
潜在株式調整後1株当たり当期純利益は、希薄化効果を有する潜在株式だけを考慮します。潜在株式があっても希薄化効果を有しない場合や、1株当たり当期純損失の場合は開示しません(第173回第2問)。
発生主義・実現主義・収支額基準
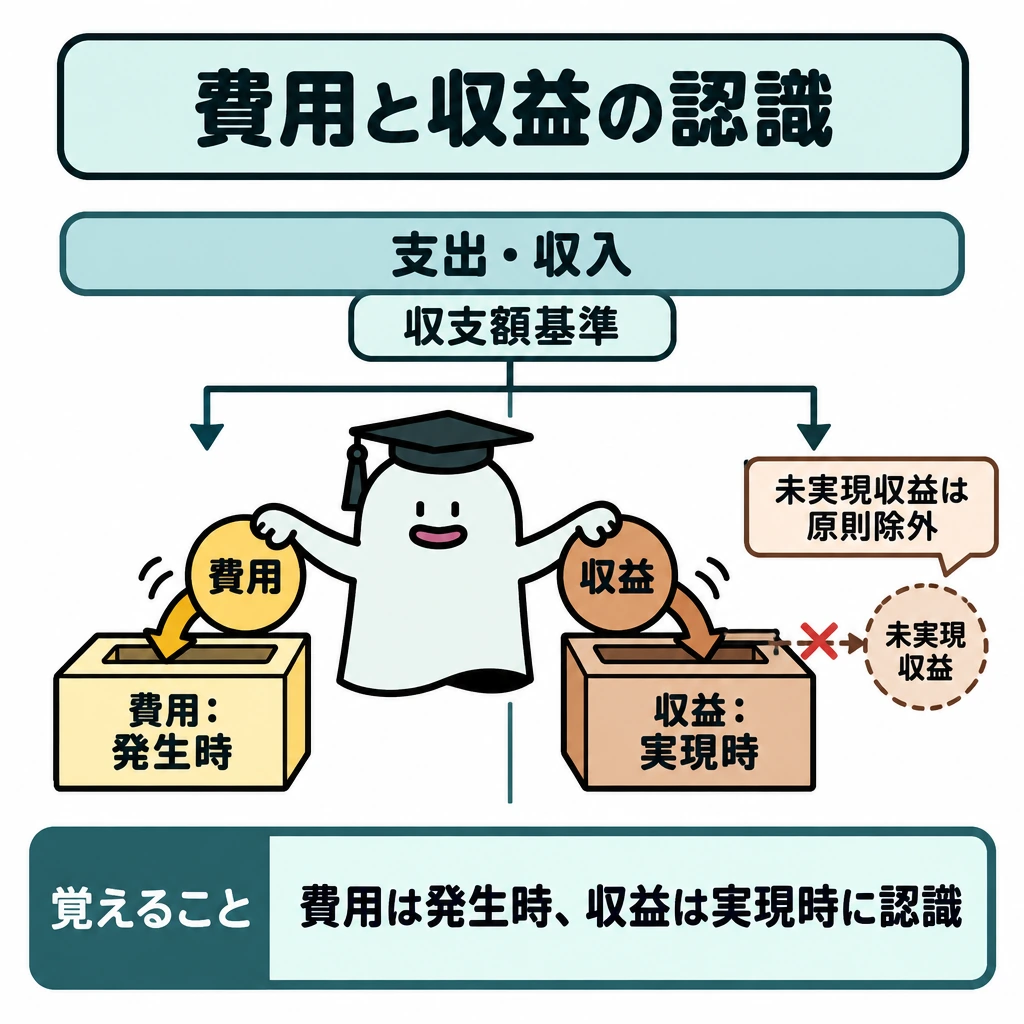
企業会計原則は、費用・収益を支出・収入に基づいて測定し(収支額基準)、発生した期間に正しく割り当てるよう求めます。ただし、未実現収益は原則として当期の損益に計上しません。そのため、費用は発生主義、収益は実現主義で認識すると整理します。
現行の収益認識基準では、契約の識別、履行義務の識別、取引価格の算定、履行義務への配分、履行義務の充足による収益認識の5ステップで判断します。一時点で充足する履行義務は支配が移転した時点で、一定期間にわたり充足する履行義務は進捗度に応じて収益を認識します。
試験に出る
- 発生主義では、入出金ではなく経済事象の発生時点で記録する。
- 収益認識の要件を満たすと、回収が翌期でも当期の売上になる。
- 売上に対応する売上原価は、同じ期間へ計上する。
- 費用収益対応は、成果と費用の関係を考えるもの。
- 将来の便益のない支出を、いつまでも資産へ残してはいけない。
- 企業会計原則では、費用は発生主義、収益は実現主義で認識し、金額は収支額基準で測る。
- 潜在株式調整後1株当たり当期純利益は、希薄化効果がない場合や1株当たり当期純損失の場合に開示しない。
重要な言葉
- 発生主義
- 現金の収支ではなく、経済価値の消費・増加が発生した期間に費用・収益を計上する考え方。
- 費用収益対応
- 収益と、それを得るために要した費用を対応させて期間の利益を求める考え方。
- 期間利益
- 一定期間の収益から費用を差し引いた利益。
- 実現主義
- 財貨・用役を提供し対価を得た時点で収益を計上する考え方。未実現収益を当期の損益に含めないために用いる。
確認問題
確かめよう回収が翌年なら売上も必ず翌年?
いいえ。収益認識の条件を満たす時点で判断します。
回収が翌期になっても、収益認識の要件を当期に満たせば当期の売上になる。
費用収益対応を理由に、将来の便益のない支出を資産へ残し続けてよい。
企業会計原則では、未実現収益も発生主義に基づいて当期の損益に計上する。
12月に掛け販売し収益認識要件を満たした場合、売上はいつか。
発生主義が記録の基準にするのは?
一年の成果を比較するには、の日だけでなく、その年に何を提供・消費したかで区切ります。
12月に商品を掛け販売し翌年1月に回収する場合、の要件を12月に満たすなら売上は12月です。対応する売上原価も同じ期間へ計上します。
は経済事象の発生を基に記録し、費用収益対応は成果とそれに要した費用の関係を考えます。資産の期間配分など、直接対応しない費用にも合理的な配分があります。
費用収益対応を理由に、将来の便益のない支出をいつまでも資産へ残すことはできません。との整合も必要です。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:第173回1級商業簿記・会計学問題 ↗
- 日本商工会議所:第173回1級出題の意図・講評 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について