

純資産とは
純資産とは、資産から負債を差し引いた差額です。中心は株主資本(払込資本と稼得した利益)ですが、評価・換算差額等、株式引受権、新株予約権なども含みます。
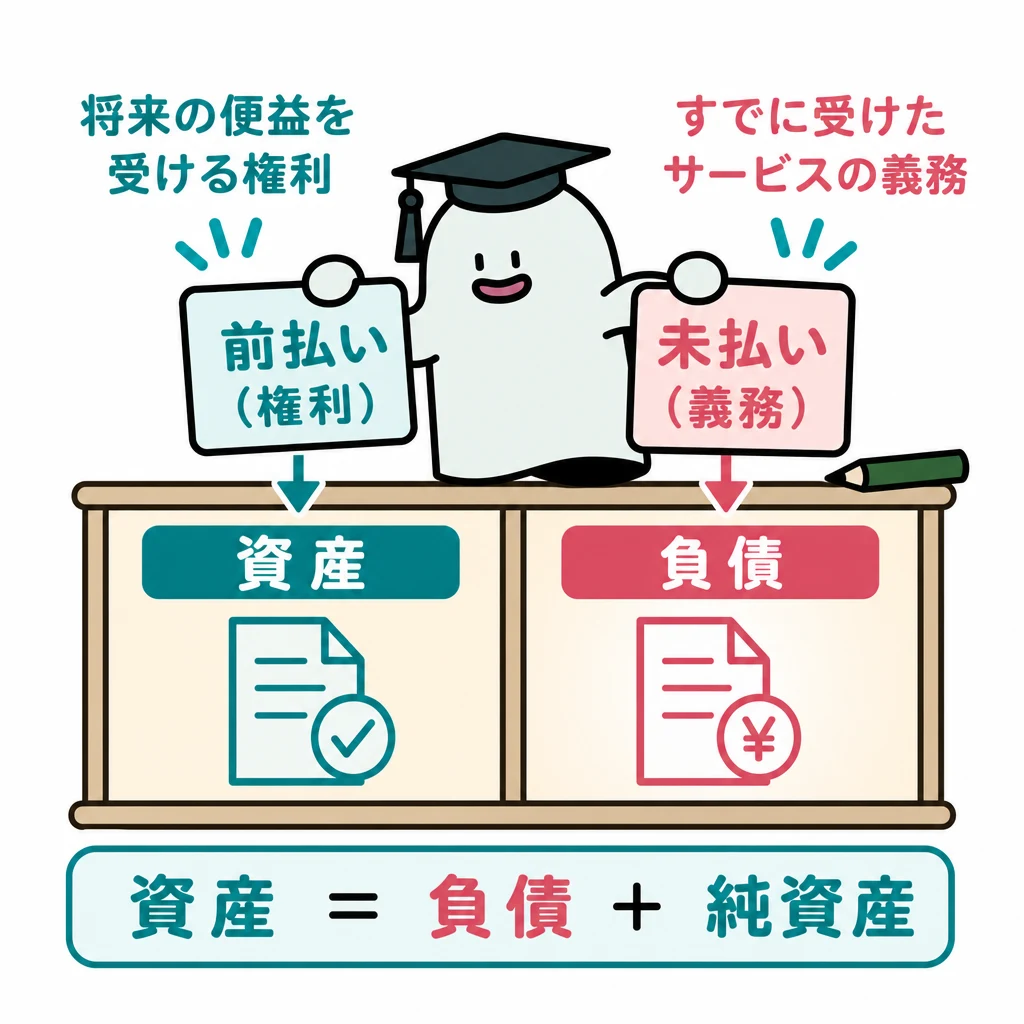
資産か費用かの判断には、支払ったかどうかより将来の便益との関係が重要です。
| 純資産の区分 | 意味・表示 |
|---|---|
| 株主資本 | 払込資本と稼得利益など |
| その他の包括利益累計額 | 評価・換算・退職給付の累積調整など |
| 新株予約権 | 将来の株式取得等に関わる権利 |
| 株式引受権 | 取締役等に報酬として株式を無償交付する取引で、交付前に計上する報酬相当額 |
| 当期純利益 | 利益剰余金の増加として株主資本に集約 |
| 非支配株主持分 | 連結で子会社の資本のうち親会社以外に帰属する部分 |
基本の仕組み
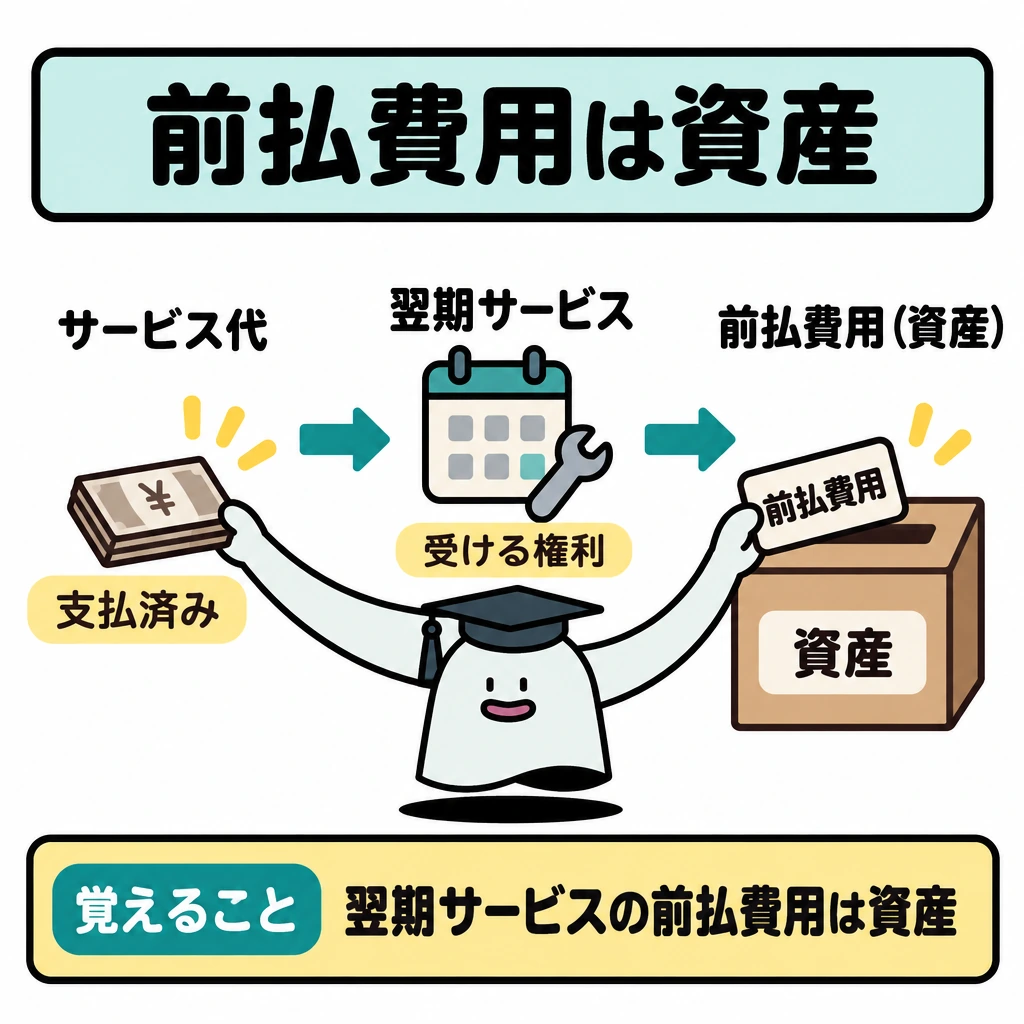
翌期のサービスを受けるために支払った前払費用は、将来の便益を受ける権利として資産です。すでに受けたサービスの代金が未払いなら負債を認識します。
資産と負債は期末時点の状態を表し、その差額が純資産です。所有名義だけでなく、適用基準が求める支配や義務などの条件を検討します。
現金が出たからすぐ費用、現金が入ったからすぐ収益、という判断はできません。前払い・前受け・借入れを反例として説明できます。
資産・負債と評価差額
概念フレームワークでは、資産を過去の取引・事象の結果として報告主体が支配している経済的資源、負債をその経済的資源を放棄・引き渡す義務(またはその同等物)と定義します。純資産は資産と負債の差額です。
純資産の中には、株主資本、評価・換算差額等(連結ではその他の包括利益累計額)、株式引受権、新株予約権、連結では非支配株主持分など、性質の違う区分があります。
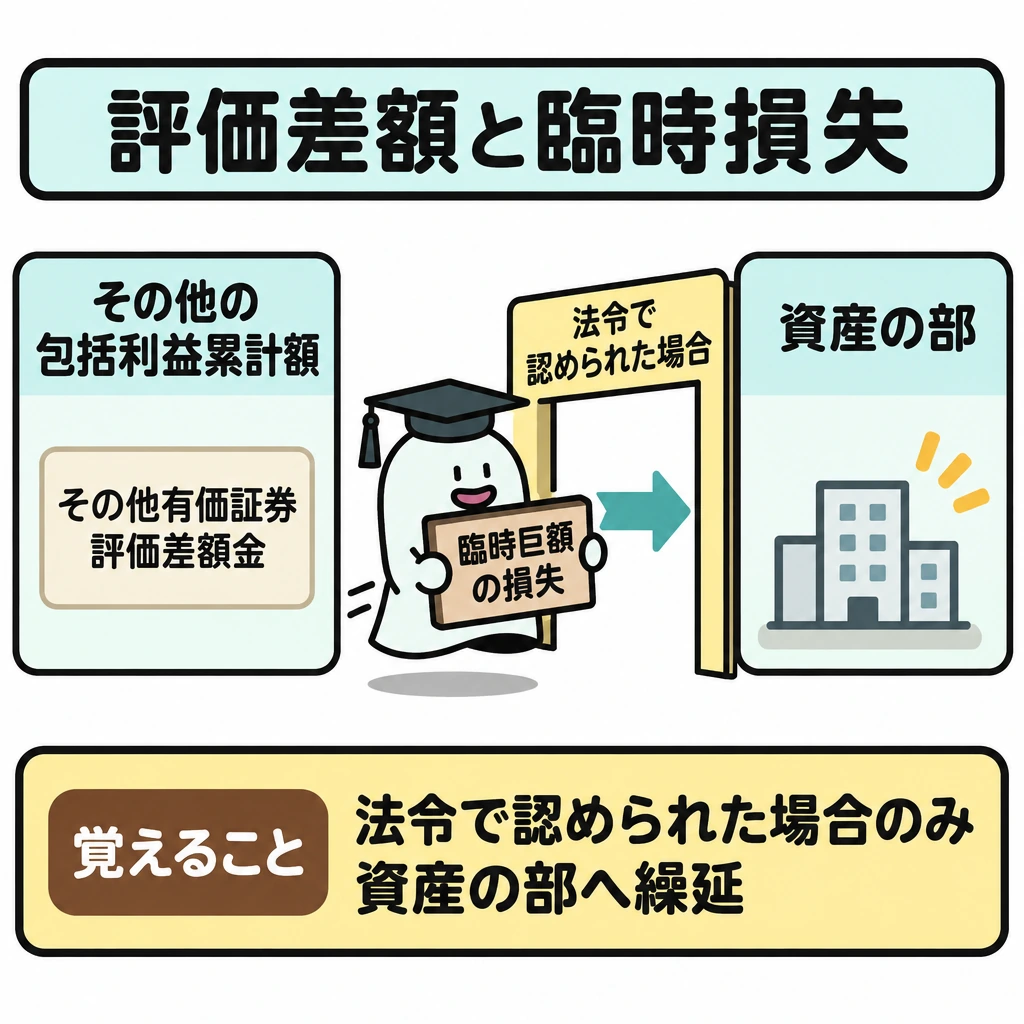
その他有価証券評価差額金、繰延ヘッジ損益、為替換算調整勘定、退職給付に係る調整累計額は、連結B/Sのその他の包括利益累計額に表示されます。これに対し臨時巨額の損失は、企業会計原則注解15により法令で認められた場合に資産の部へ繰延経理できる項目で、その他の包括利益累計額ではありません(第173回第1問)。
見積りによって資産額が変わる論点では、貸倒引当金、棚卸資産評価、固定資産の減損、資産除去債務など、何を認識しどこに損失・負債を計上するかを分けて判断します。
試験に出る
- 資産・負債は、支払いの有無ではなく将来の便益や義務で判断する。
- 前払費用は将来の便益を受ける権利として資産になる。
- 資産と負債の差額が純資産である。
- 所有名義だけでなく、支配や義務などの条件を確認する。
- 現金の出入りだけで費用や収益と決めない。
- 純資産の全額が株主資本ではない。新株予約権や非支配株主持分も純資産の部に表示する。
重要な言葉
- 純資産
- 資産と負債の差額。株主資本のほか、評価・換算差額等(連結ではその他の包括利益累計額)、株式引受権、新株予約権、連結では非支配株主持分を含む。
- 前払費用
- 翌期以降のサービスを受けるために支払った金額。資産として扱う。
- 資産の認識
- 将来の経済的便益をもたらす資源を、財務諸表に載せると決めること。
- 株主資本
- 純資産のうち株主(連結では親会社株主)に帰属する部分。資本金・資本剰余金・利益剰余金・自己株式からなる。
確認問題
確かめよう借入金の受取りは純資産の増加?
いいえ。資産と負債が同額増えます。
現金を支払えば、その時点で必ず費用になる。
資産と負債の差額が純資産である。
新株予約権は、将来株式になるかどうか未確定なので負債の部に表示する。
翌期のサービスを受けるために支払った前払費用は?
借入金を受け取ったときの処理は?
資産か費用かの判断には、支払ったかどうかよりとの関係が重要です。
翌期のサービスを受けるために支払ったは、将来の便益を受ける権利として資産です。すでに受けたサービスの代金が未払いならを認識します。
資産と負債は期末時点の状態を表し、その差額がです。所有名義だけでなく、適用基準が求める支配や義務などの条件を検討します。
現金が出たからすぐ費用、現金が入ったからすぐ収益、という判断はできません。・前受け・借入れを反例として説明できます。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:第173回1級商業簿記・会計学問題 ↗
- 日本商工会議所:第173回1級出題の意図・講評 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について