

収益認識とは
収益認識とは、約束した財やサービスの支配が顧客へ移転した時点で、または移転に応じて一定の期間にわたり、企業が権利を得ると見込む対価の額で収益を計上する会計処理です。
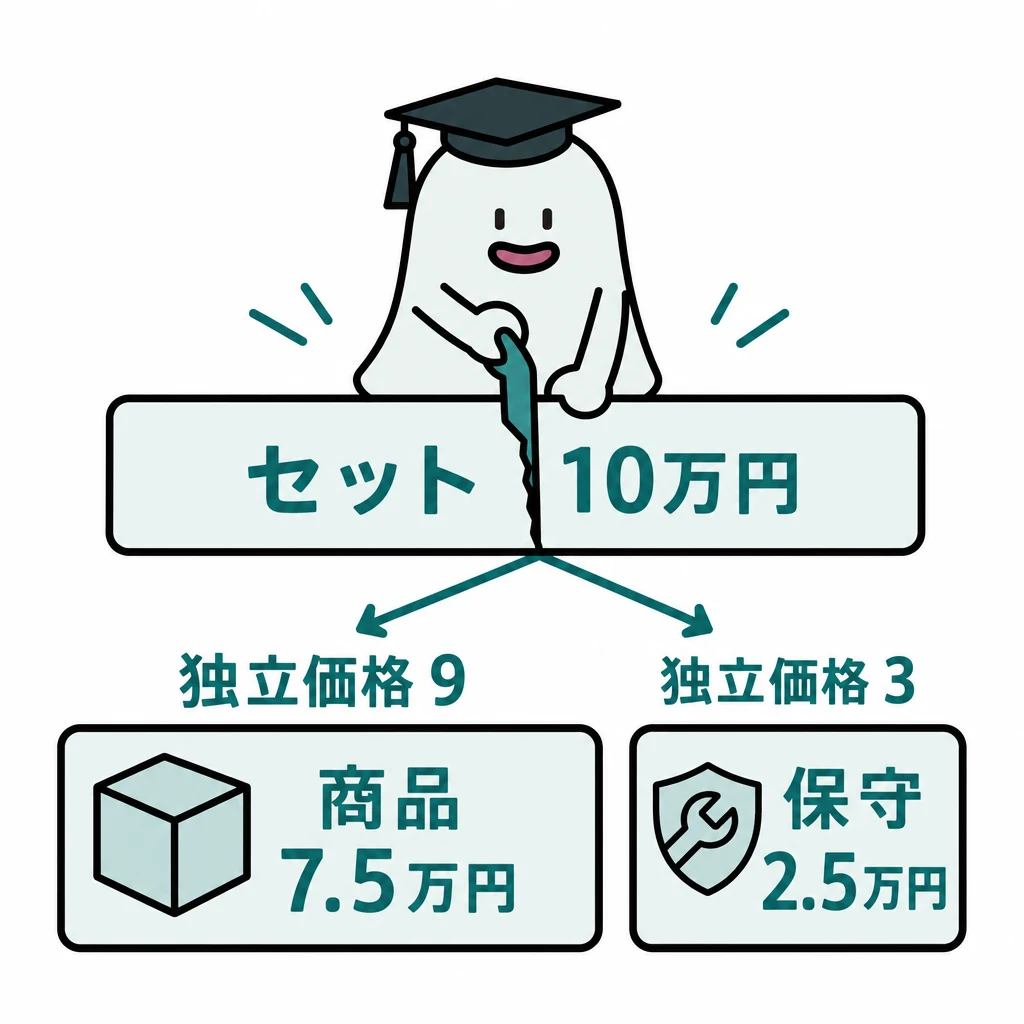
一つの契約に商品と保守が含まれる場合、代金をどの約束へ配るかで収益の時期が変わります。
| 論点 | 判断・処理 |
|---|---|
| 履行義務 | 別個の財・サービスへ独立販売価格の比率で対価を配分 |
| 一定期間の充足 | 進捗度で収益を計上。見積不能で回収見込みなら原価回収基準 |
| 代理人 | 手数料など純額で収益を計上 |
| 外貨建金銭債権債務 | 決算時の為替相場で換算し、差額は為替差損益 |
| 在外支店 | 本店と同じ方法で換算し、差額は為替差損益 |
| 在外子会社 | 資産・負債は決算時の相場。差額は為替換算調整勘定 |
| 自己株式・新株予約権 | 純資産の中で性質別に表示 |
基本の仕組み
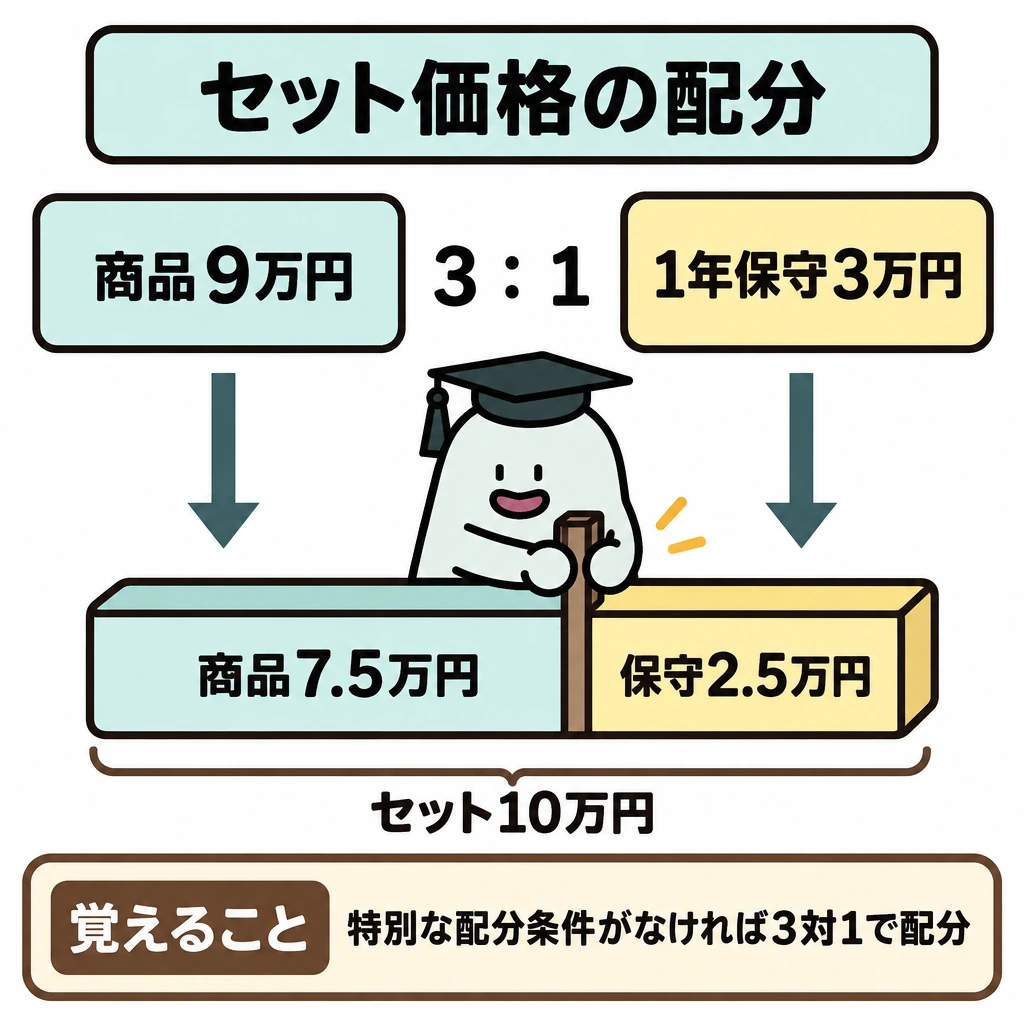
商品と一年保守の独立販売価格が9万円と3万円、セット価格10万円なら、相対比3対1で商品7.5万円、保守2.5万円へ配分する単純な例です。
契約の識別、履行義務の識別、取引価格の算定、配分、充足に応じた収益認識という流れで整理します。値引きなどに特別な配分条件があれば、その指定を反映します。
契約書が一枚でも、履行義務が一つとは限りません。入金額全体を商品引渡し時の売上にすると、保守分の時期がずれることがあります。
外貨換算では、金銭債権債務の決算換算と、在外支店・在外子会社の財務諸表換算を分けます。在外子会社では資産・負債と資本で用いる相場が異なり、換算差額を当期の為替差損益と同じ扱いにはしません。ヘッジ会計では対象と手段の損益を同じ期に対応させます。
本支店会計では、同一企業内の本店・支店間残高を、未達取引を反映してから相殺します。株式会社の純資産では、株主からの払込資本と稼得した利益を区別し、自己株式や新株予約権を性質に応じて表示します。
収益認識の5段階と一定期間の充足
収益認識は契約の識別、履行義務の識別、取引価格の算定、取引価格の配分、履行義務の充足の5段階で判断します。商品と保守を別の履行義務とする場合、独立販売価格に基づく配分額を、商品は引渡し時点、保守は期間の経過に応じて認識します。本人か代理人かでも、総額の売上か純額の手数料かが変わります。
履行義務は、顧客が便益を受けながら消費する、企業の履行で顧客が支配する資産が生じる・増える、別の用途に転用できず完了部分の対価を受け取る強制力のある権利がある、のいずれかなら一定の期間にわたり充足されます。工事契約では原価比例法などで進捗度を見積もり、収益を計上します。
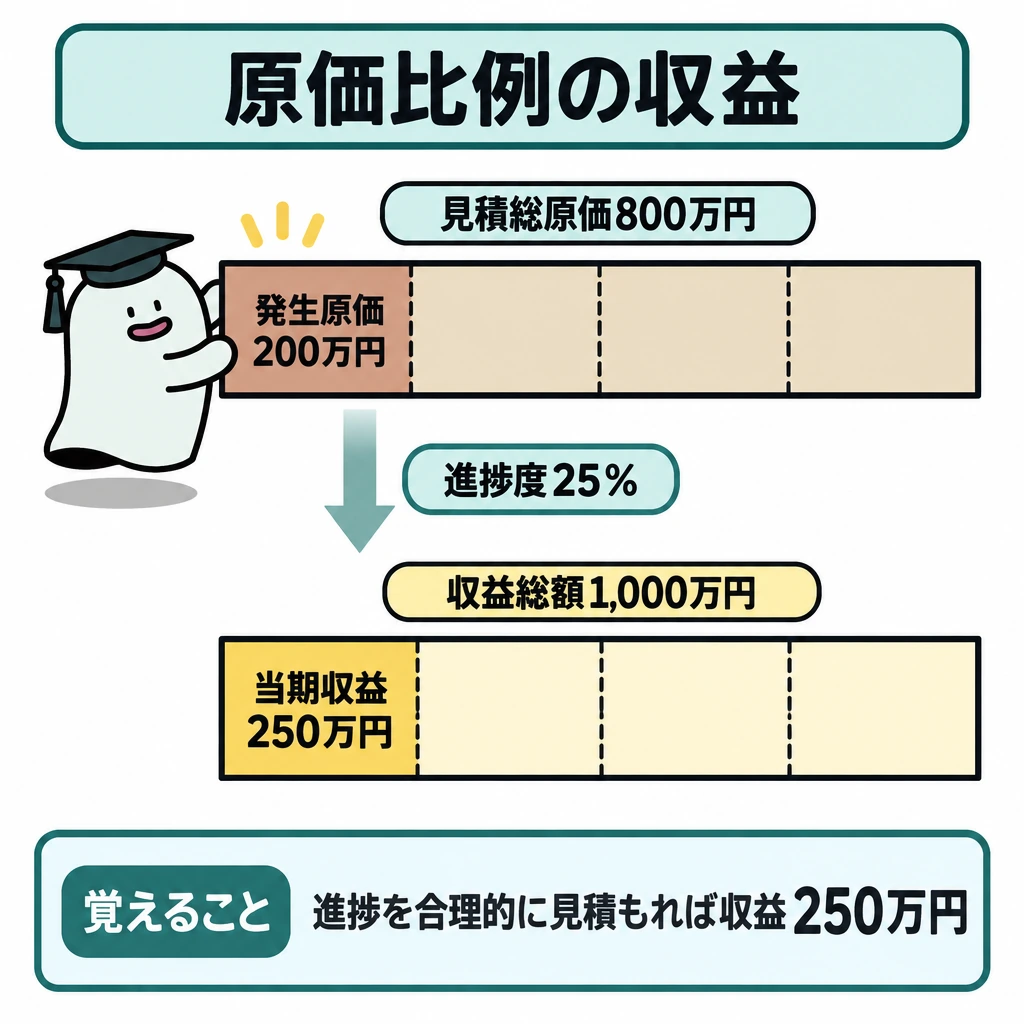
例えば工事収益総額1,000万円、見積総原価800万円、当期の発生原価200万円なら、進捗度25%で当期の収益は250万円です。進捗度を合理的に見積もれないが発生費用を回収できる見込みなら、原価回収基準で発生費用200万円と同額の収益を計上します。見積総原価が収益総額を超える場合は、見込まれる損失のうち計上済みの額を除いた額を工事損失引当金に計上します。
返品権付きの販売のような変動対価は、返品が見込まれる分を売上に含めず返金負債とし、回収する商品の原価は返品資産とします。対価を受け取る権利が無条件なら売掛金など顧客との契約から生じた債権、条件付きなら契約資産、先に受け取った対価は契約負債です。
下表は、単価1万円(原価6千円)の商品1,000個を掛けで販売し、50個の返品を見込んだ場合の仕訳です。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 売掛金など | 1,000万円 | 売上 | 950万円 |
| 返金負債 | 50万円 | ||
| 売上原価 | 570万円 | 商品 | 600万円 |
| 返品資産 | 30万円 |
外貨建取引と為替予約
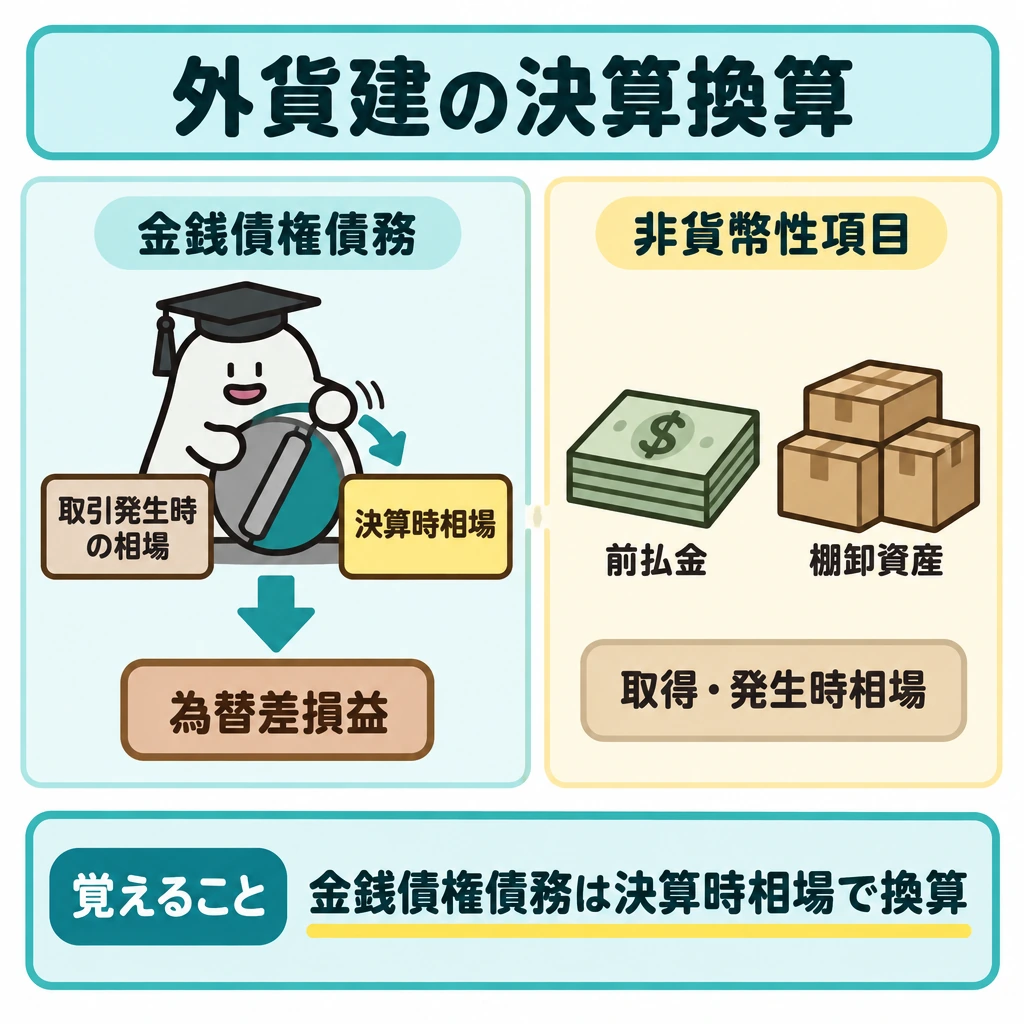
外貨建取引は取引発生時の為替相場で記録します。決算時には、外貨建金銭債権債務を決算時の為替相場で換算し、差額を為替差損益にします。前払金・前受金や棚卸資産・固定資産など非貨幣性の項目は、取得時・発生時の相場のままです。
外貨建有価証券は下表のとおり換算します。満期保有目的の債券の償却額は期中平均相場で換算します。その他有価証券の換算差額は原則として評価差額に含めますが、債券は為替差損益で処理することもできます。
為替予約の原則は独立処理で、為替予約を時価評価します。振当処理では、取引の前に予約したなら先物相場で換算し為替差損益を生じさせません。取引の後に予約したなら、取引時と予約時の直物相場の差(直々差額)を予約日の属する期の損益とし、予約時の直物相場と先物相場の差(直先差額)を予約日から決済日までの期間に配分します。
| 外貨建有価証券 | 決算時の換算 |
|---|---|
| 売買目的有価証券・その他有価証券 | 外貨建の時価×決算時の為替相場 |
| 満期保有目的の債券 | 外貨建の償却原価×決算時の為替相場 |
| 子会社株式・関連会社株式 | 取得時の為替相場(取得原価) |
| 減損した有価証券 | 外貨建の時価または実質価額×決算時の為替相場 |
在外支店と在外子会社の換算
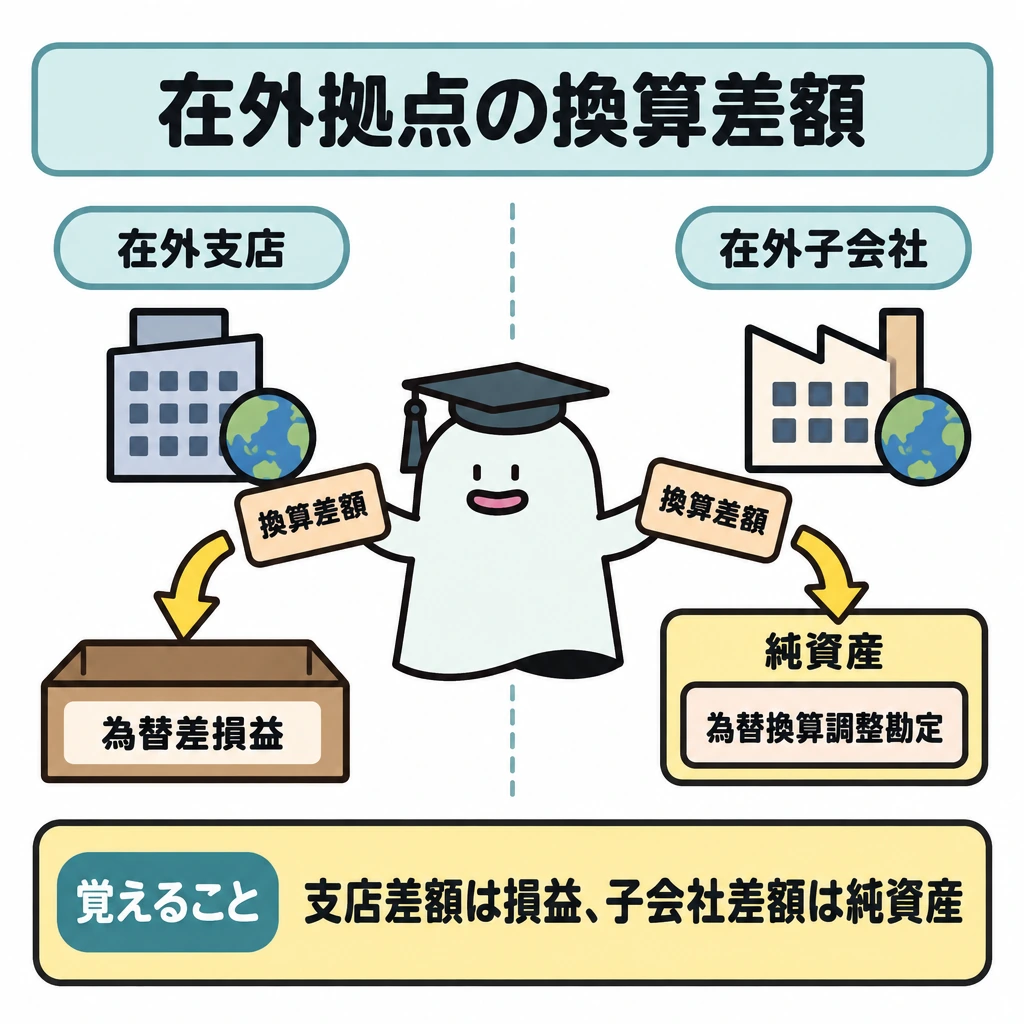
在外支店の財務諸表は、本店と同じ方法で換算します。貨幣性項目は決算時の為替相場、棚卸資産・固定資産など原価で記録した非貨幣性項目は取得時の為替相場です。本店勘定は本店の支店勘定の額を使い、換算差額は当期の為替差損益とします。非貨幣性項目の額に重要性がなければ、本店勘定等を除いてすべて決算時の為替相場で換算することもできます。
在外子会社の財務諸表は、資産・負債を決算時の為替相場、親会社による株式取得時の資本を取得時の為替相場、取得後に生じた利益剰余金を発生時の為替相場で換算します。収益・費用は原則として期中平均相場(決算時の為替相場も可)で、親会社との取引は親会社が用いた相場で換算し、その差額は為替差損益とします。貸借対照表の差額が為替換算調整勘定です。
例えば設立初年度の子会社で、資産5,000ドル、負債3,000ドル、資本金1,500ドル(取得時100円)、当期純利益500ドル(期中平均相場105円)、決算時の為替相場110円とします。
資産550,000円−負債330,000円=純資産220,000円に対し、資本金150,000円と利益剰余金52,500円の合計は202,500円なので、為替換算調整勘定は17,500円(貸方)です。連結では持分に応じて非支配株主持分へも配分します。
| 項目 | 在外支店 | 在外子会社 |
|---|---|---|
| 貨幣性の資産・負債 | 決算時の為替相場 | 決算時の為替相場 |
| 棚卸資産・固定資産など | 取得時の為替相場(時価評価したものは評価時) | 決算時の為替相場 |
| 本店勘定・資本 | 本店の支店勘定の額 | 株式取得時の為替相場(取得後の剰余金は発生時) |
| 収益・費用 | 発生時の為替相場(期中平均相場も可)。売上原価・減価償却費は関連資産の相場 | 期中平均相場(決算時の為替相場も可)。親会社との取引は親会社の相場 |
| 換算差額 | 為替差損益(当期の損益) | 為替換算調整勘定(純資産) |
本支店会計
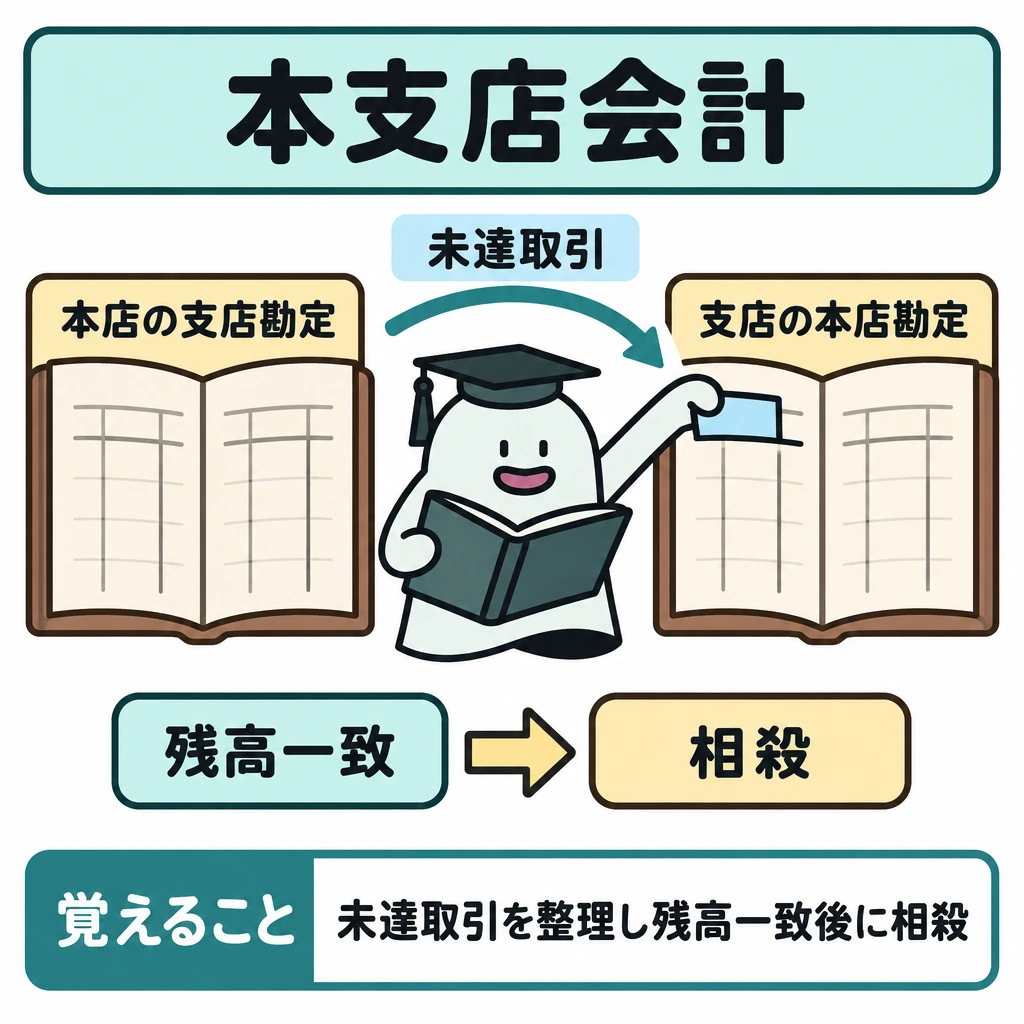
本支店会計では、決算日に一方だけが記帳している未達取引を先に整理し、本店の支店勘定と支店の本店勘定の残高を一致させてから相殺します。本店から支店へ内部利益を加算して商品を送っている場合は、支店の期末商品に含まれる内部利益を控除し、繰延内部利益として翌期に戻し入れます。
自己株式・新株予約権・ストック・オプション
自己株式は取得原価で純資産の部の株主資本から控除し、取得の付随費用は営業外費用とします。処分差益はその他資本剰余金とし、処分差損はその他資本剰余金から減額します。期末にその他資本剰余金が負になったら、その他利益剰余金で補てんします。消却した自己株式の帳簿価額はその他資本剰余金から減額します。
新株予約権は、発行時の払込金額を純資産の部の新株予約権とします。行使されて新株を発行したときは、払込金額と新株予約権の帳簿価額の合計を原則として資本金とし、その2分の1を超えない額を資本準備金とすることもできます。行使されずに失効した分は新株予約権戻入益(特別利益)にします。
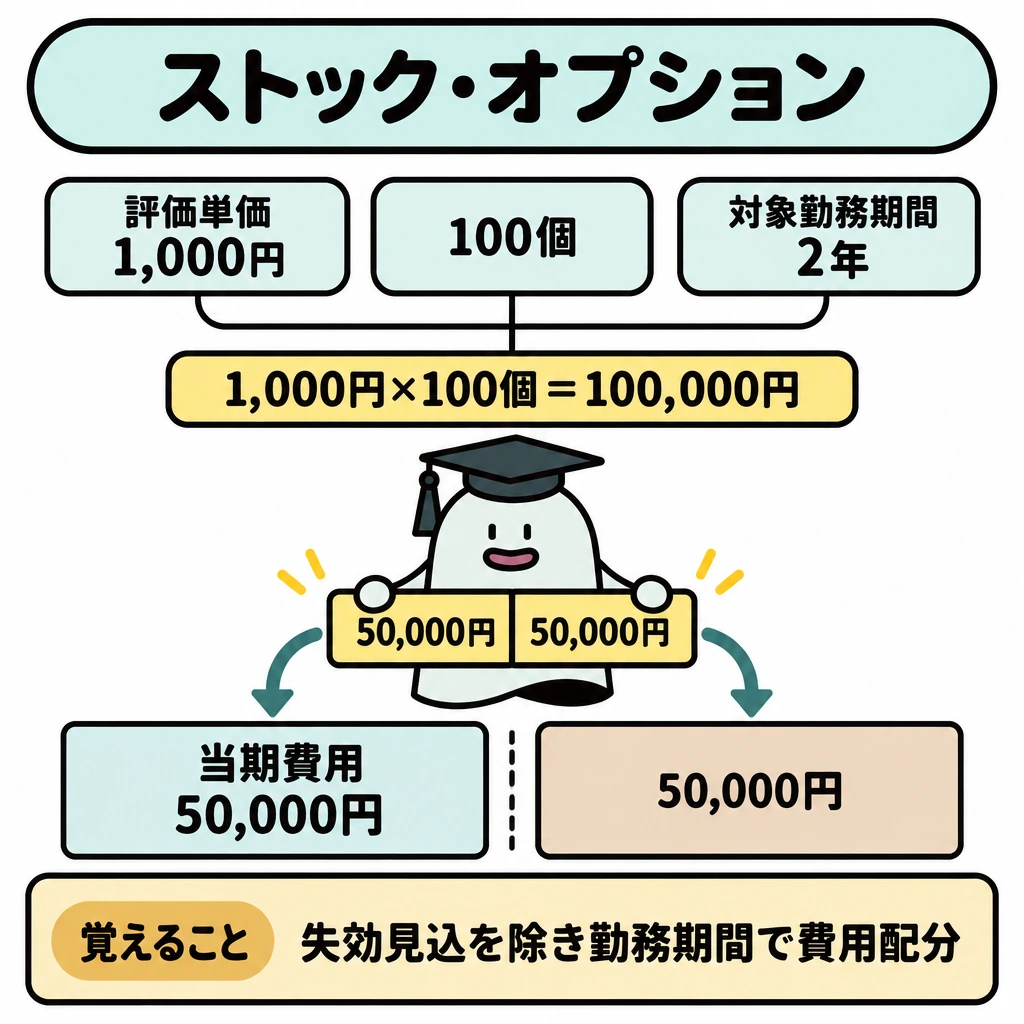
ストック・オプションは、公正な評価単価×ストック・オプション数(失効見込みを除く)を対象勤務期間で配分し、(借)株式報酬費用(貸)新株予約権とします。例えば公正な評価単価1,000円のオプション100個を期首に付与し、対象勤務期間が2年なら、当期の費用は1,000円×100個×1/2=50,000円です。権利確定後の失効分は新株予約権戻入益にします。
第173回商業簿記のように親会社が子会社の従業員等に自社株式オプションを付与した場合、親会社は株式報酬費用、子会社は給料と株式報酬受入益を計上します。連結ではこの内部取引を消去し、個別処理と連結修正を分けて考えます。
試験に出る
- 収益認識は、契約の識別、履行義務の識別、取引価格の算定、配分、充足の順で考える。
- 独立販売価格の比率で、取引価格を各履行義務へ配分する。
- 外貨換算は、金銭債権債務の決算換算と在外子会社等の財務諸表換算を分ける。
- 在外子会社の換算差額は為替換算調整勘定(純資産)とし、在外支店の換算差額は当期の為替差損益とする。
- 自己株式は純資産の控除、新株予約権は付与・行使・失効の段階で整理する。
- 一定の期間にわたり充足する履行義務は進捗度で収益を計上し、進捗度を合理的に見積もれないが費用を回収できる見込みなら原価回収基準を使う。
- 為替予約の振当処理では、取引後に予約した場合の直々差額は当期の損益、直先差額は決済日までの期間に配分する。
重要な言葉
- 履行義務
- 顧客との契約で、別個の財・サービス(または一連の別個の財・サービス)を顧客に移転する約束。
- 取引価格
- 財・サービスの顧客への移転と交換に企業が権利を得ると見込む対価の額。第三者のために回収する額は除く。
- 独立販売価格
- 財やサービスを単独で販売したときの価格。配分の比率に使う。
- 自己株式
- 会社が取得した自社の株式。取得原価で純資産の部の株主資本から控除する。
- 契約資産
- 顧客に移転した財・サービスと交換に受け取る対価への権利のうち、顧客との契約から生じた債権(無条件の権利)以外のもの。
- 契約負債
- 財・サービスを顧客に移転する前に受け取った対価、または対価を受け取る期限が到来しているもの。
- 為替換算調整勘定
- 在外子会社等の財務諸表を換算するときに生じる貸借差額。純資産の部(連結ではその他の包括利益累計額)に表示する。
確認問題
確かめようこの例の商品への配分額は?
7.5万円。10万円×9÷12です。
商品と保守を含む契約では、独立販売価格の比率で代金を配分する。
自己株式の取得は、資産の購入として処理する。
在外支店の財務諸表項目の換算で生じた換算差額は、当期の為替差損益として処理する。
商品と保守の独立販売価格が9万円と3万円、セット価格10万円のとき、商品への配分額は?
在外子会社の財務諸表換算の説明として正しいものは?
工事契約の収益総額1,000万円、見積総原価800万円、当期の発生原価200万円のとき、原価比例法による当期の収益はいくらか。
一つの契約に商品と保守が含まれる場合、代金をどの約束へ配るかでが変わります。
商品と一年保守のが9万円と3万円、セット価格10万円なら、相対比3対1で商品、保守2.5万円へ配分する単純な例です。
、履行義務の識別、取引価格の算定、配分、充足に応じた収益認識という流れで整理します。値引きなどに特別な配分条件があれば、その指定を反映します。
契約書が一枚でも、が一つとは限りません。入金額全体を商品引渡し時の売上にすると、保守分の時期がずれることがあります。
外貨換算では、金銭債権債務の決算換算と、在外支店・在外子会社の財務諸表換算を分けます。在外子会社では資産・負債と資本で用いるが異なり、換算差額を当期の為替差損益と同じ扱いにはしません。では対象と手段の損益を同じ期に対応させます。
本支店会計では、同一企業内の本店・支店間残高を、を反映してから相殺します。株式会社の純資産では、株主からの払込資本と稼得した利益を区別し、やを性質に応じて表示します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商業簿記・会計学 出題区分表(2022年度版、2026年度試験適用) ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:第173回1級商業簿記・会計学問題 ↗
- 日本商工会議所:第173回1級出題の意図・講評 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について