

リース取引とは
リース取引とは、リース物件の所有者である貸手が借手に一定期間その物件を使用収益する権利を与え、借手がリース料を支払う取引です。解約不能で経済的利益とコストを実質的に借手が負うものは、ファイナンス・リースとして購入に近い処理をします。
機械を借りる契約でも、実質的に購入に近いものがあります。契約の経済的な内容と、試験年度の基準で処理を判断します。
| 論点 | 判断・処理 |
|---|---|
| ファイナンス・リース | リース資産とリース債務を計上し、利息を配分 |
| 所有権移転 | 経済的耐用年数で償却。残存価額は自己所有と同じ |
| 所有権移転外 | リース期間で償却。残存価額はゼロ(残価保証があればその額) |
| オペレーティング・リース | 通常の賃貸借に準じ、支払リース料を費用 |
基本の仕組み
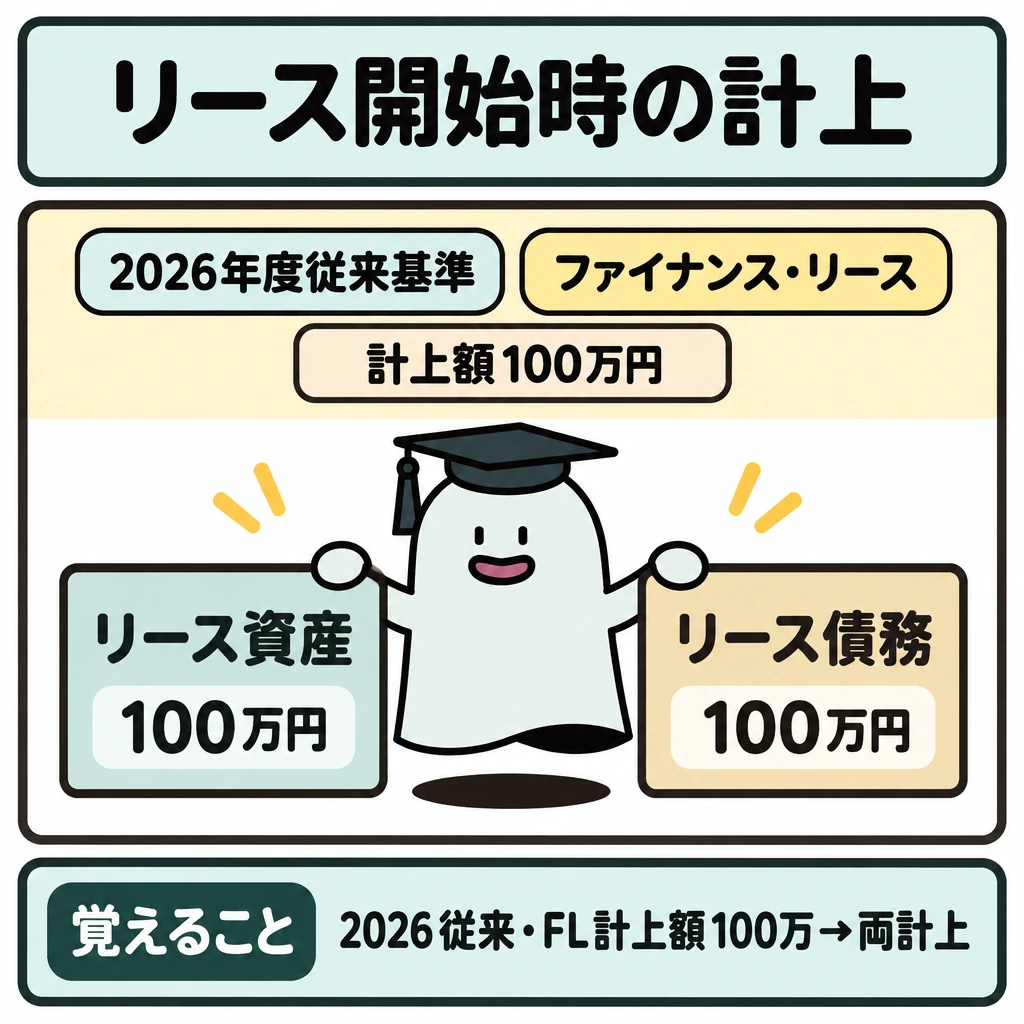
2026年度の従来基準でファイナンス・リースに該当し、計上額100万円という条件なら、開始時にリース資産100万円とリース債務100万円を計上するのが基本です。
支払額は元本返済と利息に分けます。リース資産は、所有権移転なら自己所有の資産と同じ耐用年数・残存価額で、所有権移転外ならリース期間を耐用年数、残存価額をゼロとして償却します。所有権移転の有無や利息配分方法などの条件が計算を変えます。
新リース基準に伴う2027年度以降の出題区分の変更と、2026年度の学習を混ぜないようにします。問題に適用基準の指定があれば、それを優先します。
2026年度のリース区分と計算
2026年度試験に適用される従来基準では、まずファイナンス・リースかオペレーティング・リースかを判定します。解約不能のリース期間中のリース料総額の現在価値が見積現金購入価額のおおむね90%以上(現在価値基準)、または解約不能のリース期間が経済的耐用年数のおおむね75%以上(経済的耐用年数基準)ならファイナンス・リースです。
ファイナンス・リースのうち、所有権移転条項、割安購入選択権、特別仕様のいずれかに当たるものが所有権移転ファイナンス・リースです。リース資産・リース債務の計上額は下表のとおり、貸手の購入価額が明らかかどうかで変わります。
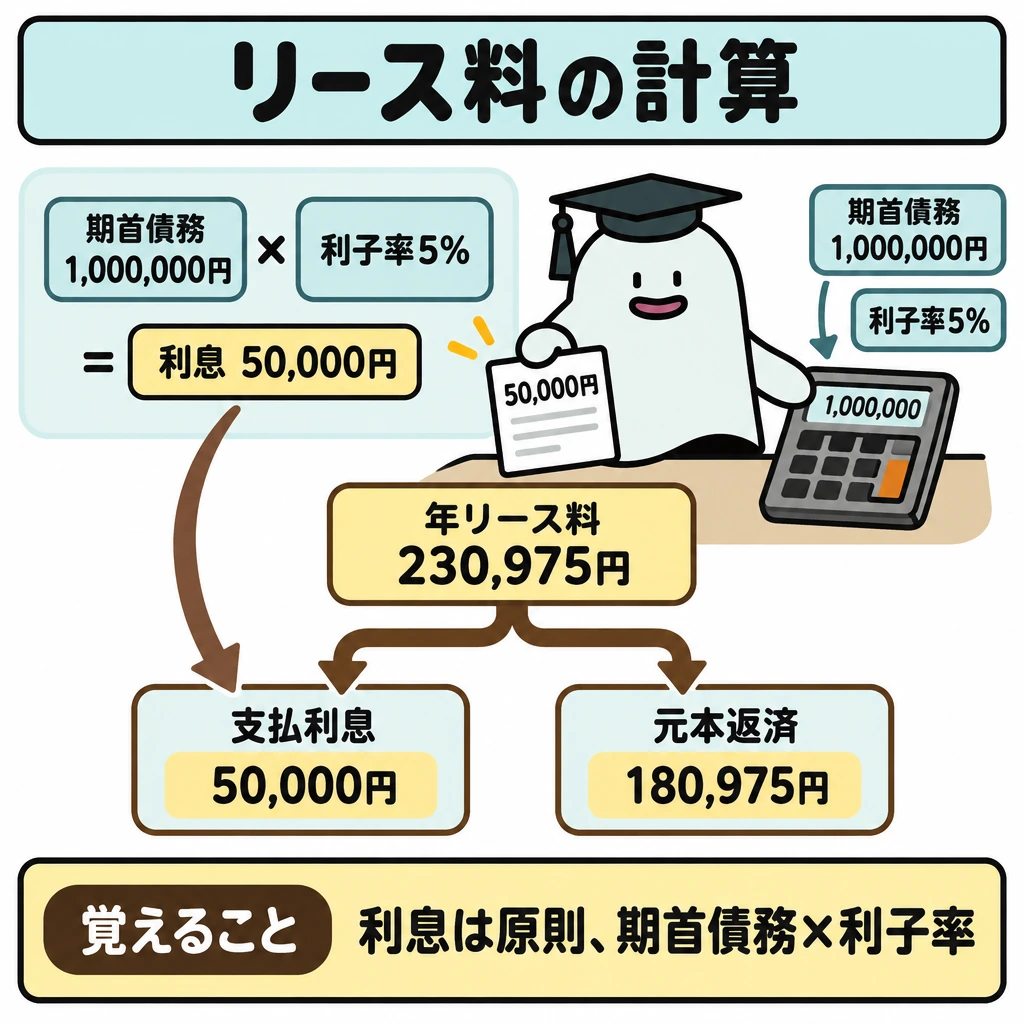
利息は原則として利息法で配分し、期首リース債務残高×利子率が当期の支払利息、残額が元本返済です。例えば計上額1,000,000円、利子率5%、年リース料230,975円の5回後払い(所有権移転外)なら、1回目の利息は50,000円、元本返済は180,975円です。リース資産は1,000,000円÷5年=200,000円を減価償却します。
リース資産総額に重要性が乏しい場合は、利息相当額を控除しない方法や定額法で利息を配分する方法も認められます。オペレーティング・リースは通常の賃貸借取引に準じ、支払リース料を費用とします。
セール・アンド・リースバックでファイナンス・リースに当たる場合、物件の売却損益は長期前払費用または長期前受収益として繰り延べ、リース資産の減価償却費の割合に応じて減価償却費に加減します。貸手は、所有権移転ならリース債権、所有権移転外ならリース投資資産を計上します。
日本商工会議所は、企業会計基準第34号「リースに関する会計基準」(2027年4月1日以後開始する事業年度から適用)等を反映した出題区分表を2027年度試験から適用すると公表しています。2026年度試験までは従来の区分で学び、問題に適用基準の指定があればそれに従います。
| 区分 | 貸手の購入価額が明らか | 貸手の購入価額が不明 |
|---|---|---|
| 所有権移転 | 貸手の購入価額 | リース料総額の割引現在価値と見積現金購入価額のいずれか低い額 |
| 所有権移転外 | リース料総額の割引現在価値と貸手の購入価額のいずれか低い額 | リース料総額の割引現在価値と見積現金購入価額のいずれか低い額 |
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| リース資産 | 1,000,000円 | リース債務 | 1,000,000円 |
| 支払利息 | 50,000円 | 現金 | 230,975円 |
| リース債務 | 180,975円 | ||
| 減価償却費 | 200,000円 | 減価償却累計額 | 200,000円 |
試験に出る
- ファイナンス・リースは、開始時にリース資産とリース債務を計上する。
- 支払リース料は元本返済と利息に分け、所有権移転なら経済的耐用年数、所有権移転外ならリース期間で償却する。
- 所有権移転の有無や利息配分方法が計算条件になる。
- 2026年度試験は従来基準(2022年度版区分表)、新リース基準(企業会計基準第34号)を反映した区分表は2027年度試験から適用される。
- 問題に適用基準の指定があればそれに従う。
- ファイナンス・リースの判定は、現在価値基準(おおむね90%以上)と経済的耐用年数基準(おおむね75%以上)を使う。
重要な言葉
- ファイナンスリース
- 解約不能(ノンキャンセラブル)で、借手が物件からの経済的利益を実質的に享受し、使用に伴うコストも実質的に負担する(フルペイアウト)リース取引。
- リース債務
- ファイナンス・リースの借手が計上する、将来のリース料支払義務のうち元本に当たる部分。
- オペレーティングリース
- ファイナンス・リース以外のリース取引。通常の賃貸借取引に準じて、支払リース料を費用とする。
- セール・アンド・リースバック
- 所有する物件を貸手に売却し、同じ物件をその貸手からリースを受けて使い続ける取引。
確認問題
確かめようリース開始時の100万円を全額当期費用にする?
「しない」です。リース資産とリース債務を100万円ずつ計上します。
ファイナンス・リースでは、開始時にリース資産とリース債務を計上する。
リース取引では、開始時の支払総額を全額その期の費用にする。
所有権移転外ファイナンス・リースのリース資産は、原則としてリース期間を耐用年数、残存価額をゼロとして償却する。
2026年度の従来基準でファイナンス・リース、計上額100万円のとき、開始時の処理は?
支払額の処理方法は?
リース債務1,000,000円、利子率5%、年リース料230,975円(後払い)のとき、1回目の支払で減るリース債務はいくらか。
機械を借りる契約でも、実質的に購入に近いものがあります。契約の経済的な内容と、の基準で処理を判断します。
2026年度の従来基準でに該当し、計上額100万円という条件なら、開始時にリース資産100万円と100万円を計上するのが基本です。
支払額は元本返済と利息に分けます。リース資産は、所有権移転なら自己所有の資産と同じ耐用年数・残存価額で、所有権移転外ならリース期間を耐用年数、残存価額をゼロとして償却します。の有無や利息配分方法などの条件が計算を変えます。
新リース基準に伴う2027年度以降の出題区分の変更と、2026年度の学習を混ぜないようにします。問題にの指定があれば、それを優先します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商業簿記・会計学 出題区分表(2022年度版、2026年度試験適用) ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:第173回1級商業簿記・会計学問題 ↗
- 日本商工会議所:第173回1級出題の意図・講評 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について