

標準原価計算とは
標準原価計算とは、あらかじめ定めた標準原価と実際原価を比較し、その差異を分析して原価管理に役立てる方法です。
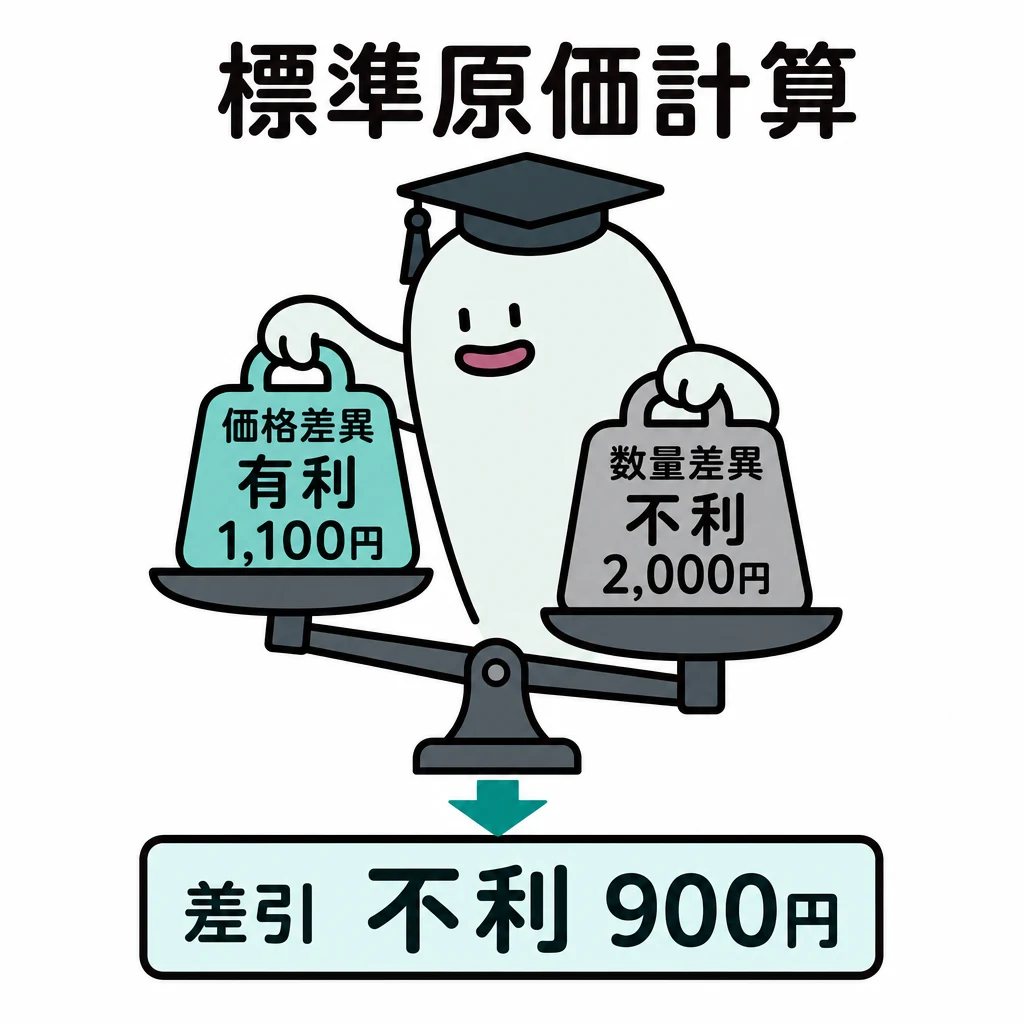
標準と実際の差を分解すると、購買価格と製造現場の使い方を分けて検討できます。ただし、原因を断定するには追加情報が必要です。
| 論点 | 使い分け |
|---|---|
| 直接材料費 | 価格差異と数量差異 |
| 直接労務費 | 賃率差異と作業時間差異 |
| 製造間接費 | 予算差異・能率差異・操業度差異など |
| 製品ミックス | 構成変化による標準量・時間の差 |
| 配合・歩留 | 数量差異を配合差異と歩留差異に分解 |
基本の仕組み
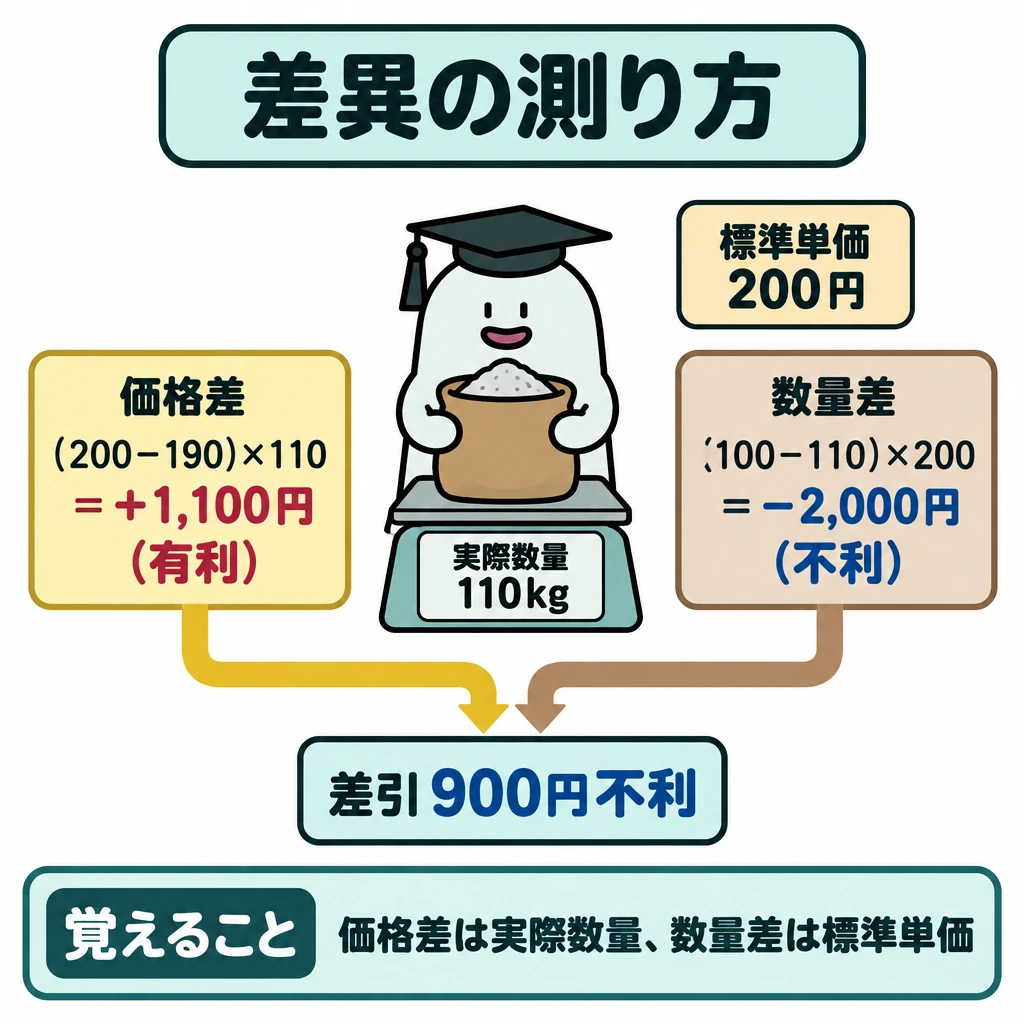
標準数量100kg、実際110kg、標準単価200円、実際単価190円なら、価格差異は(200−190)×110=+1,100円で有利、数量差異は(100−110)×200=−2,000円で不利、差引900円の不利です。
単価の差は実際数量、数量の差は標準単価で測ると、実際20,900円と標準20,000円の差に一致します。
安い材料の購入で歩留りが悪化することもあります。価格差異が有利だからといって、購買の判断が必ず最善とは言い切れません。
差異を価格・能率・操業度へ分ける
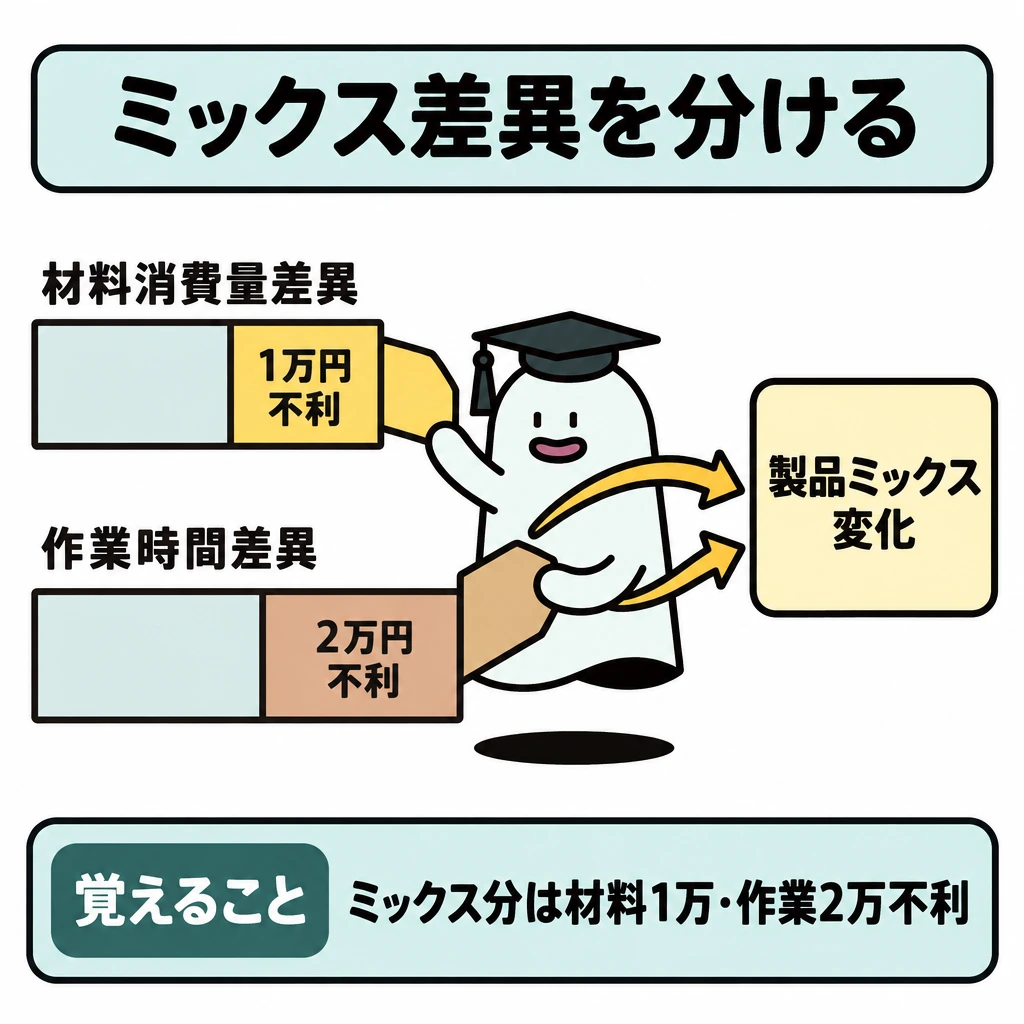
材料価格差異は(標準価格−実際価格)×実際消費量、数量差異は(標準数量−実際数量)×標準価格で、マイナスを不利差異とします。労務費は賃率差異と作業時間差異へ分けます。製造間接費は変動費と固定費、予算と操業度などを区別し、問題指定の予算方法・基準操業度を使います。
第173回1級工業簿記では、似た製品をAとしてまとめた原価標準と、A-1・A-2ごとの実際の製品ミックスを区別します。ミックスの変化による差は、材料消費量差異のうち1万円、作業時間差異のうち2万円(いずれも不利)です。これを分ければ、現場の消費効率と製品構成の変化を混同しません。
配合差異・歩留差異と記帳方法
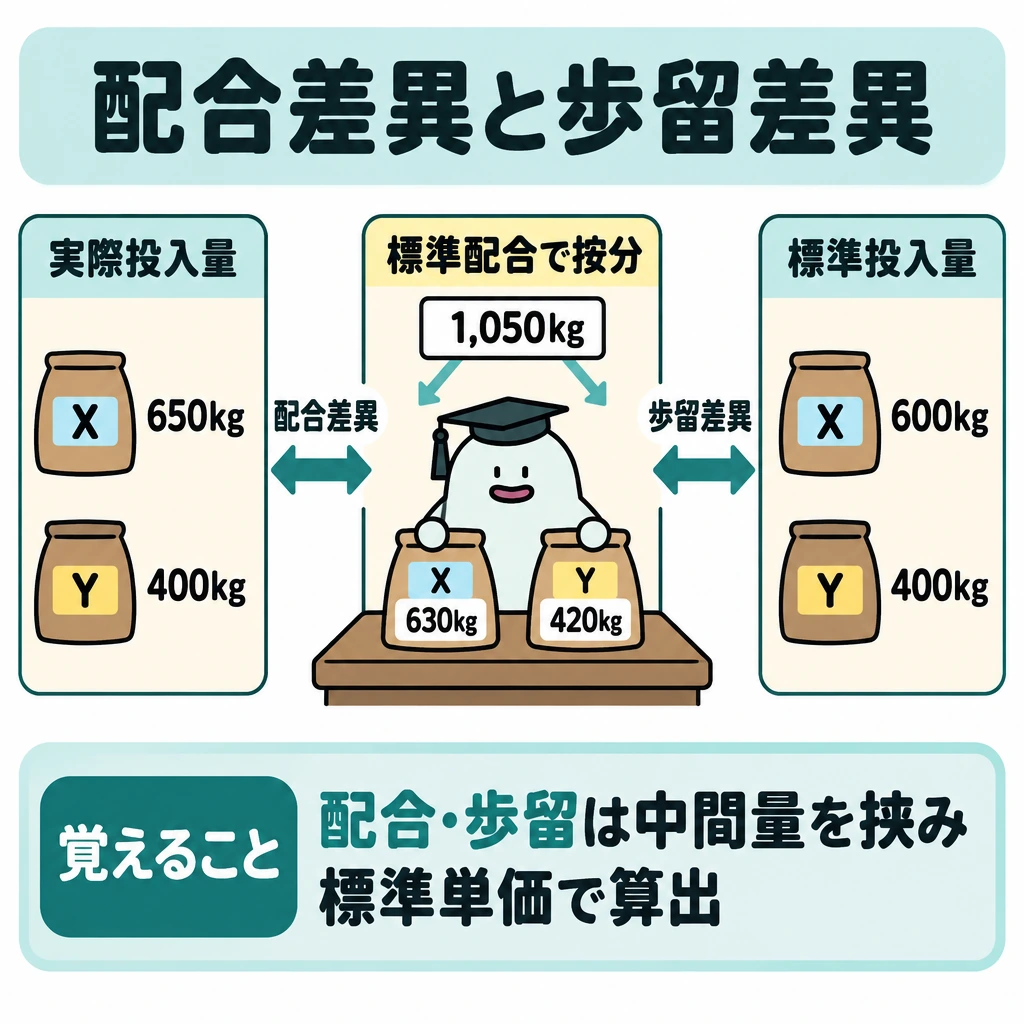
複数の原料を配合する製品では、数量差異を配合差異と歩留差異に分けます。実際投入総量を標準配合割合で分けた量を中間に置き、配合差異は(その量−実際投入量)×標準単価、歩留差異は(実際産出量に対する標準投入量−その量)×標準単価で求めます。
標準配合はX60kg(@100円)とY40kg(@200円)で製品80kgとします。実際産出800kgに対する標準投入量はX600kg・Y400kgです。実際投入はX650kg・Y400kgの計1,050kgで、これを標準配合で分けるとX630kg・Y420kgです。
配合差異はX(630−650)×100=−2,000円、Y(420−400)×200=+4,000円で計2,000円の有利差異です。歩留差異はX(600−630)×100=−3,000円、Y(400−420)×200=−4,000円で計7,000円の不利差異です。合計−5,000円は数量差異と一致します。
記帳方法では、パーシャル・プランは仕掛品勘定で、シングル・プランは材料・賃金・製造間接費の各勘定で差異を把握します。修正パーシャル・プランは価格差異・賃率差異を材料・賃金勘定で、数量差異・時間差異などを仕掛品勘定で把握します。原価標準は、生産条件や材料価格・賃率に重大な変化が生じたら改訂します(原価計算基準42)。
| 原料 | 標準投入量 | 標準配合での実際投入量 | 実際投入量 | 配合差異 | 歩留差異 |
|---|---|---|---|---|---|
| X(@100円) | 600kg | 630kg | 650kg | −2,000円 | −3,000円 |
| Y(@200円) | 400kg | 420kg | 400kg | +4,000円 | −4,000円 |
| 合計 | 1,000kg | 1,050kg | 1,050kg | +2,000円(有利) | −7,000円(不利) |
試験に出る
- 標準原価と実際原価の差を、価格差異と数量差異に分ける計算が問われます。
- 価格差異は実際数量、数量差異は標準単価を掛け、「標準−実際」でマイナスを不利差異とする点に注意します。
- 標準数量・実際数量・標準単価・実際単価の4条件から差異を計算する問題が頻出です。
- 価格差異が有利でも数量差異が不利なら、合計で不利になり得ることを確認します。
- 差異の原因を断定するには、追加情報が必要だと理解します。
- 配合差異・歩留差異は、実際投入総量を標準配合割合で分けた数量を中間に置いて分解します。
重要な言葉
- 標準原価
- あらかじめ定めた、目標となる原価。
- 材料価格差異
- 材料の標準単価と実際単価の差による差異。
- 材料数量差異
- 標準消費数量と実際消費数量の差による差異。
- 配合差異
- 原料の実際の配合割合が標準配合と異なることで生じる数量差異の一部。
- 歩留差異
- 投入量に対する産出量の割合(歩留り)が標準と異なることで生じる数量差異の一部。
確認問題
確かめようこの例の差異合計はいくらで、有利・不利のどちら?
900円の不利差異。+1,100−2,000=−900円で、数量の不利が価格の有利を上回ります。
材料費差異は、価格差異と数量差異に分解して分析できる。
価格差異が有利なら、購買の判断は常に最善である。
標準数量100kg・実際110kg・標準単価200円・実際単価190円の価格差異は?
同じ条件での数量差異は?
標準配合X60kg(@100円)・Y40kg(@200円)で製品80kg。実際産出800kgに対し実際投入X650kg・Y400kgのとき、歩留差異は?
標準と実際の差を分解すると、購買価格と製造現場の使い方を分けて検討できます。ただし、原因を断定するにはが必要です。
標準数量100kg、実際110kg、標準単価200円、実際単価190円なら、価格差異は(200−190)×110=+で有利、数量差異は(100−110)×200=−2,000円で不利、差引900円の不利です。
単価の差は実際数量、数量の差は標準単価で測ると、実際20,900円と標準の差に一致します。
安い材料の購入でが悪化することもあります。価格差異が有利だからといって、購買の判断が必ず最善とは言い切れません。
配合差異はX(630−650)×100=−2,000円、Y(420−400)×200=+4,000円で計の有利差異です。歩留差異はX(600−630)×100=−3,000円、Y(400−420)×200=−4,000円で計7,000円の不利差異です。合計−5,000円は数量差異と一致します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について