

直接原価計算とは
直接原価計算とは、固定製造原価を期間費用として扱い、変動費と限界利益で利益を計算する方法です。
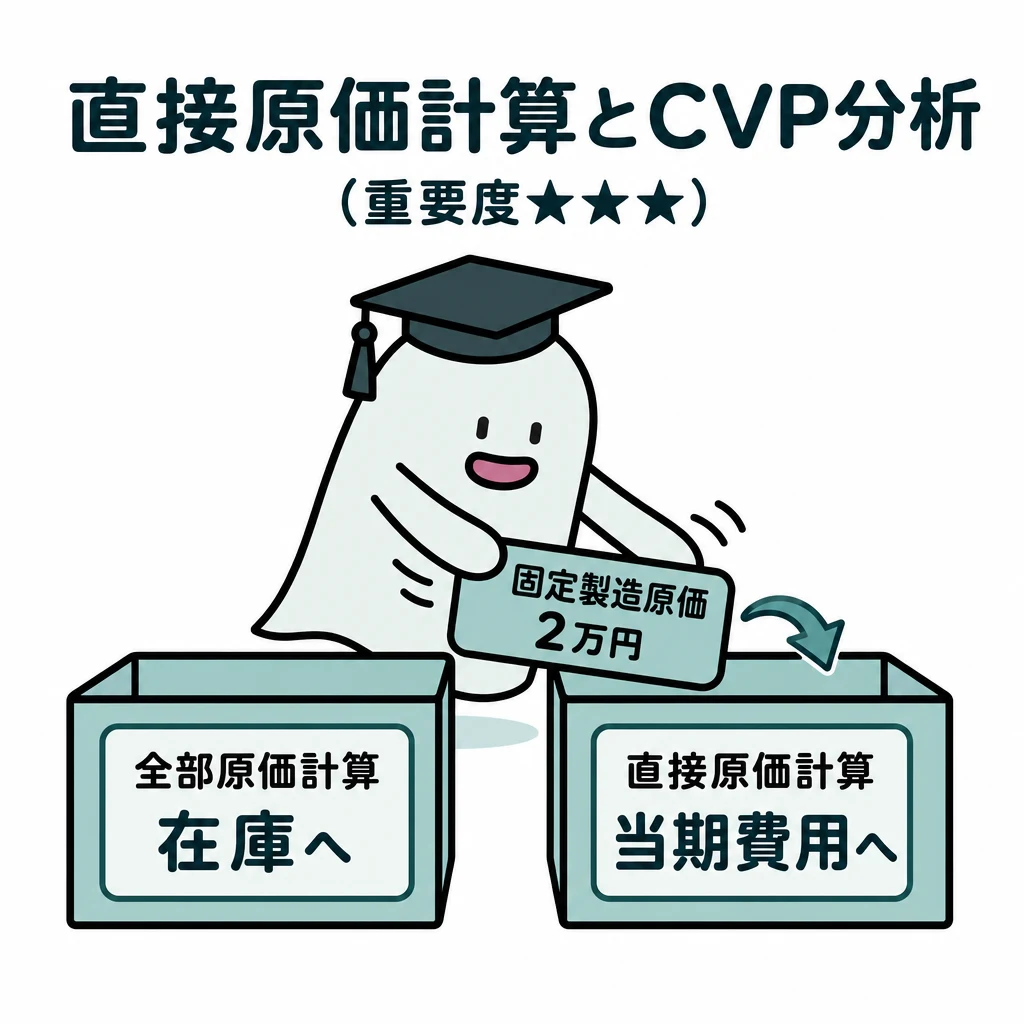
販売量が同じでも生産量を増やすと、全部原価計算の利益が変わることがあります。固定製造原価の一部が期末在庫へ繰り延べられるためです。
| 論点 | 使い分け |
|---|---|
| 全部原価計算 | 固定製造費を製品・在庫へ配分 |
| 直接原価計算 | 固定製造費を当期費用へ |
| CVP | 単価・単位変動費・固定費・構成比の前提を確認 |
| 固定費調整 | 期末在庫の固定費を加え、期首在庫の固定費を引く |
| セグメント別損益 | 限界利益−個別固定費=貢献利益 |
基本の仕組み
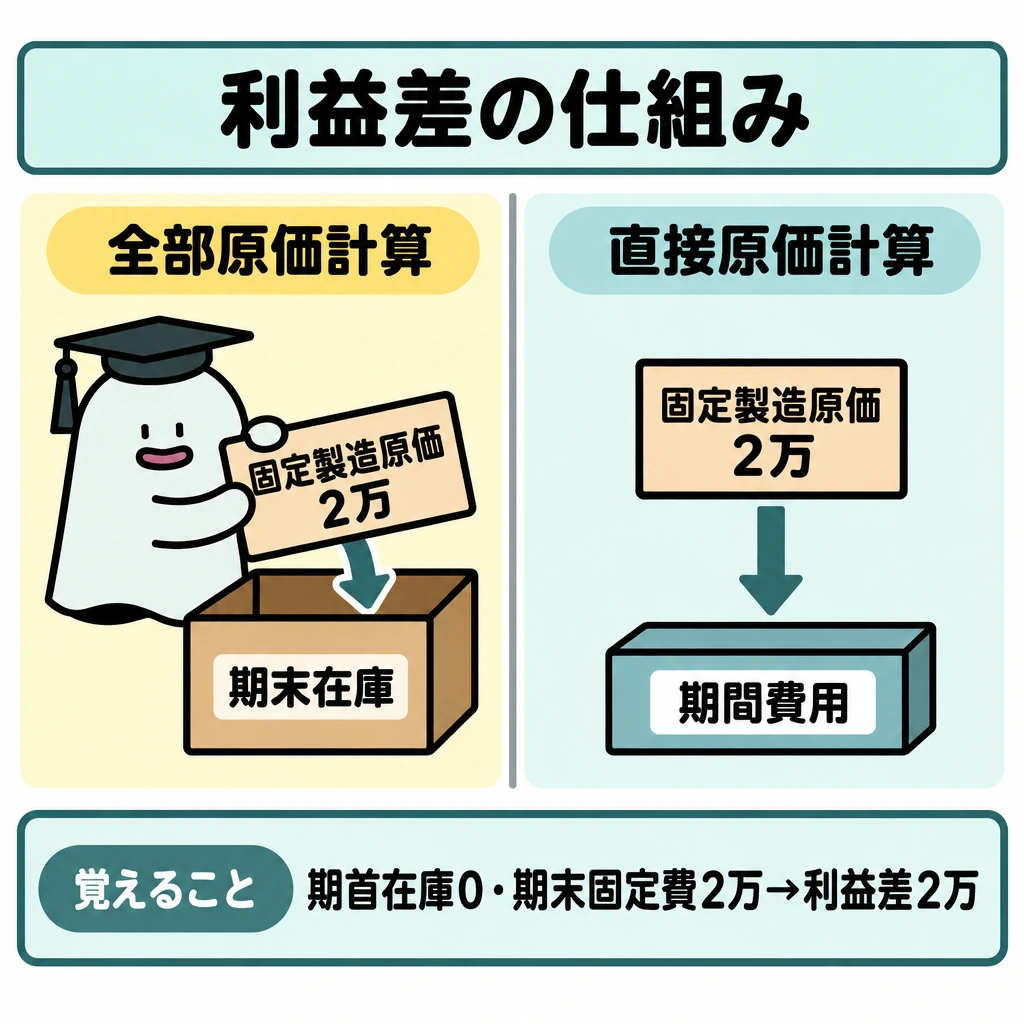
期末製品に固定製造原価2万円が含まれ、期首在庫がない単純な例なら、全部原価計算の利益は直接原価計算より2万円大きくなります。
全部原価計算は固定製造原価も製品に含め、未販売分を在庫へ残します。直接原価計算は固定製造原価を当期の期間費用にするため、利益差は在庫中の固定費増減と対応します。
生産を増やしただけで外部からの売上や現金が増えたわけではありません。利益差を販売成果と誤認しないようにします。
高低点法では操業度の高い点と低い点から変動費率を推定します。1,000個の費用30万円、2,000個の費用50万円なら、変動費率は20万円÷1,000個=200円、固定費は30万円−200円×1,000個=10万円です。費用額が最高・最低の点ではなく、操業度を基準に選びます。
固定製造費の在庫繰延とCVP
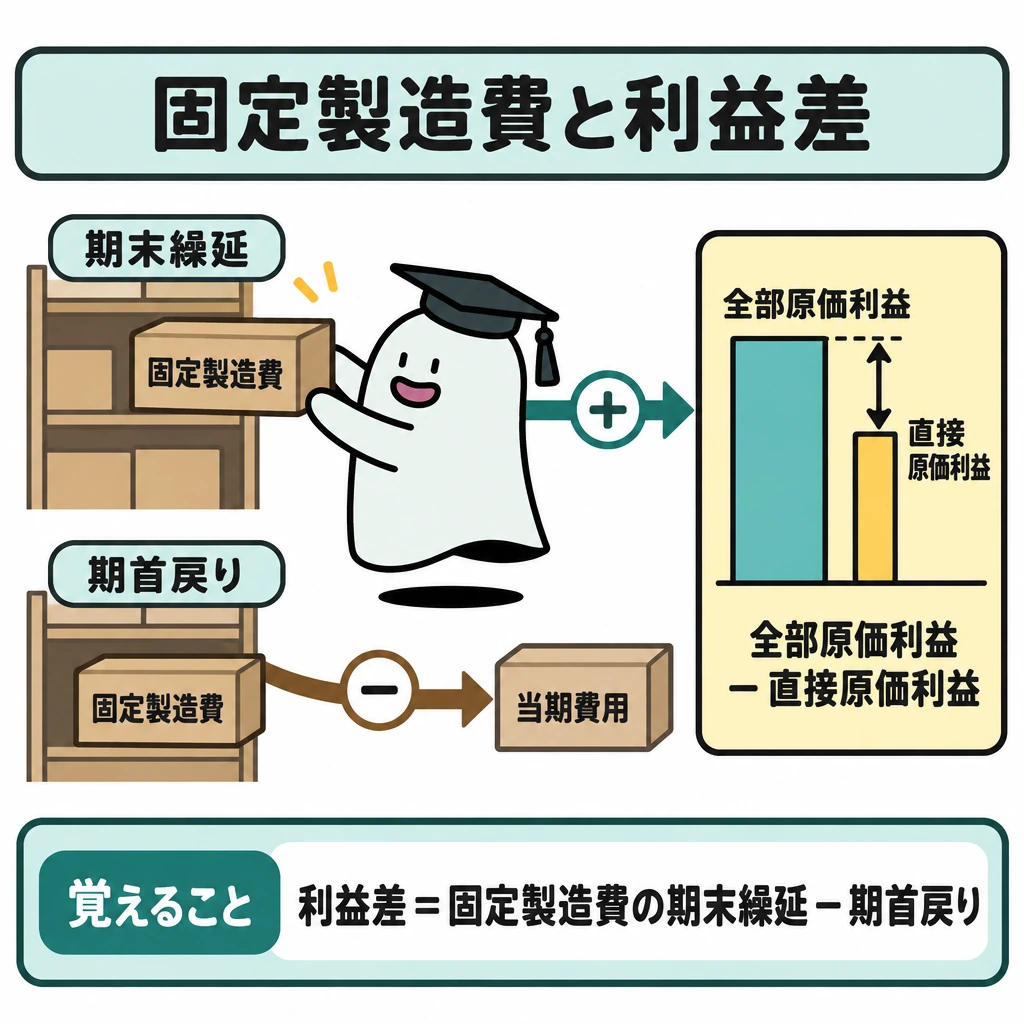
全部原価計算は固定製造費を製品に配分し、期末在庫にも含めます。直接原価計算は固定製造費を当期費用へ落とします。両利益の差は期末在庫へ繰り延べた固定製造費から、期首在庫から当期へ戻った固定製造費を引いて説明します。
CVPでは単位限界利益=販売単価−単位変動費、損益分岐点販売量=固定費÷単位限界利益です。複数製品なら販売構成比を固定して加重平均限界利益を用います。販売構成の変化で損益分岐点も変わるため、売上総額だけで一定とは言えません。
固定費調整とセグメント別損益
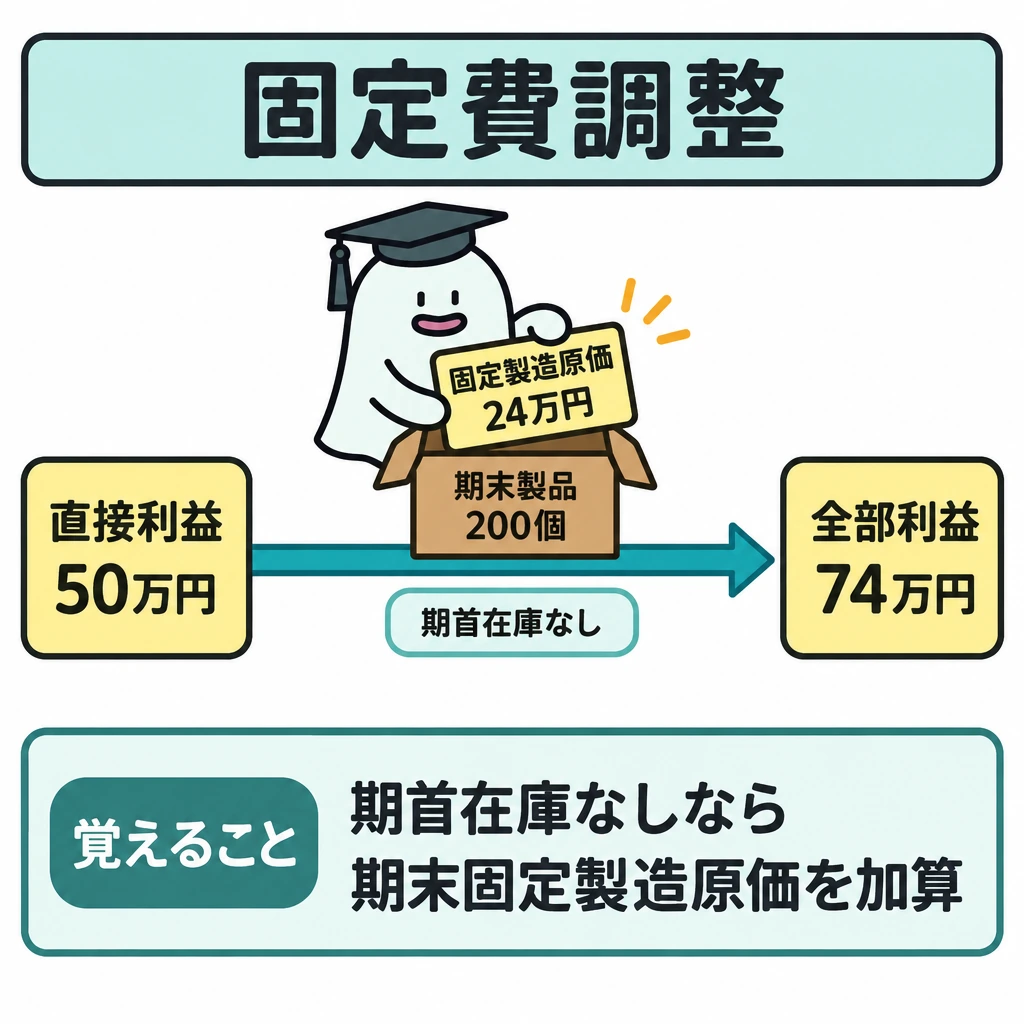
直接原価計算の営業利益を外部報告用の全部原価計算の利益へ直す手続が固定費調整です。全部原価計算の営業利益=直接原価計算の営業利益+期末在庫(仕掛品・製品)の固定製造原価−期首在庫の固定製造原価です。
固定製造原価120万円、生産1,000個、期首在庫なし、販売800個なら、期末製品200個に固定費24万円が含まれます。直接原価計算の営業利益が50万円なら、全部原価計算では74万円です。
調整方法には、当期の固定製造原価を完成品と期末在庫の換算量で按分して調整額を求める一括調整法と、全部原価計算と同じ原価の流れ(先入先出法など)で在庫中の固定費を期ごとに追うころがし計算法があります。
セグメント別損益計算書では、売上高−変動費=限界利益、限界利益−個別固定費=貢献利益、貢献利益の合計−共通固定費=営業利益と段階を分けます。共通固定費を配賦した後の損失だけでセグメント廃止を決めず、失う限界利益と回避できる個別固定費を比べます。
試験に出る
- 全部原価計算と直接原価計算の利益差は、在庫に含まれる固定製造原価の増減で説明します。
- 生産量を増やしただけで利益が増えても、販売成果ではない点に注意します。
- 高低点法は、費用額ではなく操業度が最高・最低の点を選びます。
- 変動費率=高低の費用差÷操業度差、固定費=高点費用−変動費率×高点操業度で求めます。
- 期末在庫に固定費が繰り延べられると、全部原価計算の当期費用が減る方向に働きます。
- 固定費調整:全部原価計算の利益=直接原価計算の利益+期末在庫の固定製造原価−期首在庫の固定製造原価。
重要な言葉
- 直接原価計算
- 固定製造原価を期間費用とし、変動費と限界利益で利益を計算する方法。
- 全部原価計算
- 固定製造原価も製品原価に含める計算方法。
- 高低点法
- 操業度が最高・最低の2点から変動費率と固定費を推定する方法。
- 固定費調整
- 直接原価計算の利益に在庫中の固定製造原価の増減を加減し、全部原価計算の利益へ直す手続。
- 貢献利益
- 限界利益からセグメントに直接跡付けられる固定費を引いた利益。
確認問題
確かめよう期末在庫に固定費2万円を繰り延べた効果は?
全部原価計算の当期費用を2万円少なくする方向です。
直接原価計算では、固定製造原価を当期の期間費用として扱う。
高低点法では、費用額が最高・最低の点を選ぶ。
期末在庫に固定製造原価2万円が含まれ、期首在庫がないとき、全部原価計算と直接原価計算の利益差は?
1,000個で30万円、2,000個で50万円のときの変動費率は?
直接原価計算の営業利益50万円、期首在庫の固定製造原価10万円、期末在庫の固定製造原価24万円のとき、全部原価計算の営業利益は?
販売量が同じでも生産量を増やすと、全部原価計算の利益が変わることがあります。固定製造原価の一部がへ繰り延べられるためです。
期末製品に固定製造原価2万円が含まれ、期首在庫がない単純な例なら、全部原価計算の利益は直接原価計算より大きくなります。
全部原価計算は固定製造原価も製品に含め、未販売分を在庫へ残します。直接原価計算は固定製造原価を当期のにするため、利益差は在庫中の固定費増減と対応します。
生産を増やしただけで外部からの売上や現金が増えたわけではありません。利益差をと誤認しないようにします。
高低点法では操業度の高い点と低い点から変動費率を推定します。1,000個の費用30万円、2,000個の費用50万円なら、変動費率は20万円÷1,000個=、固定費は30万円−200円×1,000個=です。費用額が最高・最低の点ではなく、操業度を基準に選びます。
固定製造原価120万円、生産1,000個、期首在庫なし、販売800個なら、期末製品200個に固定費24万円が含まれます。直接原価計算の営業利益が50万円なら、全部原価計算ではです。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について