

差額原価とは
差額原価とは、意思決定で選択肢ごとに異なる、将来発生する原価です。
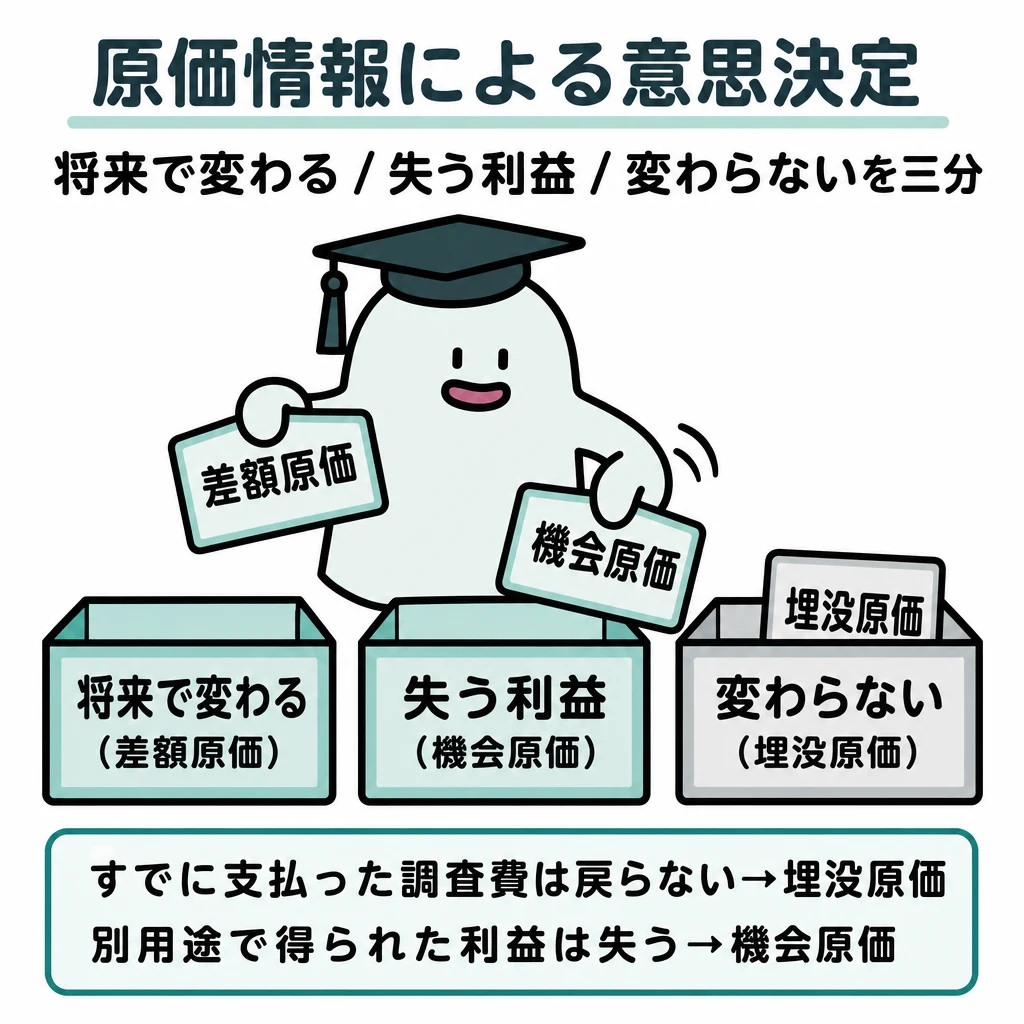
意思決定では、過去に払った額より、選択によってこれから変わる利益と費用を比べます。
| 論点 | 使い分け |
|---|---|
| 埋没原価 | 既払いで選択により変わらない |
| 機会原価 | 別案を選べば得られた利益 |
| ABC | 活動費を活動量で配賦 |
| 品質原価 | 予防・評価・内部失敗・外部失敗 |
基本の仕組み
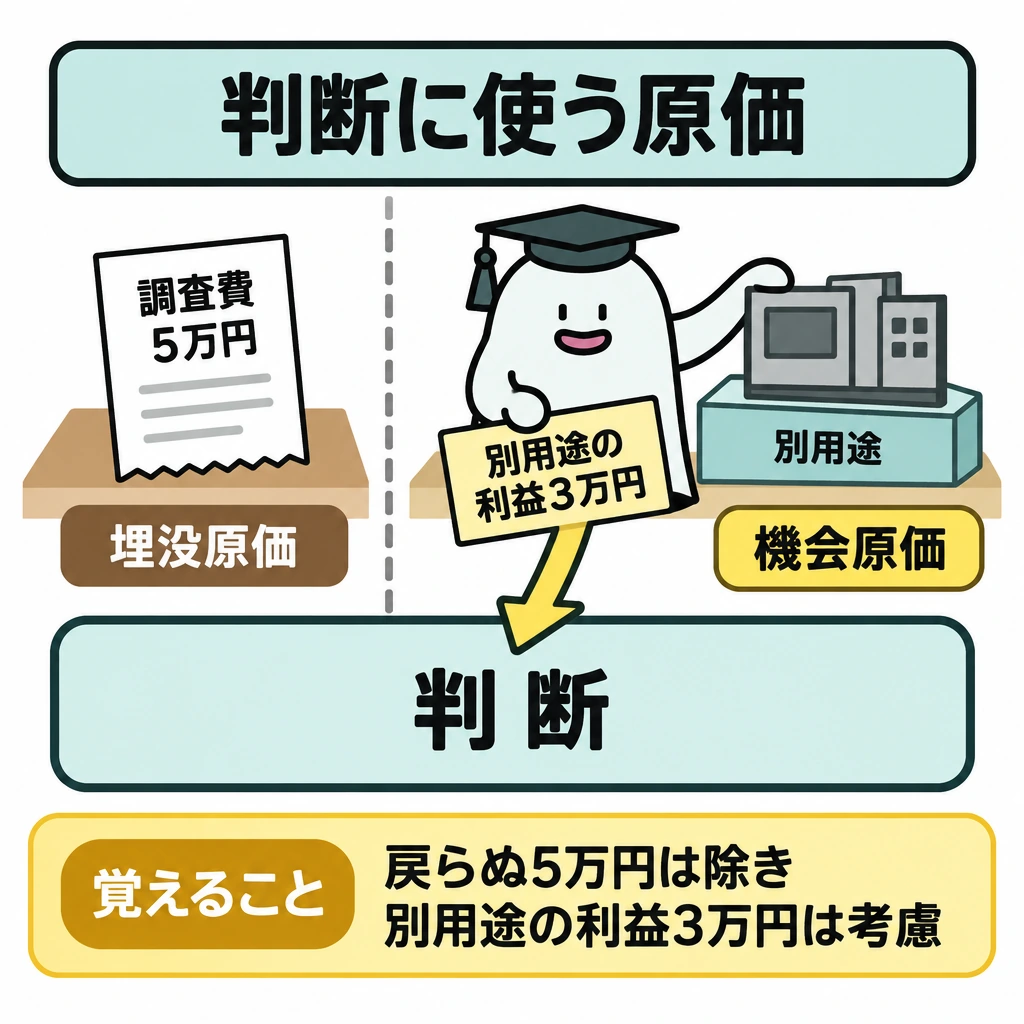
すでに支払った調査費5万円は、どちらを選んでも戻らないなら埋没原価です。一方、設備を別用途へ使えば得られた利益3万円は機会原価になります。
関連する原価は選択肢間で異なる将来額です。内製・外注、追加加工、特別注文などで差額収益と差額原価を比べます。
帳簿に載る費用だけが意思決定の原価とは限りません。機会原価は会計帳簿に現れなくても判断へ含めます。
活動基準原価計算では、検査や段取りなどの活動へ間接費を集め、その活動を使った量で製品へ配賦します。検査費10万円を検査20回へ配るなら1回5千円です。生産量が少なくても多くの検査を要する製品の負担を、単純な生産量比例とは違う形で捉えられます。
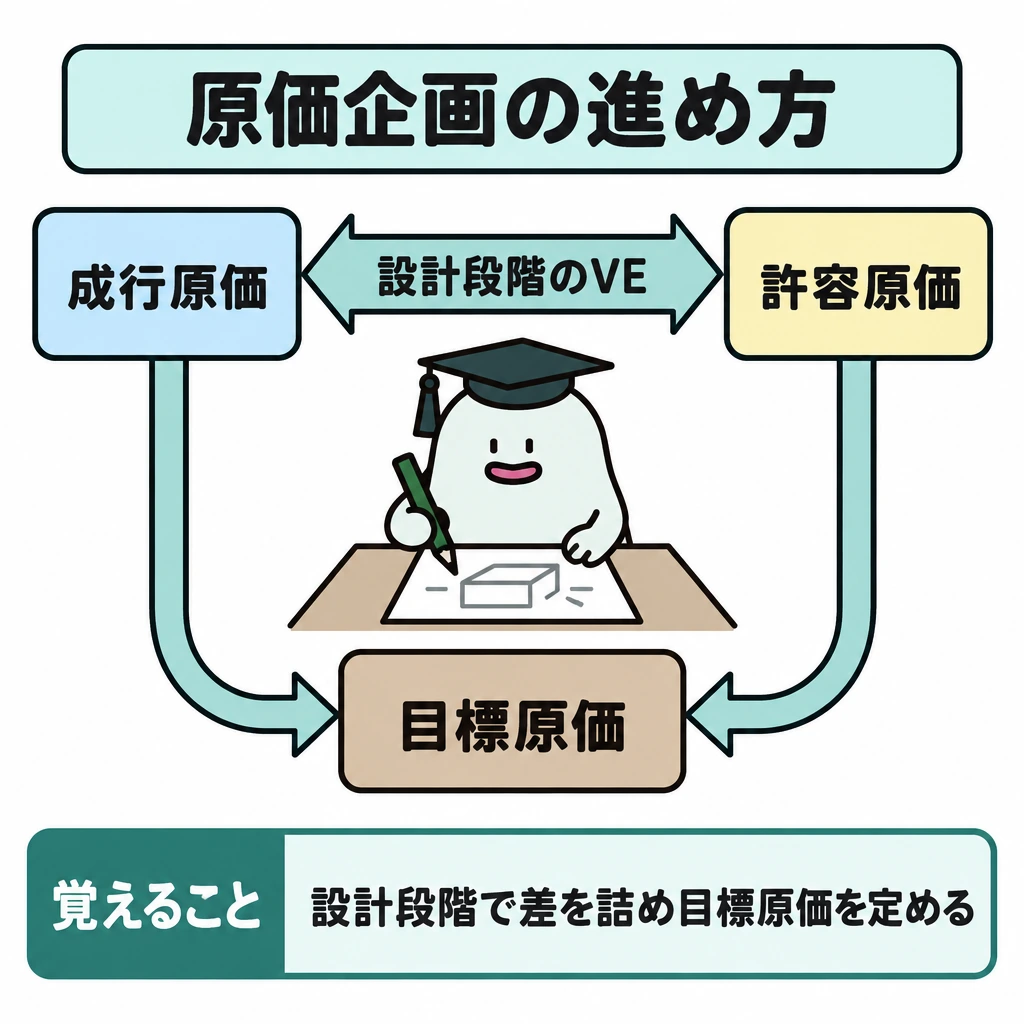
原価企画は目標売価から目標利益を引いて許容原価を考え、設計段階から作り方を検討します。品質原価では不良を防ぐ予防費用、検査等の評価費用、不良後の損失を分けます。ライフサイクル全体の費用を見れば、購入価格が安い設備でも維持・廃棄費を含めると高くなる場合があります。
短期判断と原価管理の方法
特別注文・内製外注・追加加工・製品廃止では、選択肢の間で変わる将来収益と将来原価を比較します。過去の支払額は埋没原価、別用途を断念する利益は機会原価、能力制約があるときは制約資源当たり限界利益を重視します。
活動基準原価計算は活動費を活動ドライバーで配賦します。原価企画は設計段階から目標売価と目標利益に合わせて許容原価を検討します。品質原価は予防・評価・内部失敗・外部失敗の四区分で、検査費と不良後の損失を分けます。
原価企画では、成行原価(現状の設計・作り方のままの見積原価)と許容原価の差を、設計段階のVE(価値工学)などで詰め、両者をすり合わせて目標原価を定めます。量産に入った後は、原価維持・原価改善で目標を守り、さらに引き下げます。
品質原価計算では、予防原価・評価原価を増やすと内部失敗原価・外部失敗原価が減るという関係から、品質原価の総額を小さくする組み合わせを考えます。ライフサイクル・コスティングでは、購入後の運用・保守・廃棄の費用まで含めて比べます。
試験に出る
- 意思決定では、選択によって変わる将来の差額収益と差額原価を比較します。
- 埋没原価は選択で変わらないため、判断に含めません。
- 機会原価は帳簿に現れなくても、判断に含める点が問われます。
- 活動基準原価計算は、活動量を基準に間接費を配賦します。
- 原価企画・品質原価・ライフサイクルコストなど、目的別の原価概念を整理します。
- 品質原価は、予防・評価原価を増やすと内部・外部失敗原価が減るという関係で総額の最小化を考えます。
重要な言葉
- 差額原価
- 意思決定で選択肢ごとに異なる、将来発生する原価。
- 埋没原価
- 過去に発生済み、または選択肢の間で金額が変わらないため、意思決定に影響しない原価。
- 機会原価
- ある選択で諦めた、別の選択肢の利益。
- 活動基準原価計算
- 活動とその消費量を基準に間接費を配賦する方法。
確認問題
確かめよう既払いで回収不能な5万円を選択肢の差額に入れる?
入れません。選択で変わらないためです。
すでに支払った埋没原価は、意思決定の差額に含めない。
機会原価は帳簿に記録されないので、判断に含めなくてよい。
すでに支払い回収不能な調査費5万円は?
設備を別用途に使えば得られた利益3万円は?
意思決定では、過去に払った額より、選択によってこれから変わるを比べます。
すでに支払った調査費5万円は、どちらを選んでも戻らないならです。一方、設備を別用途へ使えば得られた利益3万円は機会原価になります。
関連する原価は選択肢間で異なる将来額です。内製・外注、追加加工、特別注文などでと差額原価を比べます。
帳簿に載る費用だけが意思決定の原価とは限りません。機会原価は会計帳簿に現れなくてもへ含めます。
活動基準原価計算では、検査や段取りなどの活動へ間接費を集め、その活動を使った量で製品へ配賦します。検査費10万円を検査20回へ配るなら1回です。生産量が少なくても多くの検査を要する製品の負担を、単純な生産量比例とは違う形で捉えられます。
は目標売価から目標利益を引いてを考え、設計段階から作り方を検討します。品質原価では不良を防ぐ予防費用、検査等の評価費用、不良後の損失を分けます。ライフサイクル全体の費用を見れば、購入価格が安い設備でも維持・廃棄費を含めると高くなる場合があります。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について