

製造原価とは
製造原価とは、製品の製造にかかった材料費・労務費・経費を製品ごとに集計した原価です。
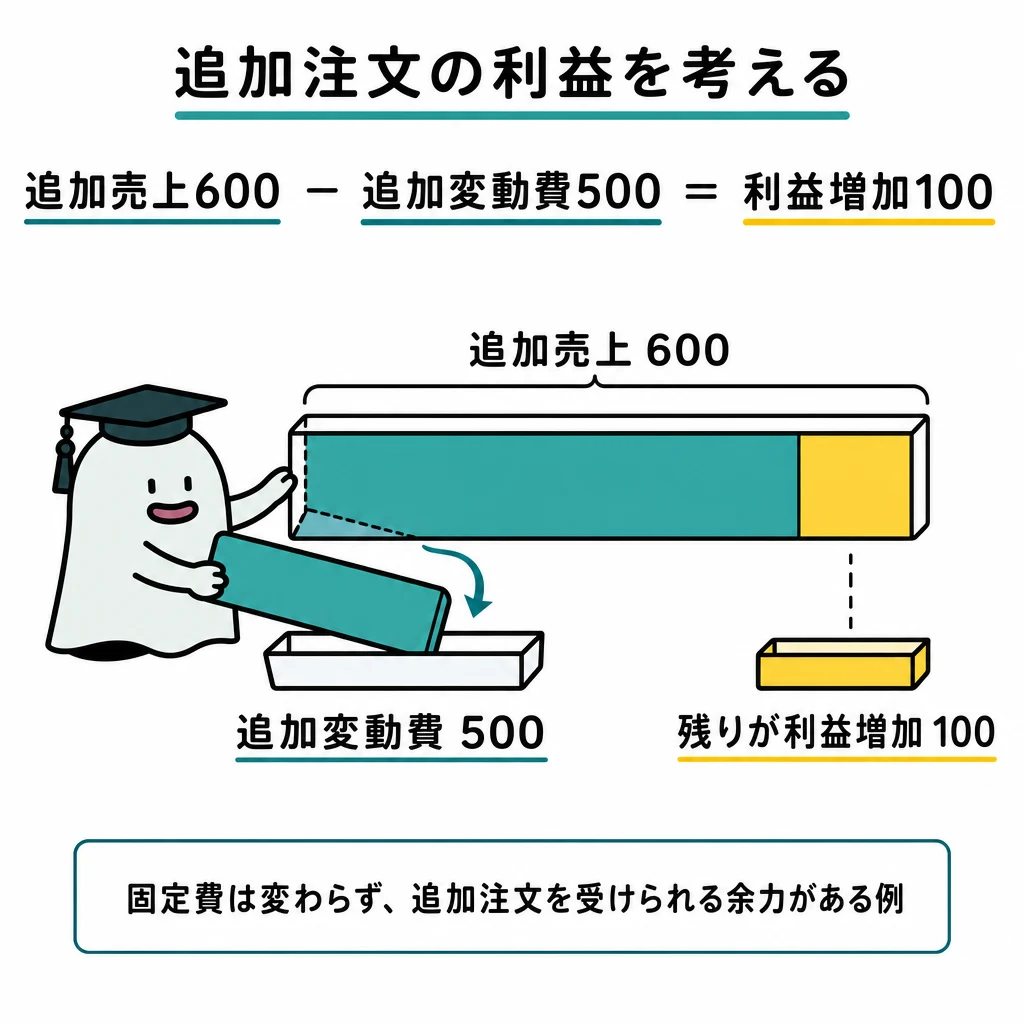
同じ原価情報でも、財務諸表を作る目的と、特別注文を受ける目的では必要な集計が異なります。
| 論点 | 使い分け |
|---|---|
| 財務報告 | 製品原価・在庫・売上原価 |
| 管理・業績評価 | 部門・製品別の利益と差異 |
| 短期意思決定 | 変わる将来収益・原価 |
| 設備投資 | 時点別の将来キャッシュフロー |
基本の仕組み
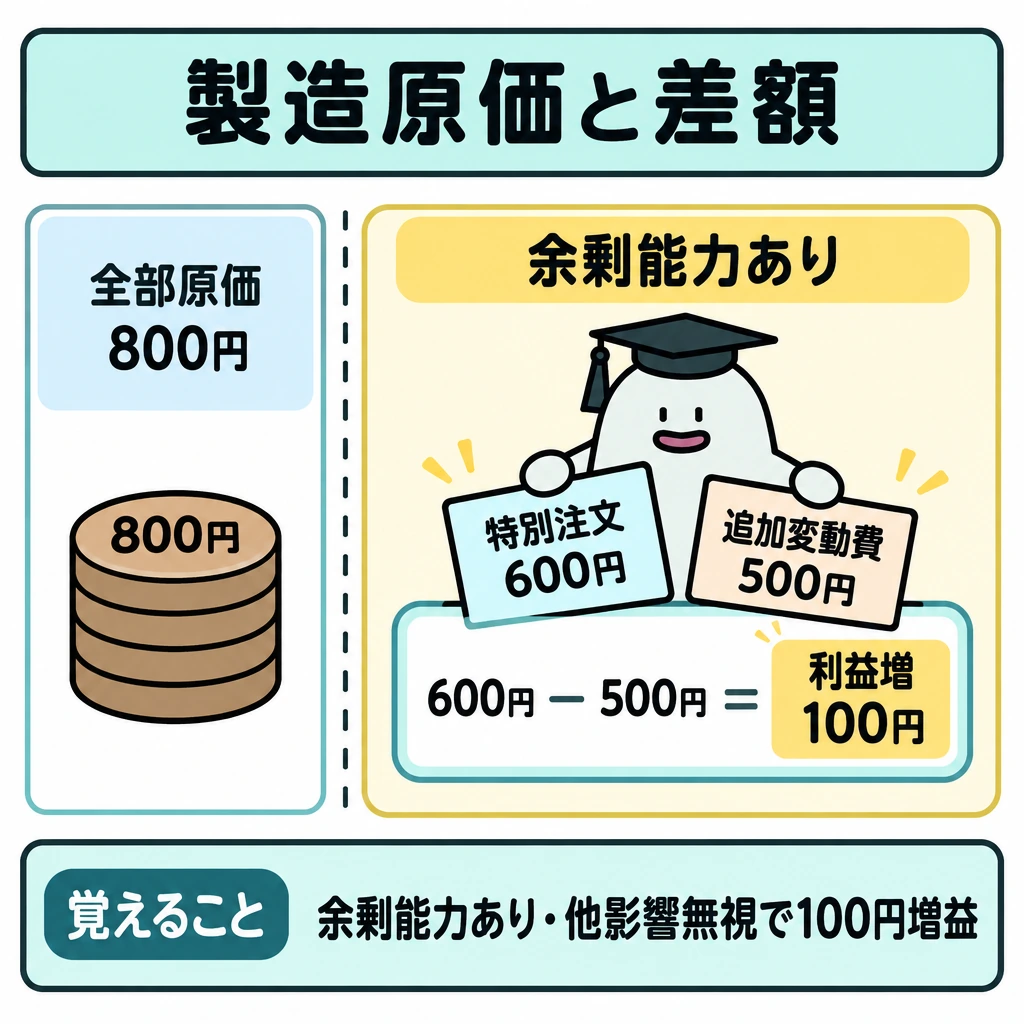
製品の全部原価が1個800円でも、余剰能力があり追加変動費が500円、特別注文価格600円なら、他の影響を無視して1個100円の利益増加を検討できます。
財務報告では在庫評価に必要な製造原価を集め、意思決定では選択に伴う差額を抽出します。能力制約や既存販売への影響があれば追加します。
価格が全部原価を下回る注文を常に受けるという意味ではありません。長期の固定費回収や価格への影響も別に考えます。
目的に応じた原価を選ぶ
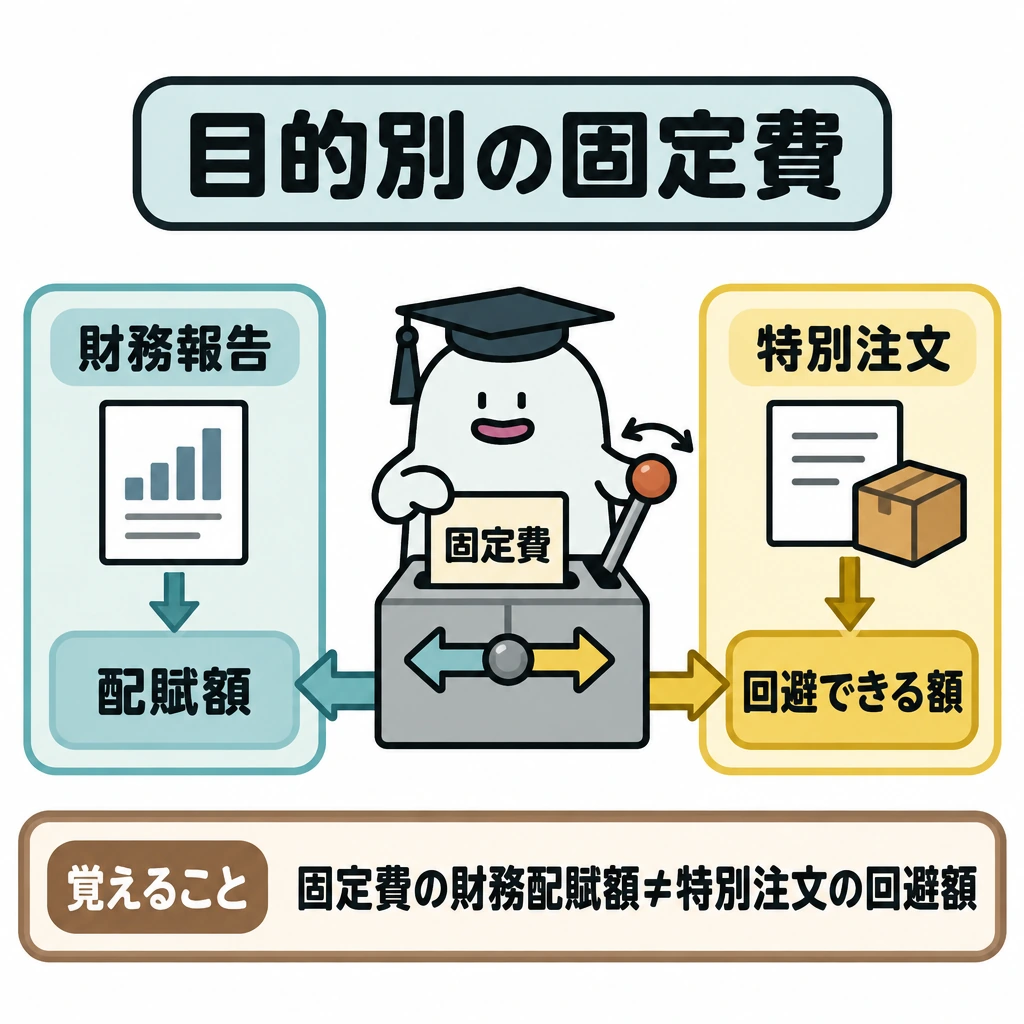
財務諸表用には材料から仕掛品、製品、売上原価へ原価をつなぎます。管理用には製品別・顧客別の採算、短期判断用には差額原価、長期投資用には将来キャッシュフローを使います。同じ固定費でも、財務報告での配賦額と特別注文で回避できる額は一致しません。
第173回1級工業簿記は、簿記機構と結びつく原価計算制度と、特定製品の採算を別途調べる制度外の計算を対比します。注目製品の単位利益だけで全社固定費を回収できるとは限らず、操業度差異などの情報も併せて見ます。
試験に出る
- 同じ原価情報でも、財務報告と意思決定では集計の目的が異なります。
- 特別注文では、価格と追加変動費の差額で採算を判断します。
- 能力制約や既存販売への影響は、差額に追加して検討します。
- 全部原価を下回る注文も、長期の固定費回収や価格への影響を別途考えます。
- 意思決定では、選択によって変わる差額だけを抽出します。
重要な言葉
- 製造原価
- 製品の製造にかかった材料費・労務費・経費の集計額。
- 余剰能力
- 現在の受注をこなしたうえで、まだ利用できる生産能力。
- 特別注文
- 通常の販売価格と異なる条件で受ける追加の注文。
確認問題
確かめようこの条件で追加1個の差額利益は?
100円。600−500です。
余剰能力があれば、全部原価が800円でも、追加変動費が500円・価格600円の特別注文は、他条件一定なら利益を増やす。
価格が全部原価を下回る注文は、常に受けるべきである。
全部原価800円、追加変動費500円、特別注文価格600円のときの1個あたり差額利益は?
意思決定で抽出する原価は?
同じ原価情報でも、財務諸表を作る目的と、特別注文を受ける目的では必要なが異なります。
製品の全部原価が1個800円でも、余剰能力があり追加変動費が500円、特別注文価格600円なら、他の影響を無視して1個の利益増加を検討できます。
財務報告では在庫評価に必要な製造原価を集め、意思決定では選択に伴う差額を抽出します。や既存販売への影響があれば追加します。
価格が全部原価を下回る注文を常に受けるという意味ではありません。長期のや価格への影響も別に考えます。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について