

予算管理とは
予算管理とは、目標を予算として示し、実績との差を分析して改善につなげる管理の仕組みです。
部門の成績を比べるとき、担当者が変えられる費用と、管理できない配賦費用を分ける必要があります。
| 論点 | 使い分け |
|---|---|
| 原価センター | 原価の管理 |
| 利益センター | 収益と費用の管理 |
| 投資センター | 利益と投下資本の管理 |
| 内部振替 | 部門利益と全社利益の両方へ影響 |
基本の仕組み
店長が決められる広告費が増えた理由と、本部が決めた共通費配賦額が増えた理由では、改善責任の置き方が異なります。
予算は目標と資源配分を示し、実績との差を分析して改善へつなげます。管理可能性や売上数量の違いを考慮した比較が必要です。
予算超過だけで失敗と断定しないようにします。売上増に伴う変動費増なら、実際操業度に合わせた予算で評価する方が適切です。
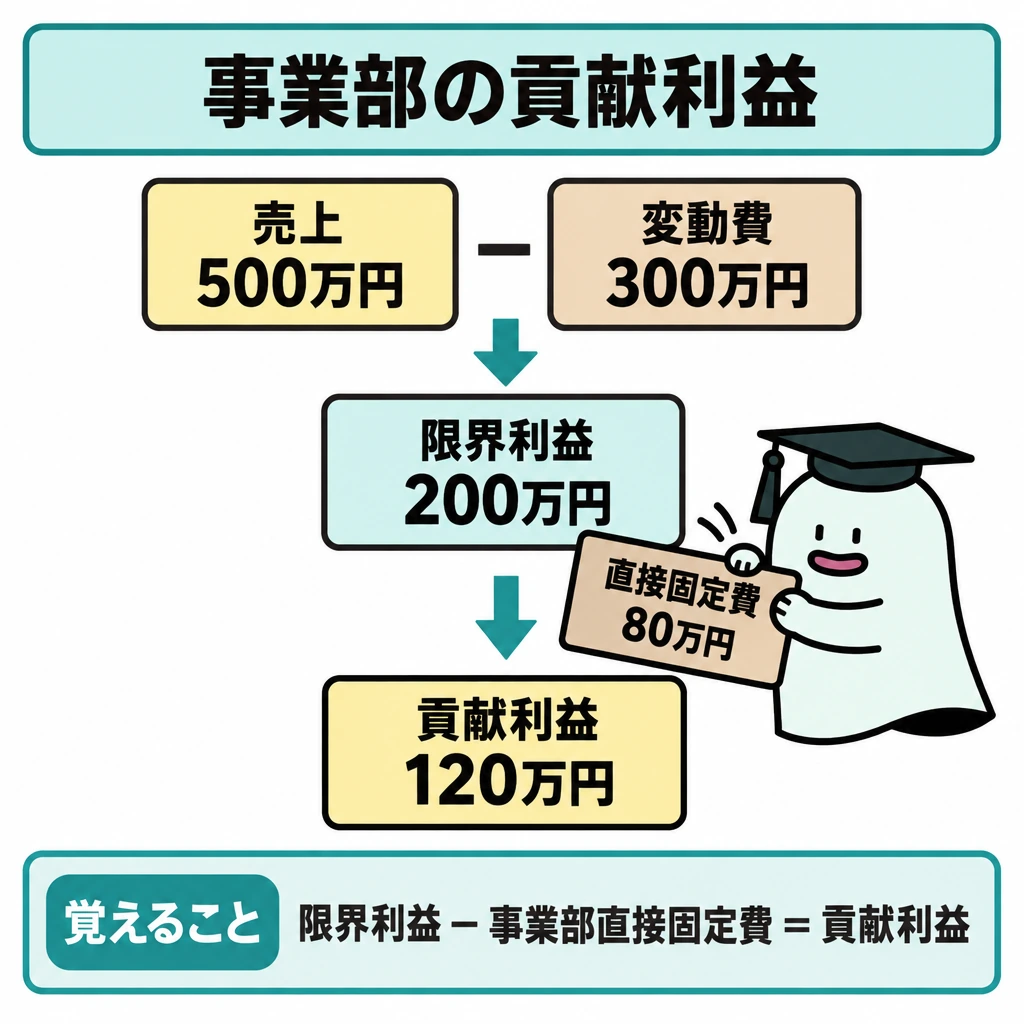
事業部別の貢献利益は、問題が指定する利益の段階を確認して求めます。例えば売上500万円、変動費300万円なら限界利益200万円。そこから事業部へ直接対応する固定費80万円を引く設定なら、貢献利益は120万円です。本社共通費まで引くかは区分の定義に従います。社内振替価格は売る事業部の収益と買う事業部の費用の両方へ影響しますが、企業全体では内部取引として相殺されます。
固定予算・変動予算・責任範囲
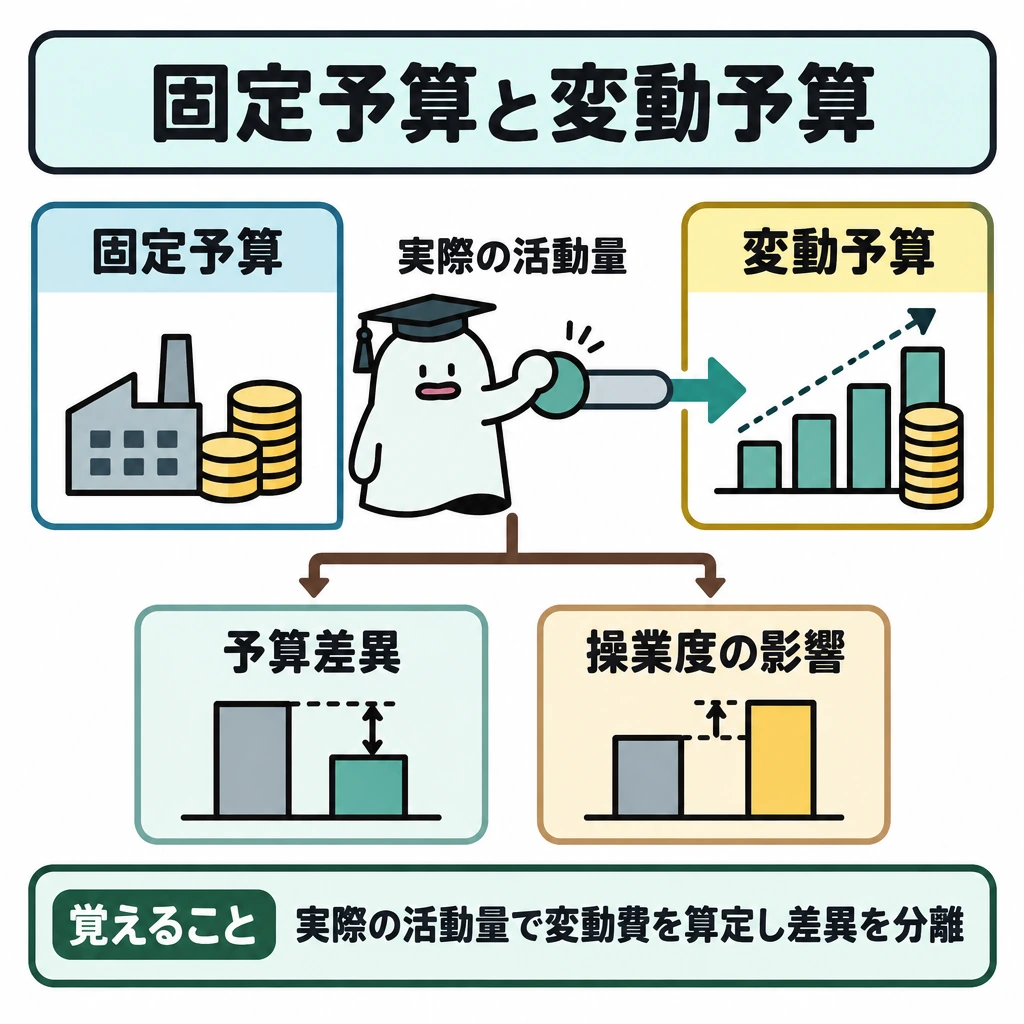
固定予算と実績を比べると、活動量が変わった分も差異になります。変動予算は実際の活動量に対して許容される変動費を計算し、予算差異と販売量・操業度の影響を分けます。売上数量が増えた部門の変動費増を全額悪化とみなしません。
責任会計では原価センター・利益センター・投資センターで責任の範囲が異なります。事業部長の管理可能利益、事業部へ追跡できる固定費を引いた貢献利益、本社共通費配賦後の利益を区別します。
第173回1級原価計算では、繊維事業部の内部振替価格を市価で置くと、衣料品事業部の継続判断と企業全体の判断が食い違う条件を問います。各部門の貢献利益を計算したうえで、企業全体の限界利益を別に計算します。
資料から計算すると、衣料品Aの売価が1着3,000円に下がれば衣料品事業部の貢献利益は1,750万円から1,270万円へ減り、Aを中止すれば1,330万円に戻ります。しかし繊維事業部は外部需要が8,000kgで頭打ちのため、内部向け2,400kg×限界利益450円=108万円を失います。
衣料品Aの売価3,000円から繊維以外の変動費2,340円を引いた660円を1.2kgで割ると、衣料品事業部が受け入れられる振替価格の上限は1kg当たり550円です。繊維事業部の下限は変動費350円で、その間で交渉します。
販売数量差異と市場占拠率差異
売上高の予算実績差異は、売上価格差異=(実際販売価格−予算販売価格)×実際販売数量と、販売数量差異=(実際販売数量−予算販売数量)×予算販売価格に分けます。収益側は「実際−予算」でプラスが有利です。営業利益の差異分析では、予算価格の代わりに予算の単位限界利益を掛けます。
販売数量差異はさらに、市場占拠率差異=(実際占拠率−予算占拠率)×実際市場総需要量×予算単価と、市場総需要量差異=(実際総需要量−予算総需要量)×予算占拠率×予算単価に分けます。複数製品ならセールス・ミックス差異も区別します。
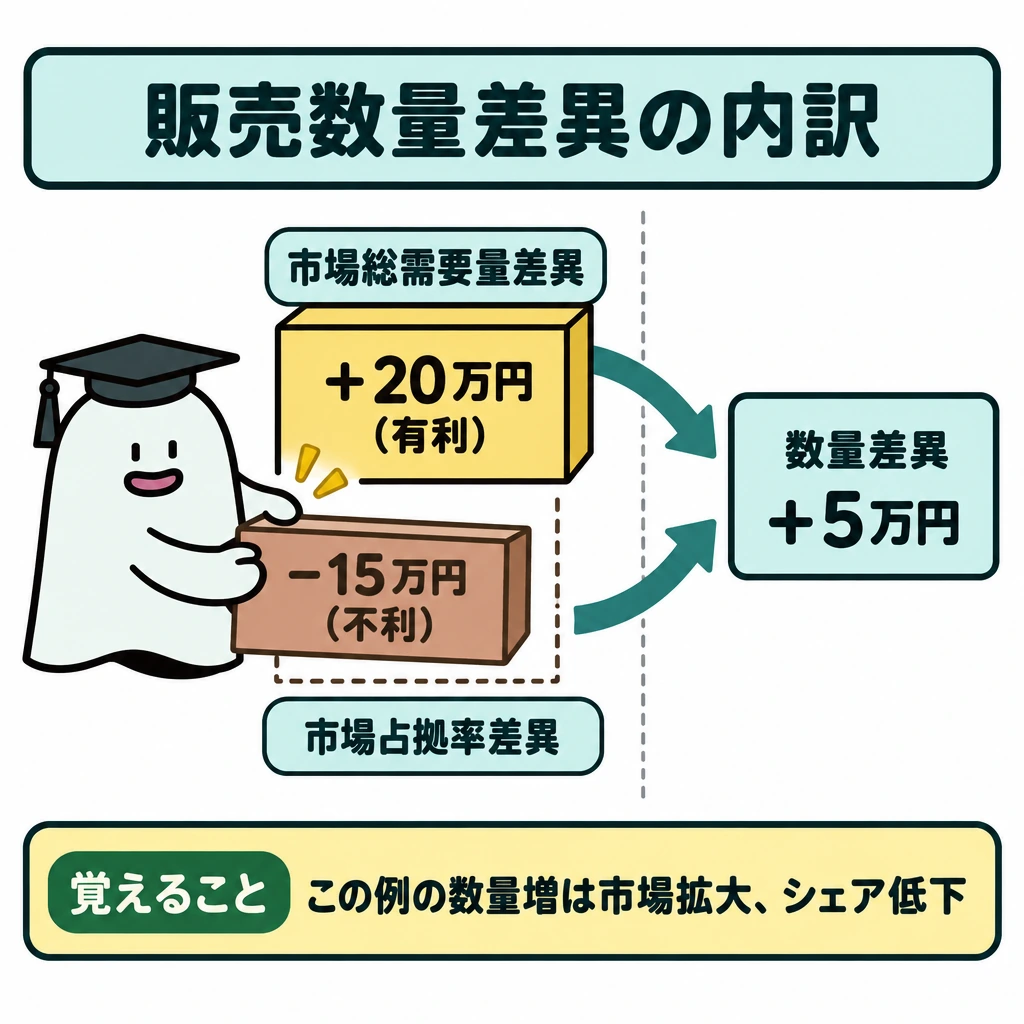
予算を単価1,000円・1,000個(市場総需要1万個、占拠率10%)、実際を単価980円・1,050個(総需要1万2,000個、占拠率8.75%)とします。売上価格差異は(980−1,000)×1,050=−21,000円で不利、販売数量差異は(1,050−1,000)×1,000=+5万円で有利です。
販売数量差異5万円の内訳は、市場占拠率差異(8.75%−10%)×12,000×1,000=−15万円(不利)と、市場総需要量差異(12,000−10,000)×10%×1,000=+20万円(有利)です。数量が増えたのは市場拡大によるもので、シェアは下がっていたと読み取れます。
| 差異 | 計算 | 結果 |
|---|---|---|
| 売上価格差異 | (980−1,000)×1,050 | −21,000円(不利) |
| 販売数量差異 | (1,050−1,000)×1,000 | +50,000円(有利) |
| 市場占拠率差異 | (8.75%−10%)×12,000×1,000 | −150,000円(不利) |
| 市場総需要量差異 | (12,000−10,000)×10%×1,000 | +200,000円(有利) |
試験に出る
- 管理可能費と管理不能費を分け、部門の改善責任を正しく置く問題が問われます。
- 予算超過でも、売上数量の違いをそろえて評価する必要があります。
- 貢献利益は、問題で指定された利益の段階までを確認して計算します。
- 社内振替価格は、売る部門の収益と買う部門の費用の両方に影響します。
- 予算は目標と資源配分を示し、実績差の分析から改善につなげます。
- 売上高の差異は「実際−予算」でプラスが有利。売上価格差異は実際販売数量、販売数量差異は予算価格を掛ける。
- 販売数量差異は、市場占拠率差異と市場総需要量差異に分けられる。
重要な言葉
- 予算管理
- 目標を予算として示し、実績との差を分析して改善につなげる仕組み。
- 管理可能費
- 部門の担当者がその発生を管理できる費用。
- 社内振替価格
- 社内の事業部間で製品やサービスを移転するときの価格。
- 市場占拠率差異
- 実際の市場占拠率が予算と違うことによる販売数量差異の部分。
- 市場総需要量差異
- 市場全体の需要量が予算と違うことによる販売数量差異の部分。
確認問題
確かめよう売上数量が2倍になった部門の変動費を、元の予算額だけと比べてよい?
いいえ。実際の数量に合わせた変動予算で数量条件をそろえます。
部門の業績評価では、管理できる費用と管理できない費用を分けて考える。
予算を超過した部門は、原因を問わず失敗と断定してよい。
売上500万円・変動費300万円・事業部直接固定費80万円のときの貢献利益は?
社内振替価格の企業全体への影響は?
予算:単価1,000円・占拠率10%・市場総需要1万個。実際:市場総需要1万2,000個。市場総需要量差異は?
部門の成績を比べるとき、担当者が変えられる費用と、管理できないを分ける必要があります。
店長が決められる広告費が増えた理由と、本部が決めた共通費配賦額が増えた理由では、の置き方が異なります。
予算は目標と資源配分を示し、実績との差を分析して改善へつなげます。や売上数量の違いを考慮した比較が必要です。
予算超過だけで失敗と断定しないようにします。売上増に伴う変動費増なら、実際操業度に合わせたで評価する方が適切です。
事業部別の貢献利益は、問題が指定する利益の段階を確認して求めます。例えば売上500万円、変動費300万円なら限界利益200万円。そこから事業部へ直接対応する固定費80万円を引く設定なら、貢献利益はです。本社共通費まで引くかは区分の定義に従います。社内振替価格は売る事業部の収益と買う事業部の費用の両方へ影響しますが、企業全体ではとして相殺されます。
販売数量差異5万円の内訳は、市場占拠率差異(8.75%−10%)×12,000×1,000=−(不利)と、市場総需要量差異(12,000−10,000)×10%×1,000=+20万円(有利)です。数量が増えたのは市場拡大によるもので、シェアは下がっていたと読み取れます。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について