

資本連結とは
資本連結とは、親会社の投資と子会社の資本を相殺し、連結開始時の貸借対照表を作る手続きです。
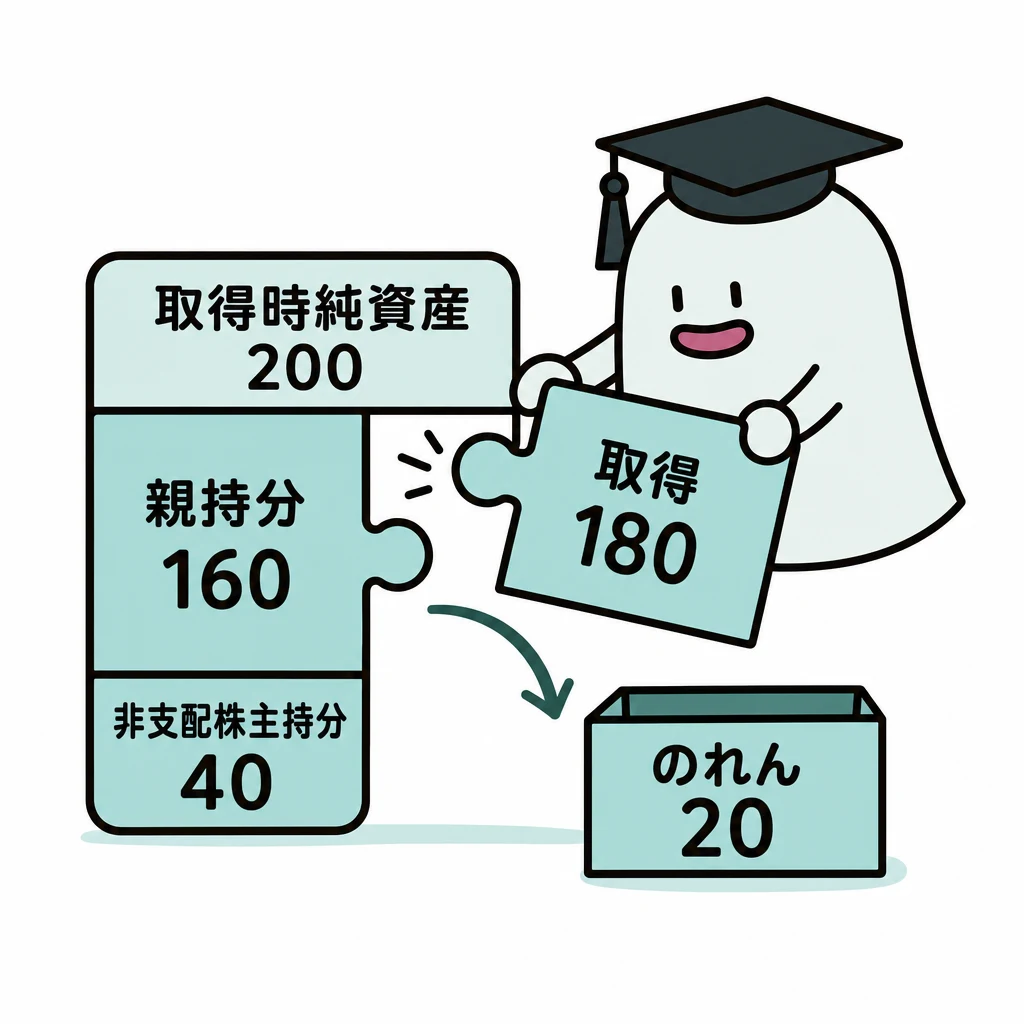
子会社への投資を消去するときは、取得時点を基準に何を買ったかを測ります。期末利益まで最初の投資額へ混ぜないことが重要です。
| 論点 | 連結上の判断 |
|---|---|
| 取得時 | 時価評価した識別可能資産・負債と持分を確定 |
| 取得後 | 利益・配当・のれん償却を持分別に反映 |
| 特定勘定 | 取得後の再編費用等を負債計上し、発生時に取り崩す |
| 孫会社 | 支配開始日を見て二段階の連結 |
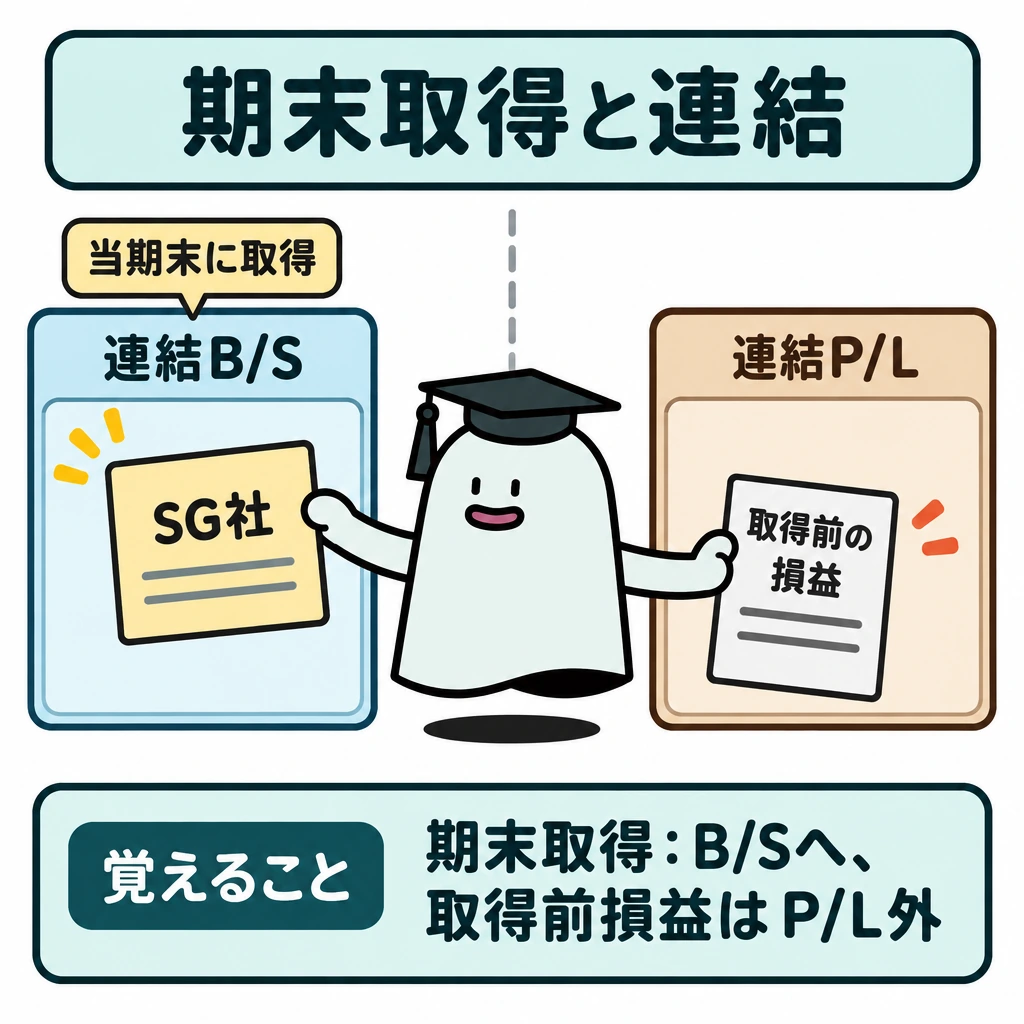
| 期末取得 | B/Sには含めるがP/Lには含めない。取得前の売買は相殺せず、期末の債権債務は相殺 |
基本の仕組み
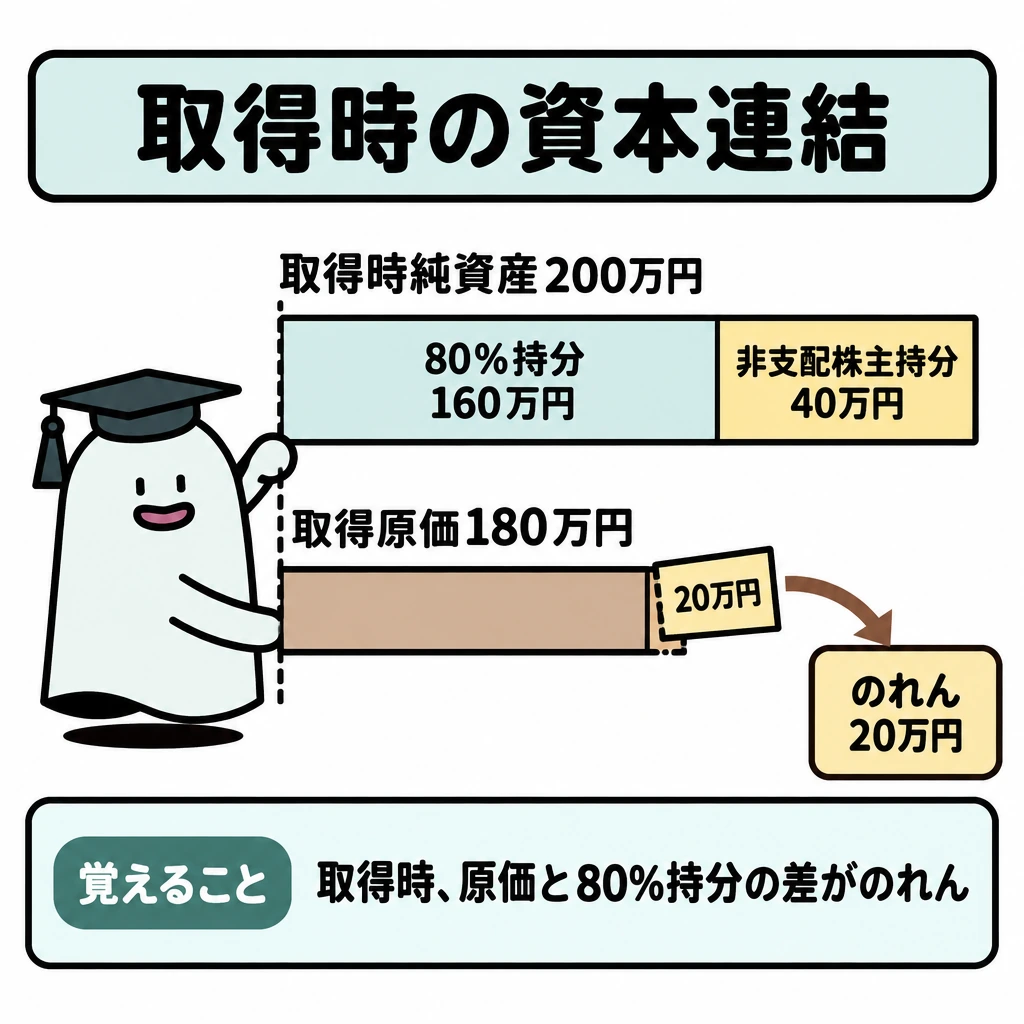
取得時純資産200万円の80%を180万円で取得する単純な条件なら、持分160万円との差20万円がのれん、非支配株主持分は40万円です。
子会社の資産・負債は支配獲得日の時価で全面的に評価し、評価差額から税効果を控除した額を子会社の資本に含めて取得原価と相殺します。段階取得では既保有持分も支配獲得日の時価で評価し直し、差額を当期の損益とします。
子会社が取得後に稼いだ利益を取得時純資産に足してのれんを再計算しないようにします。取得日と期末日を分けます。
取得日時点の配分と連結年度
例えば、簿価純資産200万円(資本金150万円・利益剰余金50万円)の子会社の80%を220万円で取得し、土地の時価が簿価より50万円高く税率30%なら、評価差額35万円と繰延税金負債15万円を計上します。持分188万円(235万円×80%)との差32万円がのれん、非支配株主持分は47万円です(仕訳は下表)。
第173回の商業簿記は、P社が100%子会社S1社と60%子会社S2社を持ち、S2社が当期末に孫会社SG社を取得する設定でした。S2社の資本連結(開始仕訳、取得後の利益・配当)と当期の内部取引を分けて処理します。当期末に子会社となった会社は、連結B/Sに含めても取得前の損益は連結P/Lに含めません。
企業結合に係る特定勘定は、取得後に発生が予測される事業再編等の費用・損失のうち、取得対価の算定に反映されたものを取得時に負債として認識する論点です。顧客関連資産など未計上の無形資産も、識別可能なら取得原価の配分対象で、のれんとは別に償却します。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 土地 | 50万円 | 繰延税金負債 | 15万円 |
| 評価差額 | 35万円 |
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 資本金 | 150万円 | 子会社株式 | 220万円 |
| 利益剰余金 | 50万円 | 非支配株主持分 | 47万円 |
| 評価差額 | 35万円 | ||
| のれん | 32万円 |
試験に出る
- 資本連結では、取得時の子会社純資産と親会社の投資を相殺します。
- のれんは、子会社株式の取得原価と、時価評価後の子会社資本のうち親会社持分との差額です。
- 支配獲得時の非支配株主持分は、時価評価後の子会社資本に非支配株主の持分割合を掛けて求めます。
- 取得後に子会社が稼いだ利益は、のれんの再計算に含めません。
- 段階取得では、既保有持分を支配獲得日の時価で評価し直し、差額を段階取得に係る差益(差損)とします。
- 子会社の資産・負債は全面時価評価法で評価し、評価差額は税効果を控除して子会社の資本に含めます。
- 日本基準ののれんは親会社持分に対応する部分だけを計上し、非支配株主持分に対応するのれんは計上しません。
重要な言葉
- 資本連結
- 親会社の投資と子会社の資本を相殺して連結貸借対照表を作る手続き。
- のれん
- 子会社株式の取得原価が、時価評価後の子会社資本の親会社持分を上回る差額。
- 非支配株主持分
- 子会社の純資産のうち、親会社が持たない部分。
- 評価差額
- 子会社の資産・負債を支配獲得日の時価で評価したときの簿価との差額。税効果を控除して子会社の資本に含める。
確認問題
確かめようこの例で非支配株主持分はいくら?
200×20%=40万円です。
のれんは、取得原価と取得時の持分純資産との差額として計算する。
子会社が取得後に稼いだ利益は、のれんの再計算に含める。
連結上、子会社の資産・負債は親会社の持分に相当する部分だけを時価評価する。
取得時純資産200万円の80%を180万円で取得したとき、のれんは?
同条件での非支配株主持分は?
簿価純資産200万円の子会社の80%を220万円で取得した。土地の時価は簿価より50万円高く、税率は30%である。のれんは?
子会社への投資を消去するときは、取得時点を基準に何を買ったかを測ります。期末利益まで最初のへ混ぜないことが重要です。
取得時純資産200万円の80%を180万円で取得する単純な条件なら、持分160万円との差20万円が、非支配株主持分は40万円です。
子会社の資産・負債は支配獲得日の時価で全面的に評価し、評価差額から税効果を控除した額を子会社の資本に含めて取得原価と相殺します。では既保有持分も支配獲得日の時価で評価し直し、差額を当期の損益とします。
子会社が取得後に稼いだ利益を取得時純資産に足してのれんを再計算しないようにします。と期末日を分けます。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:第173回1級商業簿記・会計学問題 ↗
- 日本商工会議所:第173回1級出題の意図・講評 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について