

非支配株主持分とは
非支配株主持分とは、子会社の純資産のうち、親会社が支配していない外部株主に帰属する部分です。
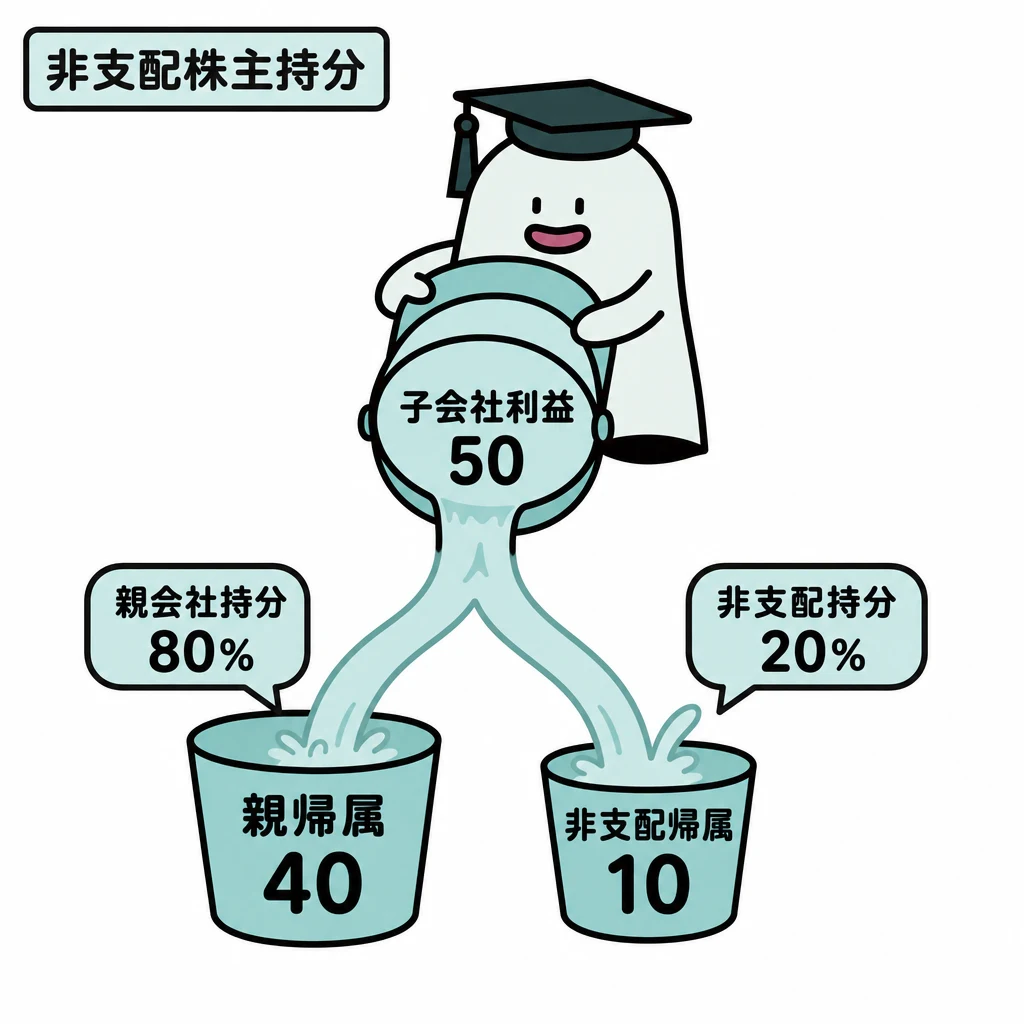
子会社の利益すべてが親会社株主のものになるわけではありません。外部株主が持つ割合は非支配株主持分として区分します。
| 論点 | 連結上の判断 |
|---|---|
| 子会社利益 | 調整後利益を親会社・非支配株主へ配分 |
| 親会社受取配当 | 内部収益として消去 |
| 非支配株主への配当 | 非支配株主持分を減額 |
| 追加取得・一部売却(支配継続) | 差額は資本剰余金。のれんは修正しない |
| 支配の喪失 | 連結上の売却損益を計上し、残る投資を評価し直す |
基本の仕組み
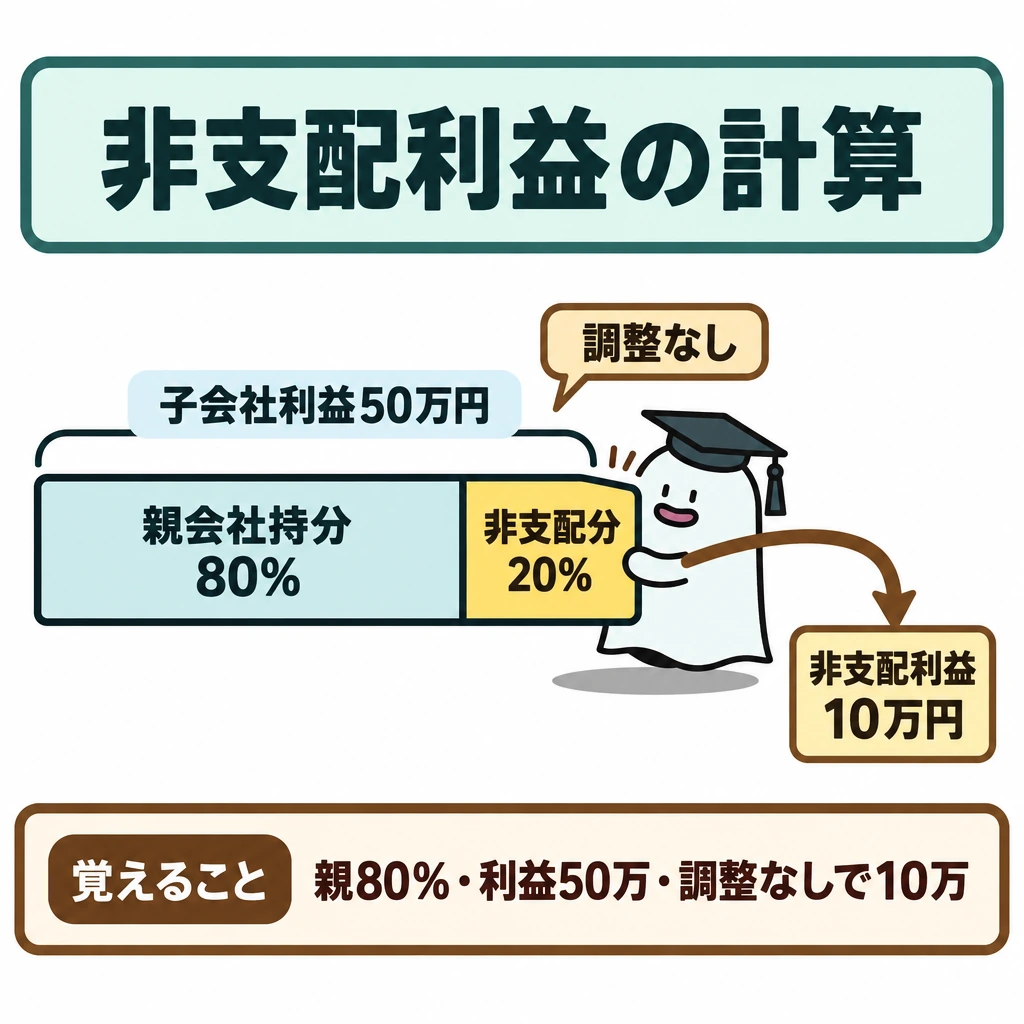
親会社持分80%、子会社利益50万円、調整なしなら、非支配株主に帰属する当期純利益は10万円です。子会社が配当した場合は、非支配株主への配当額だけ非支配株主持分が減ります。
非支配株主持分は取得時の持分に、取得後利益・配当などの変動を加減します。内部利益や評価差額の調整があれば調整後の子会社損益を用います。
売上高などを持分80%だけ合算するのではありません。子会社の資産負債収益費用を全額連結し、持分を別に表示します。
利益と配当の帰属
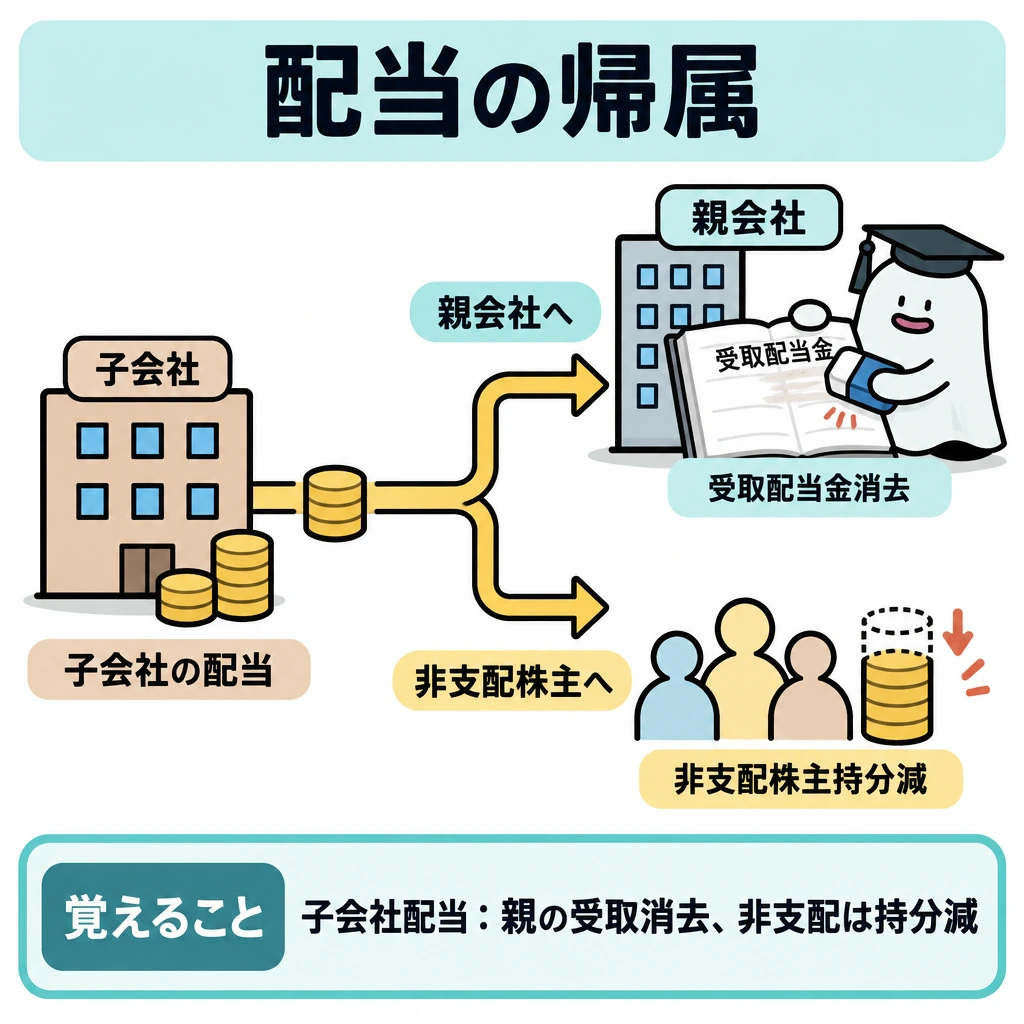
子会社の資産・負債・収益・費用は原則として全額を連結し、非支配株主への帰属分を別に表示します。取得後の純資産変動は、子会社利益の持分配分、子会社配当、その他の包括利益、内部利益の消去などを反映して計算します。
親会社が子会社から受け取った配当は、連結企業集団内の資金移動なので受取配当金を消去します。非支配株主への配当は非支配株主持分の減少として扱います。
アップストリームの未実現利益を消す場合は、売り手子会社の調整後利益を基礎に非支配株主への帰属分を計算します。負担割合は利益を計上した売り手で決まり、在庫を持つ買い手では決まりません。
子会社のその他の包括利益(その他有価証券評価差額金、在外子会社の為替換算調整勘定など)も持分比率で按分し、非支配株主分は非支配株主持分に含めます。連結包括利益計算書では、包括利益のうち親会社株主に係る額と非支配株主に係る額を付記します。
支配獲得後の持分の変動
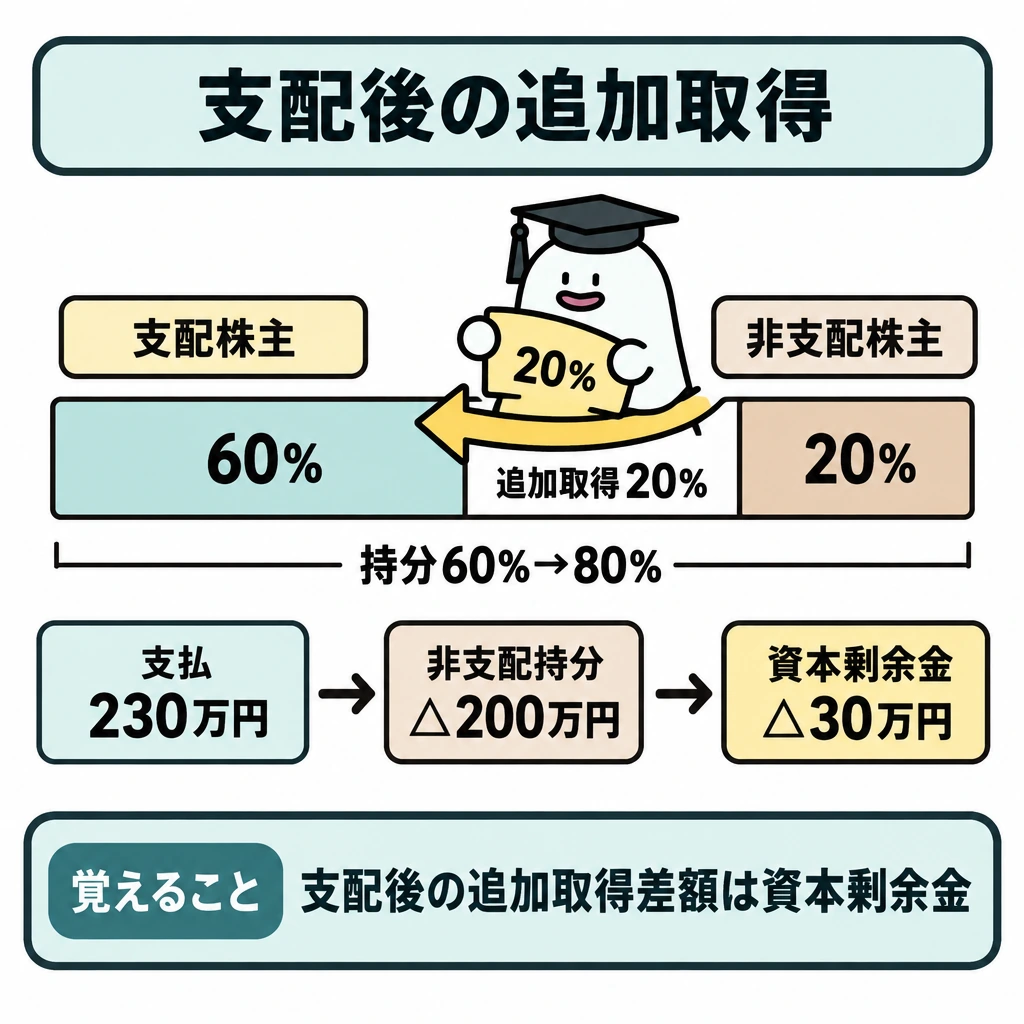
支配獲得後に子会社株式を追加取得した場合は、追加取得した持分に相当する非支配株主持分を減らし、追加投資額との差額を資本剰余金とします。のれんは新たに計上しません。
例えば、時価評価後の資本が1,000万円の子会社について、持分60%から20%を230万円で追加取得すると、非支配株主持分は200万円減り、差額30万円だけ資本剰余金が減ります。
支配を維持したまま一部を売却した場合は、売却した持分だけ非支配株主持分を増やし、売却価額との差額を資本剰余金とします。個別上の売却損益は連結上消去し、のれんの未償却額も減らしません。資本剰余金が負の値になる場合は利益剰余金から減額します。
支配を失った場合は、連結上の売却損益を計上し直します。残る投資は、関連会社になれば持分法による投資評価額、それ以外になれば個別上の帳簿価額で評価します。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 非支配株主持分 | 200万円 | 子会社株式 | 230万円 |
| 資本剰余金 | 30万円 |
試験に出る
- 非支配株主持分は、子会社の純資産のうち外部株主に帰属する部分です。
- 非支配株主に帰属する当期純利益は、子会社の当期純利益に非支配株主の持分割合を掛けて求めます。
- 子会社の配当は、非支配株主持分を減らす方向に働きます。
- 連結では子会社の資産負債収益費用を全額合算し、持分を別に表示します。
- 内部利益の消去がある場合、調整後の子会社損益を使う点に注意します。
- 支配を維持した追加取得・一部売却の差額は資本剰余金で処理し、のれんは修正しません。
- 子会社のその他の包括利益も持分割合で親会社株主と非支配株主に按分します。
重要な言葉
- 非支配株主持分
- 子会社の純資産のうち、親会社以外の株主に帰属する部分。
- 非支配株主に帰属する当期純利益
- 子会社の当期純利益のうち、非支配株主の持分割合に対応する金額。
- 全額連結
- 子会社の資産負債収益費用を割合で按分せず、全額合算する考え方。
- 追加取得
- 支配獲得後に子会社株式を買い増すこと。非支配株主との資本取引として扱う。
確認問題
確かめよう子会社利益50万円の20%はいくら?
10万円です。
連結では、子会社の売上高を持分の割合だけ合算する。
子会社の配当は、非支配株主持分を減らす方向に働く。
支配を維持したまま子会社株式の一部を売却した場合、個別上の売却益をそのまま連結損益計算書に計上する。
親会社持分80%、子会社の当期純利益50万円のとき、非支配株主に帰属する当期純利益は?
連結における子会社の資産・負債の合算方法は?
時価評価後の資本1,000万円の子会社について、持分60%から20%を230万円で追加取得した。連結上の処理は?
子会社の利益すべてが親会社株主のものになるわけではありません。外部株主が持つ割合はとして区分します。
親会社持分80%、子会社利益50万円、調整なしなら、非支配株主に帰属する当期純利益はです。子会社が配当した場合は、非支配株主への配当額だけ非支配株主持分が減ります。
非支配株主持分は取得時の持分に、取得後利益・配当などの変動を加減します。内部利益や評価差額の調整があればの子会社損益を用います。
売上高などを持分80%だけ合算するのではありません。子会社の資産負債収益費用を全額連結し、持分を別にします。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:第173回1級商業簿記・会計学問題 ↗
- 日本商工会議所:第173回1級出題の意図・講評 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について