

成果連結とは
成果連結とは、親子会社間の内部取引と、在庫などに残る未実現利益を消去する手続きです。
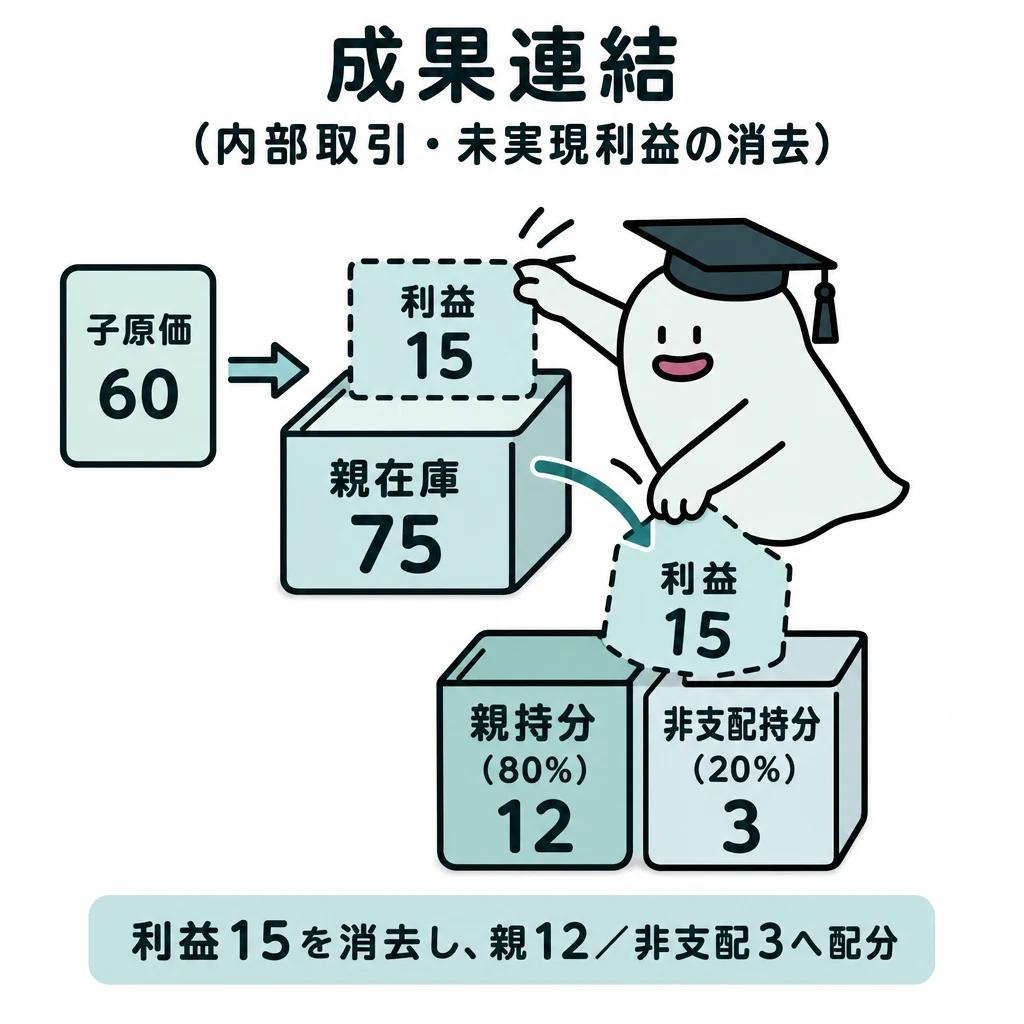
子会社が親会社へ利益を付けて売った場合、未実現利益の消去は子会社の利益にも関係します。売り手を確認しましょう。
| 論点 | 連結上の判断 |
|---|---|
| 取引高 | 売上と仕入・売上原価を相殺 |
| 債権債務 | 相手勘定の名称より実体で対応 |
| 商品 | 期末未販売分を消し、翌期実現 |
| 備品・土地 | 内部利益とその後の償却・売却を追う |
| 税効果 | 未実現利益の消去は繰延法(売り手の税率) |
基本の仕組み
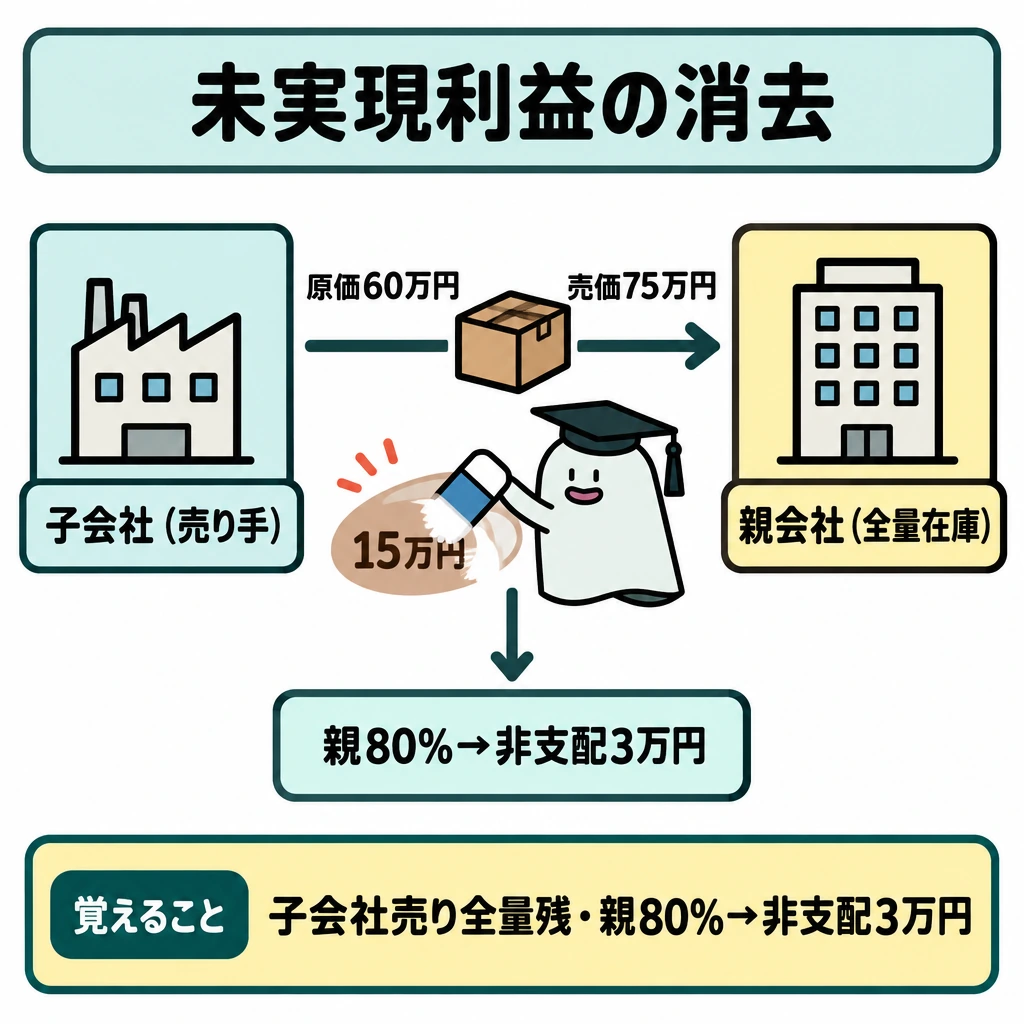
子会社が原価60万円の商品を親会社へ75万円で売り、全量が期末に残るなら、未実現利益15万円を消去します。親会社持分80%なら、非支配株主に負担させる額は3万円です。
アップストリームでは子会社で計上した利益を消すため、非支配株主に帰属する当期純利益も調整します。親会社が売り手のダウンストリームでは、全額を親会社持分で負担します。
在庫を持つ会社と利益を計上した会社を混同しないようにします。負担割合は利益の発生元である売り手で決まります。
取引と未実現利益の消去を別々に追う
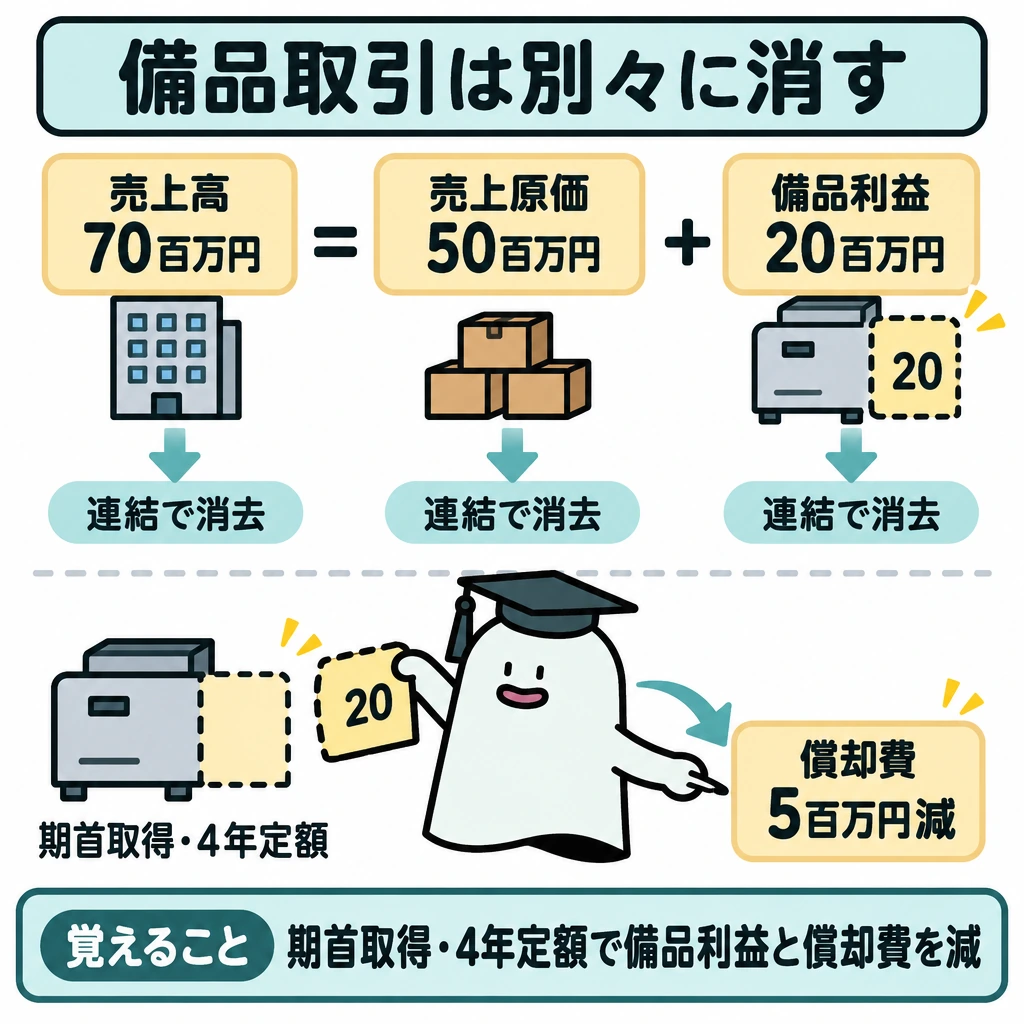
連結上は、内部売上と仕入・売上原価という期間の取引高、売掛金と買掛金・貸付金と借入金という期末残高、期末商品・固定資産に残る未実現利益を別々に消します。内部債権に対する貸倒引当金も対応して調整します。
第173回問題は、同じグループ内でも売り手にとって商品売上、買い手にとって備品取得となる取引を含みます。売上・売上原価の相殺だけで終えず、備品に残る内部利益、以後の減価償却額への影響を追います。契約資産と買掛金など科目名が一致しない相互残高も、取引の実体を確認して対応させます。
第173回では、S1社が原価50百万円の商品を売価70百万円でS2社へ販売し、S2社は備品(耐用年数4年、定額法)としました。売上高70と売上原価50を消し、差額20を備品から控除します。期首取得なので当期の減価償却費も20÷4=5だけ減らします。
内部利益率が原価に対する上乗せ率か売価に対する率かを確認します。期首商品の前期未実現利益の実現と、期末商品の当期未実現利益の消去は向きが異なります。内部土地売買の利益は、土地が企業集団外へ出るまで消します。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 売上高 | 70百万円 | 売上原価 | 50百万円 |
| 備品 | 20百万円 | ||
| 減価償却累計額 | 5百万円 | 減価償却費 | 5百万円 |
消去仕訳と税効果
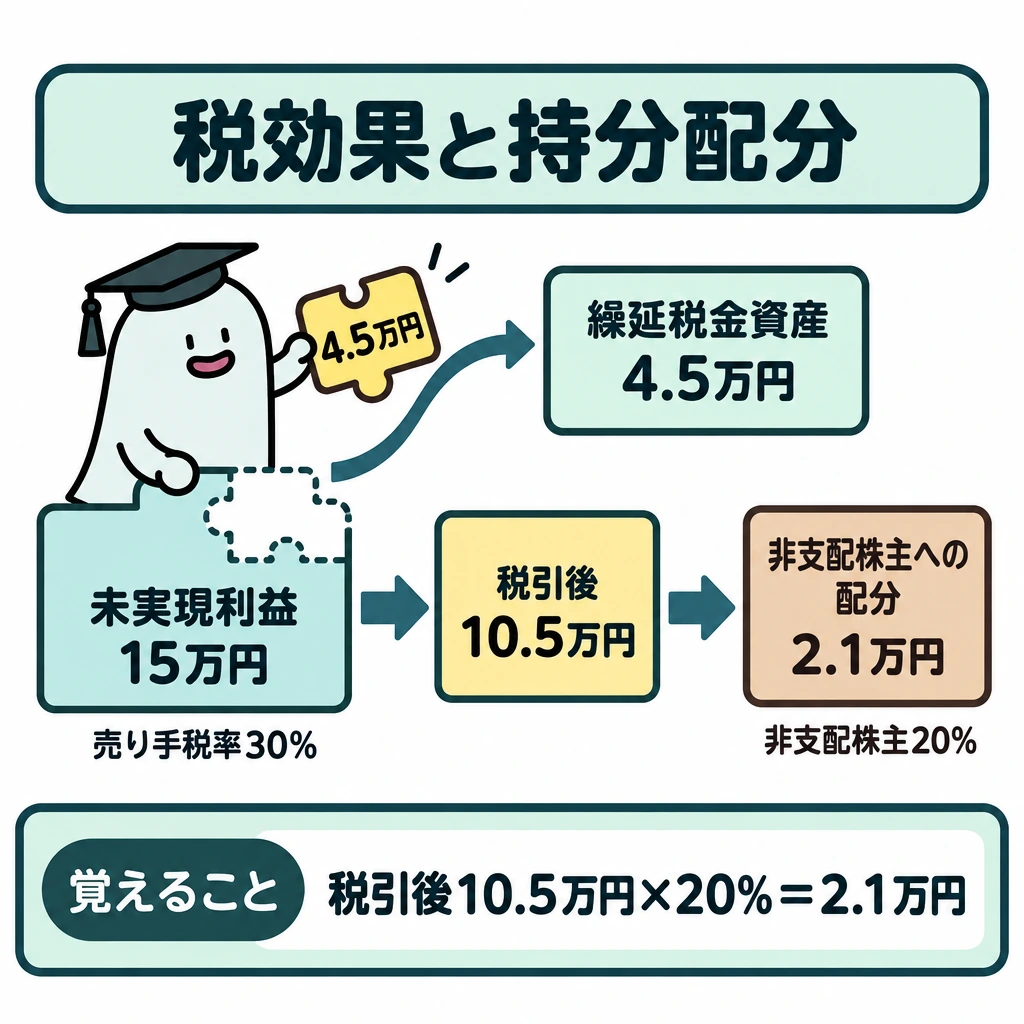
冒頭の例(アップストリーム、親会社持分80%)の消去仕訳は次のとおりです。期末商品に含まれる15万円を売上原価で消し、その20%を非支配株主に負担させます。
税効果を適用する場合は、消去した未実現利益に売り手の税率を掛けた額を繰延税金資産とし、法人税等調整額を減らします(繰延法)。税率30%なら4.5万円で、非支配株主への配分は税引後の(15−4.5)×20%=2.1万円です。
期首商品に含まれる前期の未実現利益は、開始仕訳で利益剰余金期首残高を減らしたうえで、当期に実現したものとして売上原価を減らします。未実現損失も原則として消去しますが、売り手の帳簿価額のうち回収不能と認められる部分は消去しません。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 売上原価 | 15万円 | 商品 | 15万円 |
| 非支配株主持分 | 3万円 | 非支配株主に帰属する当期純利益 | 3万円 |
試験に出る
- 内部取引では、未実現利益を消去して連結上の利益を調整します。
- アップストリームは子会社が売り手で、非支配株主に帰属する利益も調整します。
- ダウンストリーム(親会社が売り手)では、消去した未実現利益を全額親会社持分で負担します。
- 在庫を持つ会社と利益を計上した会社を混同しないよう、発生元を追います。
- 消去する内部利益は、期末在庫に残る分を基準に計算します。
- 未実現利益の消去に係る税効果は繰延法で、売り手の税率を用います。
- 未実現損失は、売り手の帳簿価額のうち回収不能と認められる部分を消去しません。
重要な言葉
- 成果連結
- 親子会社間の内部取引と未実現利益を消去する手続き。
- アップストリーム
- 子会社から親会社への販売方向。
- ダウンストリーム
- 親会社から子会社への販売方向。
- 繰延法
- 未実現利益の消去で、売り手が売却年度に負担した税額を繰り延べる税効果の方法。後の税率変更では見直さない。
確認問題
確かめようこの例で非支配分の調整対象は?
15万円×20%=3万円です。
アップストリームでは、未実現利益の消去に伴い非支配株主に帰属する利益も調整する。
内部取引の未実現利益は、外部への販売が済んでいても消去する。
ダウンストリームで消去した未実現利益は、親会社と非支配株主の持分割合で按分して負担させる。
子会社が原価60万円の商品を親会社へ75万円で販売し、全量が親会社の期末在庫に残るとき、消去する未実現利益は?
子会社が売り手の場合の呼び方は?
アップストリームで未実現利益15万円を消去し、税率30%、非支配株主の持分割合20%のとき、非支配株主に負担させる額は?
子会社が親会社へ利益を付けて売った場合、未実現利益の消去は子会社の利益にも関係します。を確認しましょう。
子会社が原価60万円の商品を親会社へ75万円で売り、全量が期末に残るなら、未実現利益15万円を消去します。親会社持分80%なら、非支配株主に負担させる額はです。
アップストリームでは子会社で計上した利益を消すため、非支配株主に帰属する当期純利益も調整します。親会社が売り手のでは、全額を親会社持分で負担します。
在庫を持つ会社と利益を計上した会社を混同しないようにします。負担割合は利益のである売り手で決まります。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 企業会計基準委員会:企業会計基準・適用指針 ↗
- 日本商工会議所:第173回1級商業簿記・会計学問題 ↗
- 日本商工会議所:第173回1級出題の意図・講評 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について