

財務諸表とは
財務諸表とは、貸借対照表と損益計算書などで、会社の財産と期間の利益を表す書類です。
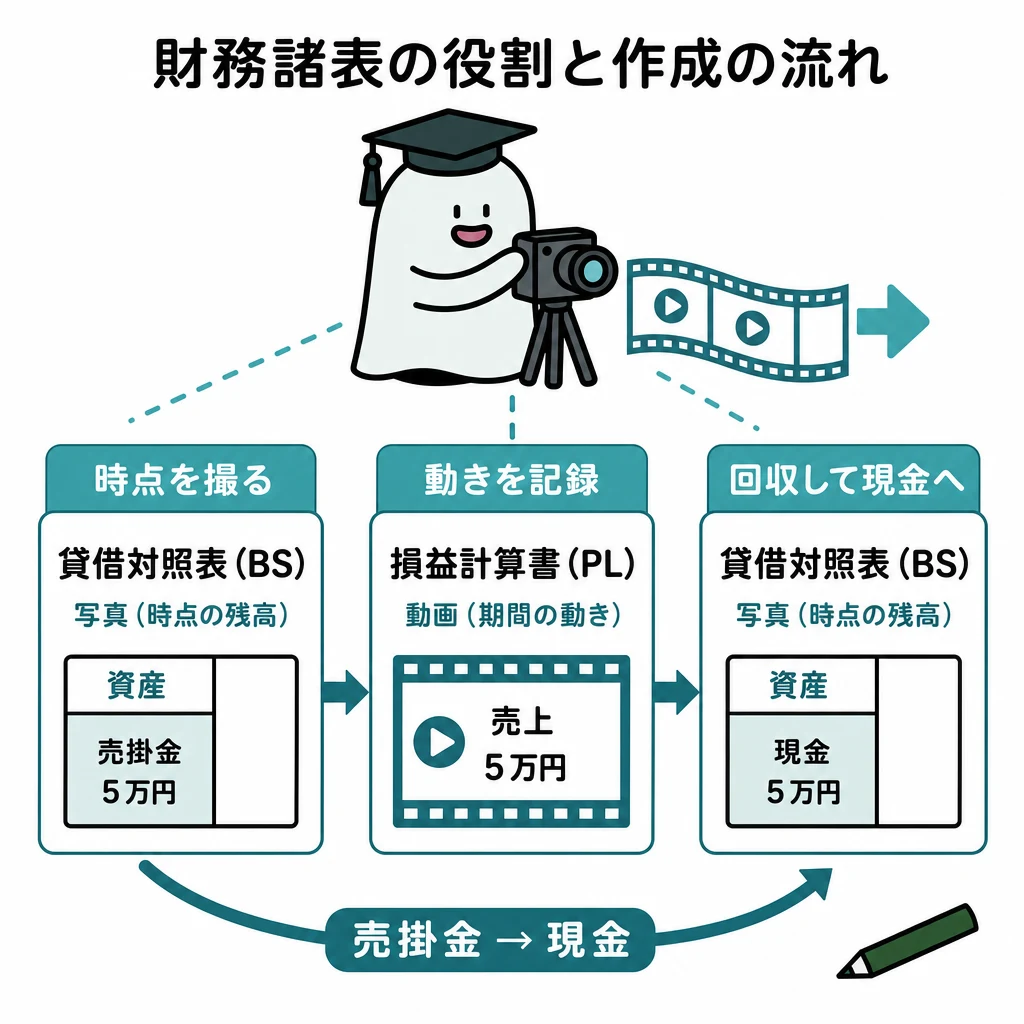
会社の姿を見るには、その日の財産と一年間の利益を別の表で読みます。写真と動画の違いを思い浮かべると整理できます。
| 段階 | 主な処理 | 出力 |
|---|---|---|
| 期中 | 取引を仕訳・転記 | 整理前試算表 |
| 決算 | 未処理・訂正・期末整理 | 整理後試算表 |
| 表示 | 表示科目に直し、収益・費用と資産・負債・純資産に分ける | P/L・B/S |
基本の仕組み
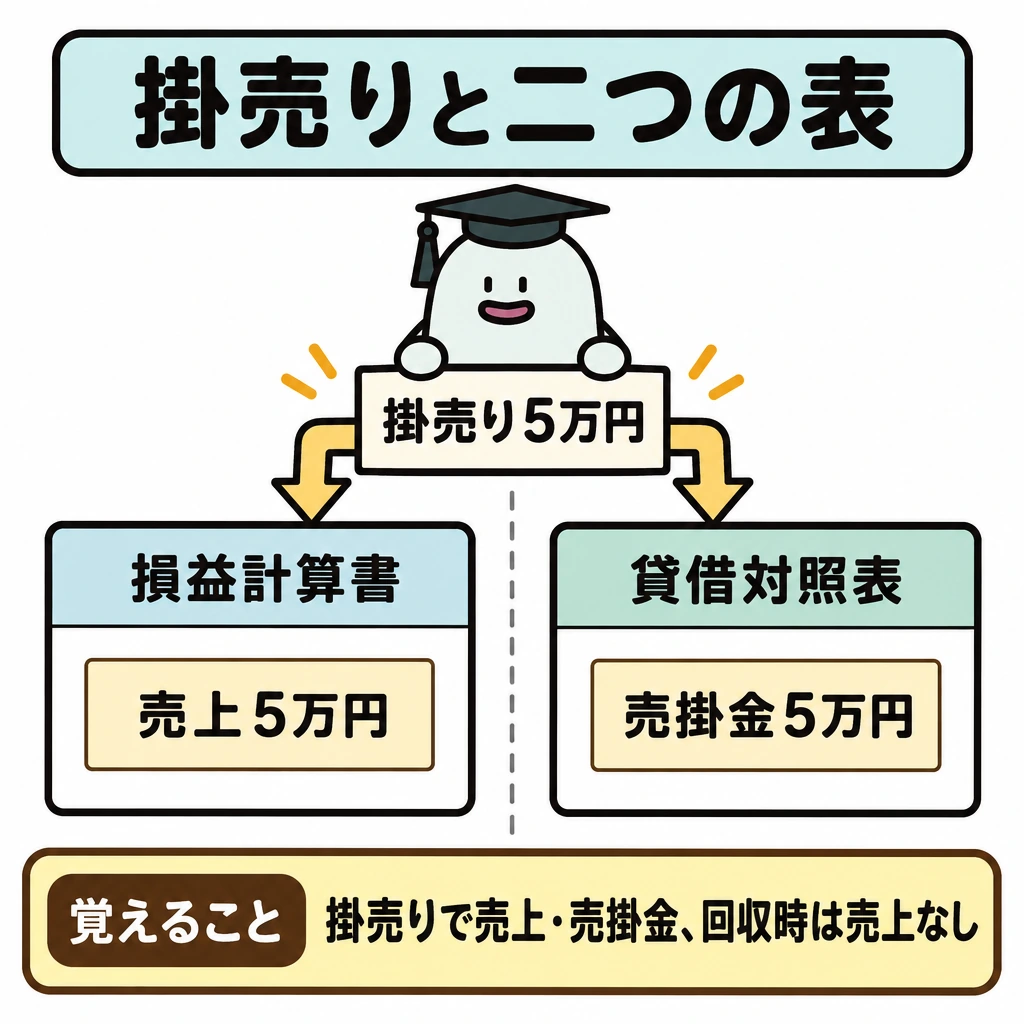
商品を掛けで5万円売ると、損益計算書には売上5万円、貸借対照表には未回収の売掛金5万円が現れます。回収時に売上を二重計上しません。
決算整理後試算表を、資産・負債・純資産と収益・費用に分けて表を作ります。期間の利益は、純資産の変動を通じて二つの表を結びます。
利益があっても回収前なら現金は不足することがあります。利益の大きさと支払能力を、一つの数字で判断しないようにします。
取引から二つの表へ
決算整理前残高試算表に未処理・訂正の仕訳を反映し、商品棚卸、貸倒見積り、減価償却、貯蔵品棚卸、経過勘定(前払・前受・未払・未収)、消費税・法人税等を整理します。整理後の収益・費用は損益計算書へ、資産・負債・純資産は貸借対照表へ移します。
2026年公開の第3問サンプル5は、決算整理前残高試算表と決算整理事項等から、答案用紙の貸借対照表と損益計算書を完成させる形式です。整理後の残高を下書きで求めてから、表示科目に直して記入します。
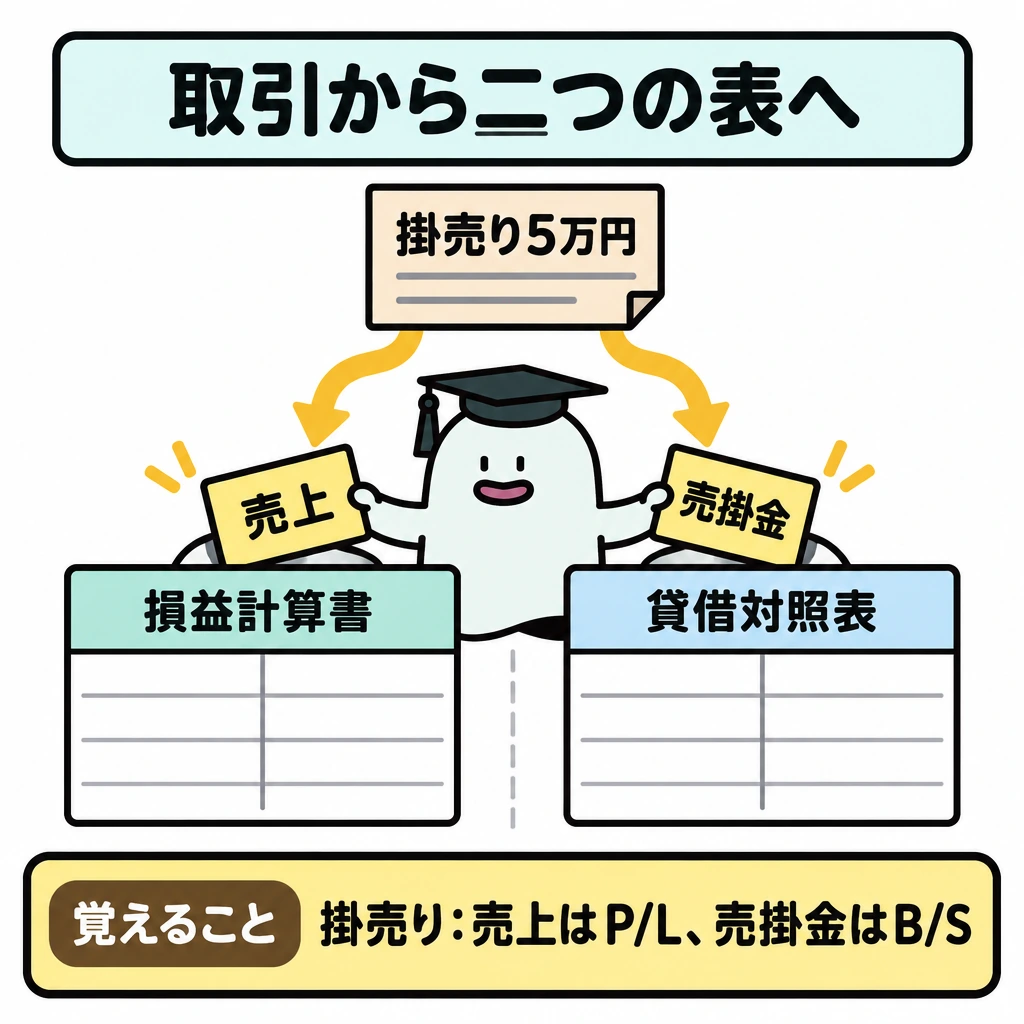
掛売り5万円では売上がP/Lへ、売掛金がB/Sへ進みます。後日の回収は売掛金が預金に変わるだけで売上を増やしません。儲けが計上されても現金がまだ入らないことがあるため、利益と資金残高を別々に読みます。
試験に出る
- その日の財産を表す貸借対照表と、一年間の利益を表す損益計算書の役割の違いを押さえます。
- 商品を掛けで売ったとき、売上と売掛金がそれぞれの表に現れることを確認します。
- 売掛金の回収時に売上をもう一度計上しない(二重計上しない)点に注意します。
- 期間の利益が、純資産の変動を通じて二つの表を結ぶ関係を問われます。
- 利益と支払能力は別であり、一つの数字で判断しない点に注意します。
重要な言葉
- 財務諸表
- 会社の財産や損益を表す書類の総称。
- 期間損益
- 一定期間に生じた収益と費用の差。
- 売掛金
- 掛けで販売した後、まだ回収していない代金。
確認問題
確かめようある日の借入金残高を見る表は?
貸借対照表です。
商品を掛けで売ったとき、損益計算書の売上と貸借対照表の売掛金の両方に現れる。
利益が出ていれば、現金が不足することはない。
ある日の借入金残高を示す表は?
期間の利益が二つの表を結ぶ媒介は?
会社の姿を見るには、とを別の表で読みます。写真と動画の違いを思い浮かべると整理できます。
商品を掛けで5万円売ると、損益計算書には売上5万円、貸借対照表には未回収の5万円が現れます。回収時に売上を二重計上しません。
決算整理後試算表を、資産・負債・純資産と収益・費用に分けて表を作ります。期間の利益は、の変動を通じて二つの表を結びます。
利益があっても回収前ならは不足することがあります。利益の大きさと支払能力を、一つの数字で判断しないようにします。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・3級第3問サンプル5(問題) ↗
- 日本商工会議所:2026年公開・3級第3問サンプル5(答案用紙) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について