

掛けで売買する取引、商品と消費税の処理、前払金や仮払金を仕訳で区別します。現金が動く時点と、権利・義務が生じる時点を分けて考えます。
仕組みを理解する
日常取引の仕訳
掛取引とは、商品の受け渡しと代金の支払いを後日に分けて行う取引で、代金を受け取る権利を売掛金、支払う義務を買掛金として記録します。
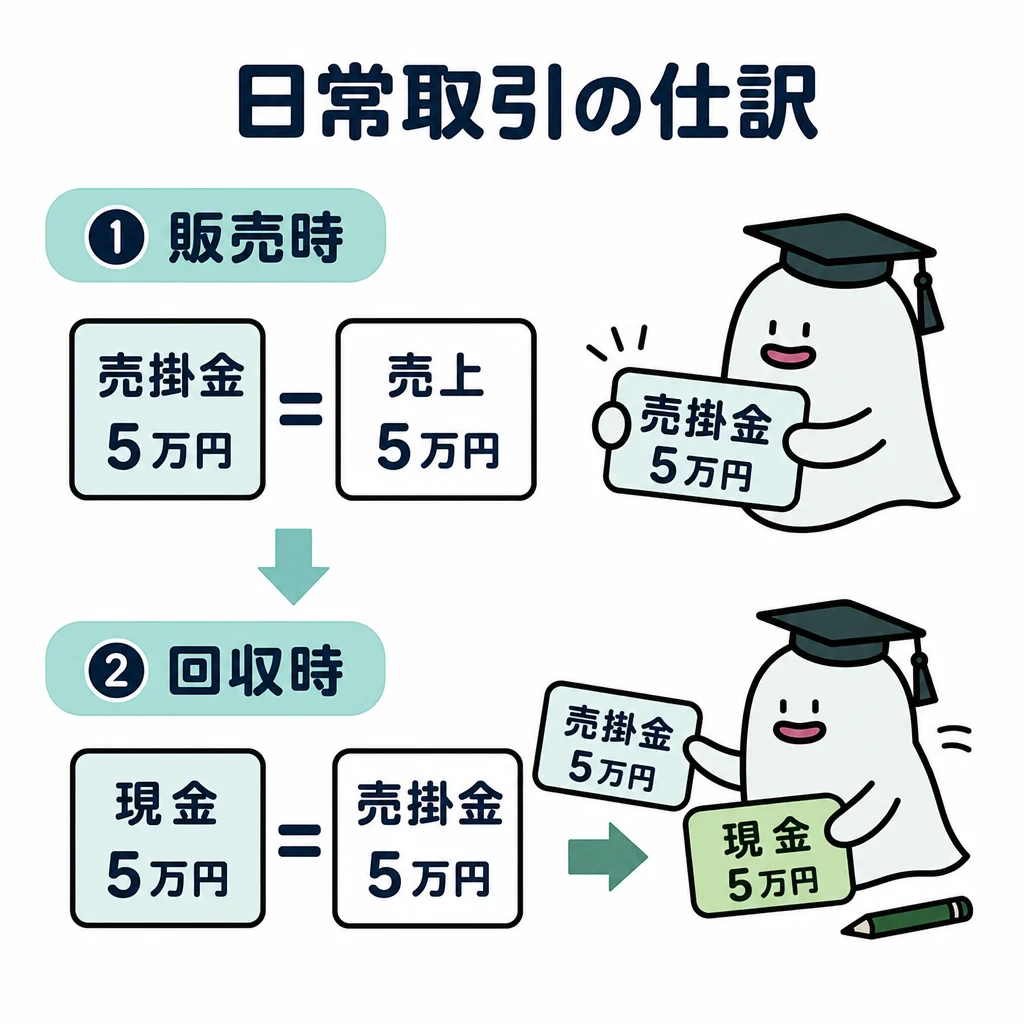
商品を渡した日と、代金を受け取る日は一致するとは限りません。未回収や未払いの権利と義務を記録すると、取引の進み具合を追えます。
| 取引 | 借方 | 貸方 |
|---|---|---|
| 掛売り5万円 | 売掛金5万円 | 売上5万円 |
| 掛代金5万円を現金で回収 | 現金5万円 | 売掛金5万円 |
| 商品42万円を仕入れ、2万円は現金、残額は約束手形 | 仕入42万円 | 現金2万円・支払手形40万円 |
| 社会保険料(従業員負担4万5千円・会社負担4万5千円)を普通預金から納付 | 社会保険料預り金4万5千円・法定福利費4万5千円 | 普通預金9万円 |
| 期首に前期末の当座借越65万円を振り戻す | 当座借越65万円 | 当座預金65万円 |
基本の仕組み
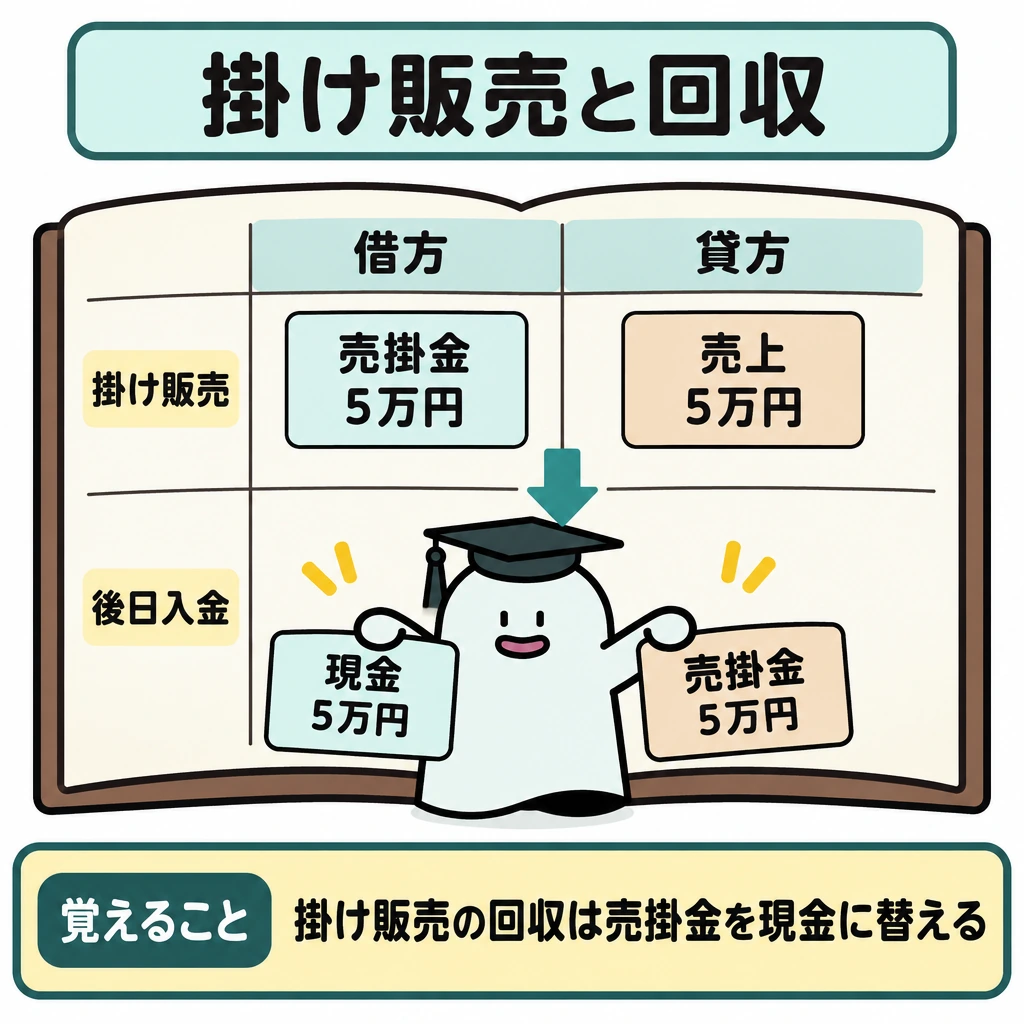
商品を5万円で掛け販売したら、借方は売掛金5万円、貸方は売上5万円です。後日入金したら、借方は現金5万円、貸方は売掛金5万円になります。
売掛金は代金を受け取る権利、買掛金は仕入代金を支払う義務です。売上の発生と代金の回収を別の取引として処理します。
回収時にもう一度売上を計上すると二重になります。販売時に何を計上したかを思い出し、回収時は資産同士を置き換えます。
現金には通貨のほか、他人振出しの小切手や送金小切手などの通貨代用証券も含めます。自社が小切手を振り出して支払ったときは、現金ではなく当座預金を減らします。
帳簿残高と実際有高が合わないときは、帳簿の現金を実際有高に合わせ、相手科目を現金過不足とします。5,300円不足なら借方現金過不足・貸方現金です。原因がタクシー代の記帳漏れと分かれば、借方旅費交通費5,300円・貸方現金過不足5,300円で振り替えます。決算日まで原因が分からない不足は雑損、過剰は雑益へ振り替えます。
当座借越契約があれば、預金残高を超えて小切手を振り出せます。3級では期中は当座預金勘定だけで処理し、期末に当座預金が貸方残高なら、その額を当座借越(または借入金)へ振り替えます。翌期首には逆の仕訳で当座預金へ振り戻します。
小口現金は日常の少額支出を担当者へ任せる仕組みです。定額資金前渡法では、報告された交通費等を費用へ振り替え、使った分を補給すると定額へ戻ります。担当者へ最初に渡した全額を直ちに費用にするわけではありません。
何を受け取り、何を渡したかで仕訳する
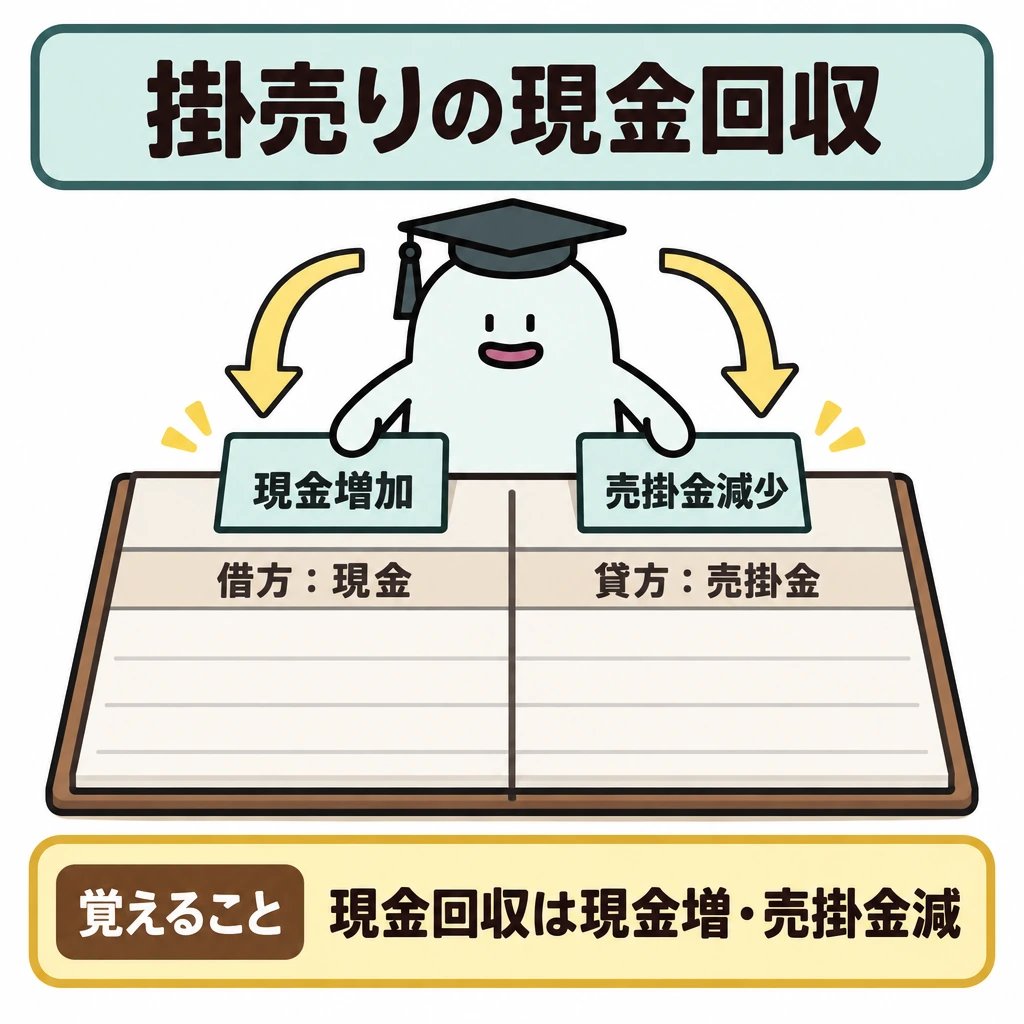
仕訳は①取引を二つ以上の要素に分ける、②各勘定科目の増減を決める、③借方・貸方へ同額を置く順です。掛売り5万円なら売掛金の増加と売上の発生、回収時は現金(振込なら普通預金・当座預金)の増加と売掛金の減少です。代金の受領を二度目の売上にしません。
2026年公開サンプル第1問には、期首に計上した当座借越の振り戻し、貸付金利息の月割り、仕入代金の一部現金・残額手形、送料を費用とする売上、土地・建物の取得付随費用、社会保険料の従業員負担分と会社負担分などが同じ仕訳問題に並びます。勘定科目名の暗記に加えて、一つの取引を本体・費用・税・決済方法へ分解します。
現金の範囲には通貨のほか通貨代用証券が含まれます。当座預金、小口現金、現金過不足を混同しません。小口現金の定額資金前渡法では、用度係への前渡し(借方小口現金・貸方当座預金)、用度係の支払報告(借方各費用・貸方小口現金)、会計係による補給(借方小口現金・貸方当座預金)を別の時点として読みます。報告と同時に補給する場合は、借方各費用・貸方当座預金とまとめても同じ結果です。
金額の条件を先に計算する
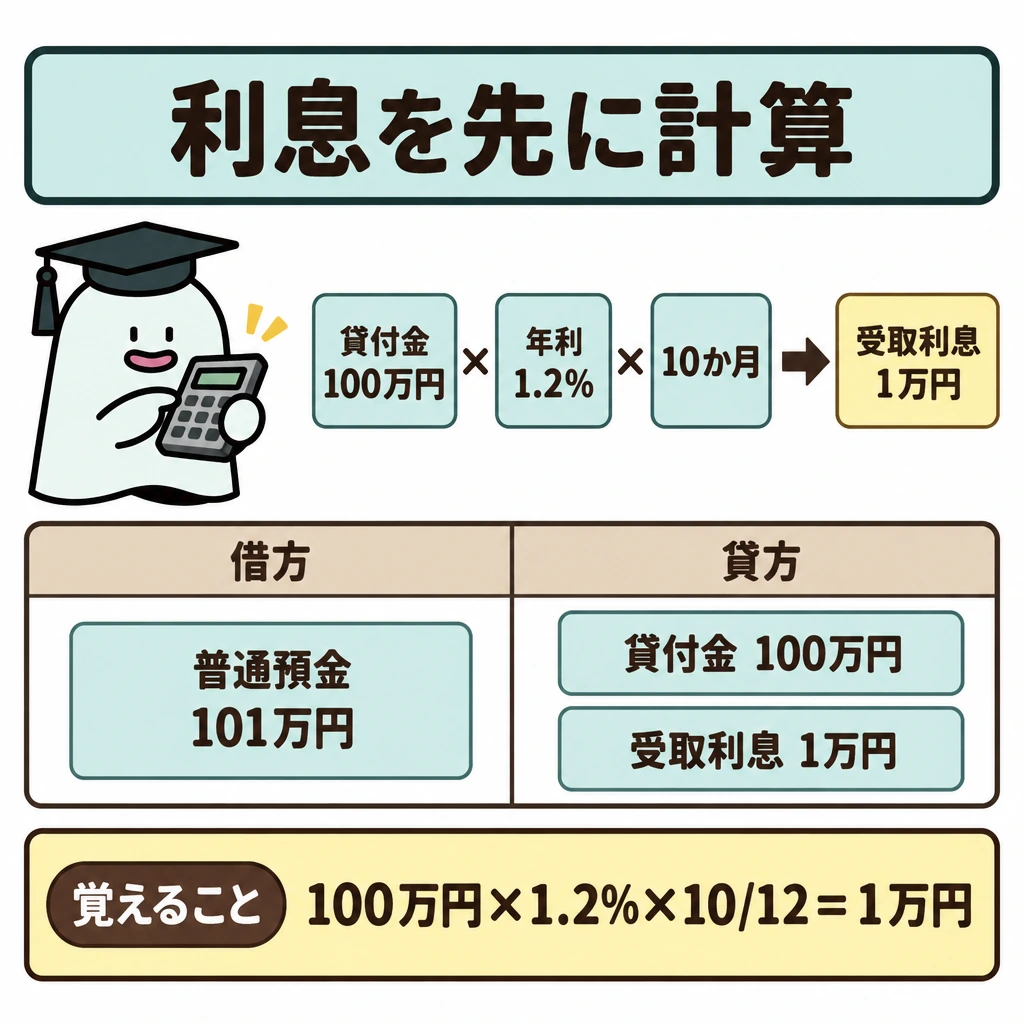
貸付金100万円、年利1.2%、10か月なら受取利息は100万円×1.2%×10/12=1万円です。元利合計101万円が普通預金に振り込まれれば、借方普通預金101万円、貸方貸付金100万円・受取利息1万円です。
土地200万円と建物300万円を買い、各3%の仲介手数料を払う場合、手数料は土地・建物の取得原価へそれぞれ含めます(付随費用)。土地206万円、建物309万円と分け、支払手数料として一括費用にしません。小切手で支払えば貸方は当座預金515万円です。
試験に出る
- 掛売上と代金回収を別の取引として処理する点。
- 売掛金は受け取る権利、買掛金は支払う義務という区別。
- 回収時に売上を二重計上しないこと。
- 現金過不足の原因が判明したときの振替と、決算まで不明な分の雑損・雑益処理。
- 小口現金の定額資金前渡法で、渡した全額をすぐ費用にしない点。
- 当座借越は期末に当座預金の貸方残高を振り替え、翌期首に振り戻す点。
重要な言葉
- 売掛金
- 商品を掛けで売ったときに生じる、代金を受け取る権利。
- 買掛金
- 商品を掛けで仕入れたときに生じる、代金を支払う義務。
- 現金過不足
- 帳簿の現金残高と実際の現金が合わないとき、原因が分かるまで置く一時的な科目。
- 小口現金
- 交通費など少額の支払いを担当者に任せるために用意する現金。
- 当座借越
- 契約した限度額まで当座預金の残高を超えて引き出した額。期末に負債として振り替える。
確認問題
確かめよう掛売り代金の回収で売上は増える?
増えません。売掛金が現金に変わるだけです。
掛けで売った商品の代金を回収するとき、売上を計上する。
小口現金の定額資金前渡法では、最初に渡した全額を直ちに費用にする。
商品を掛けで売ったときに生じる権利は?
帳簿残高と実際の現金が合わないとき、原因が分かるまで使う科目は?
商品を渡した日と、代金を受け取る日は一致するとは限りません。未回収や未払いのとを記録すると、取引の進み具合を追えます。
商品をで掛け販売したら、借方は売掛金5万円、貸方は売上5万円です。後日入金したら、借方は現金5万円、貸方は5万円になります。
は代金を受け取る権利、は仕入代金を支払う義務です。売上の発生と代金の回収を別の取引として処理します。
回収時にもう一度を計上すると二重になります。販売時に何を計上したかを思い出し、回収時は同士を置き換えます。
現金には通貨のほか、他人振出しの小切手や送金小切手などのも含めます。自社が小切手を振り出して支払ったときは、現金ではなく当座預金を減らします。
帳簿残高と実際有高が合わないときは、帳簿の現金を実際有高に合わせ、相手科目をとします。5,300円不足なら借方現金過不足・貸方現金です。原因がタクシー代の記帳漏れと分かれば、借方旅費交通費5,300円・貸方現金過不足5,300円で振り替えます。決算日まで原因が分からない不足は雑損、過剰は雑益へ振り替えます。
は日常の少額支出を担当者へ任せる仕組みです。では、報告された交通費等を費用へ振り替え、使った分を補給すると定額へ戻ります。担当者へ最初に渡した全額を直ちに費用にするわけではありません。
商品売買と税金の仕訳
三分法は、商品の仕入れと販売を仕入・売上・繰越商品の3つの科目で記録する方法です。3級の出題区分では消費税は税抜方式で処理し、本体価格と消費税を分けて記録します。
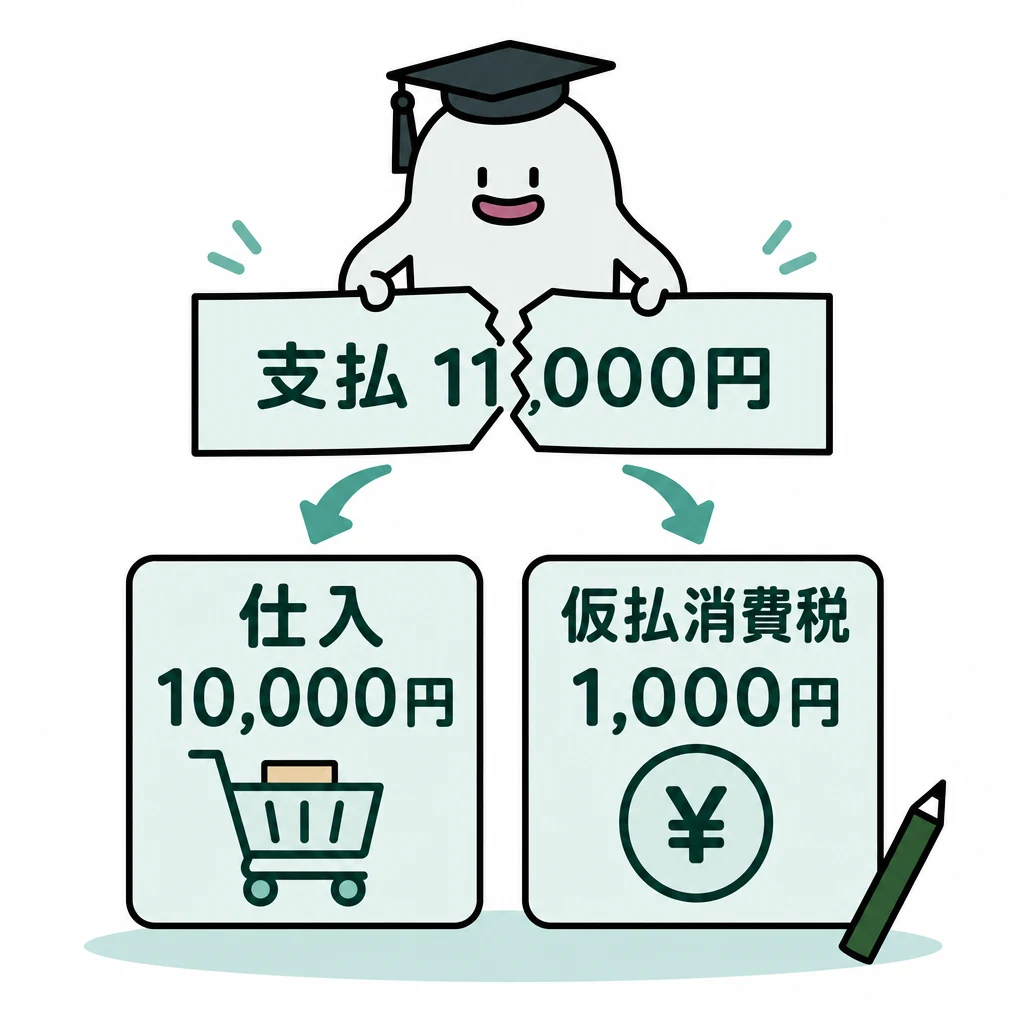
商品の仕入れと販売は、三分法では仕入・売上・繰越商品に分けて記録します。消費税の扱いも、問題の処理方法を先に確かめます。
| 論点 | 問題文で確かめる条件 | 処理 |
|---|---|---|
| 商品売買 | 三分法、返品の有無 | 仕入・売上と繰越商品を分ける |
| 消費税 | 税抜方式、税を考慮する設問か | 本体と仮払・仮受を分け、決算で未払消費税 |
| カード決済 | 手数料率、費用処理の指定 | クレジット売掛金と手数料を分ける |
| 送料 | 送料込みの販売か、誰にいつ払うか | 売上は送料込みの額、配送業者への支払は発送費・未払金 |
基本の仕組み
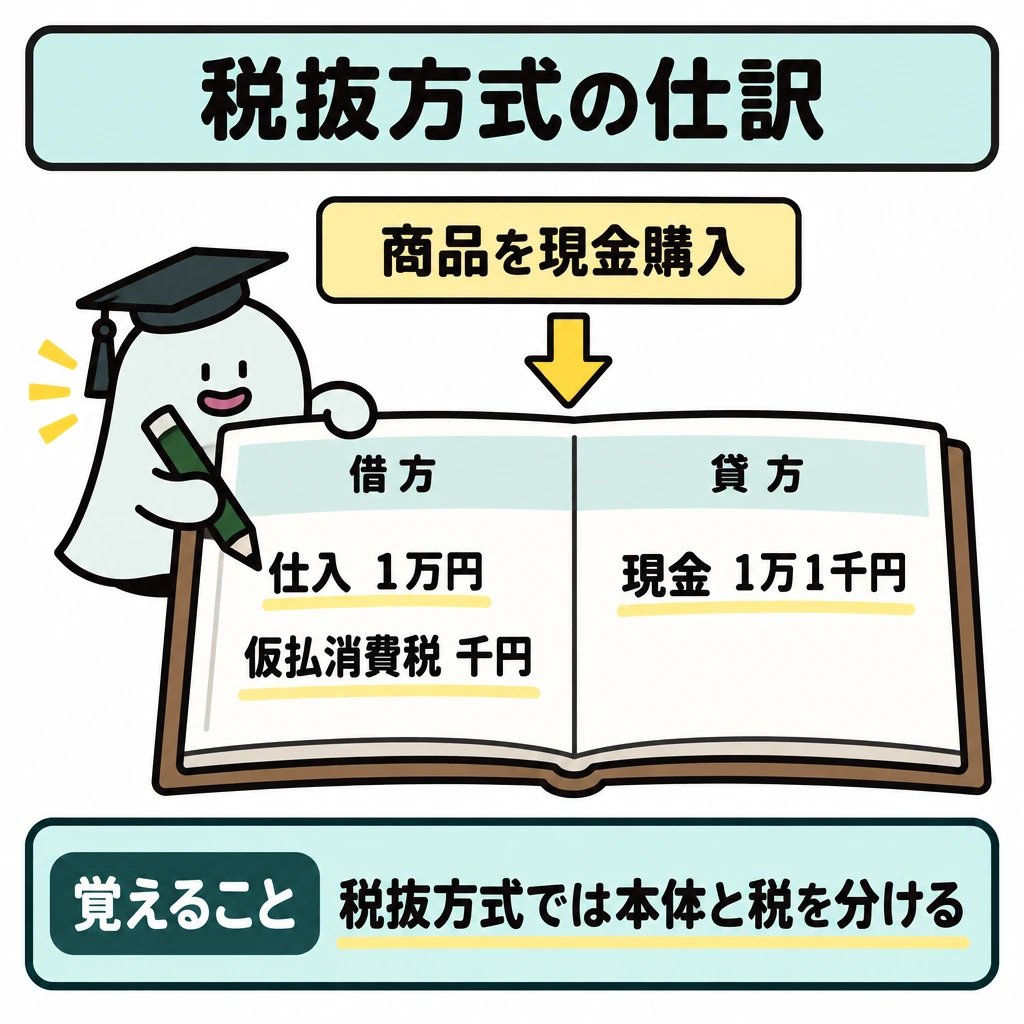
税抜方式で本体1万円、消費税千円の商品を現金購入すると、借方は仕入1万円と仮払消費税千円、貸方は現金1万1千円です。
税抜方式では本体と消費税を分けます(税込額のまま記録する税込方式は3級の出題範囲外です)。仕入れた商品が期末に残れば、決算で売上原価から期末商品を除きます。
仮払消費税をそのまま全額費用としないようにします。売上時に受け取った消費税は仮受消費税(負債)で、仮払消費税と取り違えると決算の未払消費税も誤ります。
品違いなどによる返品は、元の仕入れや売上を取り消す方向で処理します。掛けで仕入れた商品1万円を返品したら、借方買掛金1万円・貸方仕入1万円です。
クレジット売掛金では、販売代金からカード会社への手数料を差し引かれて入金されます。売上1万円・手数料300円を販売時に計上する条件なら、借方クレジット売掛金9,700円と支払手数料300円、貸方売上1万円です。
三分法と税抜方式をつなぐ
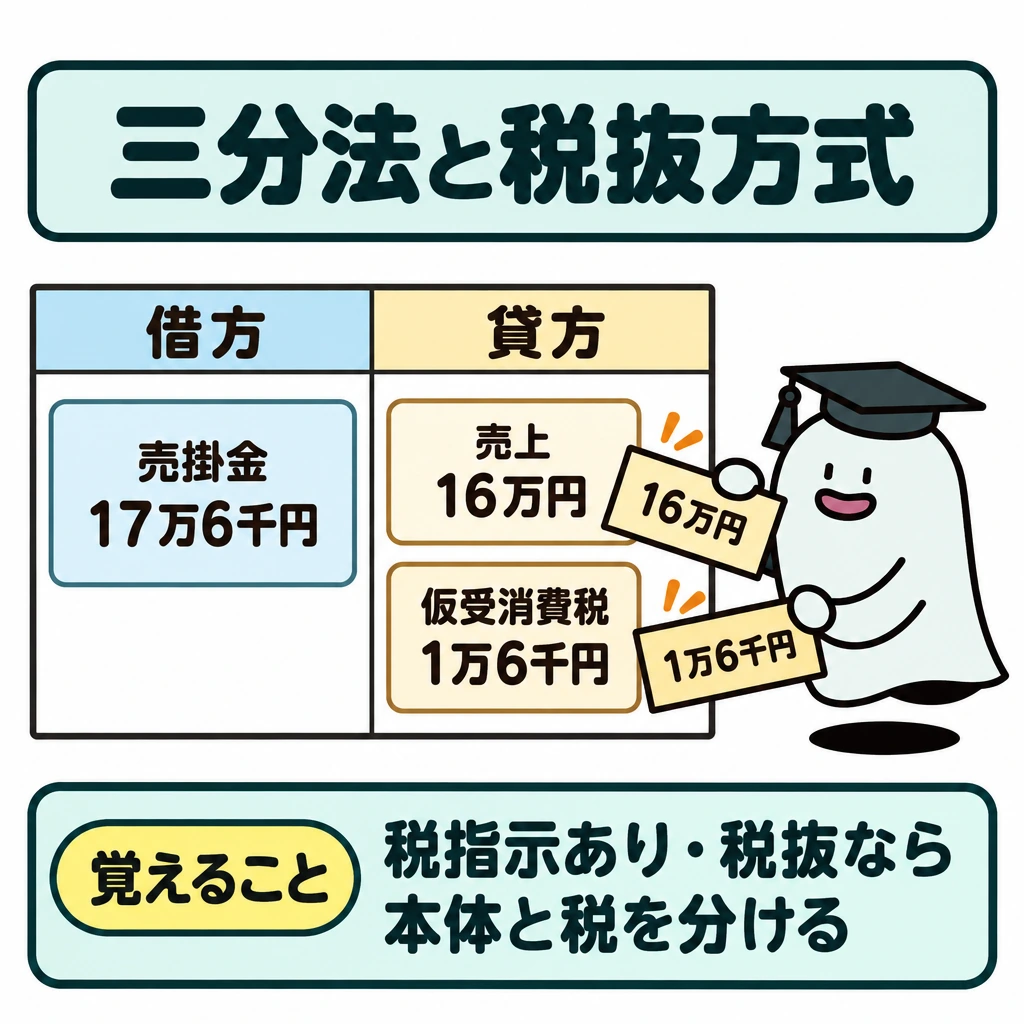
三分法では仕入時に仕入、販売時に売上を記録し、繰越商品は期首・期末の決算整理で動かします。売価と原価を同じ仕訳へ書く方式ではありません。売上原価は期首商品+当期仕入-期末商品で求めます。仕入返品・売上返品は元の取引を取り消す方向に記録します。
税抜方式では本体価格を仕入・売上へ、消費税を仮払消費税・仮受消費税へ分けます。本体16万円を10%で掛売りなら借方売掛金17万6千円、貸方売上16万円と仮受消費税1万6千円です。問題文に「消費税は指示された問題のみ考慮」とあれば、他の仕訳へ税を足しません。
決算では仮受消費税と仮払消費税を相殺し、差額を未払消費税とします。仮受消費税1万6千円・仮払消費税1万円なら、借方仮受消費税1万6千円、貸方仮払消費税1万円・未払消費税6千円です。
手数料・送料をどちらが負担するか
クレジット売上は現金受領ではなくクレジット売掛金を計上します。売上2万2千円のうち現金9千円、残り1万3千円がカード決済で、手数料がカード決済額の2%なら手数料は260円です。借方現金9,000円・クレジット売掛金12,740円・支払手数料260円、貸方売上22,000円です。
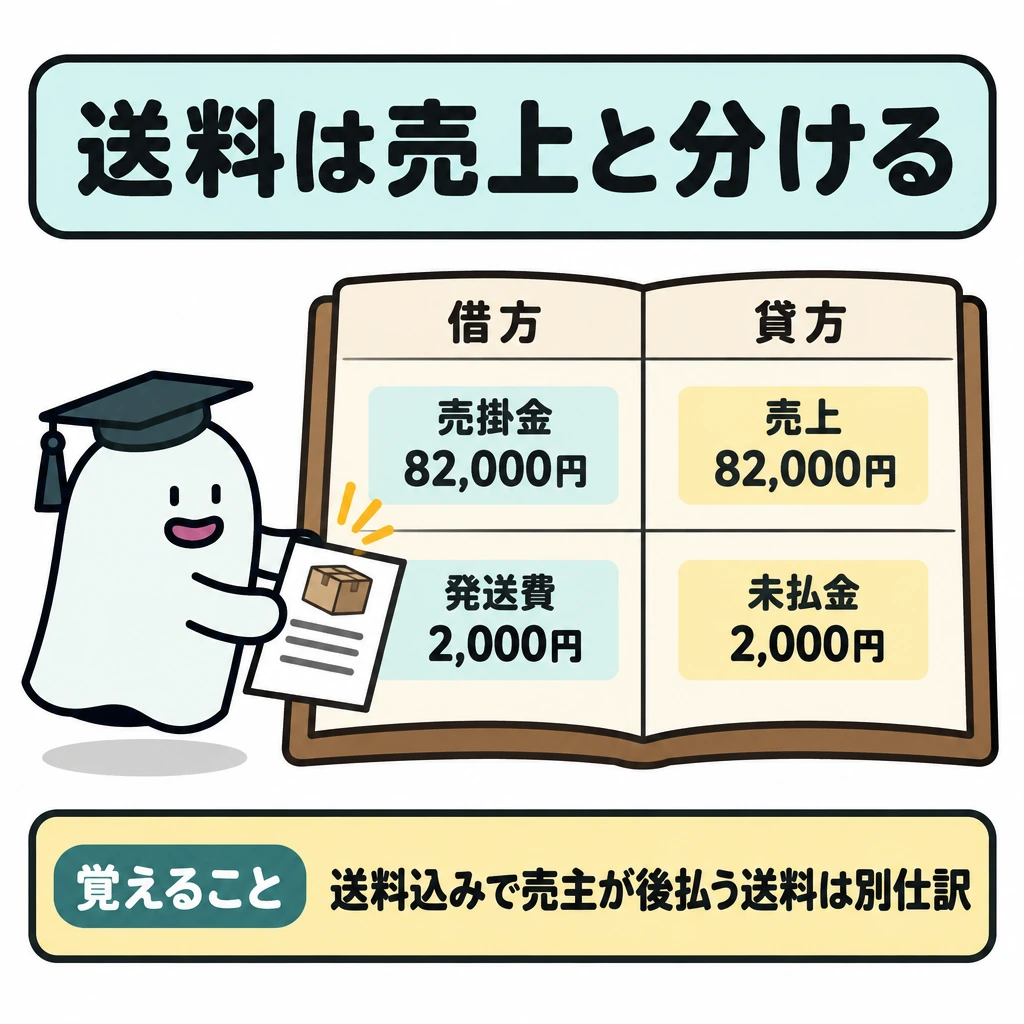
送料込みで販売し、配送業者への送料を売主が後日払う場合は、販売と送料の支払義務を分けます。商品82,000円(送料込み)を掛けで売ったなら、借方売掛金82,000円・貸方売上82,000円です。送料2,000円を月末に支払うなら、借方発送費2,000円・貸方未払金2,000円で、売上から送料を差し引きません。
試験に出る
- 三分法で使う仕入・売上・繰越商品の3科目。
- 税抜方式(3級の出題範囲)で本体と消費税を分け、決算で未払消費税を計上する点。
- 仮払消費税を全額そのまま費用にしないこと。
- 返品を元の仕入れや売上の取消しとして処理する点。
- クレジット売掛金で手数料を差し引く場合の仕訳。
重要な言葉
- 三分法
- 商品売買を仕入・売上・繰越商品の3科目で記録する方法。
- 仮払消費税
- 税抜方式で、仕入れ時に支払った消費税を一時的に記録する科目。
- クレジット売掛金
- クレジットカードで販売したときに、カード会社から代金を受け取る権利。
- 仮受消費税
- 税抜方式で、売上時に顧客から受け取った消費税を一時的に記録する負債の科目。
確認問題
確かめよう税抜方式で支払総額1万1千円は仕入の金額そのもの?
いいえ。この例の仕入は1万円です。
税込方式では、本体価格と消費税を分けて記録する。
期末に残った商品は、売上原価から除いて繰越商品とする。
商品売買を仕入・売上・繰越商品で記録する方法は?
税抜方式で仕入れ時に支払った消費税を記録する科目は?
商品の仕入れと販売は、では仕入・売上・に分けて記録します。消費税の扱いも、問題の処理方法を先に確かめます。
で本体1万円、消費税千円の商品を現金購入すると、借方は仕入1万円と千円、貸方は現金1万1千円です。
では本体と消費税を分けます(税込額のまま記録する税込方式は3級の出題範囲外です)。仕入れた商品が期末に残れば、決算でから期末商品を除きます。
をそのまま全額費用としないようにします。売上時に受け取った消費税は仮受消費税(負債)で、仮払消費税と取り違えると決算のも誤ります。
では、販売代金からカード会社へのを差し引かれて入金されます。売上1万円・手数料300円を販売時に計上する条件なら、借方クレジット売掛金9,700円と支払手数料300円、貸方売上1万円です。
個別論点の仕訳
前払金は、商品の仕入れなど対価の一部を先に支払ったときの権利で、内容が未確定な支払いは仮払金として区別します。
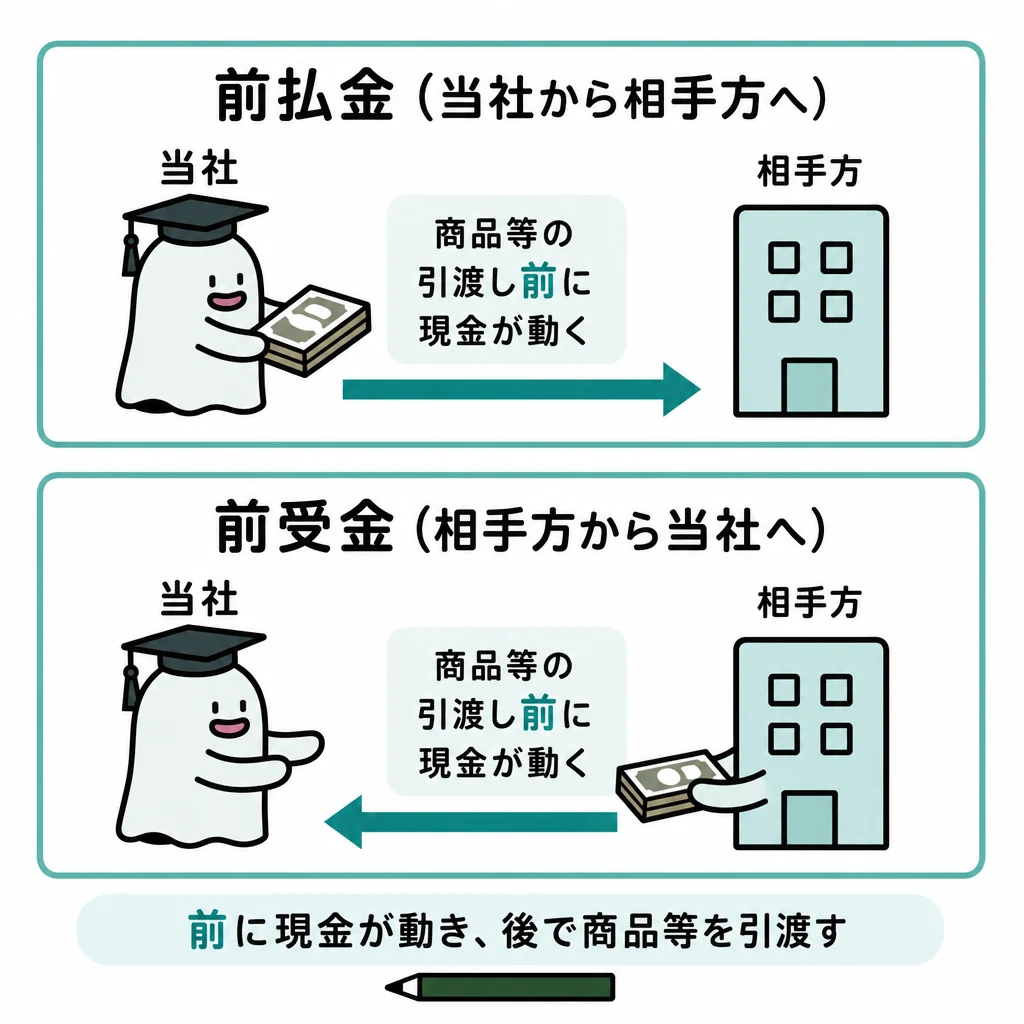
お金が先に動いても、商品やサービスの提供がまだなら、売上や費用を直ちに計上しない場合があります。何の段階かを見ます。
| 勘定 | 意味 | 混同しやすい勘定 |
|---|---|---|
| 前払金 | 商品等の代金の内金 | 前払費用は期間サービスの翌期分 |
| 前受金 | 顧客から受けた代金の内金 | 前受収益は翌期分のサービス収益 |
| 仮払金 | 使途等が未確定の概算払 | 立替金は他人への求償権 |
| 仮受金 | 内容不明の入金 | 預り金は内容が判明した他人の資金 |
| 売掛金 | 商品等の売上代金の未回収 | 未収入金は固定資産売却等の未収額 |
| 買掛金 | 商品の仕入代金の未払 | 未払金は備品購入など商品以外の未払額 |
基本の仕組み
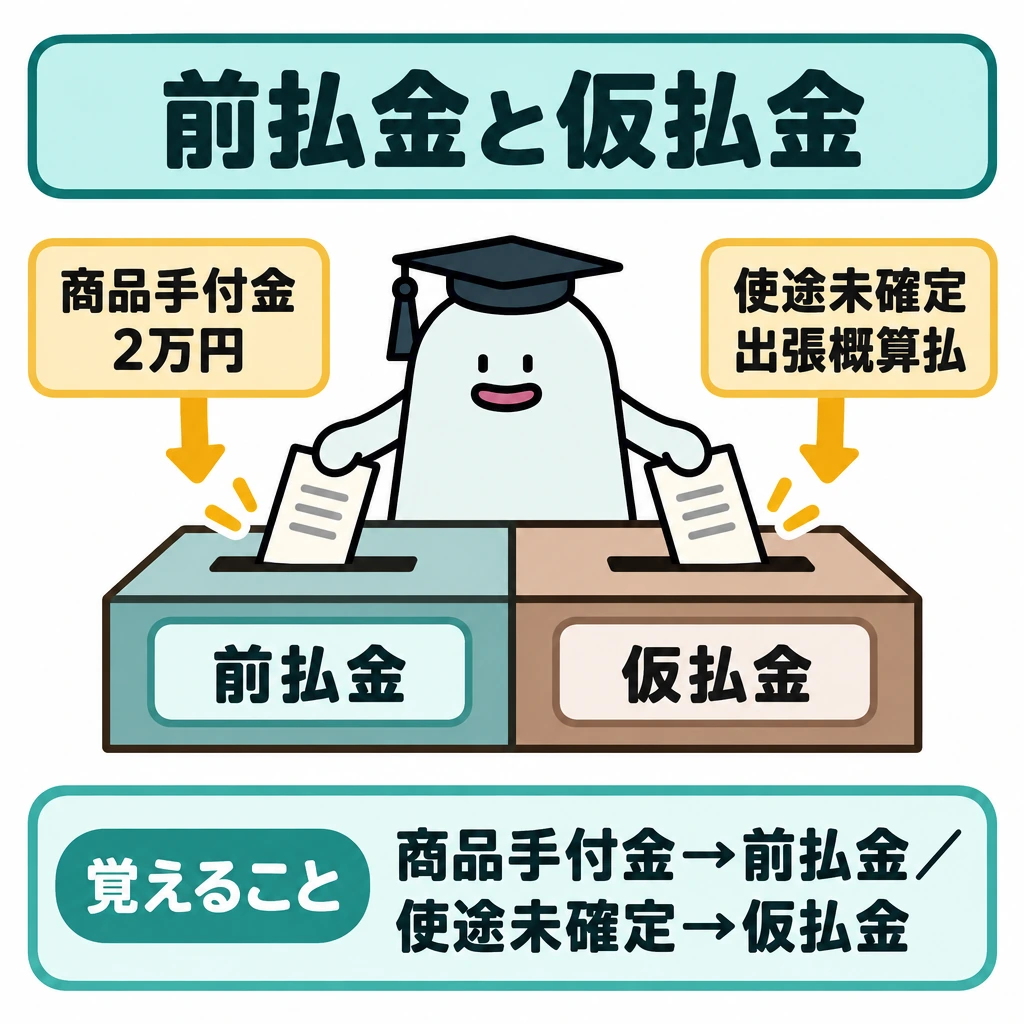
商品購入の手付金2万円を支払ったら前払金です。商品を受け取る権利を残し、納品時に仕入などへ振り替えます。使途が未確定の出張概算払なら仮払金として区別します。
前払金は仕入れ等の対価の前払い、前受金は代金の前受けです。仮払金・仮受金は内容を確定できない間の一時的な科目なので、後から精算します。
名前が似ていても「代金の一部を先払い」と「内容不明の支払い」は違います。取引の説明から、何が分かっていて何が未確定かを判断します。
営業取引以外の備品売却代金が未回収なら、売掛金ではなく未収入金を使います。従業員の所得税を給料から差し引いて預かった場合は預り金(所得税預り金)です。従業員が負担すべき金額を会社が一時的に立て替えて支払った場合は立替金(従業員立替金)です。誰が最終的に負担するかで判断します。
約束手形を受け取った場合は受取手形、振り出した場合は支払手形を用います。電子記録債権・電子記録債務も、現金の入出金前に権利や義務を記録します。金銭の貸し借りで約束手形を使う場合は、受取手形・支払手形ではなく手形貸付金・手形借入金とします。
先払い・立替・預りを分ける
前払金は将来商品等を受け取るための内金、前受金は顧客からの内金です。仮払金は使途や金額が未確定な概算払、仮受金は内容不明の入金です。従業員の出張概算1万5千円から精算時に2,100円が戻れば、借方旅費交通費1万2,900円・現金2,100円、貸方仮払金1万5千円です。
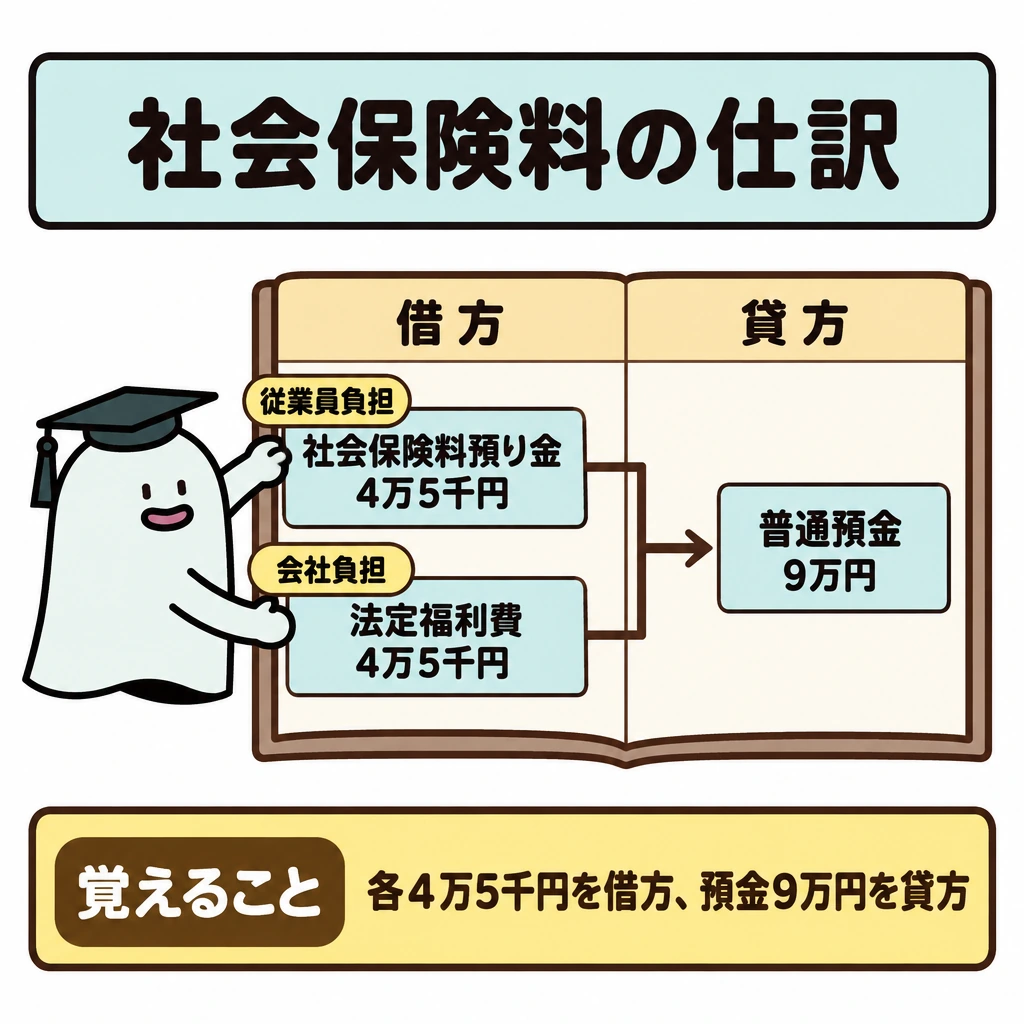
立替金は他人が負担すべき金額をいったん払った債権、預り金は従業員等から一時的に預かった負債です。社会保険料を従業員負担4万5千円と会社負担4万5千円で納付するなら、従業員負担分は社会保険料預り金を減らし、会社負担分は法定福利費を計上し、普通預金9万円を減らします。
債権・手形・固定資産の個別条件
売掛金は商品売上の未回収額、未収入金は固定資産売却など商品売上以外の未収額です。同様に、商品の仕入代金の未払は買掛金、備品購入など商品以外の未払は未払金です。受取手形・支払手形は約束手形による代金決済、電子記録債権・債務は電子記録による権利義務です。電子記録債権33万円が当座預金へ決済されれば、借方当座預金・貸方電子記録債権です。
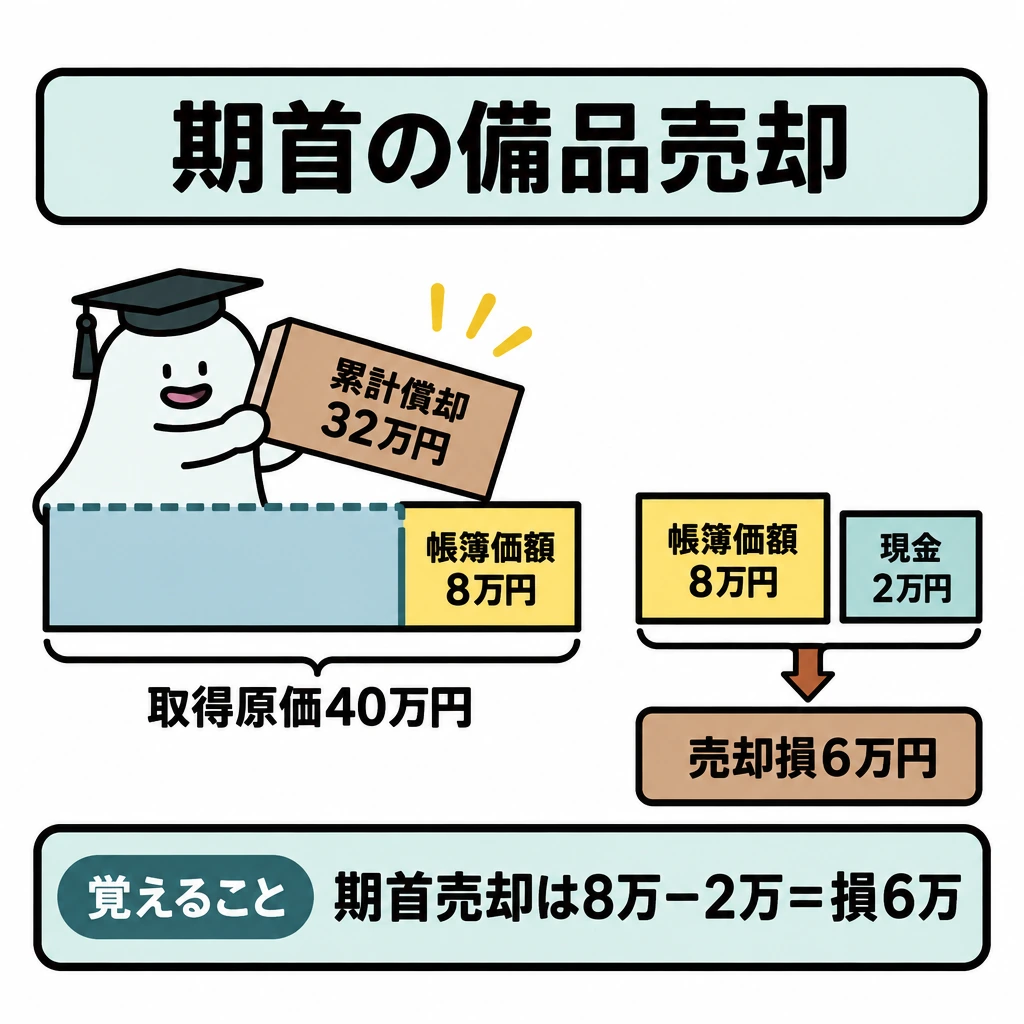
固定資産売却では取得原価と減価償却累計額(間接法)を消し、売却額との差を損益にします。期首に取得原価40万円・累計償却32万円の備品を現金2万円で売れば、帳簿価額8万円との差6万円が固定資産売却損です。仕訳は借方備品減価償却累計額32万円・現金2万円・固定資産売却損6万円、貸方備品40万円です。期中に売却するときは、期首から売却日までの減価償却費を月割で計上してから差額を求めます。
前期に販売した売掛金4万7千円が貸し倒れ、貸倒引当金残高が12万円あれば、借方貸倒引当金・貸方売掛金で処理します。当期に販売した売掛金の貸倒れや、引当金残高を超える部分は貸倒損失です。
税金・資本・保証金の仕訳
法人税等の中間申告で11万9千円を現金納付したら、借方仮払法人税等・貸方現金です。決算では当期の税額を「法人税、住民税及び事業税」(許容科目は法人税等)で費用計上し、中間納付額を差し引いた残りを未払法人税等とします。固定資産税や収入印紙の代金は租税公課で費用処理します。
株式を発行して払込みを受けたら、3級では払込額の全額を資本金とします。株主総会で繰越利益剰余金から配当100万円と利益準備金の積立て10万円が決まれば、借方繰越利益剰余金110万円、貸方未払配当金100万円・利益準備金10万円です。積立額は問題文の指示に従います。
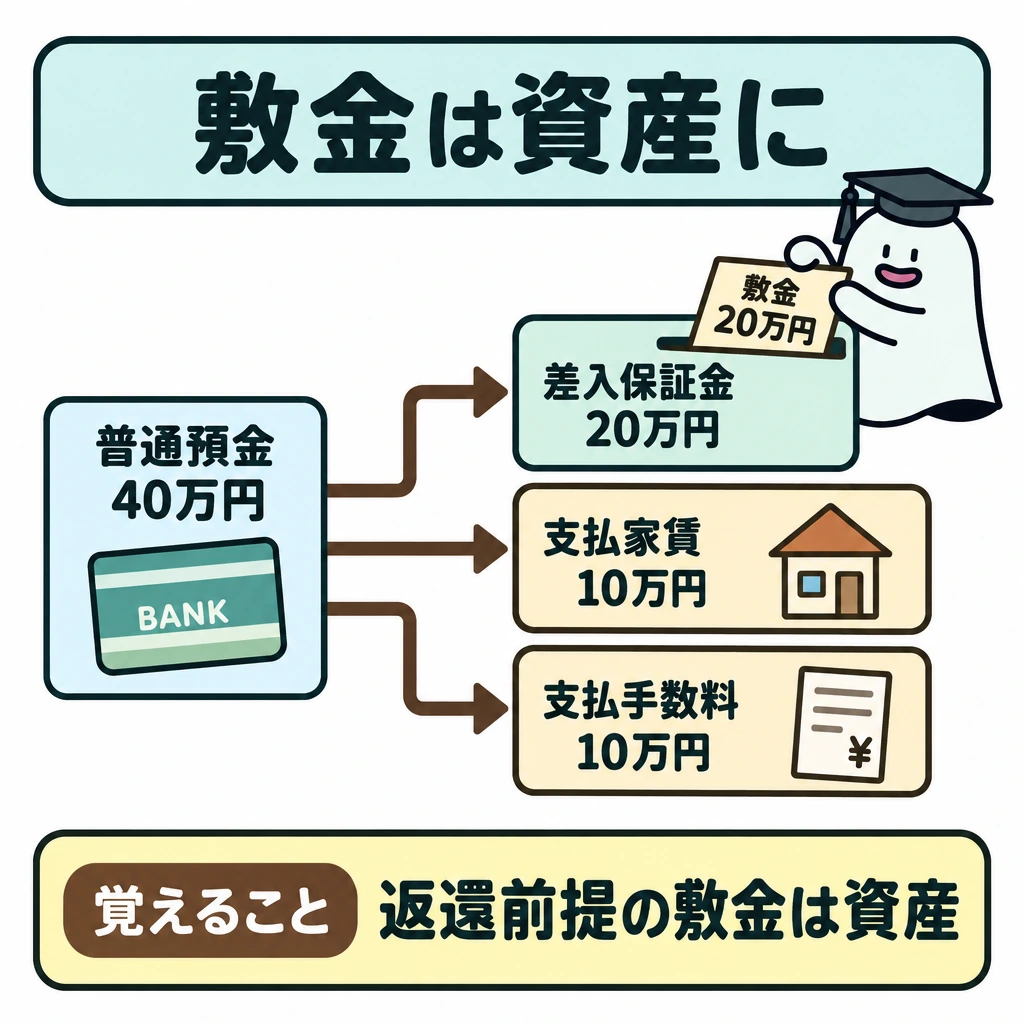
店舗を借りて家賃10万円、敷金20万円、不動産会社への仲介手数料10万円を普通預金から支払えば、借方支払家賃10万円・差入保証金20万円・支払手数料10万円、貸方普通預金40万円です。敷金は返還される前提なので費用ではなく差入保証金(資産)です。
| 取引 | 借方 | 貸方 |
|---|---|---|
| 法人税等の中間納付 | 仮払法人税等 | 現金など |
| 決算で法人税等を計上 | 法人税、住民税及び事業税(許容:法人税等) | 仮払法人税等・未払法人税等 |
| 配当と利益準備金の積立て | 繰越利益剰余金 | 未払配当金・利益準備金 |
| 配当金の支払 | 未払配当金 | 普通預金など |
| 敷金の差入れ | 差入保証金 | 普通預金など |
試験に出る
- 前払金(仕入れの前払い)と前受金(代金の前受け)の区別。
- 仮払金・仮受金は内容未確定の一時的な科目である点。
- 営業取引以外の未回収は未収入金を使う点。
- 預り金と立替金の違い(誰の負担か)。
- 受取手形・電子記録債権など、現金の入出金前に権利・義務を記録する点。
- 貸倒れた売掛金が前期販売分か当期販売分かで、貸倒引当金と貸倒損失を使い分ける点。
- 配当時は繰越利益剰余金を減らし、未払配当金と利益準備金を計上する点。
重要な言葉
- 前払金
- 商品などの対価の一部を先に支払ったときに生じる権利。
- 前受金
- 商品を渡す前に代金の一部を受け取ったときの義務。
- 立替金
- 本来は他の人が負担する金額を、自社が一時的に立て替えたときの権利。
- 電子記録債権
- 電子的に記録された、代金を受け取る権利。
- 差入保証金
- 建物などを借りるときに差し入れる敷金などで、返還される前提の資産。
- 仮払法人税等
- 法人税・住民税・事業税の中間納付額を、決算で確定するまで一時的に記録する資産の科目。
- 利益準備金
- 会社法の定めにより、配当時に繰越利益剰余金から積み立てる純資産の項目。
確認問題
確かめよう商品をまだ渡していない手付金の受取りは売上?
通常前受金です。提供前の義務が残るためです。
使途が未確定の出張概算払は、前払金として記録する。
営業取引以外で備品を売却した代金が未回収のときは、未収入金を使う。
商品を渡す前に代金の一部を受け取ったときの科目は?
内容が未確定な支払いを一時的に記録する科目は?
お金が先に動いても、商品やサービスの提供がまだなら、やを直ちに計上しない場合があります。何の段階かを見ます。
商品購入の手付金2万円を支払ったらです。商品を受け取る権利を残し、納品時に仕入などへ振り替えます。使途が未確定の出張概算払ならとして区別します。
は仕入れ等の対価の前払い、は代金の前受けです。仮払金・仮受金は内容を確定できない間の一時的な科目なので、後から精算します。
名前が似ていても「代金の一部を」と「内容不明の支払い」は違います。取引の説明から、何が分かっていて何がかを判断します。
営業取引以外の備品売却代金が未回収なら、売掛金ではなくを使います。従業員の所得税を給料から差し引いて預かった場合は(所得税預り金)です。従業員が負担すべき金額を会社が一時的に立て替えて支払った場合は立替金(従業員立替金)です。誰が最終的に負担するかで判断します。
約束手形を受け取った場合は、振り出した場合は支払手形を用います。・電子記録債務も、現金の入出金前に権利や義務を記録します。金銭の貸し借りで約束手形を使う場合は、受取手形・支払手形ではなく手形貸付金・手形借入金とします。
覚えるポイント
- 日常取引の仕訳:売掛金は代金を受け取る権利、買掛金は仕入代金を支払う義務です。売上の発生と代金の回収を別の取引として処理します。
- 商品売買と税金の仕訳:3級の消費税は税抜方式で、本体と仮払消費税・仮受消費税を分けます。決算では仮受から仮払を差し引いた額を未払消費税とします。
- 個別論点の仕訳:前払金は仕入れ等の対価の前払い、前受金は代金の前受けです。仮払金・仮受金は内容を確定できない間の一時的な科目なので、後から精算します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について