

前払金とは
前払金は、商品の仕入れなど対価の一部を先に支払ったときの権利で、内容が未確定な支払いは仮払金として区別します。
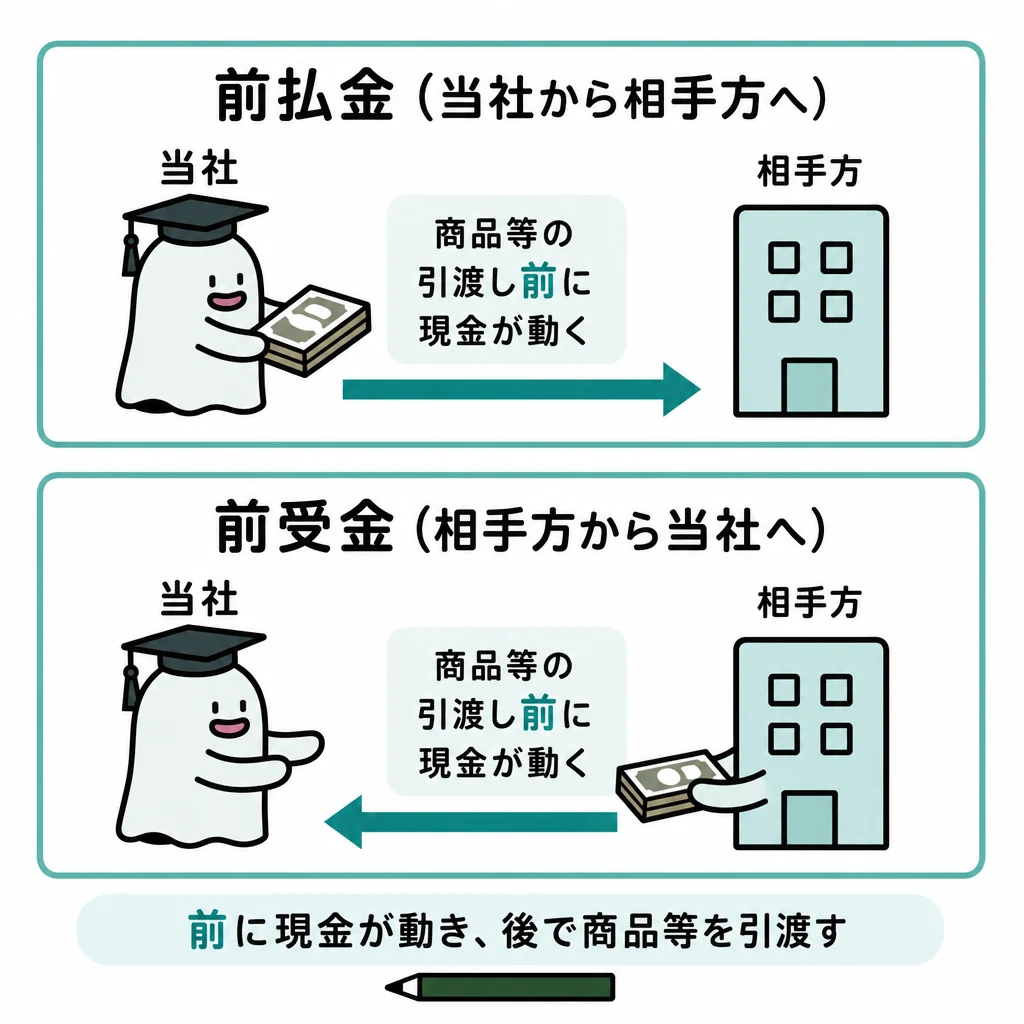
お金が先に動いても、商品やサービスの提供がまだなら、売上や費用を直ちに計上しない場合があります。何の段階かを見ます。
| 勘定 | 意味 | 混同しやすい勘定 |
|---|---|---|
| 前払金 | 商品等の代金の内金 | 前払費用は期間サービスの翌期分 |
| 前受金 | 顧客から受けた代金の内金 | 前受収益は翌期分のサービス収益 |
| 仮払金 | 使途等が未確定の概算払 | 立替金は他人への求償権 |
| 仮受金 | 内容不明の入金 | 預り金は内容が判明した他人の資金 |
| 売掛金 | 商品等の売上代金の未回収 | 未収入金は固定資産売却等の未収額 |
| 買掛金 | 商品の仕入代金の未払 | 未払金は備品購入など商品以外の未払額 |
基本の仕組み
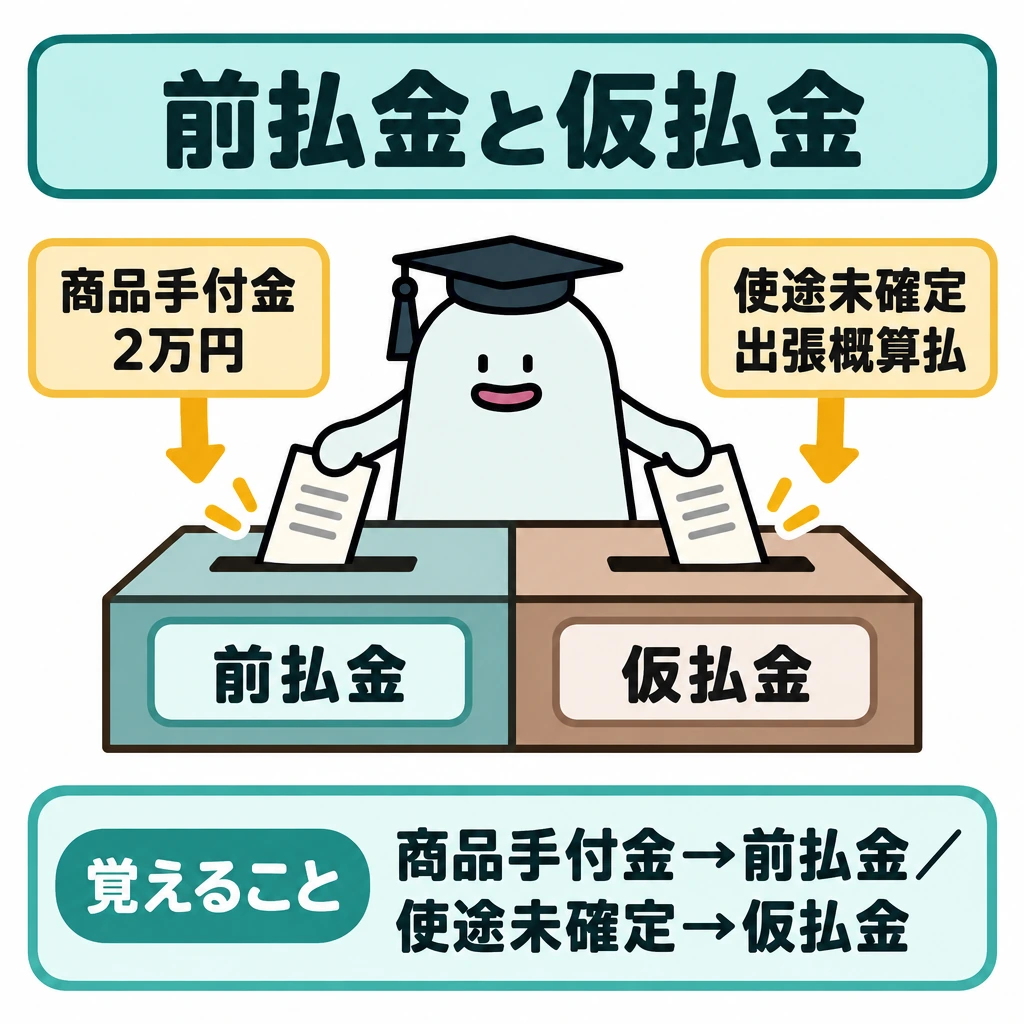
商品購入の手付金2万円を支払ったら前払金です。商品を受け取る権利を残し、納品時に仕入などへ振り替えます。使途が未確定の出張概算払なら仮払金として区別します。
前払金は仕入れ等の対価の前払い、前受金は代金の前受けです。仮払金・仮受金は内容を確定できない間の一時的な科目なので、後から精算します。
名前が似ていても「代金の一部を先払い」と「内容不明の支払い」は違います。取引の説明から、何が分かっていて何が未確定かを判断します。
営業取引以外の備品売却代金が未回収なら、売掛金ではなく未収入金を使います。従業員の所得税を給料から差し引いて預かった場合は預り金(所得税預り金)です。従業員が負担すべき金額を会社が一時的に立て替えて支払った場合は立替金(従業員立替金)です。誰が最終的に負担するかで判断します。
約束手形を受け取った場合は受取手形、振り出した場合は支払手形を用います。電子記録債権・電子記録債務も、現金の入出金前に権利や義務を記録します。金銭の貸し借りで約束手形を使う場合は、受取手形・支払手形ではなく手形貸付金・手形借入金とします。
先払い・立替・預りを分ける
前払金は将来商品等を受け取るための内金、前受金は顧客からの内金です。仮払金は使途や金額が未確定な概算払、仮受金は内容不明の入金です。従業員の出張概算1万5千円から精算時に2,100円が戻れば、借方旅費交通費1万2,900円・現金2,100円、貸方仮払金1万5千円です。
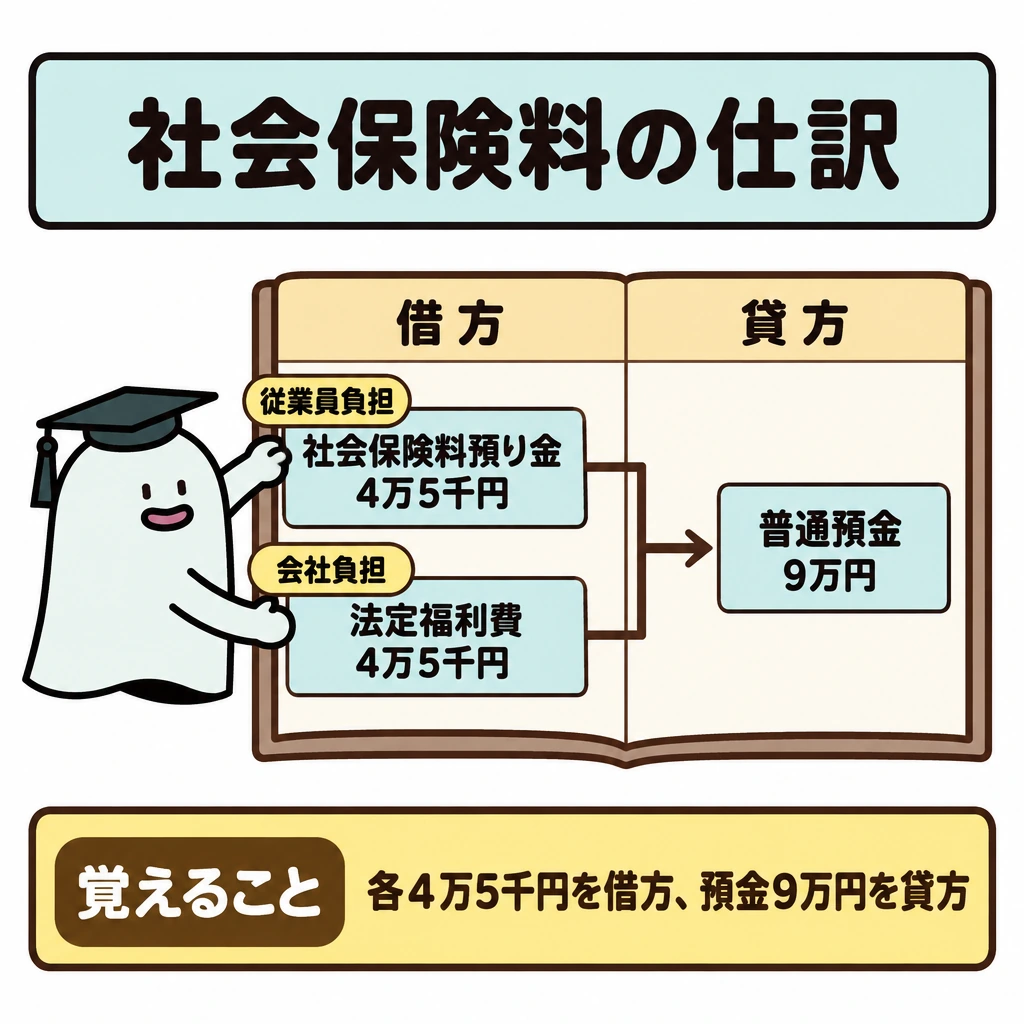
立替金は他人が負担すべき金額をいったん払った債権、預り金は従業員等から一時的に預かった負債です。社会保険料を従業員負担4万5千円と会社負担4万5千円で納付するなら、従業員負担分は社会保険料預り金を減らし、会社負担分は法定福利費を計上し、普通預金9万円を減らします。
債権・手形・固定資産の個別条件
売掛金は商品売上の未回収額、未収入金は固定資産売却など商品売上以外の未収額です。同様に、商品の仕入代金の未払は買掛金、備品購入など商品以外の未払は未払金です。受取手形・支払手形は約束手形による代金決済、電子記録債権・債務は電子記録による権利義務です。電子記録債権33万円が当座預金へ決済されれば、借方当座預金・貸方電子記録債権です。
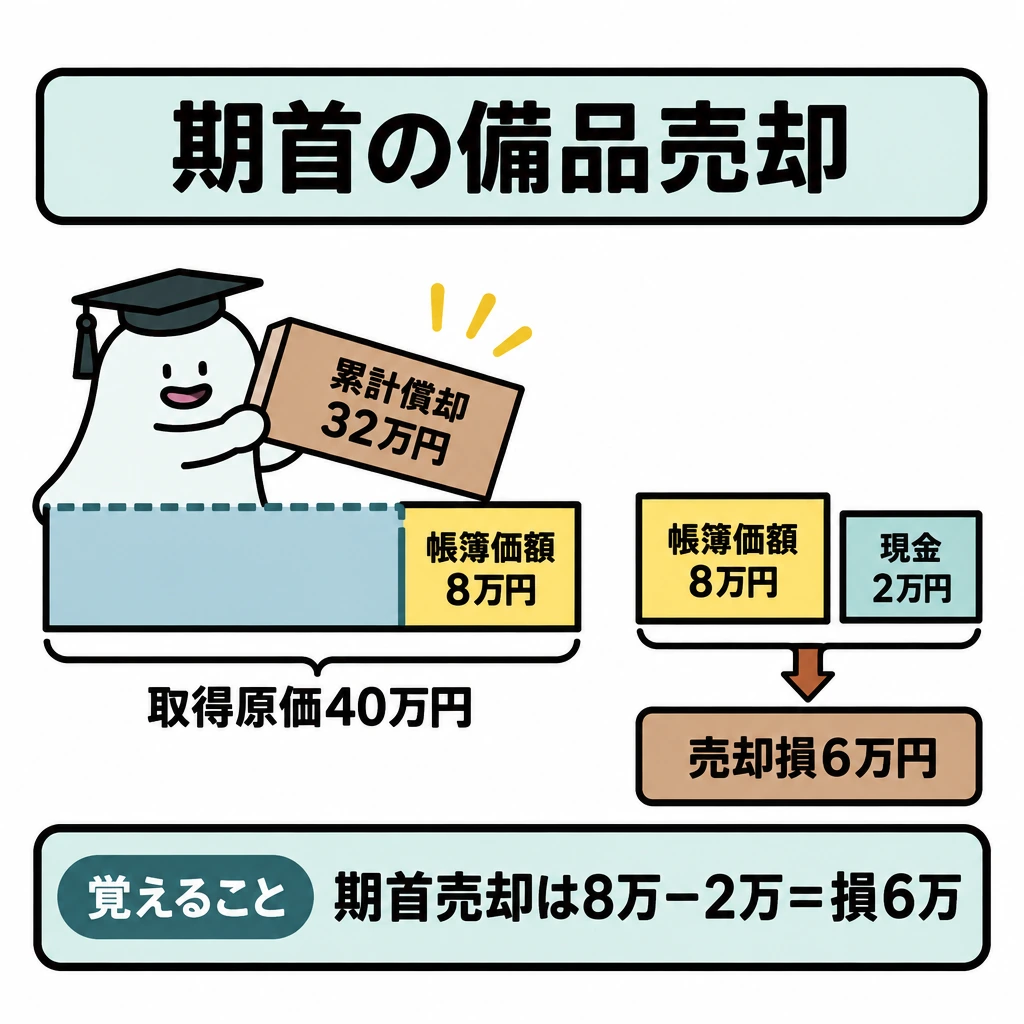
固定資産売却では取得原価と減価償却累計額(間接法)を消し、売却額との差を損益にします。期首に取得原価40万円・累計償却32万円の備品を現金2万円で売れば、帳簿価額8万円との差6万円が固定資産売却損です。仕訳は借方備品減価償却累計額32万円・現金2万円・固定資産売却損6万円、貸方備品40万円です。期中に売却するときは、期首から売却日までの減価償却費を月割で計上してから差額を求めます。
前期に販売した売掛金4万7千円が貸し倒れ、貸倒引当金残高が12万円あれば、借方貸倒引当金・貸方売掛金で処理します。当期に販売した売掛金の貸倒れや、引当金残高を超える部分は貸倒損失です。
税金・資本・保証金の仕訳
法人税等の中間申告で11万9千円を現金納付したら、借方仮払法人税等・貸方現金です。決算では当期の税額を「法人税、住民税及び事業税」(許容科目は法人税等)で費用計上し、中間納付額を差し引いた残りを未払法人税等とします。固定資産税や収入印紙の代金は租税公課で費用処理します。
株式を発行して払込みを受けたら、3級では払込額の全額を資本金とします。株主総会で繰越利益剰余金から配当100万円と利益準備金の積立て10万円が決まれば、借方繰越利益剰余金110万円、貸方未払配当金100万円・利益準備金10万円です。積立額は問題文の指示に従います。
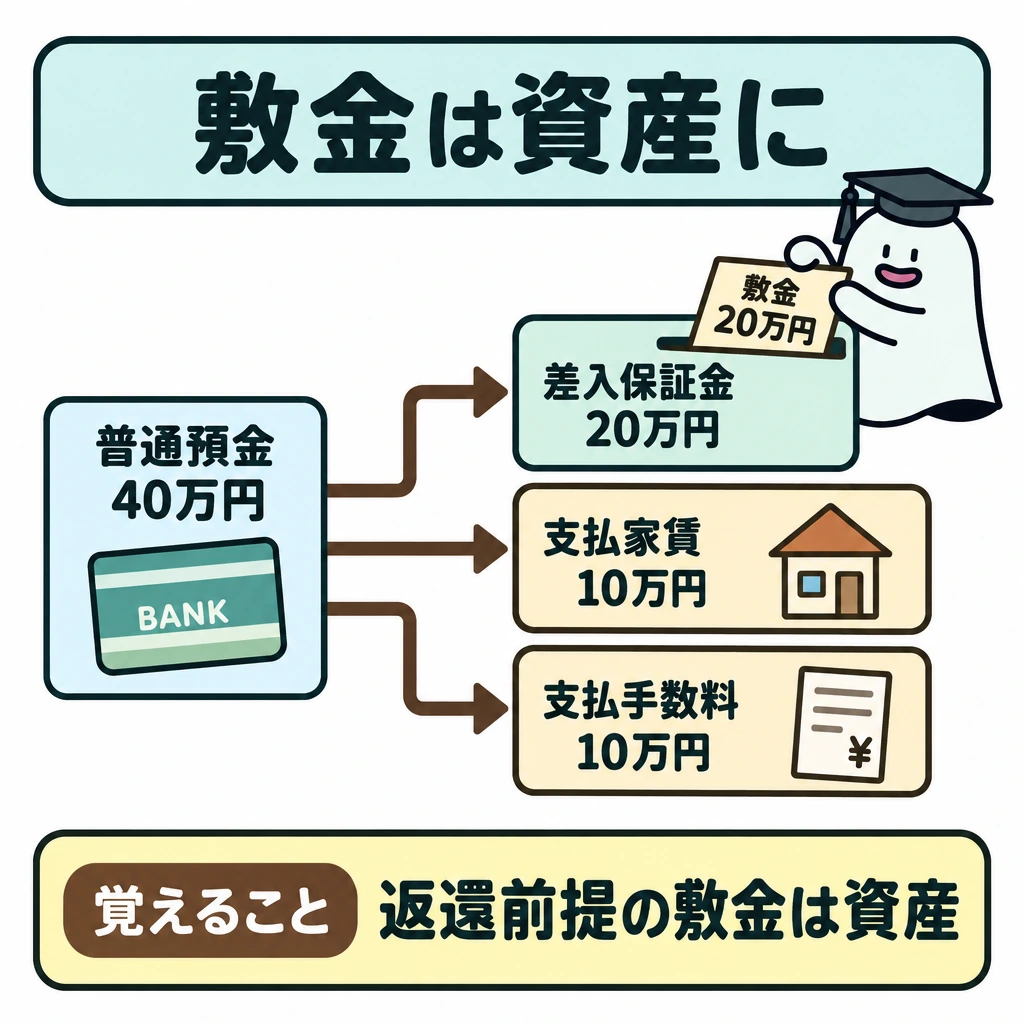
店舗を借りて家賃10万円、敷金20万円、不動産会社への仲介手数料10万円を普通預金から支払えば、借方支払家賃10万円・差入保証金20万円・支払手数料10万円、貸方普通預金40万円です。敷金は返還される前提なので費用ではなく差入保証金(資産)です。
| 取引 | 借方 | 貸方 |
|---|---|---|
| 法人税等の中間納付 | 仮払法人税等 | 現金など |
| 決算で法人税等を計上 | 法人税、住民税及び事業税(許容:法人税等) | 仮払法人税等・未払法人税等 |
| 配当と利益準備金の積立て | 繰越利益剰余金 | 未払配当金・利益準備金 |
| 配当金の支払 | 未払配当金 | 普通預金など |
| 敷金の差入れ | 差入保証金 | 普通預金など |
試験に出る
- 前払金(仕入れの前払い)と前受金(代金の前受け)の区別。
- 仮払金・仮受金は内容未確定の一時的な科目である点。
- 営業取引以外の未回収は未収入金を使う点。
- 預り金と立替金の違い(誰の負担か)。
- 受取手形・電子記録債権など、現金の入出金前に権利・義務を記録する点。
- 貸倒れた売掛金が前期販売分か当期販売分かで、貸倒引当金と貸倒損失を使い分ける点。
- 配当時は繰越利益剰余金を減らし、未払配当金と利益準備金を計上する点。
重要な言葉
- 前払金
- 商品などの対価の一部を先に支払ったときに生じる権利。
- 前受金
- 商品を渡す前に代金の一部を受け取ったときの義務。
- 立替金
- 本来は他の人が負担する金額を、自社が一時的に立て替えたときの権利。
- 電子記録債権
- 電子的に記録された、代金を受け取る権利。
- 差入保証金
- 建物などを借りるときに差し入れる敷金などで、返還される前提の資産。
- 仮払法人税等
- 法人税・住民税・事業税の中間納付額を、決算で確定するまで一時的に記録する資産の科目。
- 利益準備金
- 会社法の定めにより、配当時に繰越利益剰余金から積み立てる純資産の項目。
確認問題
確かめよう商品をまだ渡していない手付金の受取りは売上?
通常前受金です。提供前の義務が残るためです。
使途が未確定の出張概算払は、前払金として記録する。
営業取引以外で備品を売却した代金が未回収のときは、未収入金を使う。
商品を渡す前に代金の一部を受け取ったときの科目は?
内容が未確定な支払いを一時的に記録する科目は?
お金が先に動いても、商品やサービスの提供がまだなら、やを直ちに計上しない場合があります。何の段階かを見ます。
商品購入の手付金2万円を支払ったらです。商品を受け取る権利を残し、納品時に仕入などへ振り替えます。使途が未確定の出張概算払ならとして区別します。
は仕入れ等の対価の前払い、は代金の前受けです。仮払金・仮受金は内容を確定できない間の一時的な科目なので、後から精算します。
名前が似ていても「代金の一部を」と「内容不明の支払い」は違います。取引の説明から、何が分かっていて何がかを判断します。
営業取引以外の備品売却代金が未回収なら、売掛金ではなくを使います。従業員の所得税を給料から差し引いて預かった場合は(所得税預り金)です。従業員が負担すべき金額を会社が一時的に立て替えて支払った場合は立替金(従業員立替金)です。誰が最終的に負担するかで判断します。
約束手形を受け取った場合は、振り出した場合は支払手形を用います。・電子記録債務も、現金の入出金前に権利や義務を記録します。金銭の貸し借りで約束手形を使う場合は、受取手形・支払手形ではなく手形貸付金・手形借入金とします。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について