

決算整理後の残高から貸借対照表と損益計算書を作ります。勘定科目と表示科目の違い、利益と純資産のつながりを確認して、二つの表を検算します。
仕組みを理解する
財務諸表の役割と作成の流れ
財務諸表とは、貸借対照表と損益計算書などで、会社の財産と期間の利益を表す書類です。
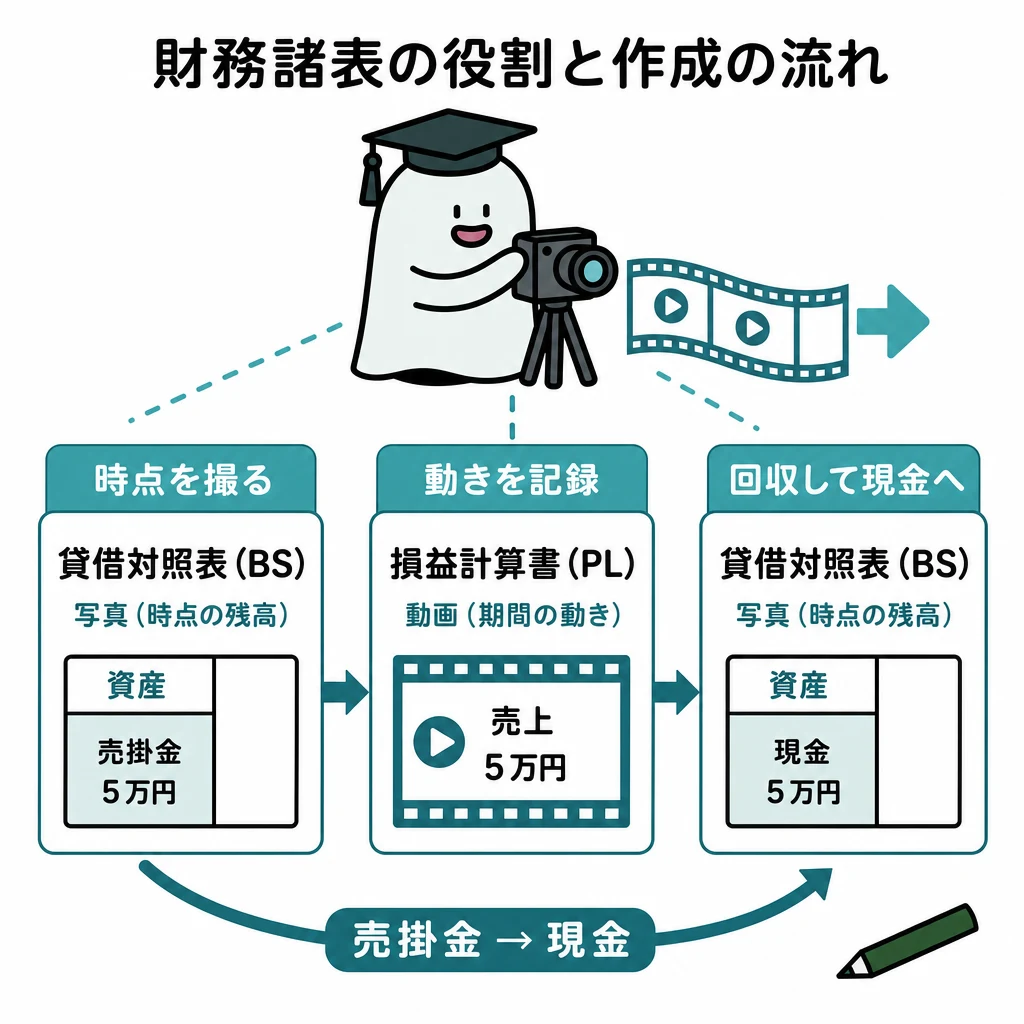
会社の姿を見るには、その日の財産と一年間の利益を別の表で読みます。写真と動画の違いを思い浮かべると整理できます。
| 段階 | 主な処理 | 出力 |
|---|---|---|
| 期中 | 取引を仕訳・転記 | 整理前試算表 |
| 決算 | 未処理・訂正・期末整理 | 整理後試算表 |
| 表示 | 表示科目に直し、収益・費用と資産・負債・純資産に分ける | P/L・B/S |
基本の仕組み
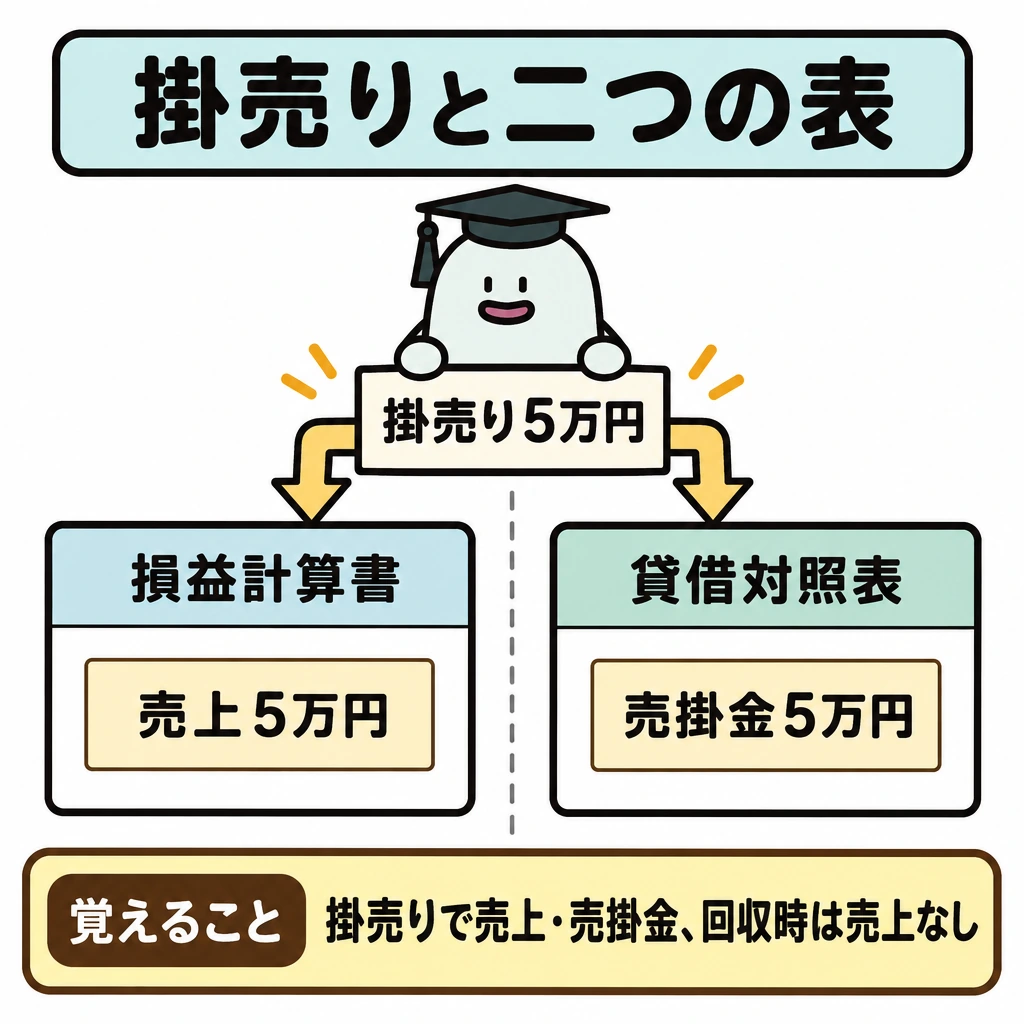
商品を掛けで5万円売ると、損益計算書には売上5万円、貸借対照表には未回収の売掛金5万円が現れます。回収時に売上を二重計上しません。
決算整理後試算表を、資産・負債・純資産と収益・費用に分けて表を作ります。期間の利益は、純資産の変動を通じて二つの表を結びます。
利益があっても回収前なら現金は不足することがあります。利益の大きさと支払能力を、一つの数字で判断しないようにします。
取引から二つの表へ
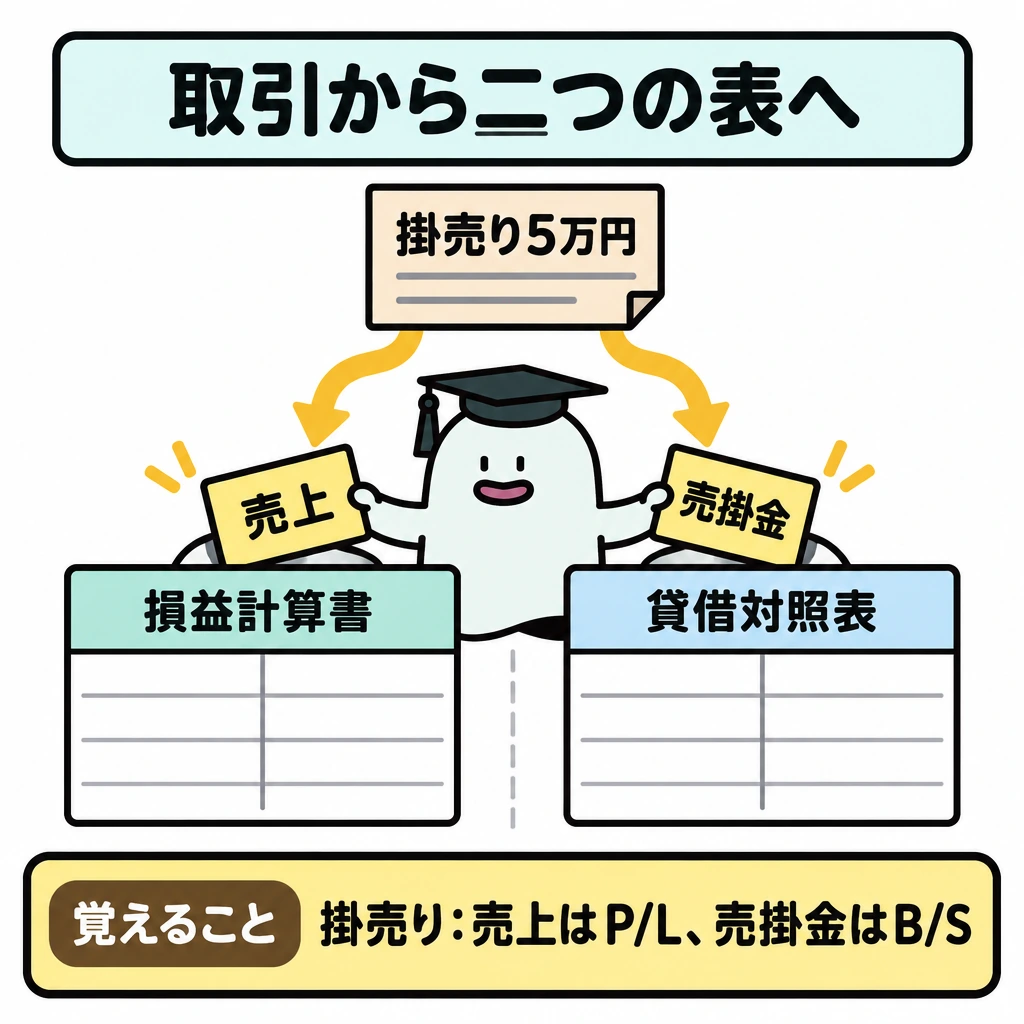
決算整理前残高試算表に未処理・訂正の仕訳を反映し、商品棚卸、貸倒見積り、減価償却、貯蔵品棚卸、経過勘定(前払・前受・未払・未収)、消費税・法人税等を整理します。整理後の収益・費用は損益計算書へ、資産・負債・純資産は貸借対照表へ移します。
2026年公開の第3問サンプル5は、決算整理前残高試算表と決算整理事項等から、答案用紙の貸借対照表と損益計算書を完成させる形式です。整理後の残高を下書きで求めてから、表示科目に直して記入します。
掛売り5万円では売上がP/Lへ、売掛金がB/Sへ進みます。後日の回収は売掛金が預金に変わるだけで売上を増やしません。儲けが計上されても現金がまだ入らないことがあるため、利益と資金残高を別々に読みます。
試験に出る
- その日の財産を表す貸借対照表と、一年間の利益を表す損益計算書の役割の違いを押さえます。
- 商品を掛けで売ったとき、売上と売掛金がそれぞれの表に現れることを確認します。
- 売掛金の回収時に売上をもう一度計上しない(二重計上しない)点に注意します。
- 期間の利益が、純資産の変動を通じて二つの表を結ぶ関係を問われます。
- 利益と支払能力は別であり、一つの数字で判断しない点に注意します。
重要な言葉
- 財務諸表
- 会社の財産や損益を表す書類の総称。
- 期間損益
- 一定期間に生じた収益と費用の差。
- 売掛金
- 掛けで販売した後、まだ回収していない代金。
確認問題
確かめようある日の借入金残高を見る表は?
貸借対照表です。
商品を掛けで売ったとき、損益計算書の売上と貸借対照表の売掛金の両方に現れる。
利益が出ていれば、現金が不足することはない。
ある日の借入金残高を示す表は?
期間の利益が二つの表を結ぶ媒介は?
会社の姿を見るには、とを別の表で読みます。写真と動画の違いを思い浮かべると整理できます。
商品を掛けで5万円売ると、損益計算書には売上5万円、貸借対照表には未回収の5万円が現れます。回収時に売上を二重計上しません。
決算整理後試算表を、資産・負債・純資産と収益・費用に分けて表を作ります。期間の利益は、の変動を通じて二つの表を結びます。
利益があっても回収前ならは不足することがあります。利益の大きさと支払能力を、一つの数字で判断しないようにします。
貸借対照表(B/S)
貸借対照表とは、ある時点の資産・負債・純資産を左右に並べ、財産の内容と調達を表す表です。
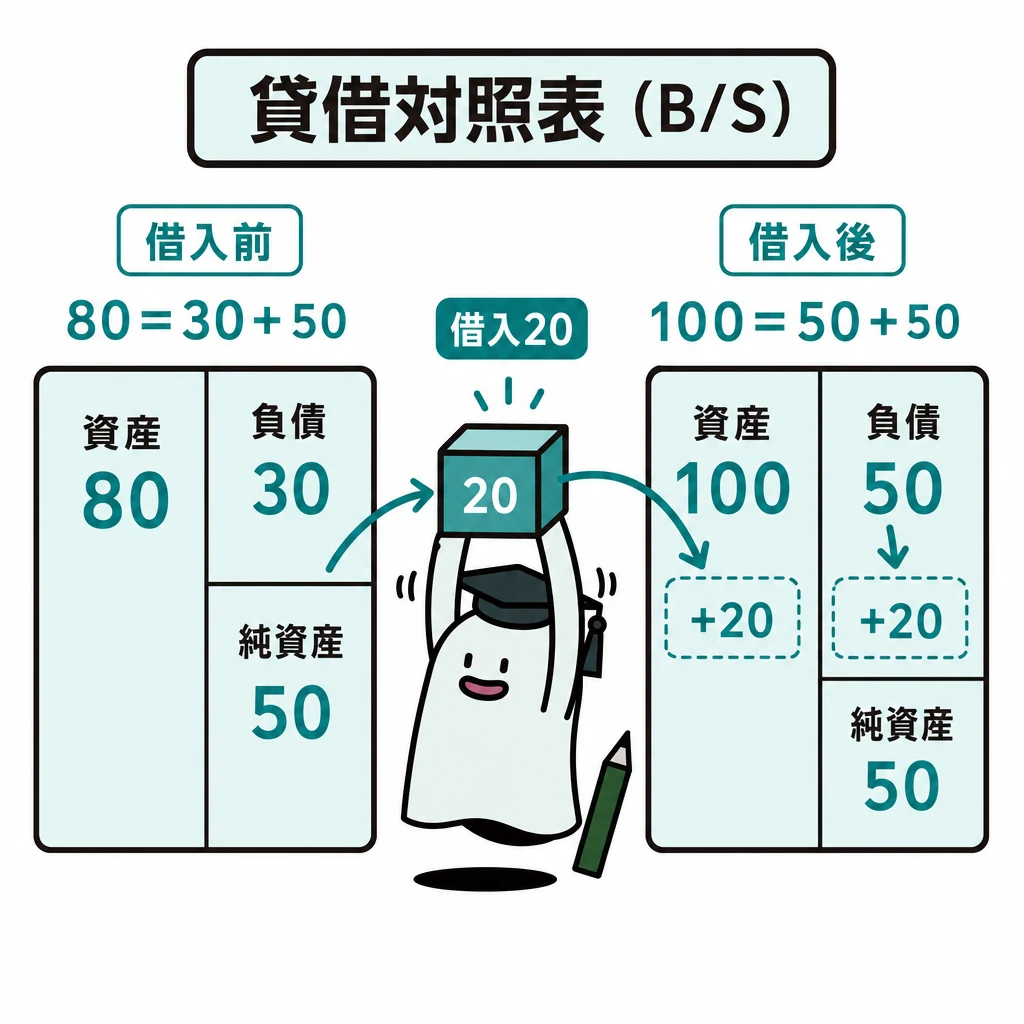
貸借対照表は、会社の財産が何で、それをどこから調達したかを示します。左右を別々の一覧ではなく、同じ財産の二つの見方として読みます。
| B/Sの部 | 例 | 読むときの注意 |
|---|---|---|
| 資産 | 現金、売掛金、商品、前払費用、未収収益、建物、土地 | 貸倒引当金・減価償却累計額を対応資産から控除 |
| 負債 | 買掛金、借入金、未払費用、前受収益、未払消費税、未払法人税等 | 支払義務と時期を確認 |
| 純資産 | 資本金、繰越利益剰余金 | 繰越利益剰余金は当期純利益を加えた期末額 |
基本の仕組み
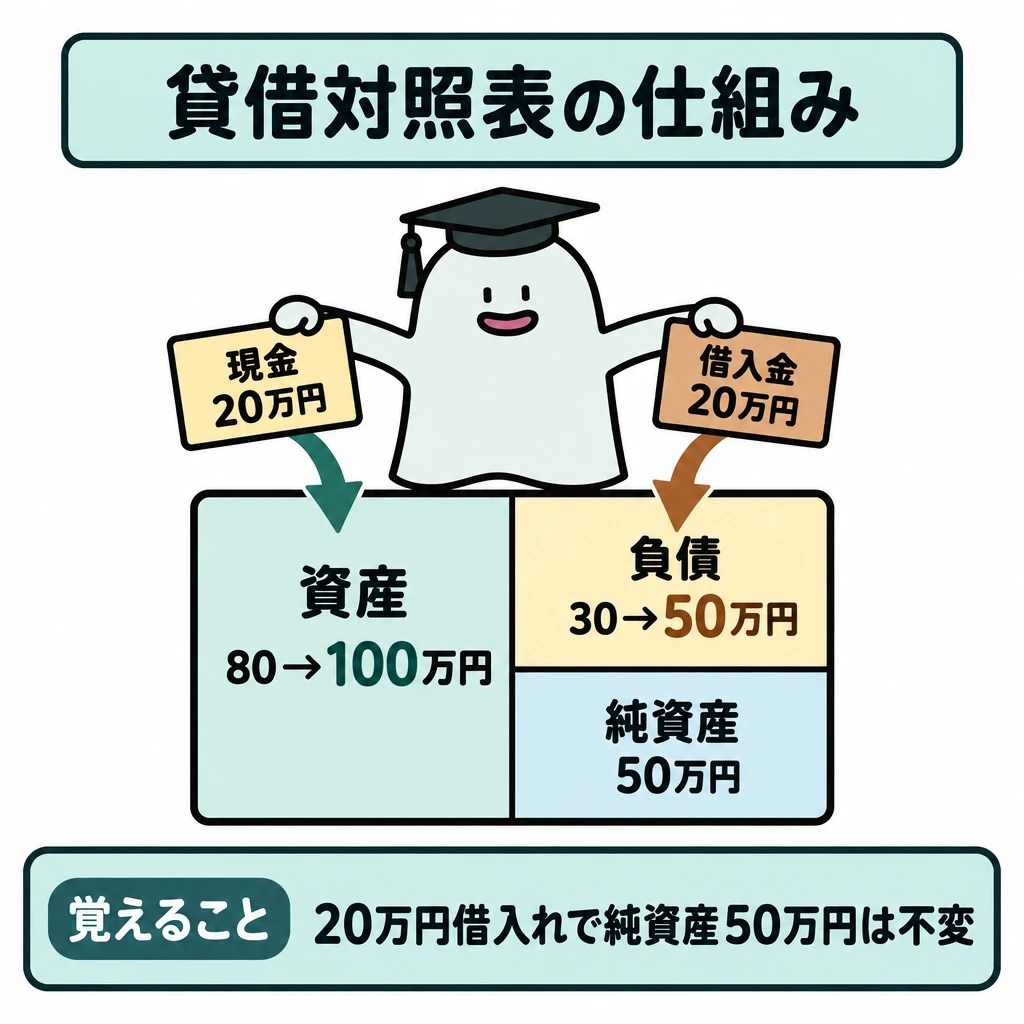
資産80万円、負債30万円なら純資産は50万円です。借入れで現金20万円を増やすと、資産100万円・負債50万円となり、純資産50万円は変わりません。
資産には現金や売掛金、備品など、負債には買掛金や借入金などを表示します。3級の答案用紙(勘定式)には流動・固定の区分欄がなく、正常営業循環基準や一年基準による区分表示は2級の範囲です。
借入れによる資産増加を利益と見なしません。借入れは返済義務も増えるため、純資産を直接増やしません。
資産・負債・純資産を分類する
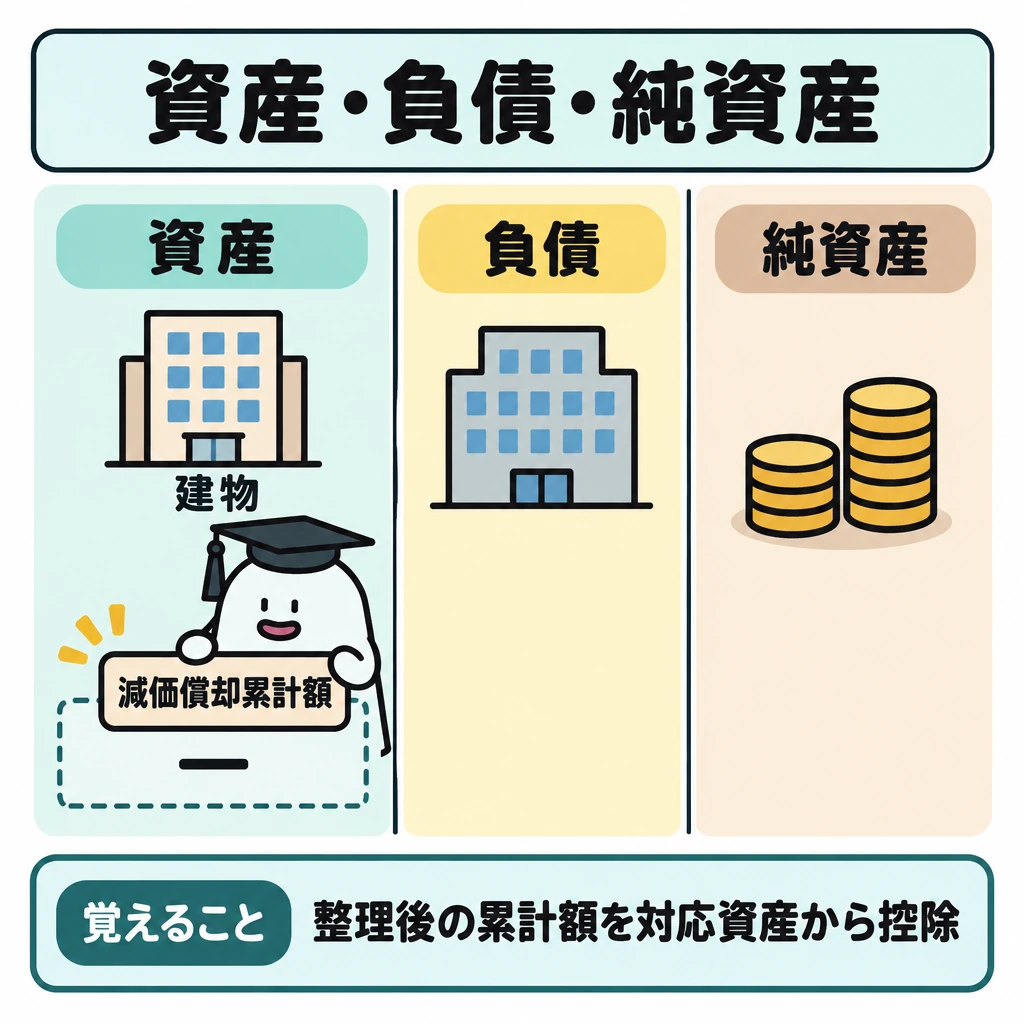
現金・普通預金・売掛金・商品・前払費用・未収収益、建物・備品・土地は資産です。買掛金・借入金・未払費用・前受収益・未払消費税・未払法人税等は負債、資本金と繰越利益剰余金は純資産です。3級では流動・固定に分けて並べるより、各科目を資産・負債・純資産へ正しく振り分けることを優先します。
貸倒引当金は売掛金などの債権から、減価償却累計額は対応する建物・備品から差し引きます。これらを借入金のような負債へ並べません。控除するのは整理後の金額です。
サンプル5の建物は取得原価1,100,000円、整理前の累計額825,000円です。当期の減価償却費44,000円(1,100,000円÷25年)を加えた869,000円を控除し、帳簿価額231,000円と表示します。土地は減価償却しません。
試験に出る
- 資産=負債+純資産の関係から、純資産50万円を求める計算が問われます。
- 借入れは資産と負債を同額増やし、純資産を増やさない点に注意します。
- 3級の貸借対照表は勘定式で、流動・固定の区分表示(正常営業循環基準・一年基準)は2級の出題範囲である点を押さえます。
- 資産・負債・純資産が、一時点の財産を示すことを確認します。
- 前払費用・未収収益は資産、未払費用・前受収益は負債の側に表示する点が問われます。
重要な言葉
- 流動資産
- 営業の循環の中にある資産や、一年以内に現金化される資産。区分表示は2級で学ぶ。
- 純資産
- 資産から負債を引いた残額。
- 正常営業循環基準
- 仕入から販売・回収までの営業の流れにある項目を流動とする基準(2級の区分表示で使う)。
確認問題
確かめよう借入20万円で純資産も20万円増える?
増えません。資産と負債が同額増えます。
借入れで現金が増えると、純資産も同額増える。
資産80万円・負債30万円のとき、純資産は50万円である。
資産100万円・負債50万円のとき、純資産は?
借入れ20万円による変化は?
貸借対照表は、会社の財産が何で、それをどこから調達したかを示します。左右を別々の一覧ではなく、同じ財産のとして読みます。
資産80万円、負債30万円なら純資産は50万円です。借入れで現金20万円を増やすと、資産100万円・負債50万円となり、50万円は変わりません。
資産には現金や売掛金、備品など、負債にはや借入金などを表示します。3級の答案用紙(勘定式)には流動・固定の区分欄がなく、正常営業循環基準や一年基準による区分表示は2級の範囲です。
借入れによる資産増加を利益と見なしません。借入れは返済義務も増えるため、を直接増やしません。
損益計算書(P/L)
損益計算書とは、一定期間の収益と費用を対応させ、利益の段階を順に示す表です。
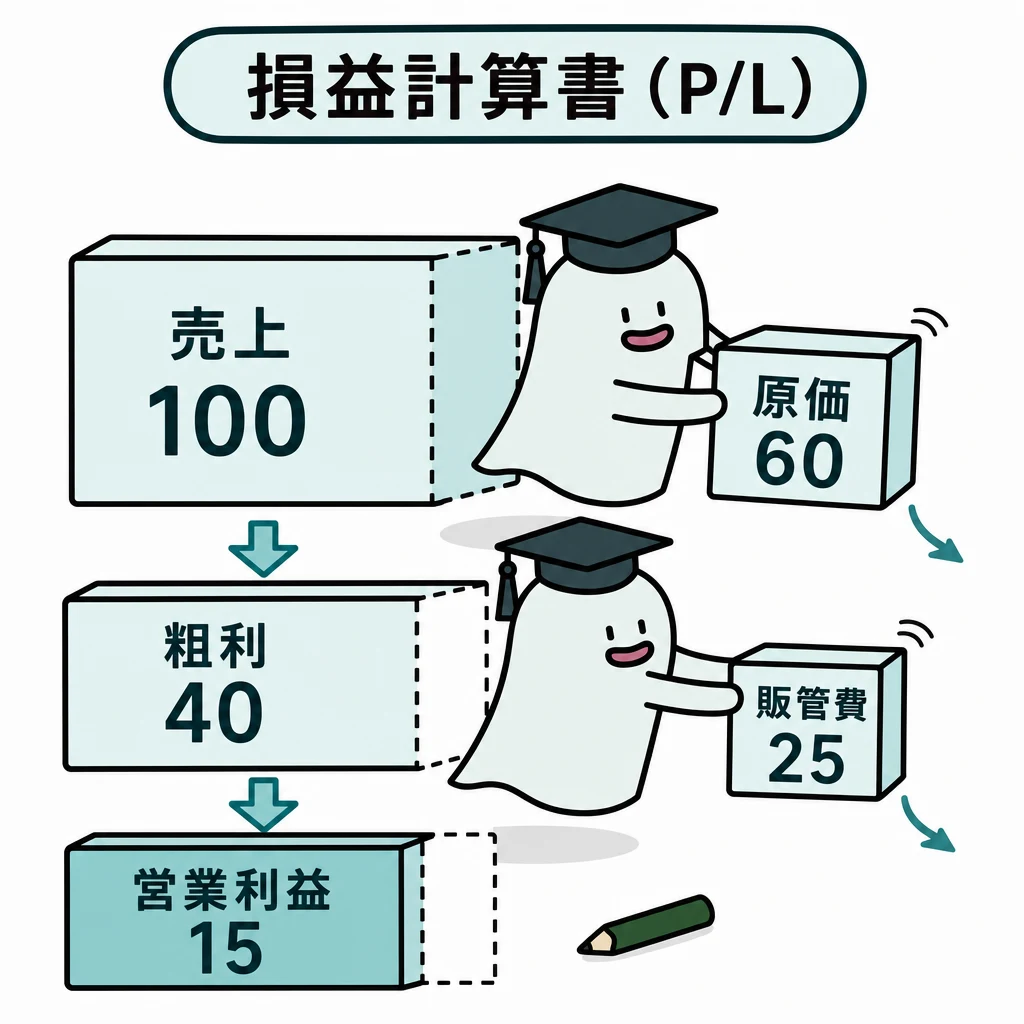
売上から何を引くかによって、利益の段階が変わります。商品のもうけと、会社全体のもうけを区別します。
| 利益の段階 | 計算 | 3級の答案用紙(勘定式) |
|---|---|---|
| 売上総利益 | 売上高-売上原価 | サンプル5では欄なし(検算に使う) |
| 営業利益 | 売上総利益-販売費及び一般管理費 | サンプル5では欄なし(検算に使う) |
| 当期純利益 | 収益合計-費用合計(法人税、住民税及び事業税を含む) | 借方に記入(純損失なら貸方に当期純損失) |
基本の仕組み
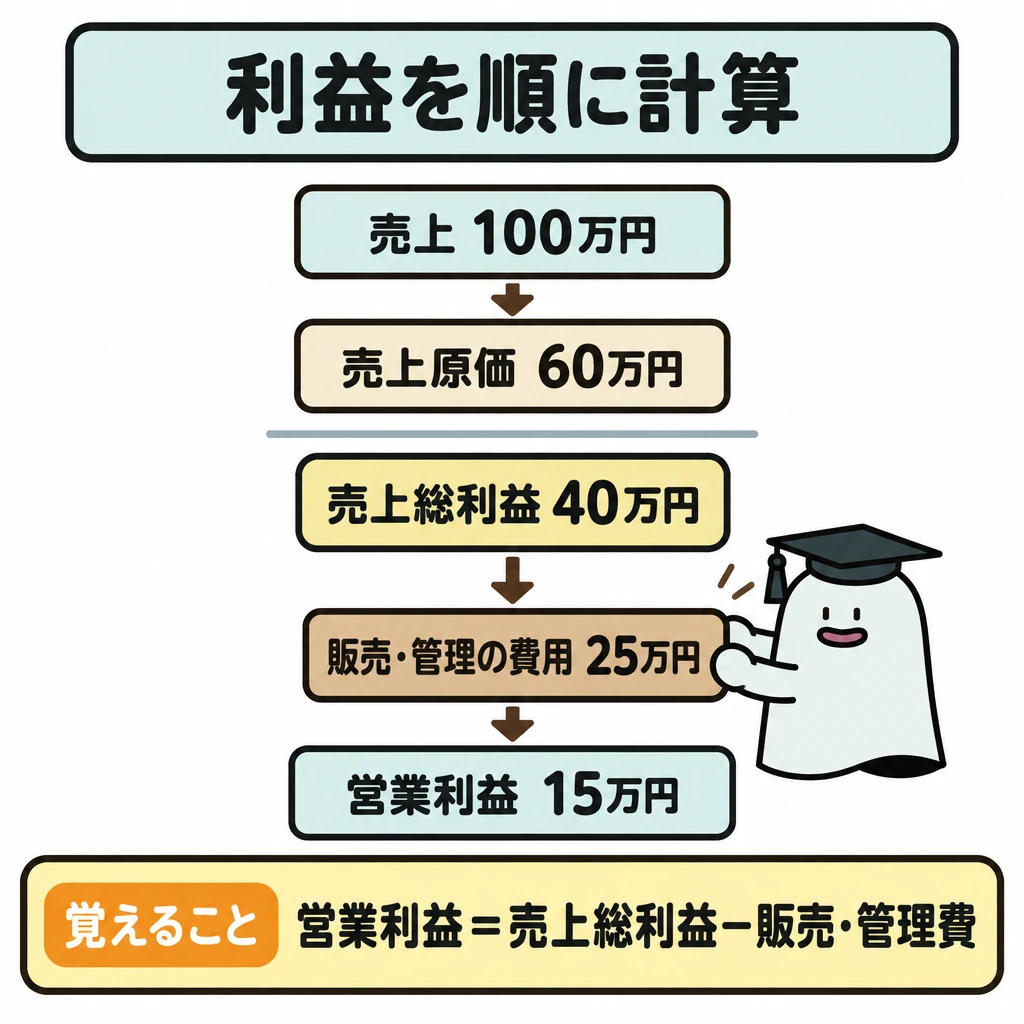
売上100万円、売上原価60万円なら売上総利益40万円。販売費及び一般管理費25万円なら営業利益15万円です。
売上原価は販売した商品の原価で、販売費及び一般管理費は販売や管理にかかった費用です。問題で求める利益段階まで、対応する項目を順に加減します。
仕入高は売上原価と同じとは限りません。期首・期末の商品を調整して、売れた分の原価にします。
売上原価と費用を分ける
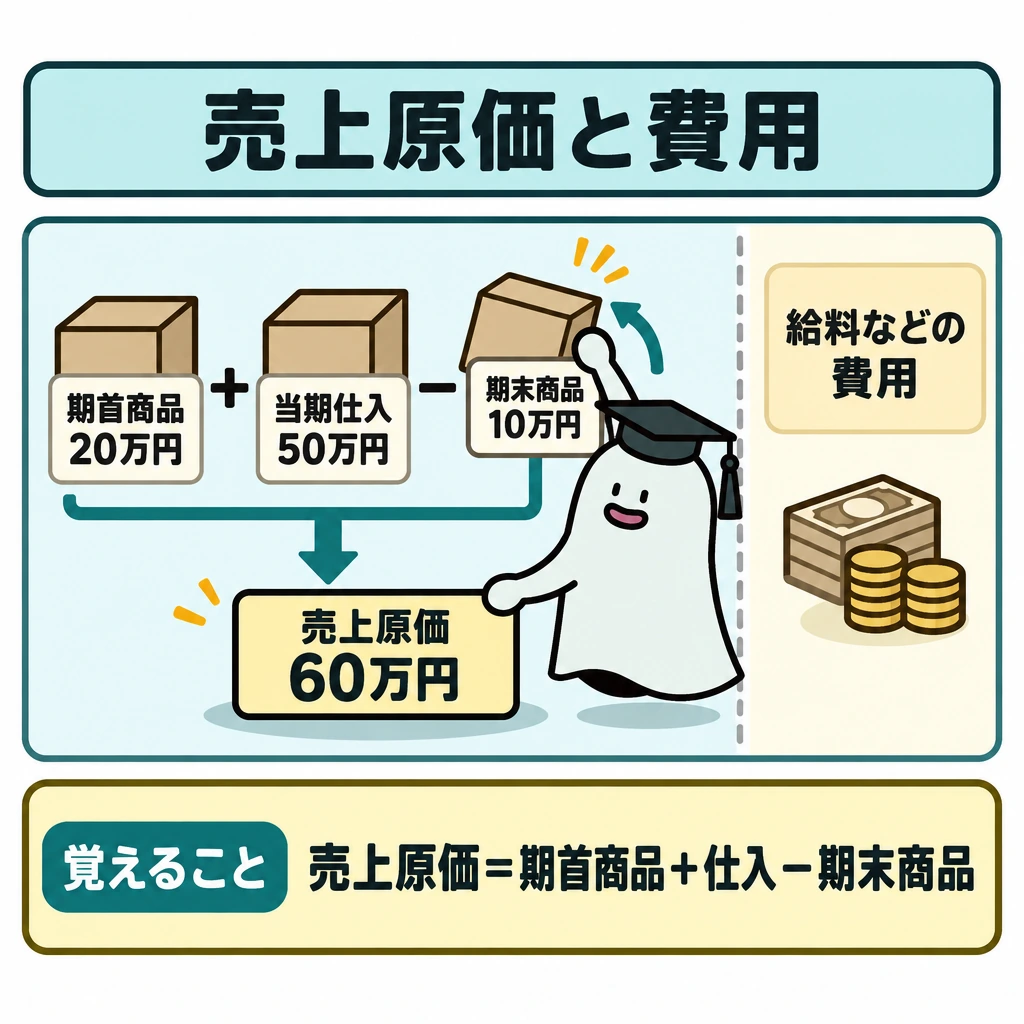
三分法の売上原価は期首商品+当期仕入-期末商品です。売上100万円、期首商品20万円、仕入50万円、期末商品10万円なら売上原価60万円、売上総利益40万円です。仕入50万円をそのまま売上原価にすると当期の利益がずれます。
給料、通信費、保険料、貸倒引当金繰入、減価償却費、支払利息、法人税、住民税及び事業税(許容:法人税等)は、それぞれ当期に属する金額へ直して表示します。勘定科目の「仕入」は売上原価、「売上」は売上高という表示科目で記入します。
3級の損益計算書は勘定式で、借方に費用と当期純利益、貸方に収益を並べ、左右の合計が一致します。サンプル5の答案用紙には売上総利益や営業利益の欄がないため、段階利益は検算に使い、答案用紙にない欄を作りません。費用が収益を上回る場合は、貸方に当期純損失を記入します。
試験に出る
- 売上総利益と営業利益など、利益の段階ごとの計算を問う問題が頻出です。
- 売上100万円・売上原価60万円から、売上総利益40万円を求める計算を押さえます。
- 売上総利益40万円から販売費及び一般管理費25万円を引くと、営業利益15万円です。
- 仕入高は売上原価と異なり、期首・期末商品を調整する点に注意します。
- 問題で求める利益段階まで、対応する項目を順に加減することを確認します。
- 3級の損益計算書は勘定式で、当期純利益を借方に記入して左右の合計を一致させる点を押さえます。
重要な言葉
- 売上総利益
- 売上高から売上原価を引いた利益。
- 売上原価
- 当期に販売した商品の原価。
- 営業利益
- 売上総利益から販売費及び一般管理費を引いた利益。
確認問題
確かめようこの例で40万円は営業利益?
売上総利益です。営業利益は15万円です。
仕入高は、そのまま売上原価と一致する。
売上総利益は、売上高から売上原価を引いた利益である。
売上100万円・売上原価60万円の売上総利益は?
売上総利益40万円・販売費及び一般管理費25万円の営業利益は?
売上から何を引くかによって、利益の段階が変わります。と、を区別します。
売上100万円、売上原価60万円なら売上総利益40万円。販売費及び一般管理費25万円なら15万円です。
は販売した商品の原価で、販売費及び一般管理費は販売や管理にかかった費用です。問題で求める利益段階まで、対応する項目を順に加減します。
仕入高は売上原価と同じとは限りません。期首・期末のを調整して、売れた分の原価にします。
表示科目と勘定科目の対応(頻出)
表示科目とは、財務諸表で読みやすく示すためのまとめ方で、帳簿の勘定科目と異なる場合があります。
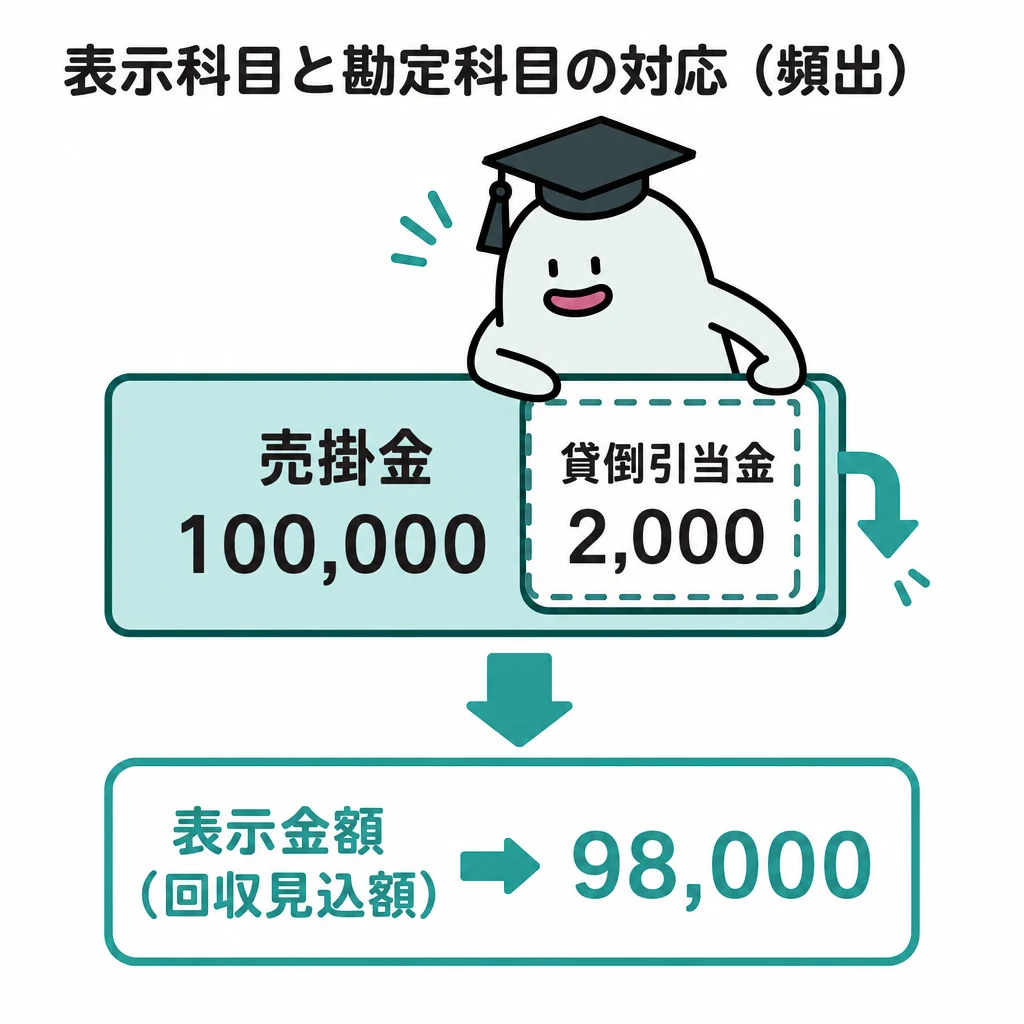
帳簿の勘定科目と、財務諸表に表示する表示科目のまとめ方は、一致しない場合があります。控除する科目は何から引くかも確認します。
| 帳簿上の科目 | 決算後の表示先・調整 |
|---|---|
| 売上 | 売上高としてP/L |
| 仕入 | 期首・期末を調整して売上原価としてP/L |
| 繰越商品 | 期末商品を「商品」としてB/S |
| 貸倒引当金 | 対応する債権から控除 |
| 減価償却累計額 | 対応する建物・備品から控除 |
| 前払保険料など/未収利息など | 前払費用/未収収益としてB/Sの資産 |
| 未払給料など/前受家賃など | 未払費用/前受収益としてB/Sの負債 |
| 仮受消費税・仮払消費税 | 相殺後の差額を未払消費税としてB/S |
| 法人税、住民税及び事業税 | P/Lの費用。中間納付との差額は未払法人税等としてB/S |
| 繰越利益剰余金 | 試算表の金額+当期純利益をB/S |
基本の仕組み
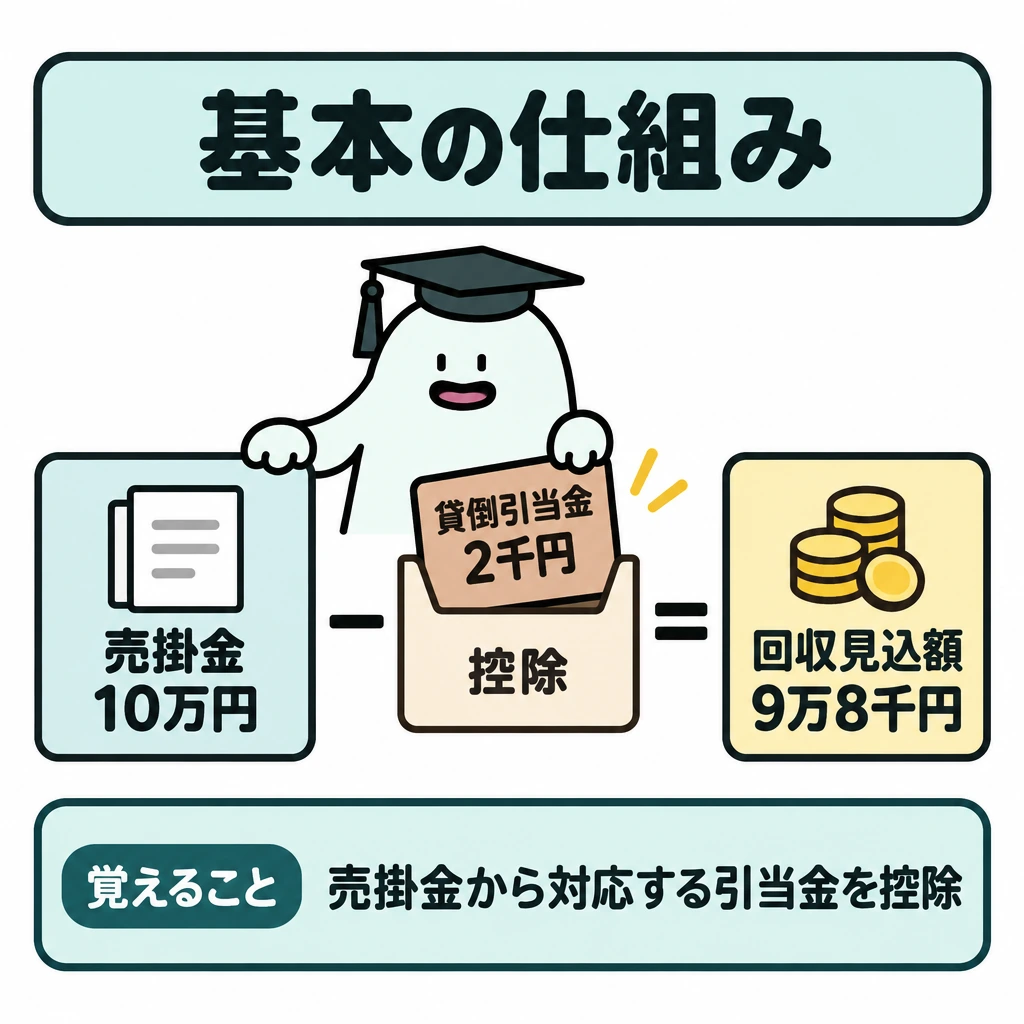
売掛金10万円、対応する貸倒引当金2千円なら、回収見込額の表示は9万8千円です。備品も取得原価から減価償却累計額を控除して帳簿価額を示します。
貸倒引当金や減価償却累計額は、関連する資産の評価を調整する科目です。貸方残高だから全て借入金のような負債というわけではありません。
試算表の貸借だけで財務諸表へ振り分けないようにします。科目の意味と、どの資産を調整しているかを確認します。
勘定科目から表示科目へ置き換える
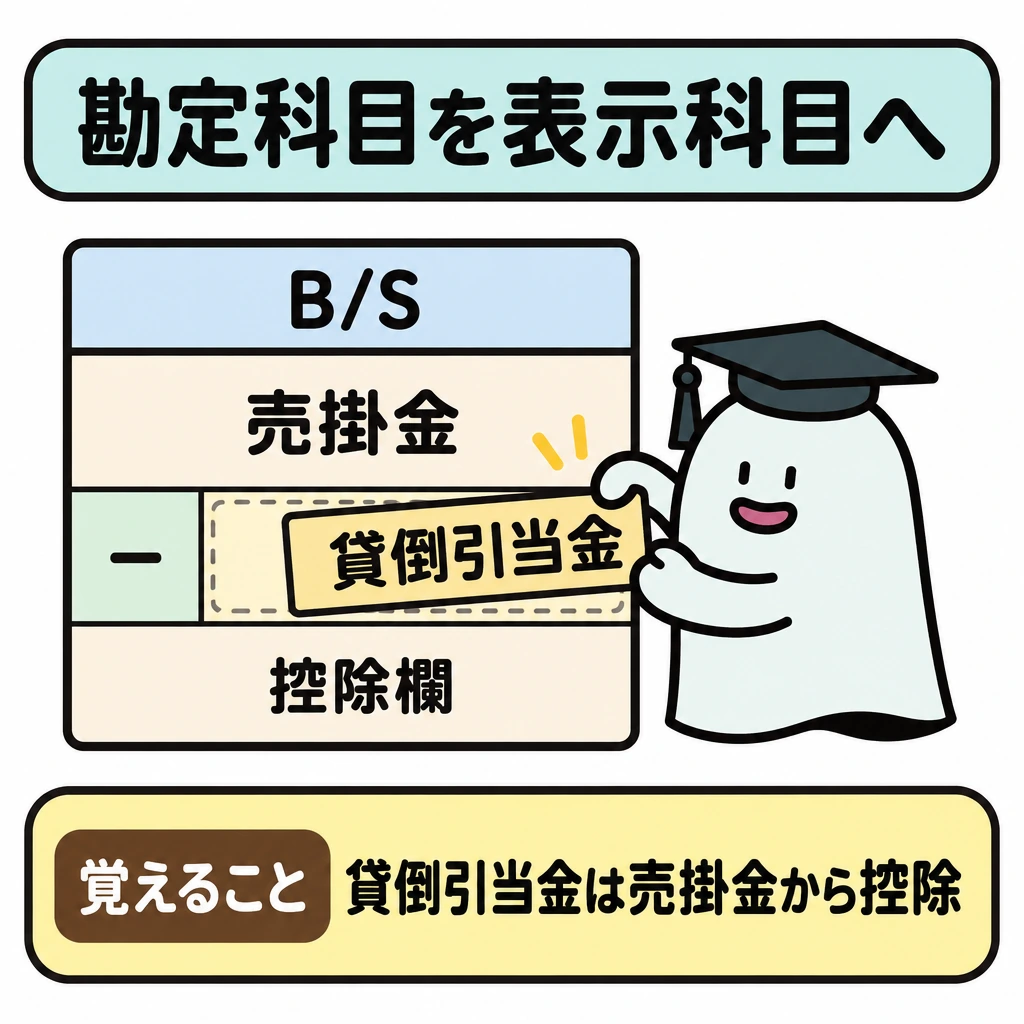
決算整理前の繰越商品は期末整理後に「商品」としてB/Sへ、仕入は期首・期末の調整後に「売上原価」としてP/Lへ対応します。仮受消費税と仮払消費税は税抜方式の決算で相殺し、差額を未払消費税としてB/Sに表示します。法人税、住民税及び事業税から中間納付の仮払法人税等を差し引いた残額が未払法人税等です。
売掛金に対応する貸倒引当金、建物・備品の減価償却累計額は、対象資産から控除する表示です。2026年公開第3問の答案用紙でも売掛金・建物・備品の直下に控除欄があります。控除の対象を間違えると、B/S全体の合計が一致しても個別表示が誤ります。
前払保険料・前払家賃などは前払費用、未払給料・未払利息などは未払費用、前受家賃などは前受収益、未収利息・未収家賃などは未収収益にまとめて表示します。サンプル5の答案用紙でも「( )費用」の空欄に前払費用・未払費用を記入します。
精算表と財務諸表の違い
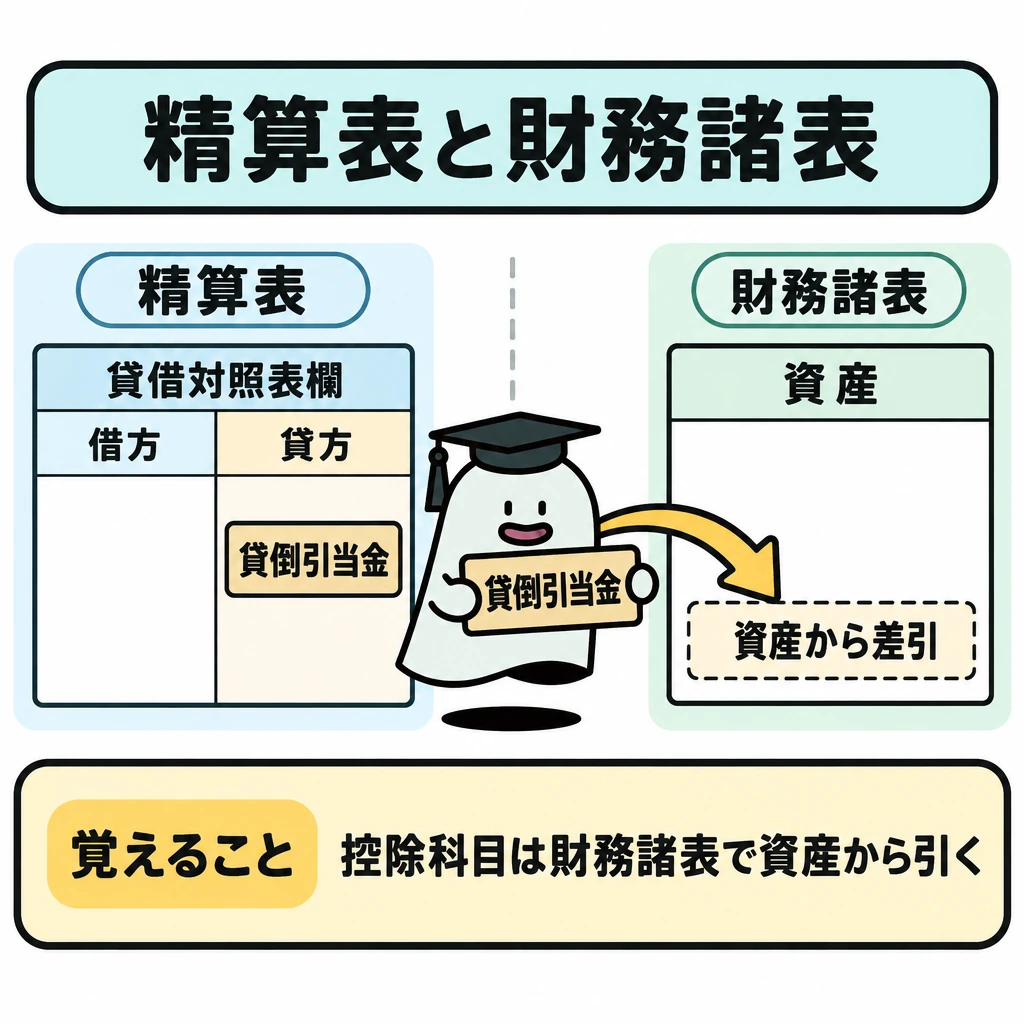
精算表の損益計算書欄・貸借対照表欄は勘定科目のまま記入します。仕入・繰越商品・前払保険料などの名前は変えず、貸倒引当金や減価償却累計額も貸借対照表欄の貸方に記入します。
精算表では当期純利益を損益計算書欄の借方と貸借対照表欄の貸方に記入して貸借を合わせ、繰越利益剰余金は試算表の金額のままです。財務諸表では表示科目に直し、控除科目は資産から差し引き、繰越利益剰余金には当期純利益を加えた額を記入します。
試験に出る
- 財務諸表の表示科目が、帳簿の勘定科目と異なる場合がある点を押さえます。
- 売掛金10万円から貸倒引当金2千円を引いて、9万8千円と表示する計算が問われます。
- 貸倒引当金や減価償却累計額が、資産を調整する科目である点に注意します。
- 貸方残高だからといって、すべてが負債というわけではないことを確認します。
- 試算表の貸借だけで振り分けず、科目の意味で判断することを押さえます。
- 精算表は勘定科目のまま、財務諸表は表示科目で記入する違いを押さえます。
重要な言葉
- 表示科目
- 財務諸表で用いる、読みやすくまとめた科目名。
- 貸倒引当金
- 売掛金などの回収不能に備える評価性の引当金。
- 減価償却累計額
- 取得原価から控除する、減価償却の累計額。
確認問題
確かめよう減価償却累計額は返済すべき借金?
いいえ。資産の取得原価から控除する累積額です。
貸倒引当金や減価償却累計額は、貸方残高なので負債である。
売掛金10万円、貸倒引当金2千円のとき、回収見込額は9万8千円と表示する。
売掛金10万円、貸倒引当金2千円の回収見込額は?
減価償却累計額の説明として正しいものは?
帳簿のと、財務諸表に表示するのまとめ方は、一致しない場合があります。控除する科目は何から引くかも確認します。
売掛金10万円、対応する貸倒引当金2千円なら、回収見込額の表示はです。備品も取得原価から減価償却累計額を控除して帳簿価額を示します。
や減価償却累計額は、関連する資産の評価を調整する科目です。貸方残高だから全て借入金のような負債というわけではありません。
試算表のだけで財務諸表へ振り分けないようにします。科目の意味と、どの資産を調整しているかを確認します。
資本金と利益剰余金
資本金とは、株主からの出資として受け入れた元手で、利益の蓄積とは区別して純資産に計上します。
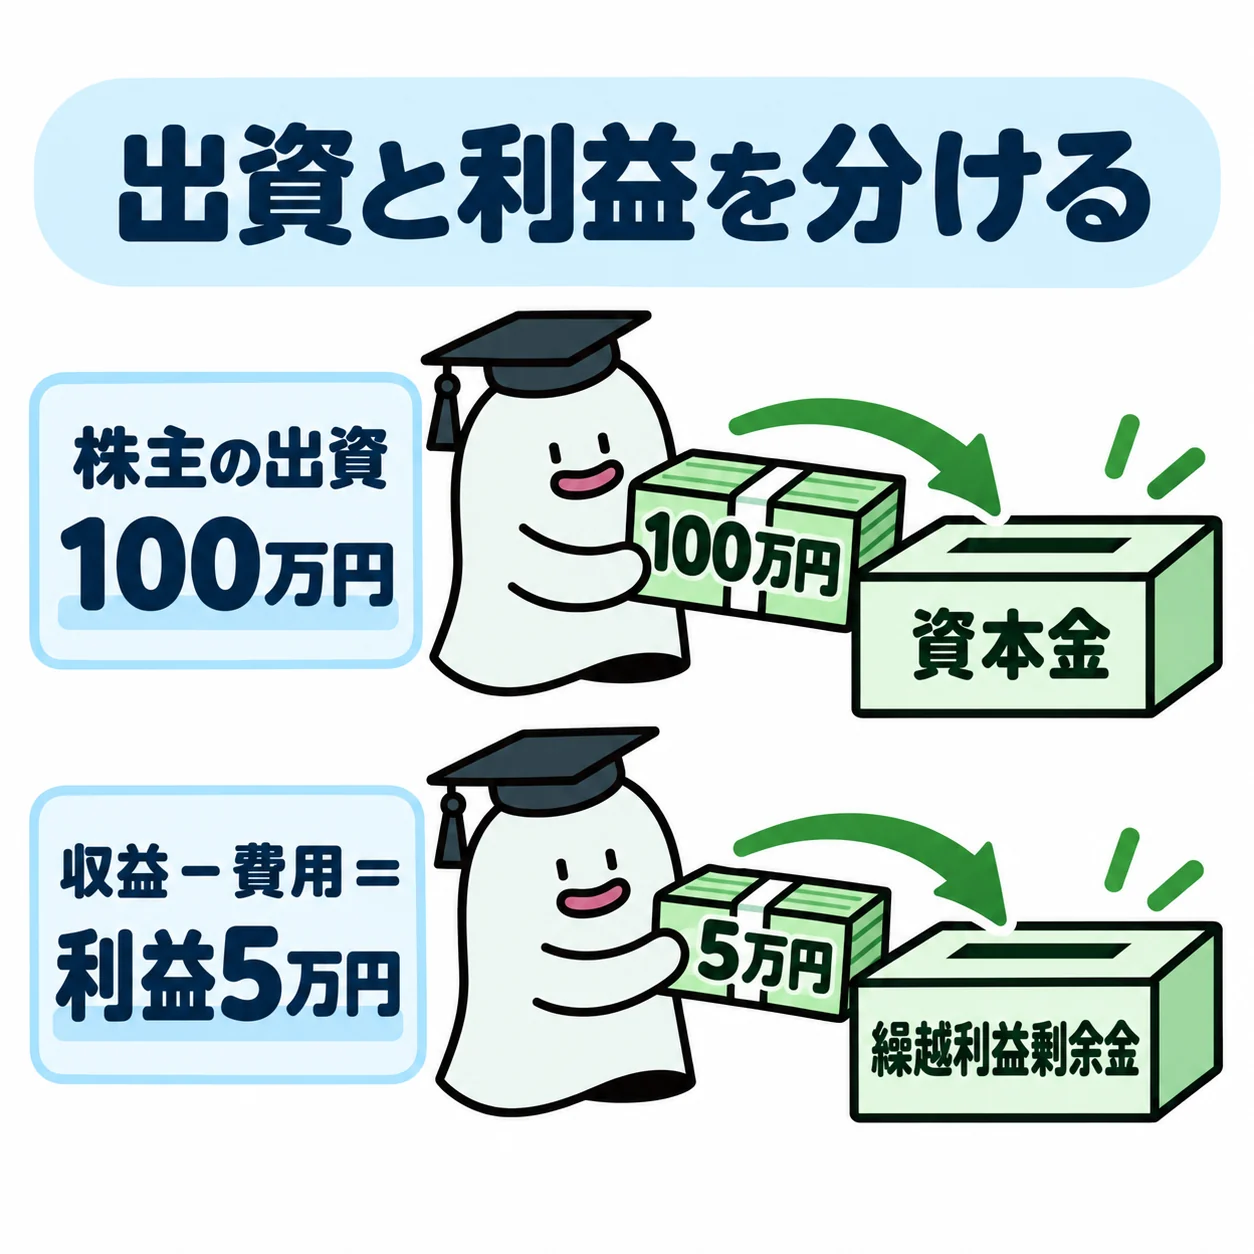
株主から受け入れた出資と、営業などで稼いだ利益は、どちらも純資産へつながりますが増えた理由が違います。3級では貸借対照表の資本金と繰越利益剰余金を区別します。
| 変動 | 資本金 | 繰越利益剰余金 | P/Lの利益 |
|---|---|---|---|
| 新たな出資 | 増加 | 変化なし | 変化なし |
| 当期純利益 | 変化なし | 増加 | 増加 |
| 配当 | 変化なし | 減少(配当額と利益準備金の積立額) | 変化なし |
基本の仕組み
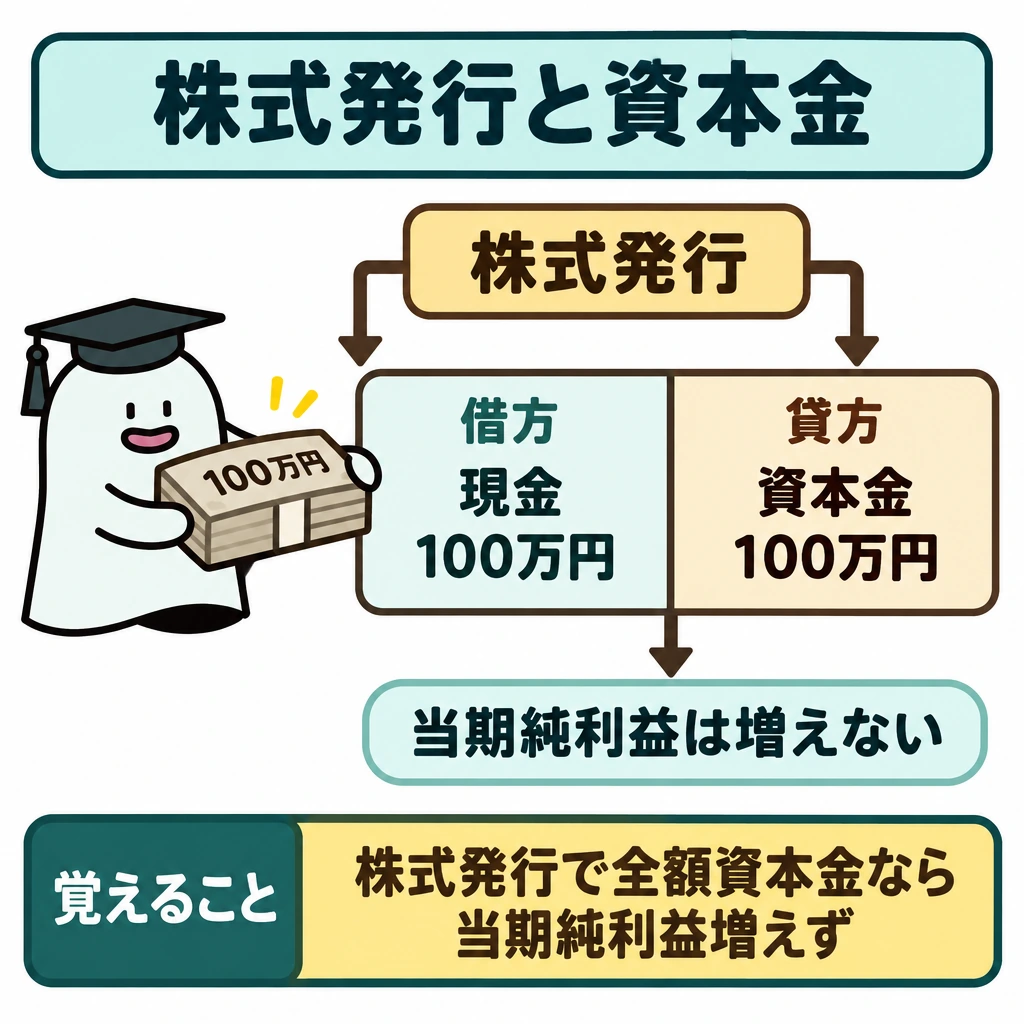
株式発行で現金100万円を受け入れ全額資本金とする条件なら、借方現金100万円、貸方資本金100万円です。売上ではないため、この取引だけで当期純利益は増えません。
当期の収益から費用を引いた利益は、決算で損益勘定から繰越利益剰余金へ振り替えます。期首の繰越利益剰余金20万円、当期純利益5万円、他の変動なしなら期末は25万円です。
配当は株主への利益の分配であり、営業の費用とは区別します。株主資本等変動計算書の作成は2級で学ぶ範囲なので、ここでは出資と利益が貸借対照表へつながる関係を押さえます。
出資・利益・配当の三方向
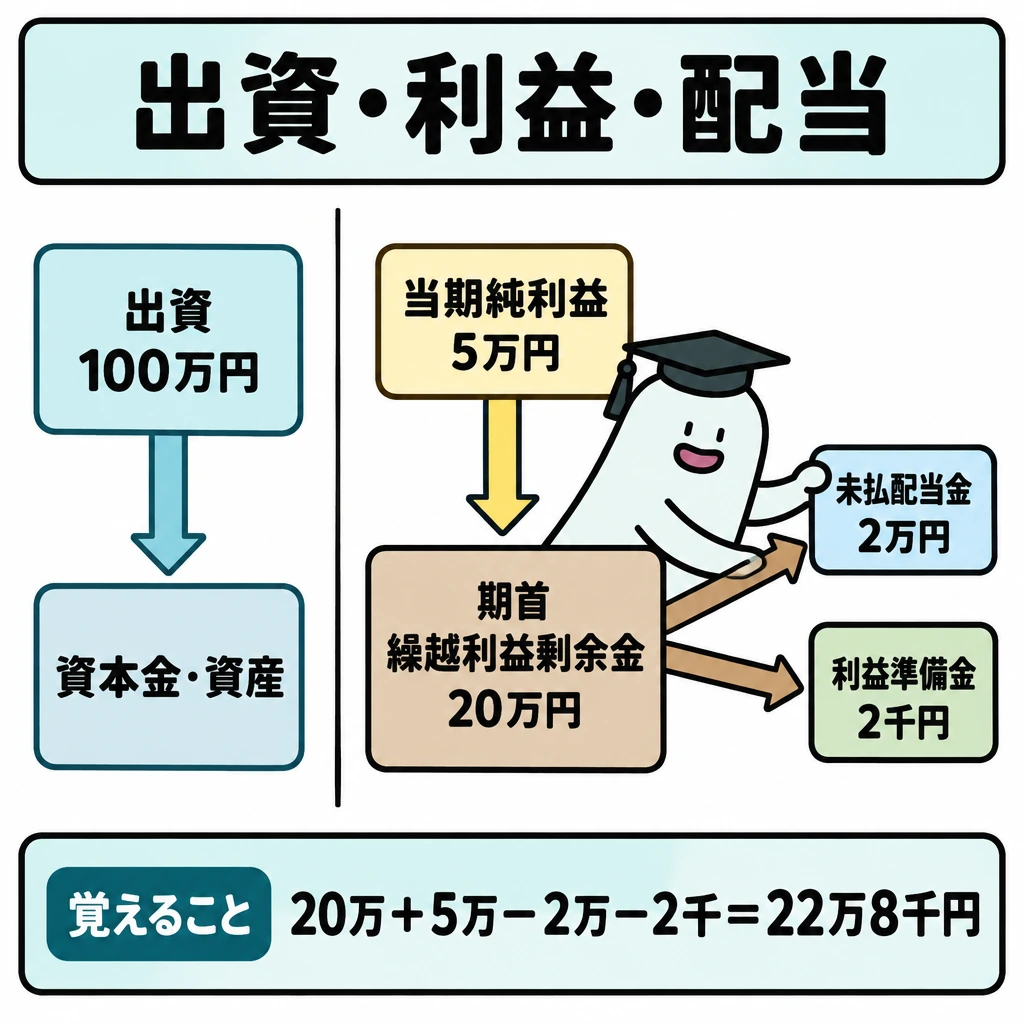
出資を受けると資本金と資産が増えます。事業の利益は収益と費用の差で、決算振替により繰越利益剰余金を増やします。株主総会で配当を決議すると、繰越利益剰余金を減らして未払配当金と利益準備金(積立額は問題文で与えられます)を計上します。出資と配当はP/Lの売上や費用ではありません。
例えば期首繰越利益剰余金20万円から配当2万円と利益準備金の積立2千円を行い、当期純利益が5万円なら、期末の繰越利益剰余金は22万8千円です。資本金への出資100万円が別にあっても、この金額へ足しません。株主資本等変動計算書そのものの作成は2級の範囲です。
貸借対照表の繰越利益剰余金
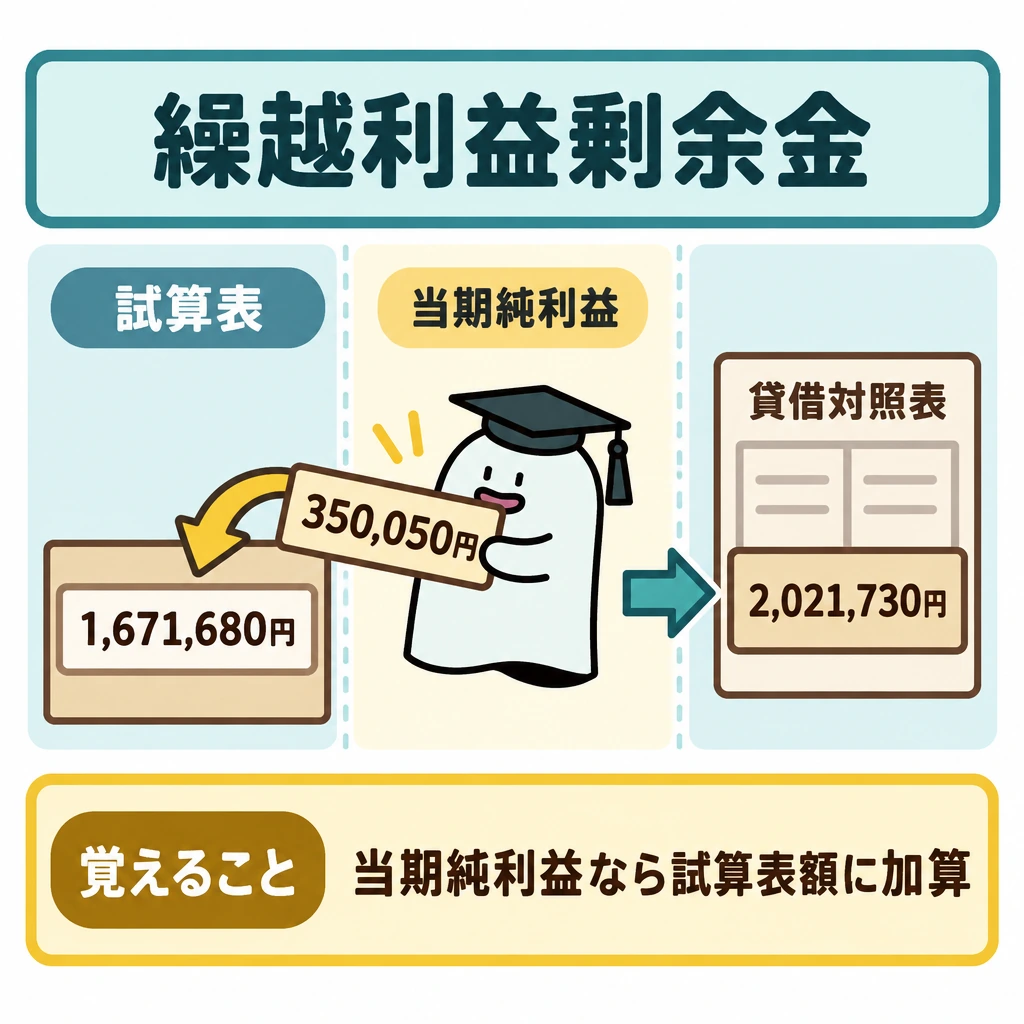
決算整理前(整理後)残高試算表の繰越利益剰余金は、期中の配当などを反映した額で、当期純利益はまだ含みません。当期純利益は決算で損益勘定から繰越利益剰余金勘定へ振り替えるため、貸借対照表には試算表の金額に当期純利益を加えた額を記入します。
サンプル5では、試算表の繰越利益剰余金1,671,680円に当期純利益350,050円を加え、2,021,730円と表示します。当期純損失なら、その分を差し引きます。
試験に出る
- 株主からの出資は資本金、営業で稼いだ利益は繰越利益剰余金と区別する点が頻出です。
- 株式発行で受け入れた現金は売上ではないため、当期純利益を増やさない点に注意します。
- 期首の繰越利益剰余金20万円に当期純利益5万円を足して、期末25万円とする計算を押さえます。
- 配当は営業の費用ではなく、利益の分配であることを確認します。
- 株主資本等変動計算書の作成は、2級の範囲であることを押さえます。
- 貸借対照表の繰越利益剰余金は、試算表の金額に当期純利益を加えて記入する点が第3問で問われます。
重要な言葉
- 資本金
- 株主からの出資として受け入れた元手。
- 繰越利益剰余金
- 稼いだ利益を蓄積し、次期へ繰り越す純資産。
- 配当
- 株主へ利益を分配すること。
確認問題
確かめよう100万円の出資と5万円の当期利益は同じ勘定へ入る?
いいえ。この条件では出資は資本金、利益は繰越利益剰余金へつながります。
株式発行で受け入れた現金は、売上なので当期純利益が増える。
配当は営業の費用として損益計算書に計上する。
財務諸表を作成するとき、貸借対照表の繰越利益剰余金は決算整理後残高試算表の金額をそのまま記入する。
株式発行で現金100万円を受け入れ、全額を資本金とした仕訳は?
期首繰越利益剰余金20万円・当期純利益5万円・他の変動なしの期末は?
株主から受け入れた出資と、営業などで稼いだ利益は、どちらも純資産へつながりますが増えた理由が違います。3級では貸借対照表のと繰越利益剰余金を区別します。
株式発行で現金100万円を受け入れ全額資本金とする条件なら、借方現金100万円、貸方100万円です。売上ではないため、この取引だけで当期純利益は増えません。
当期の収益から費用を引いた利益は、決算で損益勘定からへ振り替えます。期首の繰越利益剰余金20万円、当期純利益5万円、他の変動なしなら期末は25万円です。
は株主への利益の分配であり、営業の費用とは区別します。株主資本等変動計算書の作成は2級で学ぶ範囲なので、ここでは出資と利益が貸借対照表へつながる関係を押さえます。
貸借一致と利益の検算
貸借一致とは、資産=負債+純資産が成り立つことで、利益の検算にも使われます。
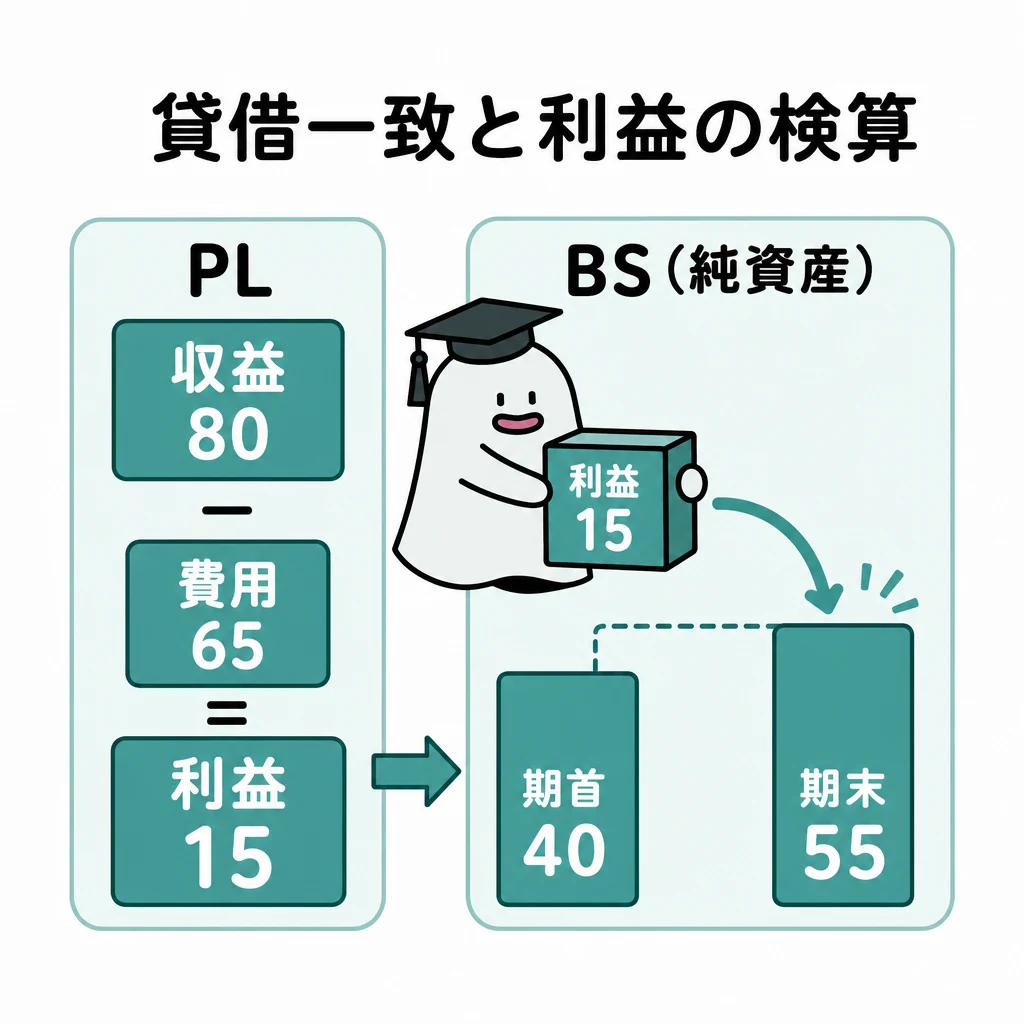
表が完成したら、別の計算経路でも同じ利益になるか確かめます。合計が合うことと、内容が正しいことの両方を確認します。
| 検算 | 式 | 注意 |
|---|---|---|
| B/S | 資産=負債+純資産 | 負債と控除科目を混同しない |
| P/L | 収益-費用=当期純利益 | 整理前金額をそのまま使わない |
| 純資産の増減 | 期末-期首-出資+配当等 | 利益以外の変動を調整 |
基本の仕組み
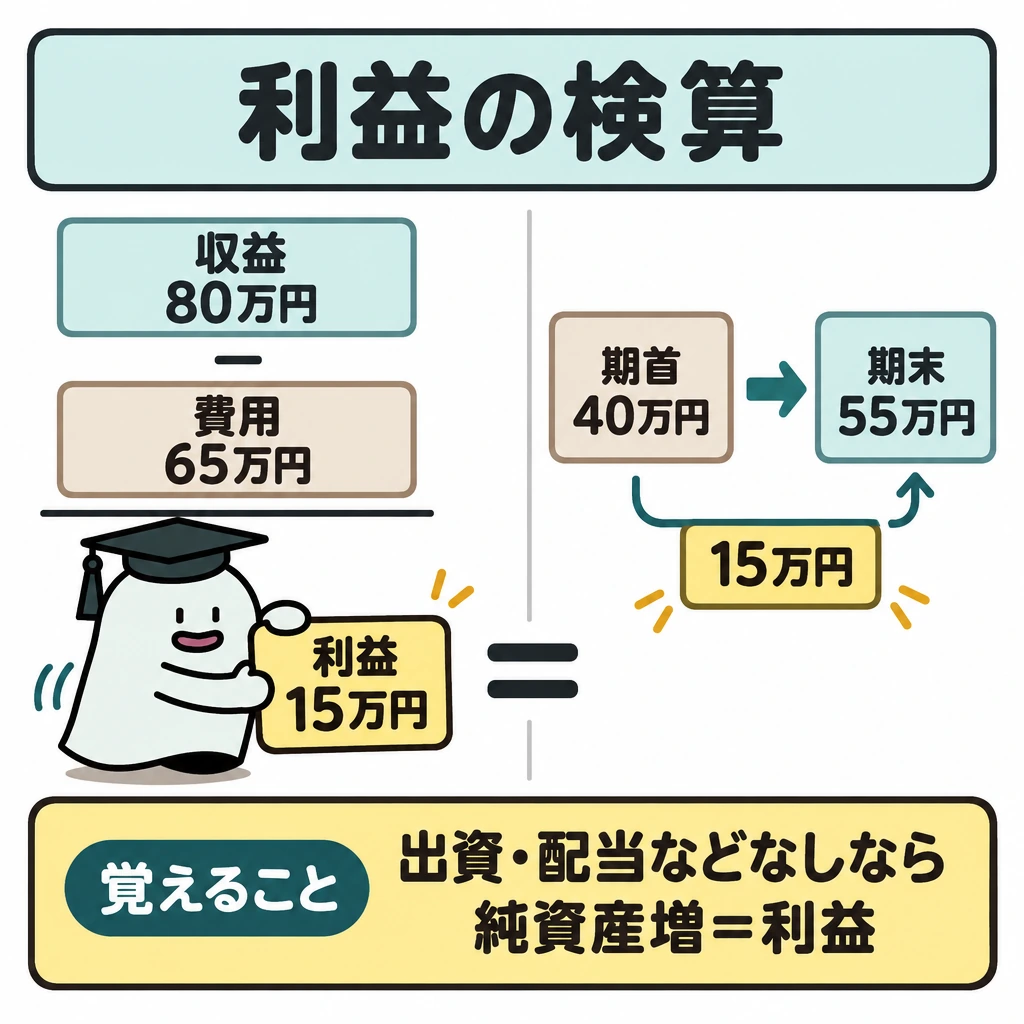
収益80万円・費用65万円なら利益15万円です。出資や配当などがなければ、純資産が期首40万円から期末55万円へ増えることとも一致します。
損益計算書の収益−費用と、純資産の期中増減を調整した額を照合します。貸借対照表は資産と負債・純資産の関係で検算します。
出資や配当がある場合に、純資産の差額をそのまま利益としないようにします。利益以外の増減を除いて比較します。
二つの利益計算と貸借を突き合わせる
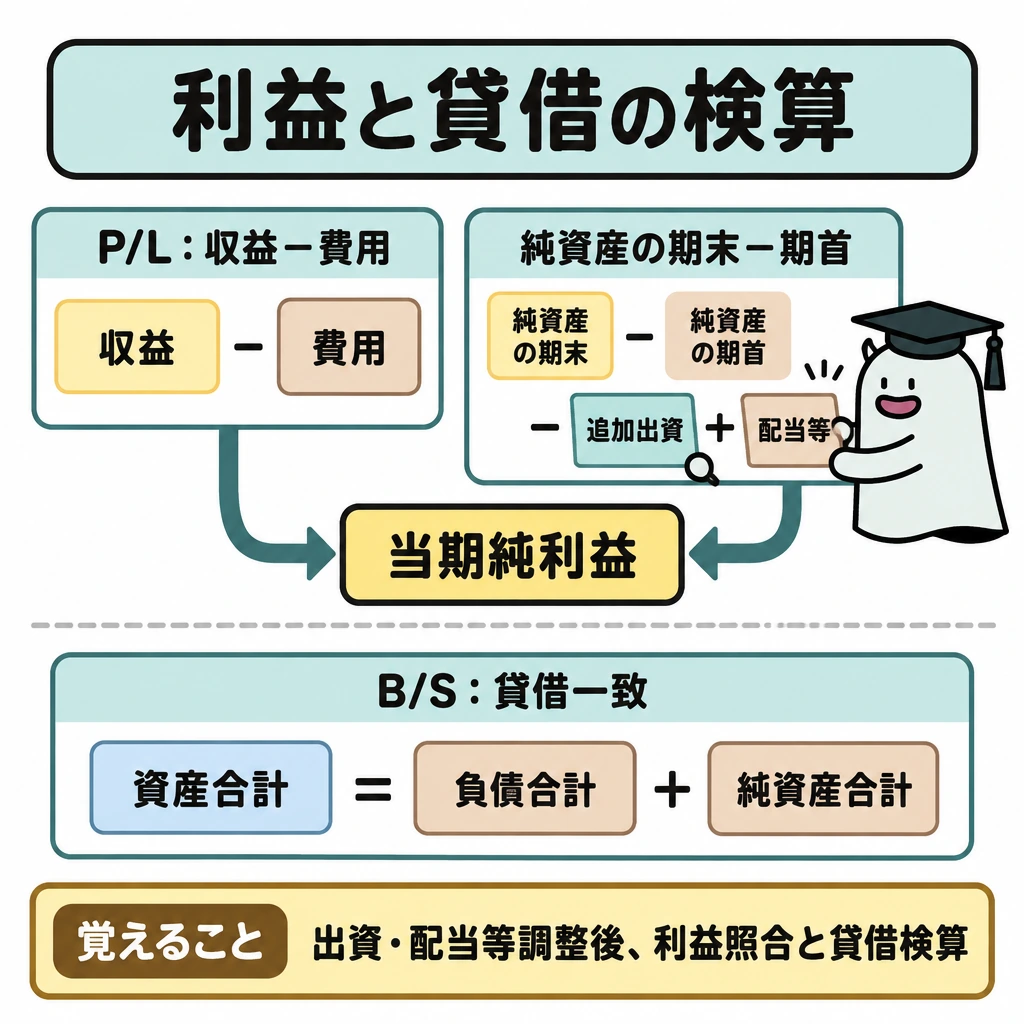
P/Lの当期純利益=収益-費用です。期中の追加出資・配当等を調整できる場合は、純資産の期末-期首-追加出資+配当等からも利益を確認できます。純資産が25万円増えていても出資が10万円あれば、他の変動がない条件で利益は15万円です。
B/Sでは資産合計=負債合計+純資産合計、P/Lでは収益から費用を引いた額=当期純利益を別々に検算します。どちらも合っていても、未処理仕訳を両側とも忘れれば気付けないので、決算整理事項のチェック欄を最後に読み返します。
サンプル5で検算する
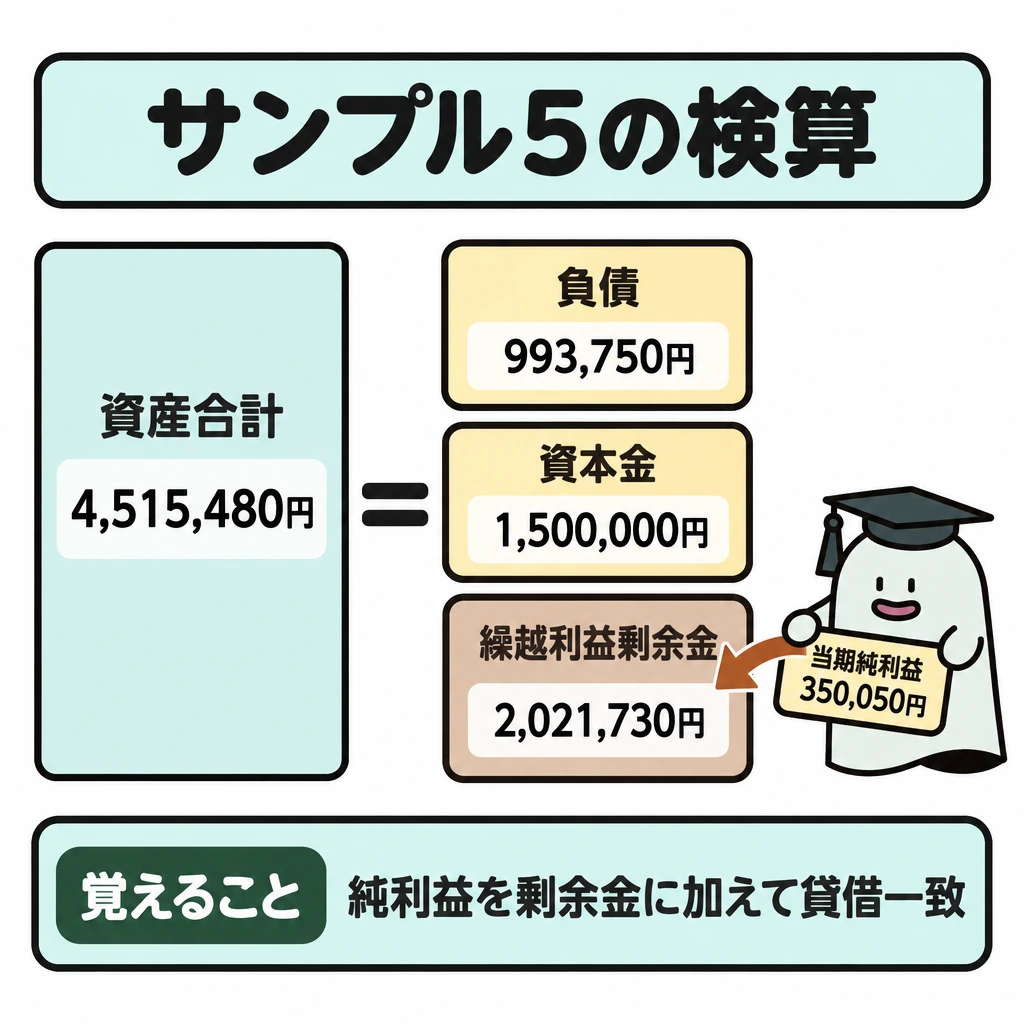
2026年公開の第3問サンプル5を、決算整理事項どおりに整理した結果で確かめます(金額は本教材で計算したもの)。収益は売上高4,800,000円、費用合計は法人税、住民税及び事業税200,000円を含めて4,449,950円なので、当期純利益は350,050円です。
貸借対照表は資産合計4,515,480円に対し、負債993,750円、資本金1,500,000円、繰越利益剰余金2,021,730円の合計も4,515,480円で一致します。繰越利益剰余金に当期純利益を加え忘れると、貸方が350,050円不足して一致しません。
| 項目 | 金額(円) | 計算の要点 |
|---|---|---|
| 売上原価 | 2,134,000 | 期首32,000+仕入2,130,000(未処理10,000を含む)-期末28,000 |
| 減価償却費 | 144,000 | 建物44,000+備品90,000+新備品10,000(8か月分) |
| 保険料 | 48,000 | 72,000のうち12月〜3月の4か月分。残り24,000は前払費用 |
| 当期純利益 | 350,050 | 収益4,800,000-費用4,449,950 |
| 資産合計 | 4,515,480 | 貸倒引当金1,500・減価償却累計額を控除した後 |
| 負債・純資産合計 | 4,515,480 | 負債993,750+資本金1,500,000+繰越利益剰余金2,021,730 |
試験に出る
- 損益計算書の収益−費用と、純資産の期中増減を照合して利益を検算する点が問われます。
- 資産=負債+純資産の関係で、貸借対照表を検算します。
- 出資や配当がある場合、純資産の差額をそのまま利益としない点に注意します。
- 期首40万円から期末55万円への増加15万円が、収益80万円−費用65万円と一致することを押さえます。
- 合計が合うことと、内容が正しいことの両方を確認することを問います。
重要な言葉
- 貸借一致
- 資産と負債・純資産の合計が一致すること。
- 期中増減
- 期首から期末までの純資産の変動。
- 当期純利益
- 収益から費用を引いた、当期の利益。
確認問題
確かめよう期中に出資10万円もあり純資産が25万円増えたなら、他の増減なしの利益は?
15万円です。
出資や配当がある場合でも、純資産の増減額をそのまま当期純利益としてよい。
資産=負債+純資産の関係は、貸借対照表の検算に使える。
収益80万円・費用65万円の当期純利益は?
期中に出資10万円があり純資産が25万円増えたとき、他の増減なしの利益は?
表が完成したら、別の計算経路でも同じ利益になるか確かめます。が合うことと、内容が正しいことの両方を確認します。
収益80万円・費用65万円ならです。出資や配当などがなければ、が期首40万円から期末55万円へ増えることとも一致します。
損益計算書の収益−費用と、純資産のを調整した額を照合します。貸借対照表は資産と負債・純資産の関係で検算します。
出資や配当がある場合に、純資産の差額をそのままとしないようにします。利益以外の増減を除いて比較します。
覚えるポイント
- 財務諸表の役割と作成の流れ:決算整理後試算表を、資産・負債・純資産と収益・費用に分けて表を作ります。期間の利益は、純資産の変動を通じて二つの表を結びます。
- 貸借対照表(B/S):資産には現金や売掛金、備品など、負債には買掛金や借入金などを表示します。3級の答案用紙(勘定式)には流動・固定の区分欄がなく、正常営業循環基準や一年基準による区分表示は2級の範囲です。
- 損益計算書(P/L):売上原価は販売した商品の原価で、販売費及び一般管理費は販売や管理にかかった費用です。問題で求める利益段階まで、対応する項目を順に加減します。
- 表示科目と勘定科目の対応:貸倒引当金や減価償却累計額は、関連する資産の評価を調整する科目です。貸方残高だから全て借入金のような負債というわけではありません。
- 資本金と利益剰余金:株主の出資と稼いだ利益を分けます。出資を売上、配当を費用として扱わず、当期純利益は繰越利益剰余金へ振り替えます。
- 貸借一致と利益の検算:損益計算書の収益−費用と、純資産の期中増減を調整した額を照合します。貸借対照表は資産=負債+純資産で検算します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・3級第3問サンプル5(問題) ↗
- 日本商工会議所:2026年公開・3級第3問サンプル5(答案用紙) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について