

貸借一致とは
貸借一致とは、資産=負債+純資産が成り立つことで、利益の検算にも使われます。
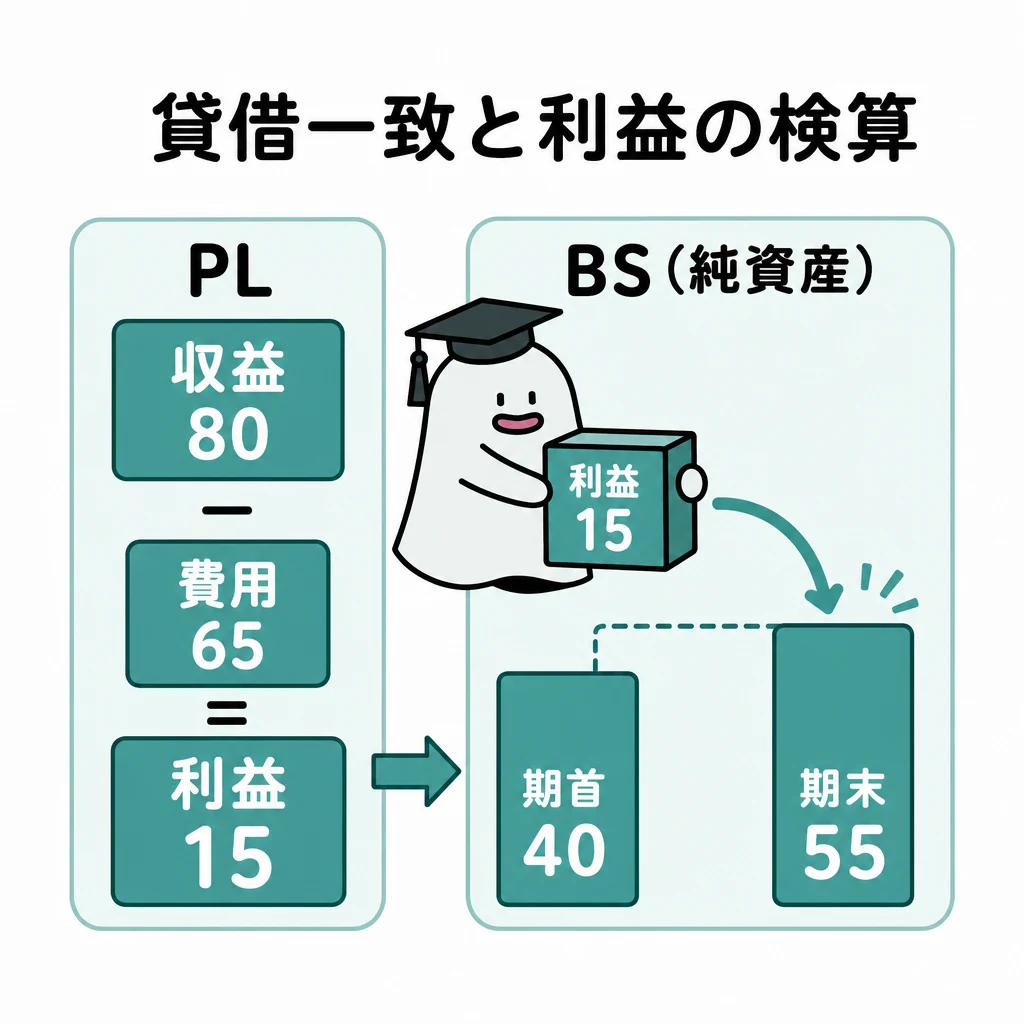
表が完成したら、別の計算経路でも同じ利益になるか確かめます。合計が合うことと、内容が正しいことの両方を確認します。
| 検算 | 式 | 注意 |
|---|---|---|
| B/S | 資産=負債+純資産 | 負債と控除科目を混同しない |
| P/L | 収益-費用=当期純利益 | 整理前金額をそのまま使わない |
| 純資産の増減 | 期末-期首-出資+配当等 | 利益以外の変動を調整 |
基本の仕組み
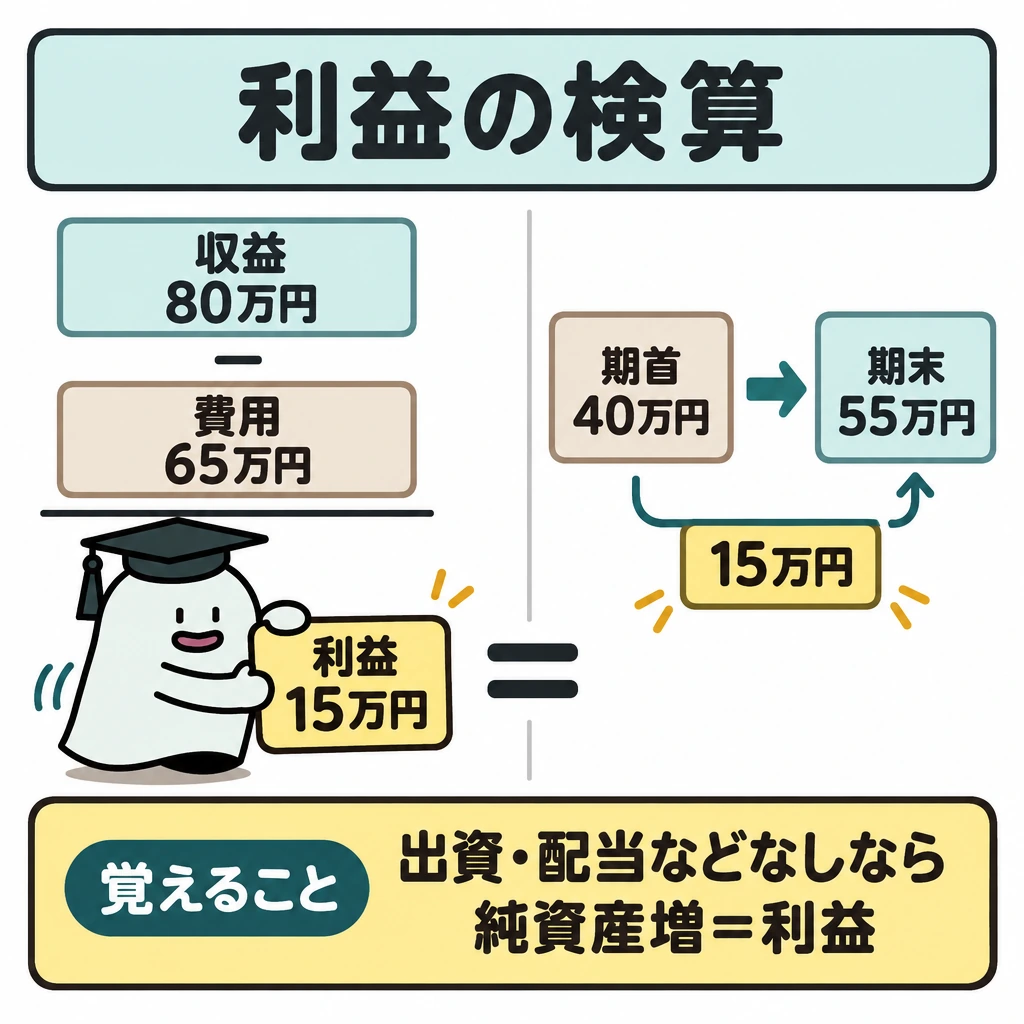
収益80万円・費用65万円なら利益15万円です。出資や配当などがなければ、純資産が期首40万円から期末55万円へ増えることとも一致します。
損益計算書の収益−費用と、純資産の期中増減を調整した額を照合します。貸借対照表は資産と負債・純資産の関係で検算します。
出資や配当がある場合に、純資産の差額をそのまま利益としないようにします。利益以外の増減を除いて比較します。
二つの利益計算と貸借を突き合わせる
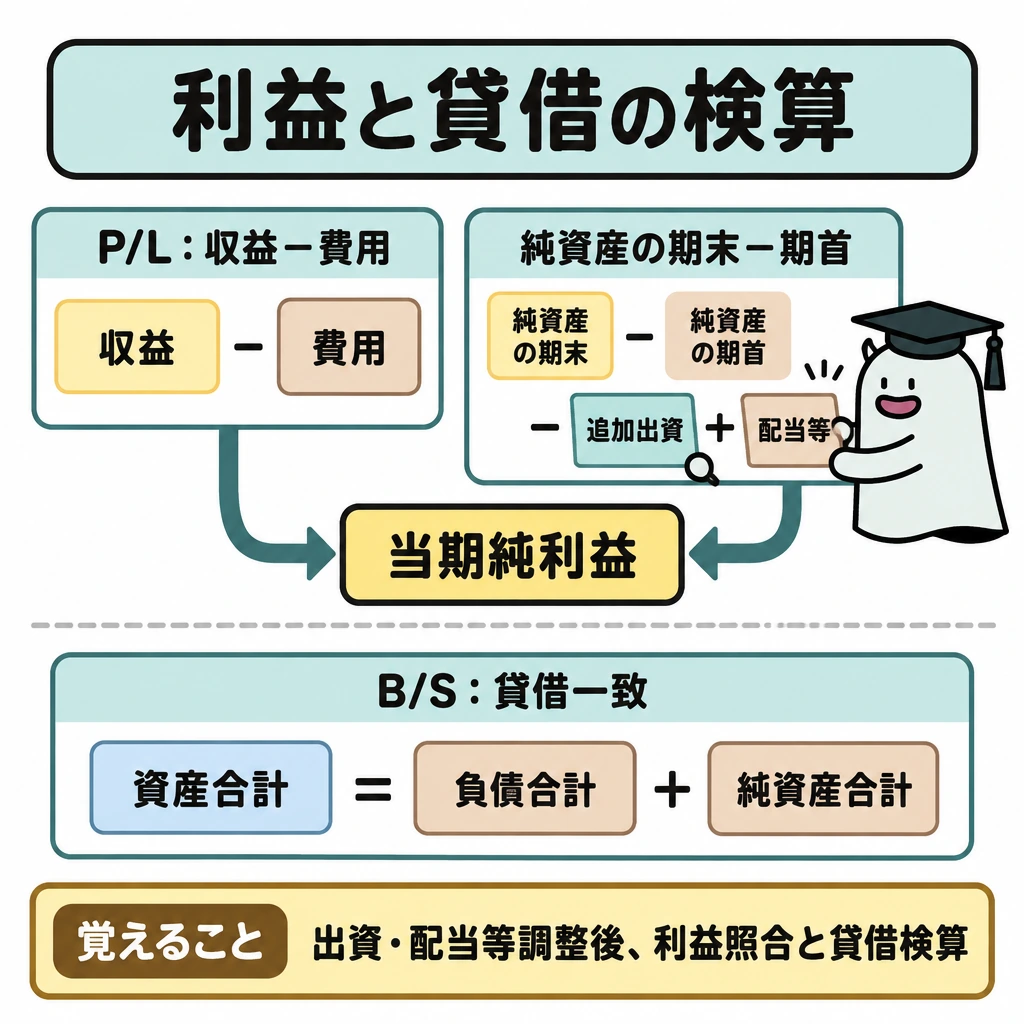
P/Lの当期純利益=収益-費用です。期中の追加出資・配当等を調整できる場合は、純資産の期末-期首-追加出資+配当等からも利益を確認できます。純資産が25万円増えていても出資が10万円あれば、他の変動がない条件で利益は15万円です。
B/Sでは資産合計=負債合計+純資産合計、P/Lでは収益から費用を引いた額=当期純利益を別々に検算します。どちらも合っていても、未処理仕訳を両側とも忘れれば気付けないので、決算整理事項のチェック欄を最後に読み返します。
サンプル5で検算する
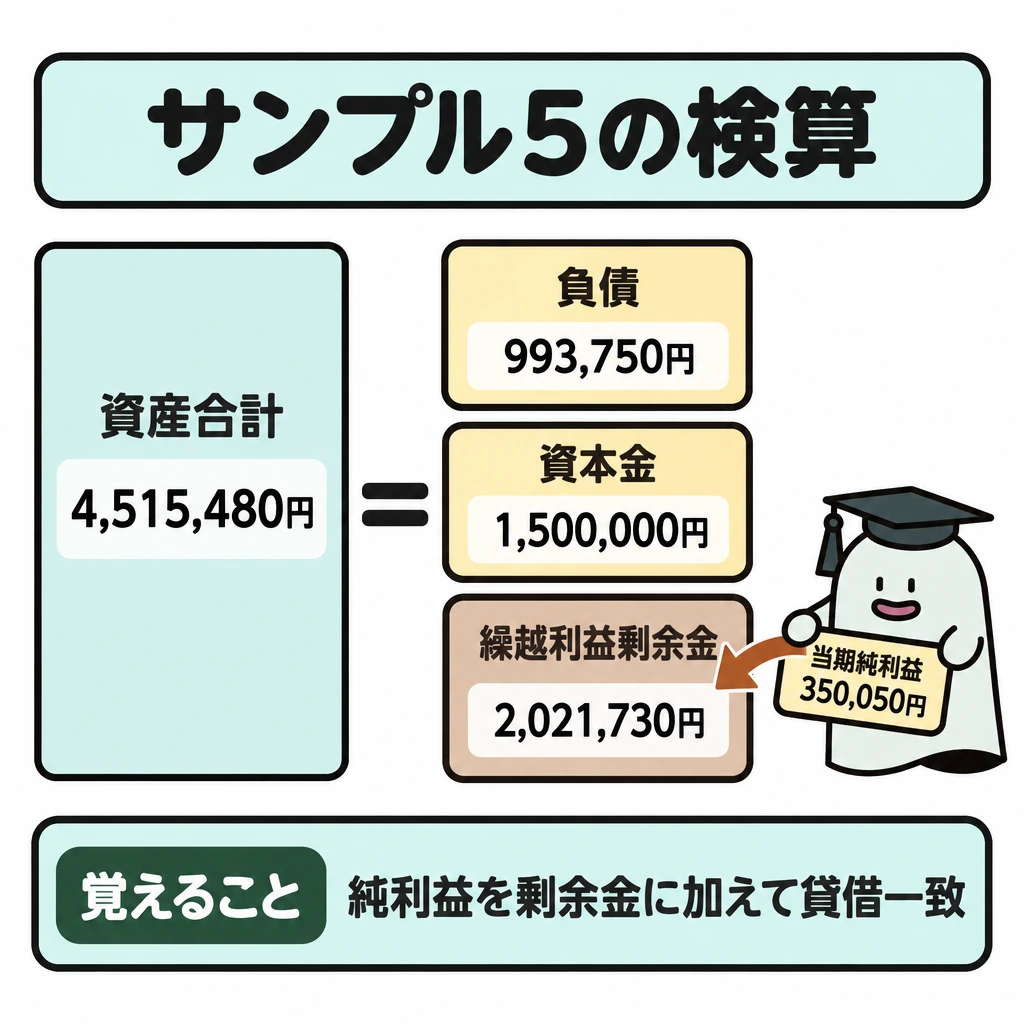
2026年公開の第3問サンプル5を、決算整理事項どおりに整理した結果で確かめます(金額は本教材で計算したもの)。収益は売上高4,800,000円、費用合計は法人税、住民税及び事業税200,000円を含めて4,449,950円なので、当期純利益は350,050円です。
貸借対照表は資産合計4,515,480円に対し、負債993,750円、資本金1,500,000円、繰越利益剰余金2,021,730円の合計も4,515,480円で一致します。繰越利益剰余金に当期純利益を加え忘れると、貸方が350,050円不足して一致しません。
| 項目 | 金額(円) | 計算の要点 |
|---|---|---|
| 売上原価 | 2,134,000 | 期首32,000+仕入2,130,000(未処理10,000を含む)-期末28,000 |
| 減価償却費 | 144,000 | 建物44,000+備品90,000+新備品10,000(8か月分) |
| 保険料 | 48,000 | 72,000のうち12月〜3月の4か月分。残り24,000は前払費用 |
| 当期純利益 | 350,050 | 収益4,800,000-費用4,449,950 |
| 資産合計 | 4,515,480 | 貸倒引当金1,500・減価償却累計額を控除した後 |
| 負債・純資産合計 | 4,515,480 | 負債993,750+資本金1,500,000+繰越利益剰余金2,021,730 |
試験に出る
- 損益計算書の収益−費用と、純資産の期中増減を照合して利益を検算する点が問われます。
- 資産=負債+純資産の関係で、貸借対照表を検算します。
- 出資や配当がある場合、純資産の差額をそのまま利益としない点に注意します。
- 期首40万円から期末55万円への増加15万円が、収益80万円−費用65万円と一致することを押さえます。
- 合計が合うことと、内容が正しいことの両方を確認することを問います。
重要な言葉
- 貸借一致
- 資産と負債・純資産の合計が一致すること。
- 期中増減
- 期首から期末までの純資産の変動。
- 当期純利益
- 収益から費用を引いた、当期の利益。
確認問題
確かめよう期中に出資10万円もあり純資産が25万円増えたなら、他の増減なしの利益は?
15万円です。
出資や配当がある場合でも、純資産の増減額をそのまま当期純利益としてよい。
資産=負債+純資産の関係は、貸借対照表の検算に使える。
収益80万円・費用65万円の当期純利益は?
期中に出資10万円があり純資産が25万円増えたとき、他の増減なしの利益は?
表が完成したら、別の計算経路でも同じ利益になるか確かめます。が合うことと、内容が正しいことの両方を確認します。
収益80万円・費用65万円ならです。出資や配当などがなければ、が期首40万円から期末55万円へ増えることとも一致します。
損益計算書の収益−費用と、純資産のを調整した額を照合します。貸借対照表は資産と負債・純資産の関係で検算します。
出資や配当がある場合に、純資産の差額をそのままとしないようにします。利益以外の増減を除いて比較します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・3級第3問サンプル5(問題) ↗
- 日本商工会議所:2026年公開・3級第3問サンプル5(答案用紙) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について