

表示科目とは
表示科目とは、財務諸表で読みやすく示すためのまとめ方で、帳簿の勘定科目と異なる場合があります。
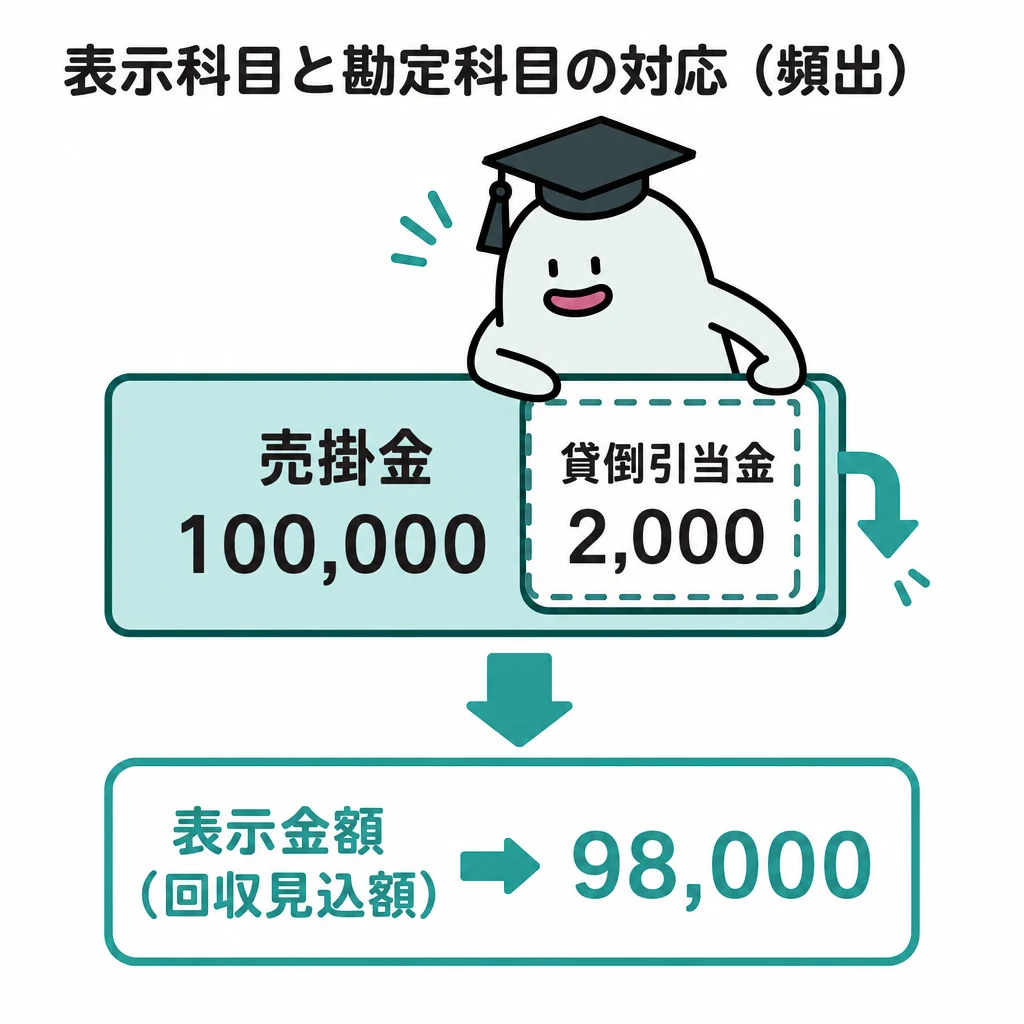
帳簿の勘定科目と、財務諸表に表示する表示科目のまとめ方は、一致しない場合があります。控除する科目は何から引くかも確認します。
| 帳簿上の科目 | 決算後の表示先・調整 |
|---|---|
| 売上 | 売上高としてP/L |
| 仕入 | 期首・期末を調整して売上原価としてP/L |
| 繰越商品 | 期末商品を「商品」としてB/S |
| 貸倒引当金 | 対応する債権から控除 |
| 減価償却累計額 | 対応する建物・備品から控除 |
| 前払保険料など/未収利息など | 前払費用/未収収益としてB/Sの資産 |
| 未払給料など/前受家賃など | 未払費用/前受収益としてB/Sの負債 |
| 仮受消費税・仮払消費税 | 相殺後の差額を未払消費税としてB/S |
| 法人税、住民税及び事業税 | P/Lの費用。中間納付との差額は未払法人税等としてB/S |
| 繰越利益剰余金 | 試算表の金額+当期純利益をB/S |
基本の仕組み
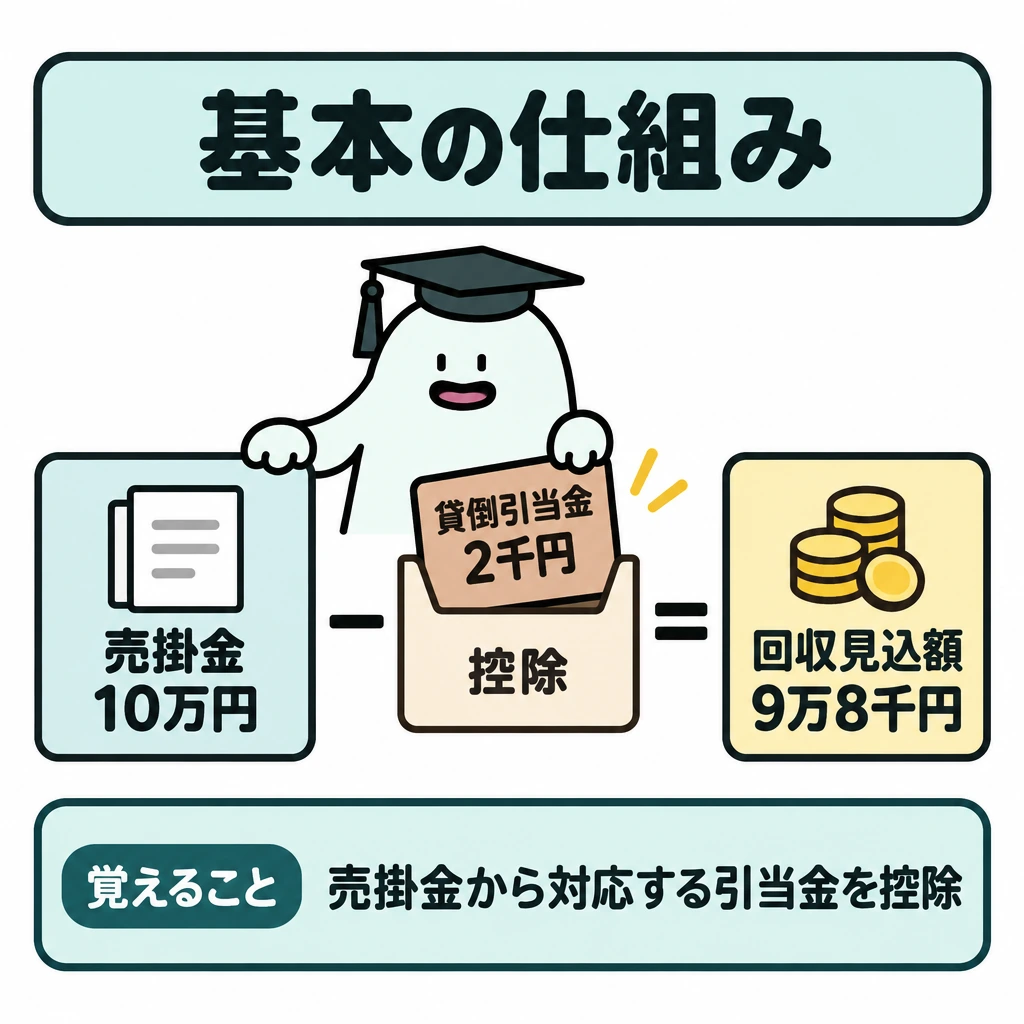
売掛金10万円、対応する貸倒引当金2千円なら、回収見込額の表示は9万8千円です。備品も取得原価から減価償却累計額を控除して帳簿価額を示します。
貸倒引当金や減価償却累計額は、関連する資産の評価を調整する科目です。貸方残高だから全て借入金のような負債というわけではありません。
試算表の貸借だけで財務諸表へ振り分けないようにします。科目の意味と、どの資産を調整しているかを確認します。
勘定科目から表示科目へ置き換える
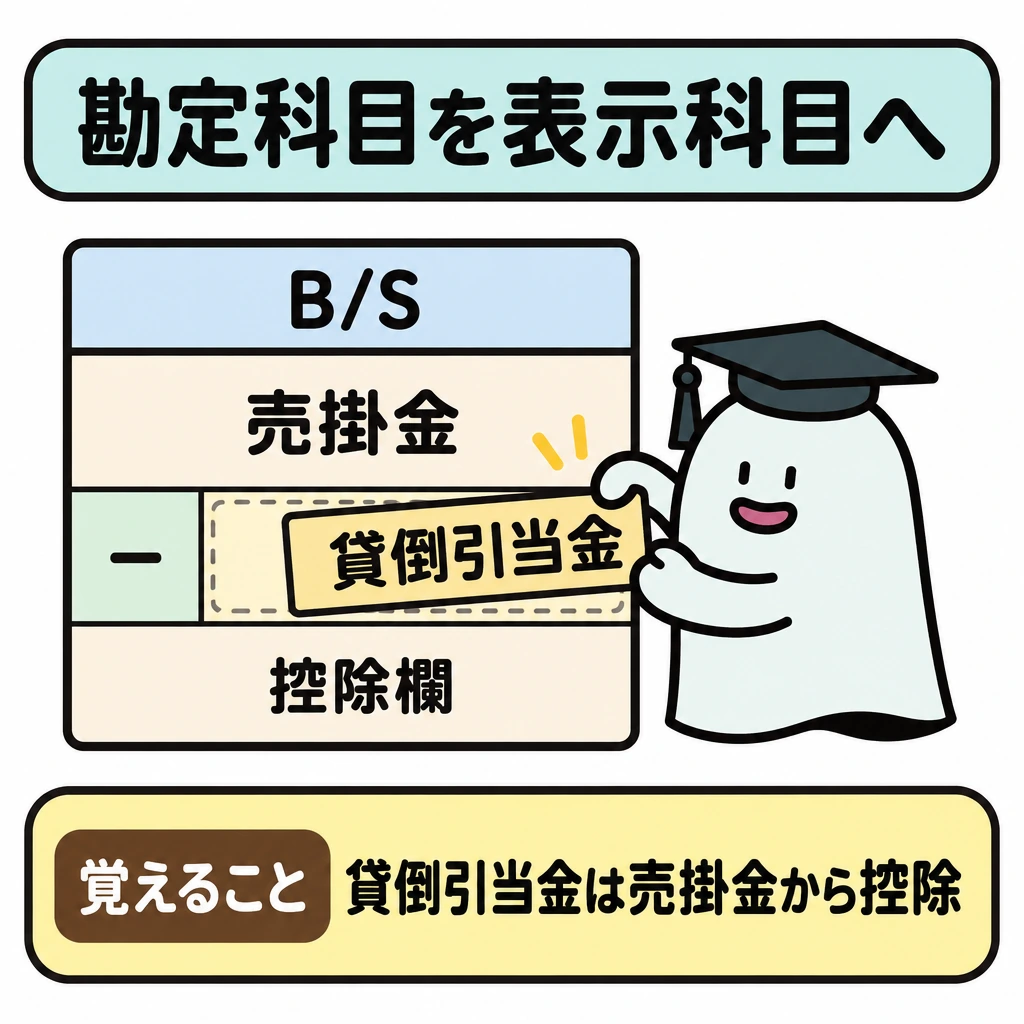
決算整理前の繰越商品は期末整理後に「商品」としてB/Sへ、仕入は期首・期末の調整後に「売上原価」としてP/Lへ対応します。仮受消費税と仮払消費税は税抜方式の決算で相殺し、差額を未払消費税としてB/Sに表示します。法人税、住民税及び事業税から中間納付の仮払法人税等を差し引いた残額が未払法人税等です。
売掛金に対応する貸倒引当金、建物・備品の減価償却累計額は、対象資産から控除する表示です。2026年公開第3問の答案用紙でも売掛金・建物・備品の直下に控除欄があります。控除の対象を間違えると、B/S全体の合計が一致しても個別表示が誤ります。
前払保険料・前払家賃などは前払費用、未払給料・未払利息などは未払費用、前受家賃などは前受収益、未収利息・未収家賃などは未収収益にまとめて表示します。サンプル5の答案用紙でも「( )費用」の空欄に前払費用・未払費用を記入します。
精算表と財務諸表の違い
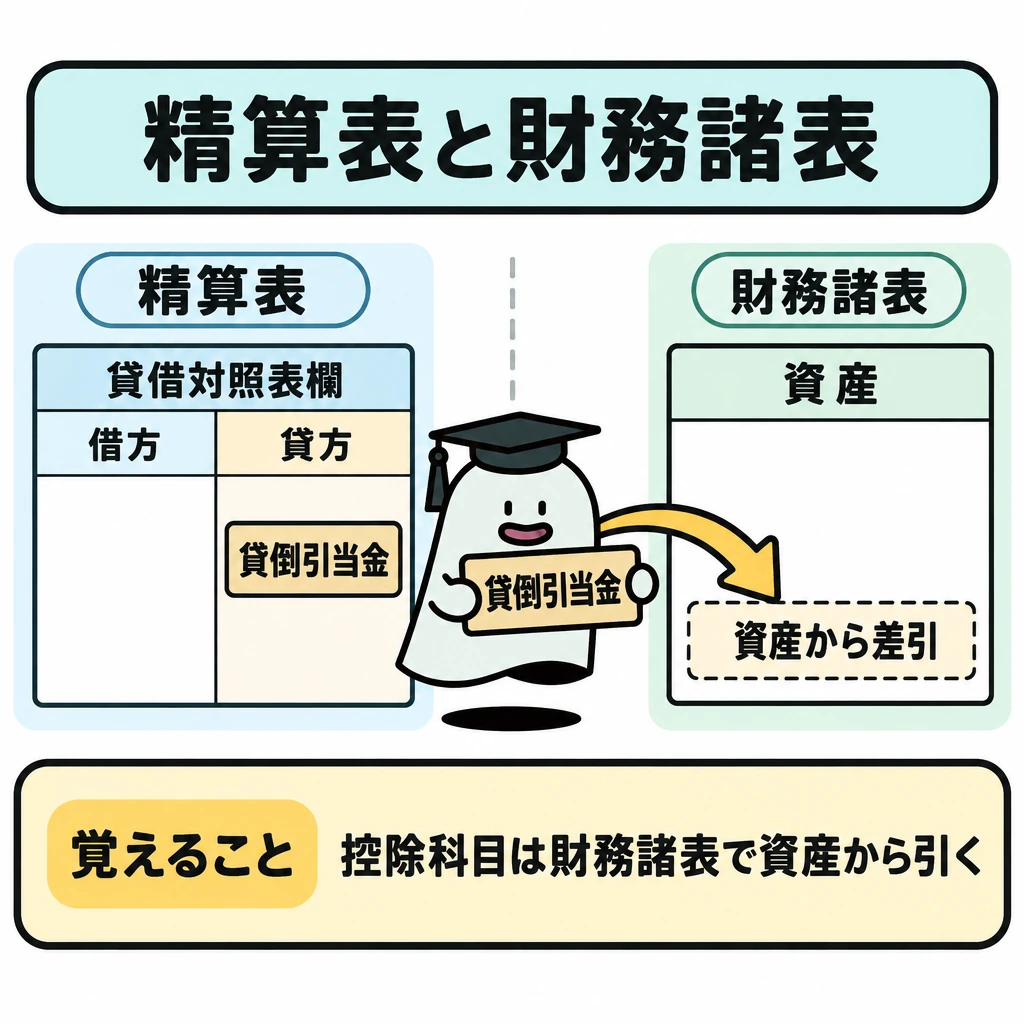
精算表の損益計算書欄・貸借対照表欄は勘定科目のまま記入します。仕入・繰越商品・前払保険料などの名前は変えず、貸倒引当金や減価償却累計額も貸借対照表欄の貸方に記入します。
精算表では当期純利益を損益計算書欄の借方と貸借対照表欄の貸方に記入して貸借を合わせ、繰越利益剰余金は試算表の金額のままです。財務諸表では表示科目に直し、控除科目は資産から差し引き、繰越利益剰余金には当期純利益を加えた額を記入します。
試験に出る
- 財務諸表の表示科目が、帳簿の勘定科目と異なる場合がある点を押さえます。
- 売掛金10万円から貸倒引当金2千円を引いて、9万8千円と表示する計算が問われます。
- 貸倒引当金や減価償却累計額が、資産を調整する科目である点に注意します。
- 貸方残高だからといって、すべてが負債というわけではないことを確認します。
- 試算表の貸借だけで振り分けず、科目の意味で判断することを押さえます。
- 精算表は勘定科目のまま、財務諸表は表示科目で記入する違いを押さえます。
重要な言葉
- 表示科目
- 財務諸表で用いる、読みやすくまとめた科目名。
- 貸倒引当金
- 売掛金などの回収不能に備える評価性の引当金。
- 減価償却累計額
- 取得原価から控除する、減価償却の累計額。
確認問題
確かめよう減価償却累計額は返済すべき借金?
いいえ。資産の取得原価から控除する累積額です。
貸倒引当金や減価償却累計額は、貸方残高なので負債である。
売掛金10万円、貸倒引当金2千円のとき、回収見込額は9万8千円と表示する。
売掛金10万円、貸倒引当金2千円の回収見込額は?
減価償却累計額の説明として正しいものは?
帳簿のと、財務諸表に表示するのまとめ方は、一致しない場合があります。控除する科目は何から引くかも確認します。
売掛金10万円、対応する貸倒引当金2千円なら、回収見込額の表示はです。備品も取得原価から減価償却累計額を控除して帳簿価額を示します。
や減価償却累計額は、関連する資産の評価を調整する科目です。貸方残高だから全て借入金のような負債というわけではありません。
試算表のだけで財務諸表へ振り分けないようにします。科目の意味と、どの資産を調整しているかを確認します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・3級第3問サンプル5(問題) ↗
- 日本商工会議所:2026年公開・3級第3問サンプル5(答案用紙) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について