

資本金とは
資本金とは、株主からの出資として受け入れた元手で、利益の蓄積とは区別して純資産に計上します。
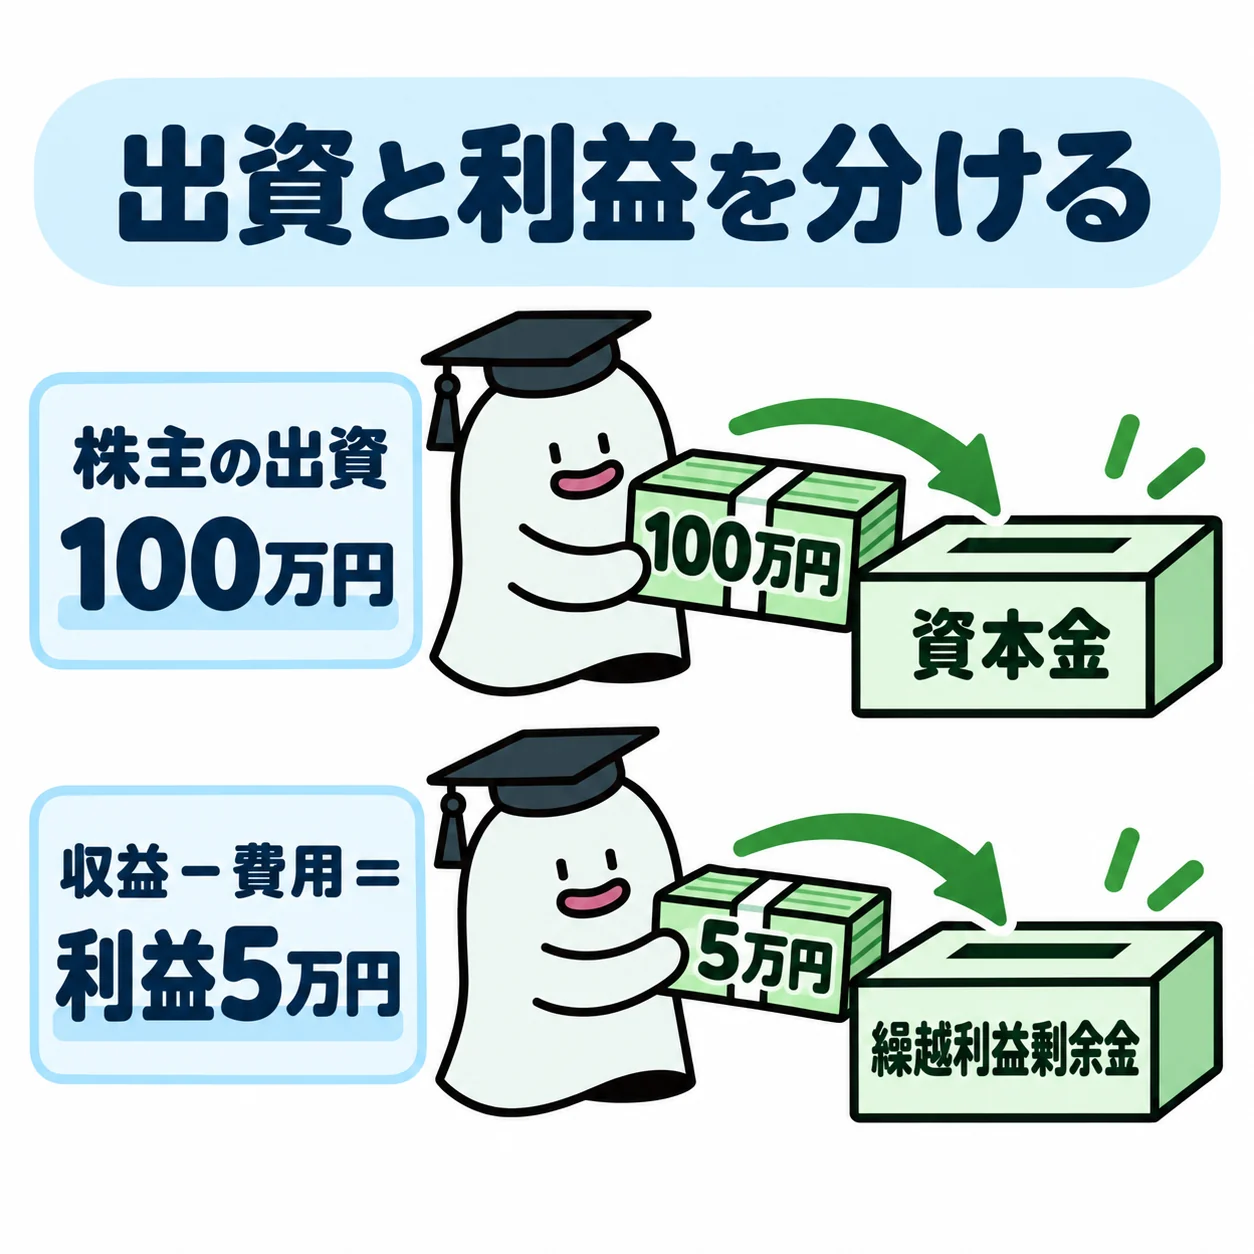
株主から受け入れた出資と、営業などで稼いだ利益は、どちらも純資産へつながりますが増えた理由が違います。3級では貸借対照表の資本金と繰越利益剰余金を区別します。
| 変動 | 資本金 | 繰越利益剰余金 | P/Lの利益 |
|---|---|---|---|
| 新たな出資 | 増加 | 変化なし | 変化なし |
| 当期純利益 | 変化なし | 増加 | 増加 |
| 配当 | 変化なし | 減少(配当額と利益準備金の積立額) | 変化なし |
基本の仕組み
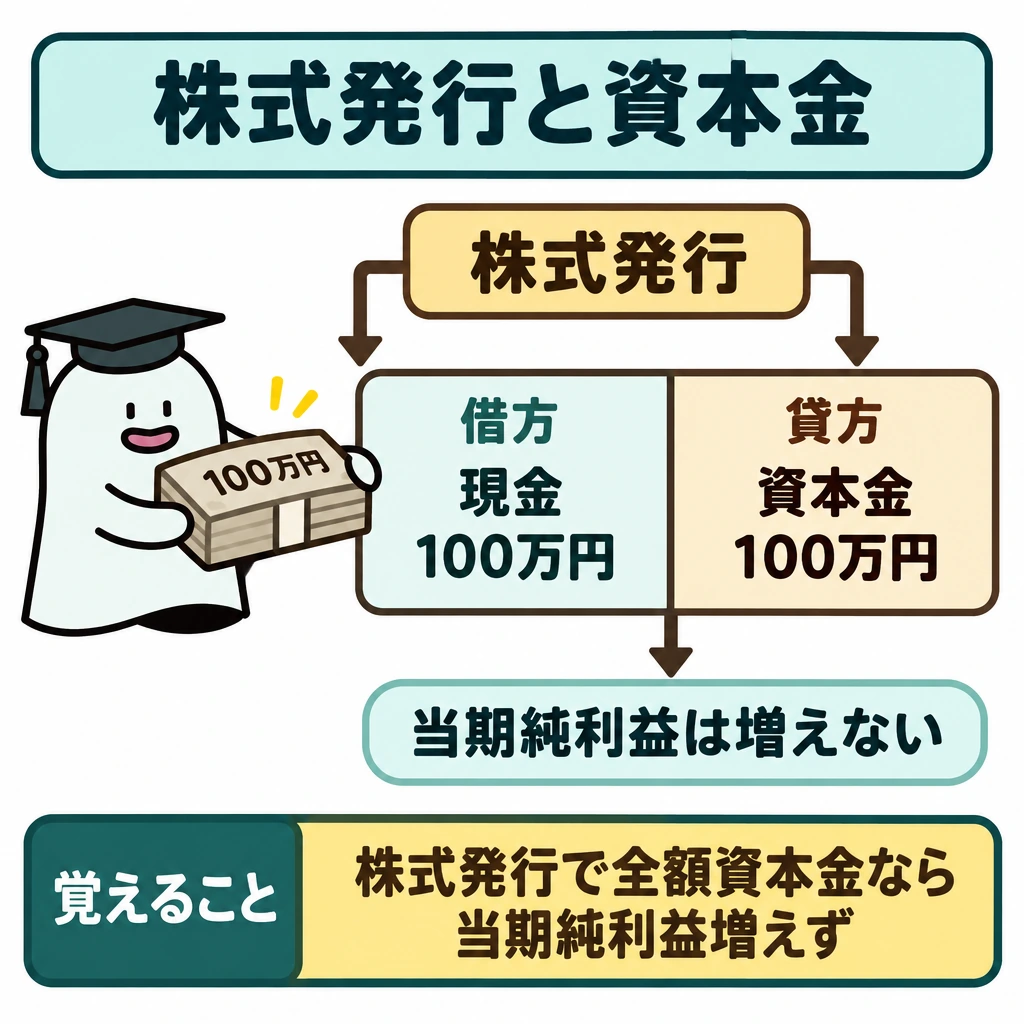
株式発行で現金100万円を受け入れ全額資本金とする条件なら、借方現金100万円、貸方資本金100万円です。売上ではないため、この取引だけで当期純利益は増えません。
当期の収益から費用を引いた利益は、決算で損益勘定から繰越利益剰余金へ振り替えます。期首の繰越利益剰余金20万円、当期純利益5万円、他の変動なしなら期末は25万円です。
配当は株主への利益の分配であり、営業の費用とは区別します。株主資本等変動計算書の作成は2級で学ぶ範囲なので、ここでは出資と利益が貸借対照表へつながる関係を押さえます。
出資・利益・配当の三方向
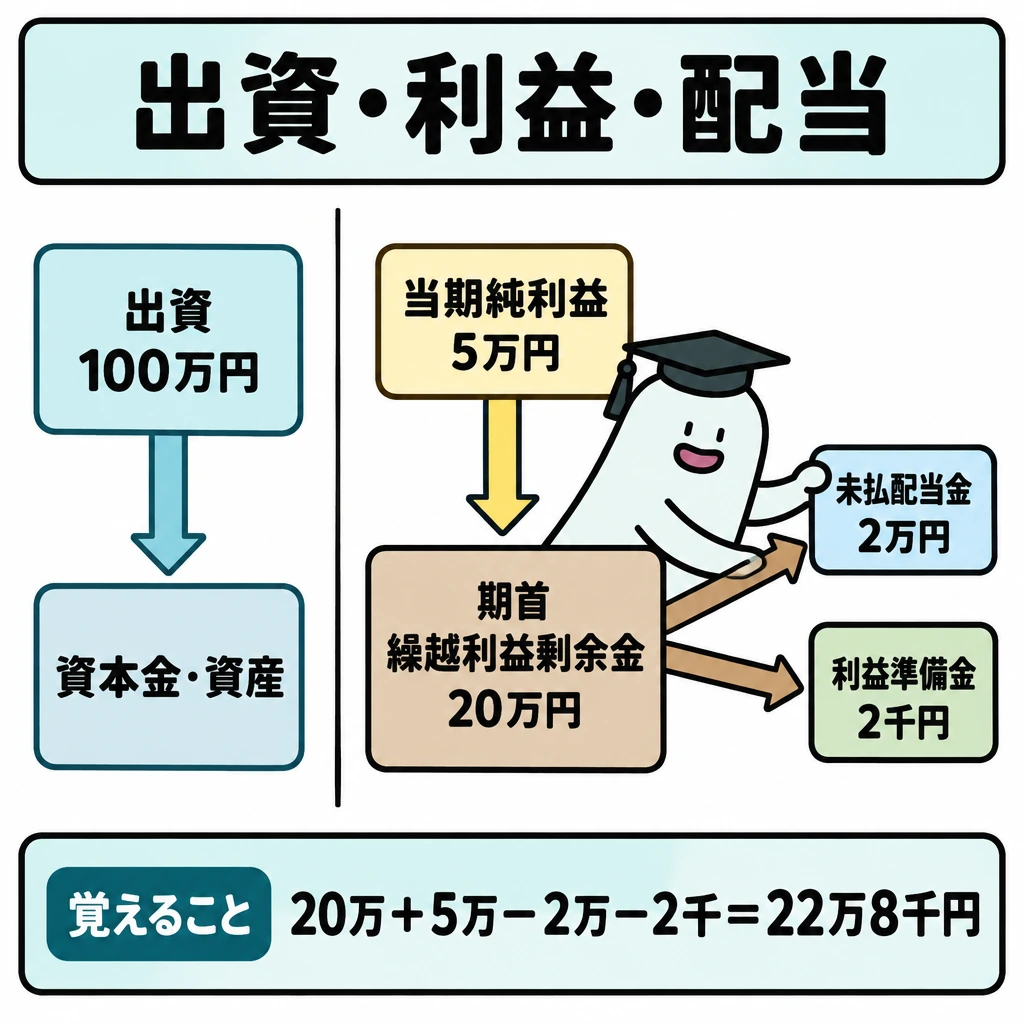
出資を受けると資本金と資産が増えます。事業の利益は収益と費用の差で、決算振替により繰越利益剰余金を増やします。株主総会で配当を決議すると、繰越利益剰余金を減らして未払配当金と利益準備金(積立額は問題文で与えられます)を計上します。出資と配当はP/Lの売上や費用ではありません。
例えば期首繰越利益剰余金20万円から配当2万円と利益準備金の積立2千円を行い、当期純利益が5万円なら、期末の繰越利益剰余金は22万8千円です。資本金への出資100万円が別にあっても、この金額へ足しません。株主資本等変動計算書そのものの作成は2級の範囲です。
貸借対照表の繰越利益剰余金
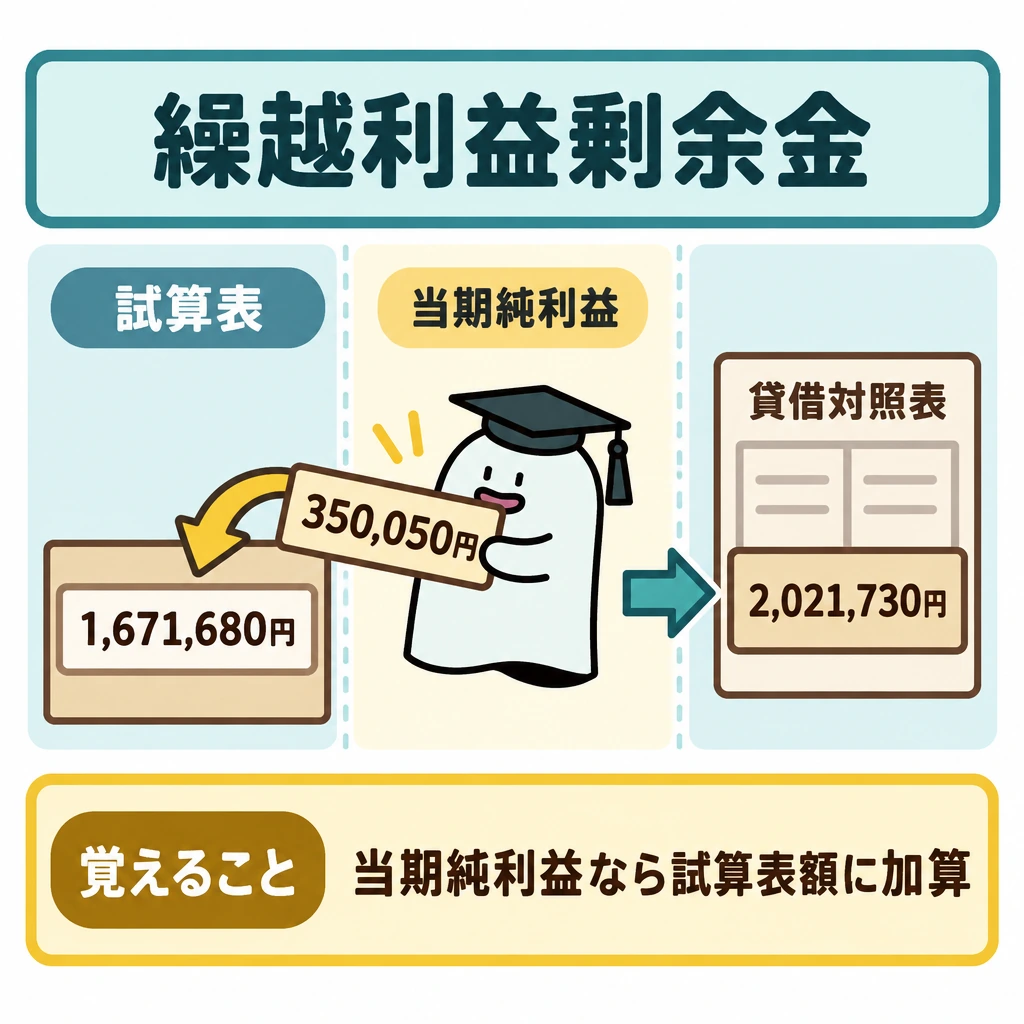
決算整理前(整理後)残高試算表の繰越利益剰余金は、期中の配当などを反映した額で、当期純利益はまだ含みません。当期純利益は決算で損益勘定から繰越利益剰余金勘定へ振り替えるため、貸借対照表には試算表の金額に当期純利益を加えた額を記入します。
サンプル5では、試算表の繰越利益剰余金1,671,680円に当期純利益350,050円を加え、2,021,730円と表示します。当期純損失なら、その分を差し引きます。
試験に出る
- 株主からの出資は資本金、営業で稼いだ利益は繰越利益剰余金と区別する点が頻出です。
- 株式発行で受け入れた現金は売上ではないため、当期純利益を増やさない点に注意します。
- 期首の繰越利益剰余金20万円に当期純利益5万円を足して、期末25万円とする計算を押さえます。
- 配当は営業の費用ではなく、利益の分配であることを確認します。
- 株主資本等変動計算書の作成は、2級の範囲であることを押さえます。
- 貸借対照表の繰越利益剰余金は、試算表の金額に当期純利益を加えて記入する点が第3問で問われます。
重要な言葉
- 資本金
- 株主からの出資として受け入れた元手。
- 繰越利益剰余金
- 稼いだ利益を蓄積し、次期へ繰り越す純資産。
- 配当
- 株主へ利益を分配すること。
確認問題
確かめよう100万円の出資と5万円の当期利益は同じ勘定へ入る?
いいえ。この条件では出資は資本金、利益は繰越利益剰余金へつながります。
株式発行で受け入れた現金は、売上なので当期純利益が増える。
配当は営業の費用として損益計算書に計上する。
財務諸表を作成するとき、貸借対照表の繰越利益剰余金は決算整理後残高試算表の金額をそのまま記入する。
株式発行で現金100万円を受け入れ、全額を資本金とした仕訳は?
期首繰越利益剰余金20万円・当期純利益5万円・他の変動なしの期末は?
株主から受け入れた出資と、営業などで稼いだ利益は、どちらも純資産へつながりますが増えた理由が違います。3級では貸借対照表のと繰越利益剰余金を区別します。
株式発行で現金100万円を受け入れ全額資本金とする条件なら、借方現金100万円、貸方100万円です。売上ではないため、この取引だけで当期純利益は増えません。
当期の収益から費用を引いた利益は、決算で損益勘定からへ振り替えます。期首の繰越利益剰余金20万円、当期純利益5万円、他の変動なしなら期末は25万円です。
は株主への利益の分配であり、営業の費用とは区別します。株主資本等変動計算書の作成は2級で学ぶ範囲なので、ここでは出資と利益が貸借対照表へつながる関係を押さえます。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・3級第3問サンプル5(問題) ↗
- 日本商工会議所:2026年公開・3級第3問サンプル5(答案用紙) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について