

損益計算書とは
損益計算書とは、一定期間の収益と費用を対応させ、利益の段階を順に示す表です。
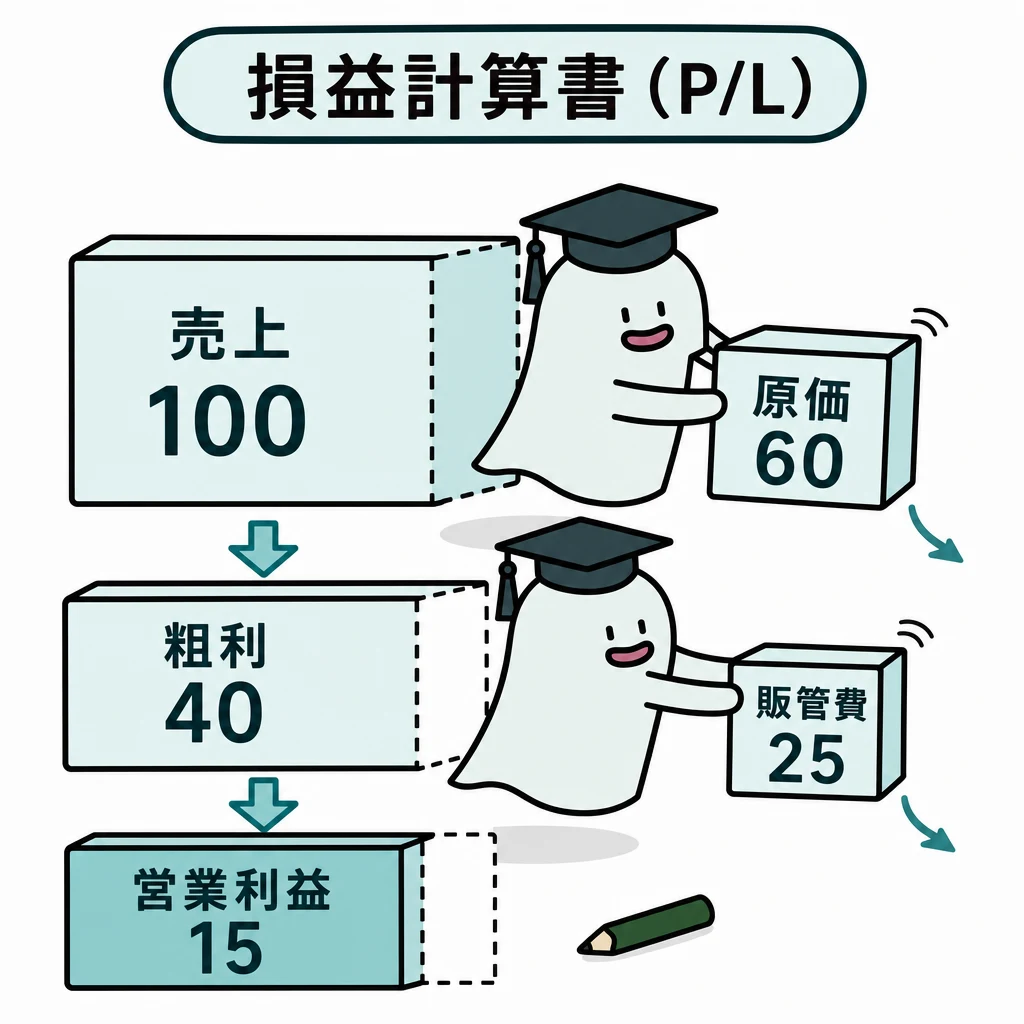
売上から何を引くかによって、利益の段階が変わります。商品のもうけと、会社全体のもうけを区別します。
| 利益の段階 | 計算 | 3級の答案用紙(勘定式) |
|---|---|---|
| 売上総利益 | 売上高-売上原価 | サンプル5では欄なし(検算に使う) |
| 営業利益 | 売上総利益-販売費及び一般管理費 | サンプル5では欄なし(検算に使う) |
| 当期純利益 | 収益合計-費用合計(法人税、住民税及び事業税を含む) | 借方に記入(純損失なら貸方に当期純損失) |
基本の仕組み
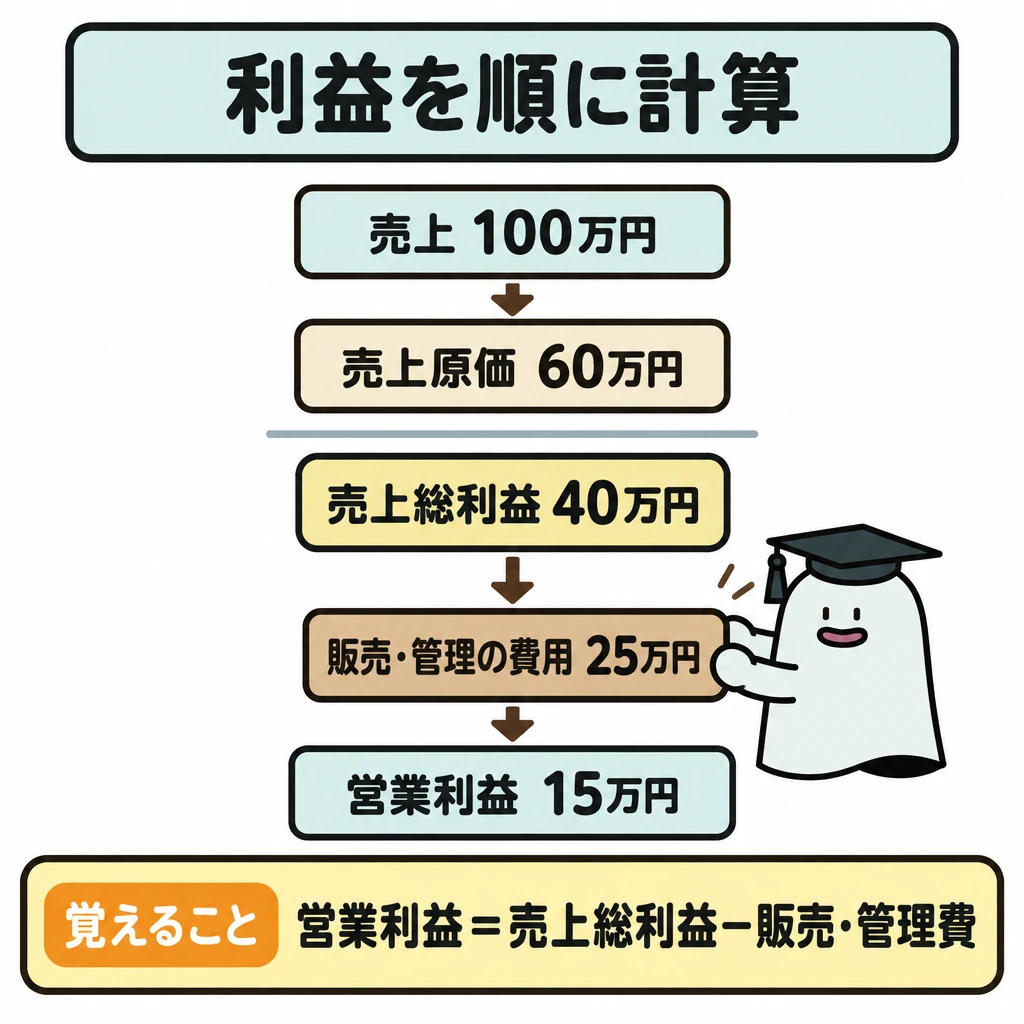
売上100万円、売上原価60万円なら売上総利益40万円。販売費及び一般管理費25万円なら営業利益15万円です。
売上原価は販売した商品の原価で、販売費及び一般管理費は販売や管理にかかった費用です。問題で求める利益段階まで、対応する項目を順に加減します。
仕入高は売上原価と同じとは限りません。期首・期末の商品を調整して、売れた分の原価にします。
売上原価と費用を分ける
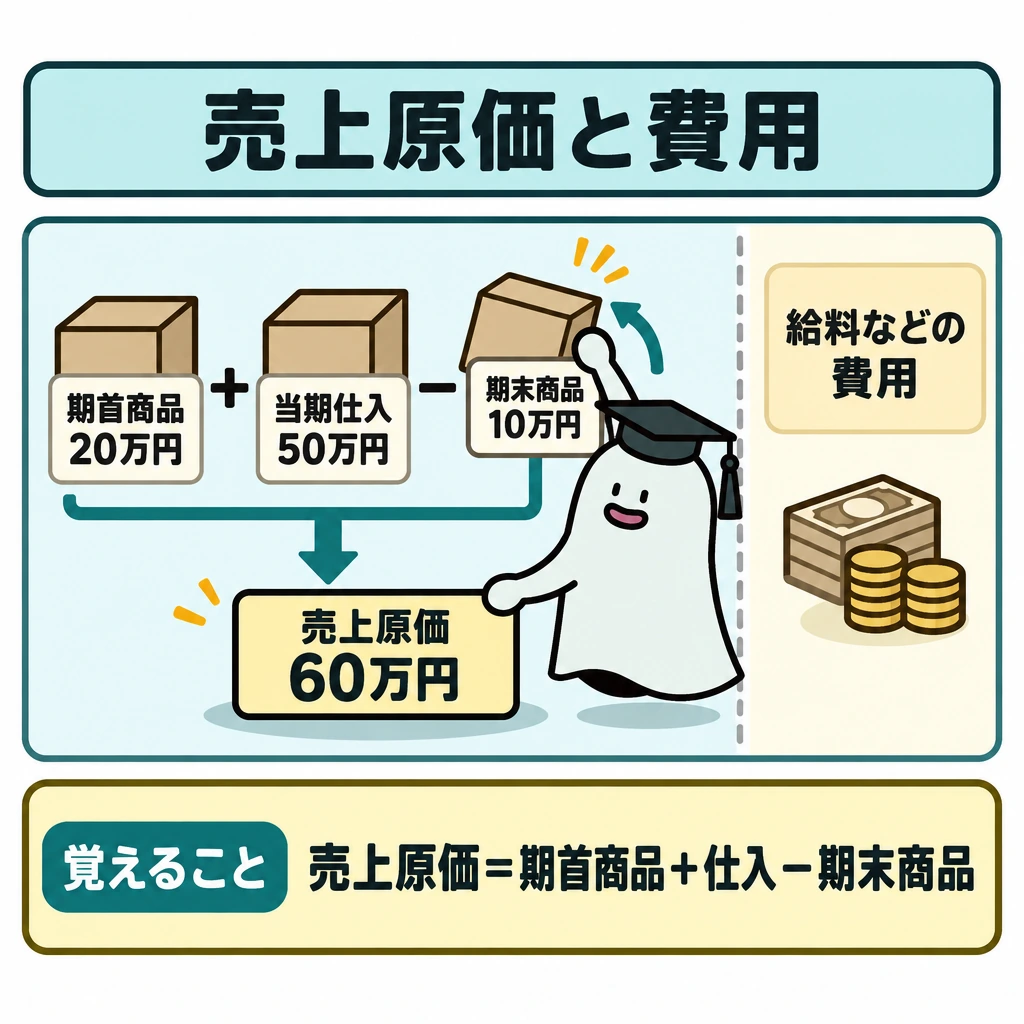
三分法の売上原価は期首商品+当期仕入-期末商品です。売上100万円、期首商品20万円、仕入50万円、期末商品10万円なら売上原価60万円、売上総利益40万円です。仕入50万円をそのまま売上原価にすると当期の利益がずれます。
給料、通信費、保険料、貸倒引当金繰入、減価償却費、支払利息、法人税、住民税及び事業税(許容:法人税等)は、それぞれ当期に属する金額へ直して表示します。勘定科目の「仕入」は売上原価、「売上」は売上高という表示科目で記入します。
3級の損益計算書は勘定式で、借方に費用と当期純利益、貸方に収益を並べ、左右の合計が一致します。サンプル5の答案用紙には売上総利益や営業利益の欄がないため、段階利益は検算に使い、答案用紙にない欄を作りません。費用が収益を上回る場合は、貸方に当期純損失を記入します。
試験に出る
- 売上総利益と営業利益など、利益の段階ごとの計算を問う問題が頻出です。
- 売上100万円・売上原価60万円から、売上総利益40万円を求める計算を押さえます。
- 売上総利益40万円から販売費及び一般管理費25万円を引くと、営業利益15万円です。
- 仕入高は売上原価と異なり、期首・期末商品を調整する点に注意します。
- 問題で求める利益段階まで、対応する項目を順に加減することを確認します。
- 3級の損益計算書は勘定式で、当期純利益を借方に記入して左右の合計を一致させる点を押さえます。
重要な言葉
- 売上総利益
- 売上高から売上原価を引いた利益。
- 売上原価
- 当期に販売した商品の原価。
- 営業利益
- 売上総利益から販売費及び一般管理費を引いた利益。
確認問題
確かめようこの例で40万円は営業利益?
売上総利益です。営業利益は15万円です。
仕入高は、そのまま売上原価と一致する。
売上総利益は、売上高から売上原価を引いた利益である。
売上100万円・売上原価60万円の売上総利益は?
売上総利益40万円・販売費及び一般管理費25万円の営業利益は?
売上から何を引くかによって、利益の段階が変わります。と、を区別します。
売上100万円、売上原価60万円なら売上総利益40万円。販売費及び一般管理費25万円なら15万円です。
は販売した商品の原価で、販売費及び一般管理費は販売や管理にかかった費用です。問題で求める利益段階まで、対応する項目を順に加減します。
仕入高は売上原価と同じとは限りません。期首・期末のを調整して、売れた分の原価にします。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・3級第3問サンプル5(問題) ↗
- 日本商工会議所:2026年公開・3級第3問サンプル5(答案用紙) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について