

貸借対照表とは
貸借対照表とは、ある時点の資産・負債・純資産を左右に並べ、財産の内容と調達を表す表です。
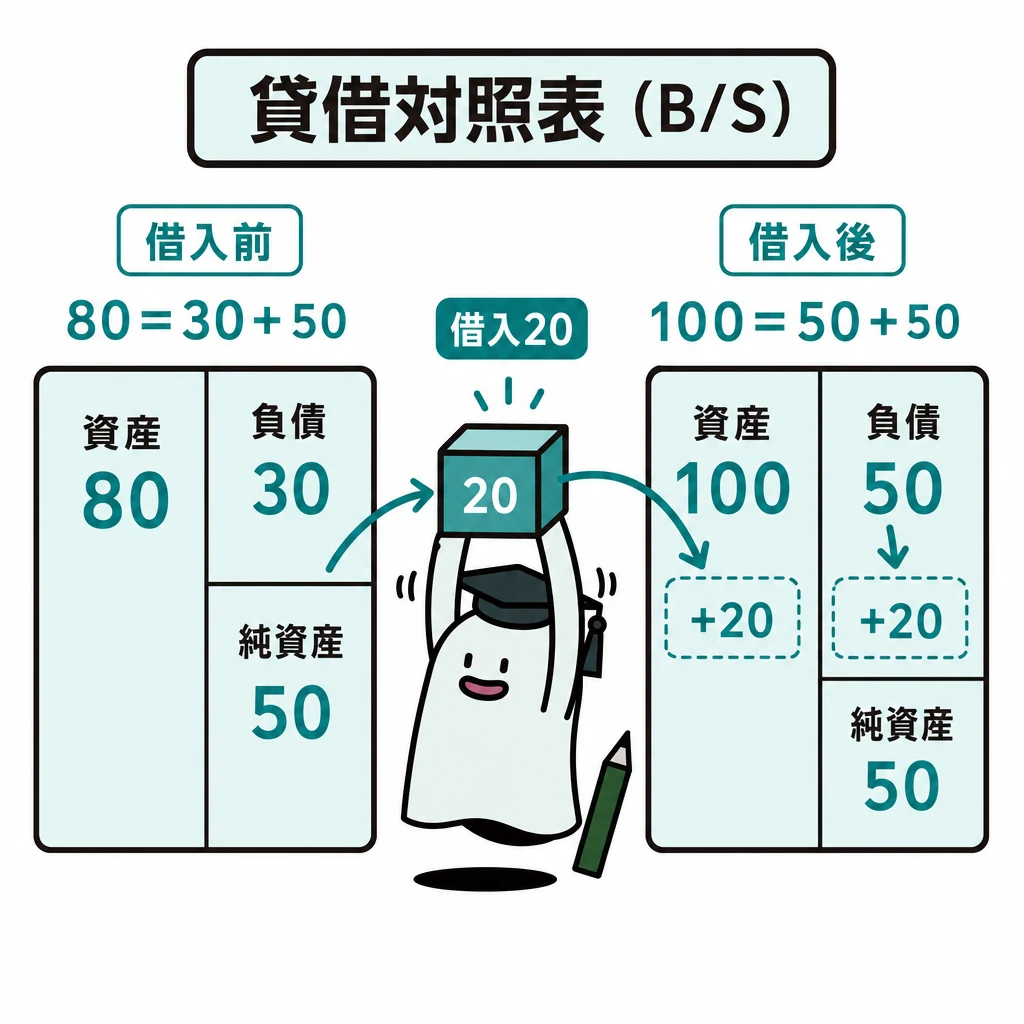
貸借対照表は、会社の財産が何で、それをどこから調達したかを示します。左右を別々の一覧ではなく、同じ財産の二つの見方として読みます。
| B/Sの部 | 例 | 読むときの注意 |
|---|---|---|
| 資産 | 現金、売掛金、商品、前払費用、未収収益、建物、土地 | 貸倒引当金・減価償却累計額を対応資産から控除 |
| 負債 | 買掛金、借入金、未払費用、前受収益、未払消費税、未払法人税等 | 支払義務と時期を確認 |
| 純資産 | 資本金、繰越利益剰余金 | 繰越利益剰余金は当期純利益を加えた期末額 |
基本の仕組み
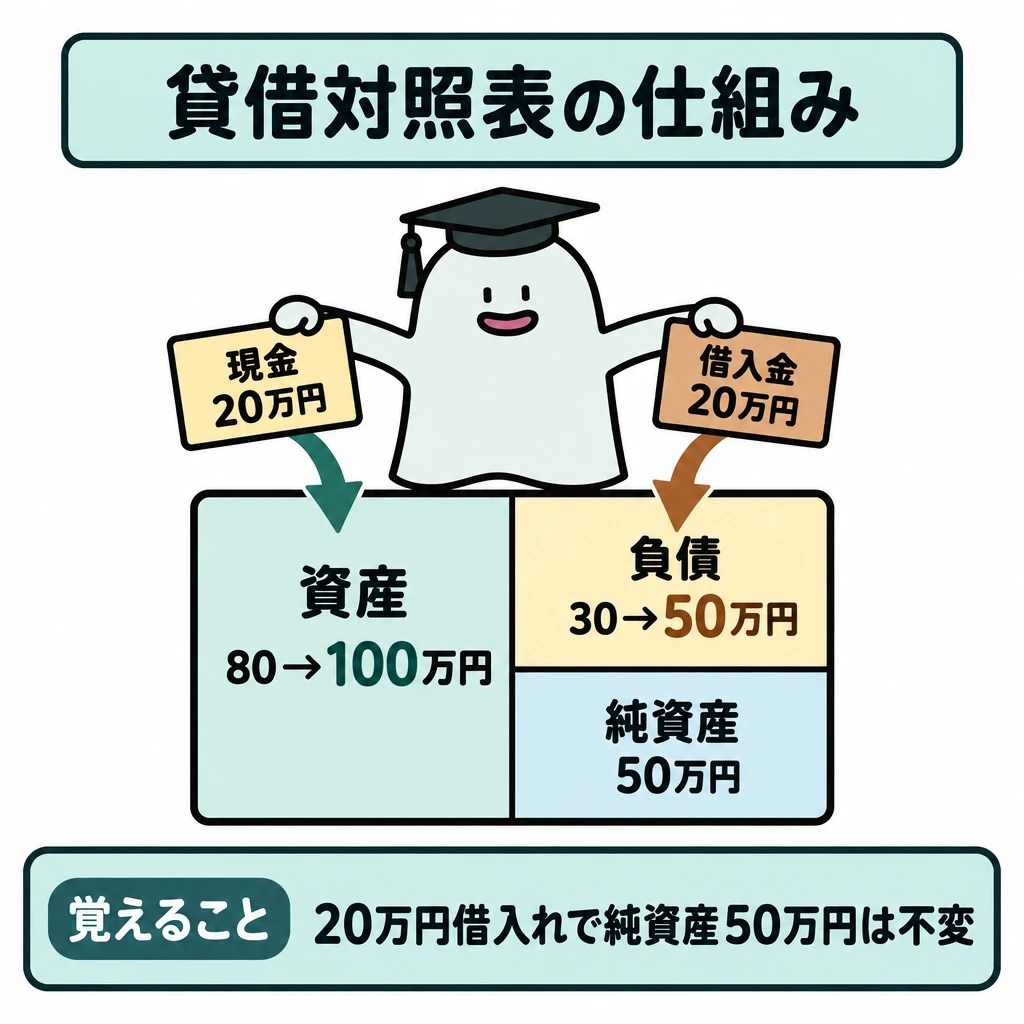
資産80万円、負債30万円なら純資産は50万円です。借入れで現金20万円を増やすと、資産100万円・負債50万円となり、純資産50万円は変わりません。
資産には現金や売掛金、備品など、負債には買掛金や借入金などを表示します。3級の答案用紙(勘定式)には流動・固定の区分欄がなく、正常営業循環基準や一年基準による区分表示は2級の範囲です。
借入れによる資産増加を利益と見なしません。借入れは返済義務も増えるため、純資産を直接増やしません。
資産・負債・純資産を分類する
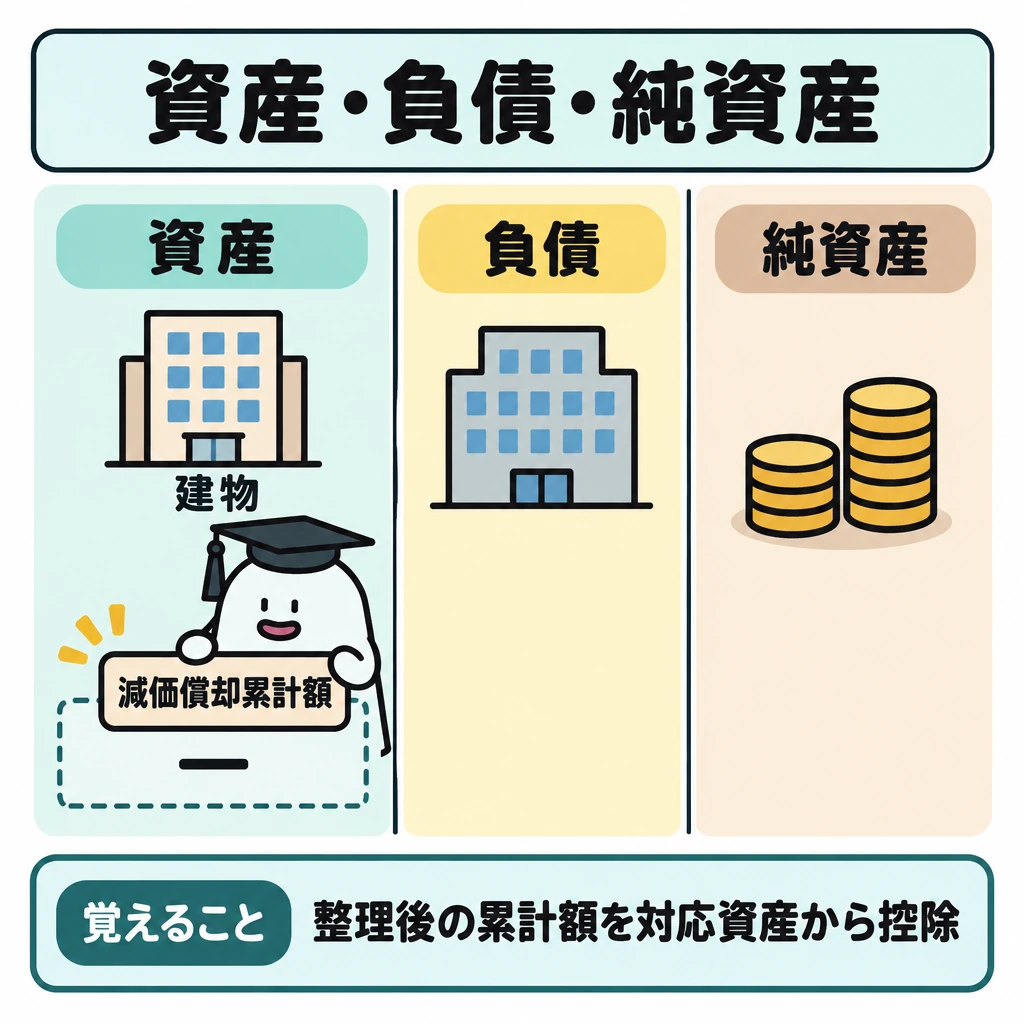
現金・普通預金・売掛金・商品・前払費用・未収収益、建物・備品・土地は資産です。買掛金・借入金・未払費用・前受収益・未払消費税・未払法人税等は負債、資本金と繰越利益剰余金は純資産です。3級では流動・固定に分けて並べるより、各科目を資産・負債・純資産へ正しく振り分けることを優先します。
貸倒引当金は売掛金などの債権から、減価償却累計額は対応する建物・備品から差し引きます。これらを借入金のような負債へ並べません。控除するのは整理後の金額です。
サンプル5の建物は取得原価1,100,000円、整理前の累計額825,000円です。当期の減価償却費44,000円(1,100,000円÷25年)を加えた869,000円を控除し、帳簿価額231,000円と表示します。土地は減価償却しません。
試験に出る
- 資産=負債+純資産の関係から、純資産50万円を求める計算が問われます。
- 借入れは資産と負債を同額増やし、純資産を増やさない点に注意します。
- 3級の貸借対照表は勘定式で、流動・固定の区分表示(正常営業循環基準・一年基準)は2級の出題範囲である点を押さえます。
- 資産・負債・純資産が、一時点の財産を示すことを確認します。
- 前払費用・未収収益は資産、未払費用・前受収益は負債の側に表示する点が問われます。
重要な言葉
- 流動資産
- 営業の循環の中にある資産や、一年以内に現金化される資産。区分表示は2級で学ぶ。
- 純資産
- 資産から負債を引いた残額。
- 正常営業循環基準
- 仕入から販売・回収までの営業の流れにある項目を流動とする基準(2級の区分表示で使う)。
確認問題
確かめよう借入20万円で純資産も20万円増える?
増えません。資産と負債が同額増えます。
借入れで現金が増えると、純資産も同額増える。
資産80万円・負債30万円のとき、純資産は50万円である。
資産100万円・負債50万円のとき、純資産は?
借入れ20万円による変化は?
貸借対照表は、会社の財産が何で、それをどこから調達したかを示します。左右を別々の一覧ではなく、同じ財産のとして読みます。
資産80万円、負債30万円なら純資産は50万円です。借入れで現金20万円を増やすと、資産100万円・負債50万円となり、50万円は変わりません。
資産には現金や売掛金、備品など、負債にはや借入金などを表示します。3級の答案用紙(勘定式)には流動・固定の区分欄がなく、正常営業循環基準や一年基準による区分表示は2級の範囲です。
借入れによる資産増加を利益と見なしません。借入れは返済義務も増えるため、を直接増やしません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・3級第3問サンプル5(問題) ↗
- 日本商工会議所:2026年公開・3級第3問サンプル5(答案用紙) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について