

勘定ごとの合計と残高を集めて試算表を作ります。貸借の一致を確認し、誤記の手掛かりを探しながら、決算整理後の残高へつなげます。
仕組みを理解する
試算表の基本
試算表とは、元帳の各勘定の合計や残高を一覧にまとめ、貸借の一致を確認して財務諸表づくりの下準備に使う表です。
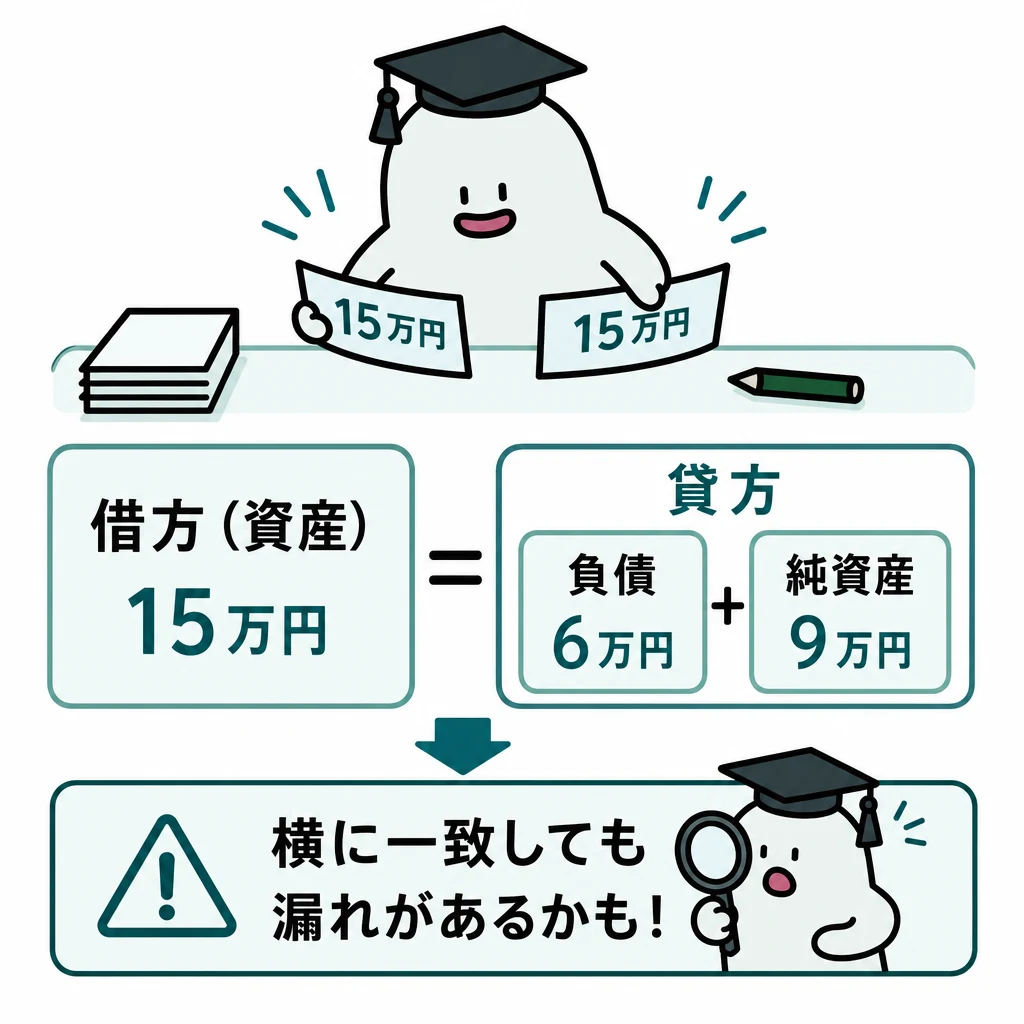
元帳の記録を一覧にすると、会社全体の数字を点検できます。試算表は財務諸表を作る前の集計と確認に役立てます。
| 試算表の結果 | 分かること | 分からないこと |
|---|---|---|
| 貸借一致 | 転記・集計の形式上の整合 | 勘定科目や取引漏れの正しさ |
| 貸借不一致 | 少なくともどこかに記入・集計の誤り | 差額だけで誤りの箇所は特定不能 |
基本の仕組み
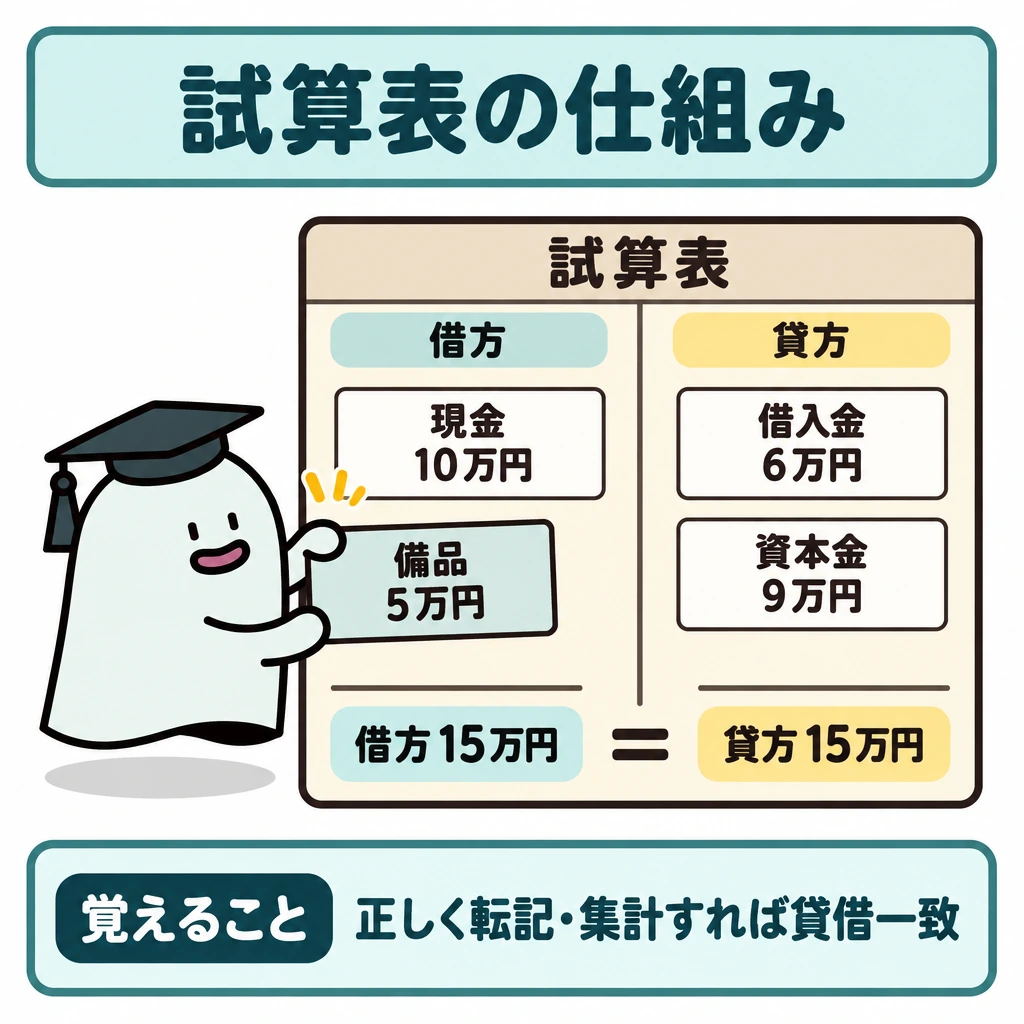
現金10万円、備品5万円、借入金6万円、資本金9万円なら、借方残高の合計15万円と貸方残高の合計15万円が一致します。
複式簿記では一つの仕訳の貸借金額が一致するため、正しく転記・集計した試算表も貸借が一致します。残高は勘定ごとの借方合計と貸方合計の差額です。
貸借が一致しても、同額の誤科目や取引の丸ごとの記帳漏れは見つかりません。一致は大切な点検ですが、正しさを保証するものではありません。
一致が示すことと示さないこと
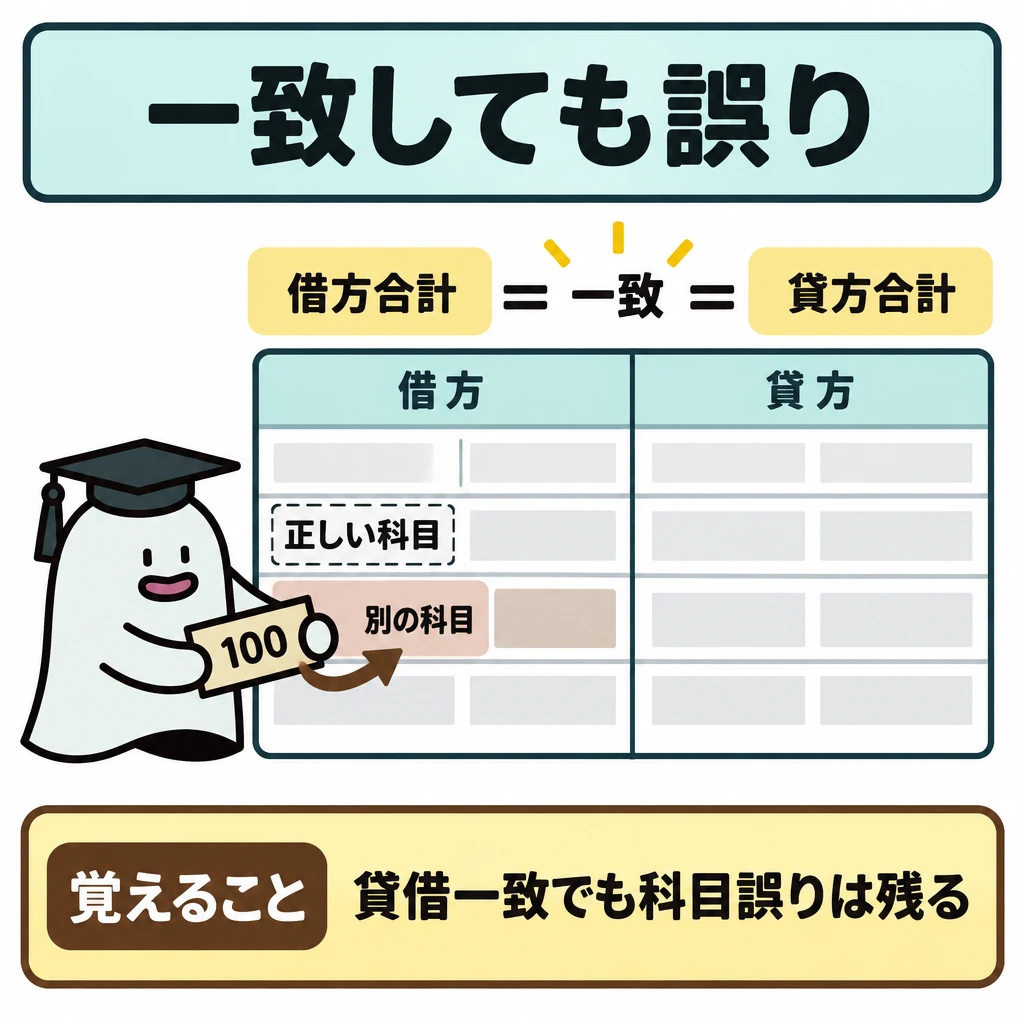
試算表は各勘定の借方・貸方の合計や残高を集めます。すべての仕訳は借方合計と貸方合計が等しいので、転記が正しく、集計の漏れがなければ試算表も一致します。これは複式簿記の形式上の検算です。
仕訳全体を記帳し忘れる、借方・貸方の両方を同額だけ誤る、正しい金額を別の勘定科目へ記入する場合は、貸借が一致したままでも内容が誤ります。
日商の2026年4月公開の3級第3問サンプル5でも、決算整理前残高試算表の貸借は一致していますが、通信費の誤記や未処理の取引が決算整理事項として示されます。一致していても、訂正事項と未処理取引を反映してから財務諸表を作ります。
試験に出る
- 試算表は、財務諸表を作る前に元帳の転記・集計を貸借一致で点検する表です。
- 貸借一致の根拠は、どの仕訳も借方金額と貸方金額が同額であることです。
- 貸借が一致しても、勘定科目の誤りや取引全体の記帳漏れは発見できません。
- 残高は借方合計と貸方合計の差額で、金額の多い側に記入します。
- 借方・貸方の両方を同額だけ記録し忘れた場合は不一致にならない点が正誤問題になります。
重要な言葉
- 試算表
- 元帳の合計や残高を一覧にし、貸借の一致を点検する表。
- 貸借一致
- 借方合計と貸方合計が等しくなること。
- 元帳
- 仕訳を勘定ごとにまとめて記録した帳簿。正式には総勘定元帳。
確認問題
確かめよう売上1万円を借方・貸方とも記録し忘れたら不一致になる?
なりません。両側が同額欠けるためです。
試算表の貸借が一致していれば、記帳内容が必ず正しいと言える。
正しく転記・集計した試算表は貸借が一致する。
試算表で確認できることは?
貸借一致だけでは見つからない誤りは?
元帳の記録を一覧にすると、会社全体の数字を点検できます。は財務諸表を作る前の集計と確認に役立てます。
現金10万円、備品5万円、借入金6万円、資本金9万円なら、の合計15万円との合計15万円が一致します。
複式簿記では一つの仕訳の貸借金額が一致するため、正しく・集計した試算表も貸借が一致します。残高は勘定ごとの借方合計と貸方合計の差額です。
貸借が一致しても、同額のや取引の丸ごとの記帳漏れは見つかりません。一致は大切な点検ですが、正しさを保証するものではありません。
試算表の種類(頻出)
試算表の種類は、勘定の合計を示すか残高を示すかで、合計試算表・残高試算表・合計残高試算表に分かれます。
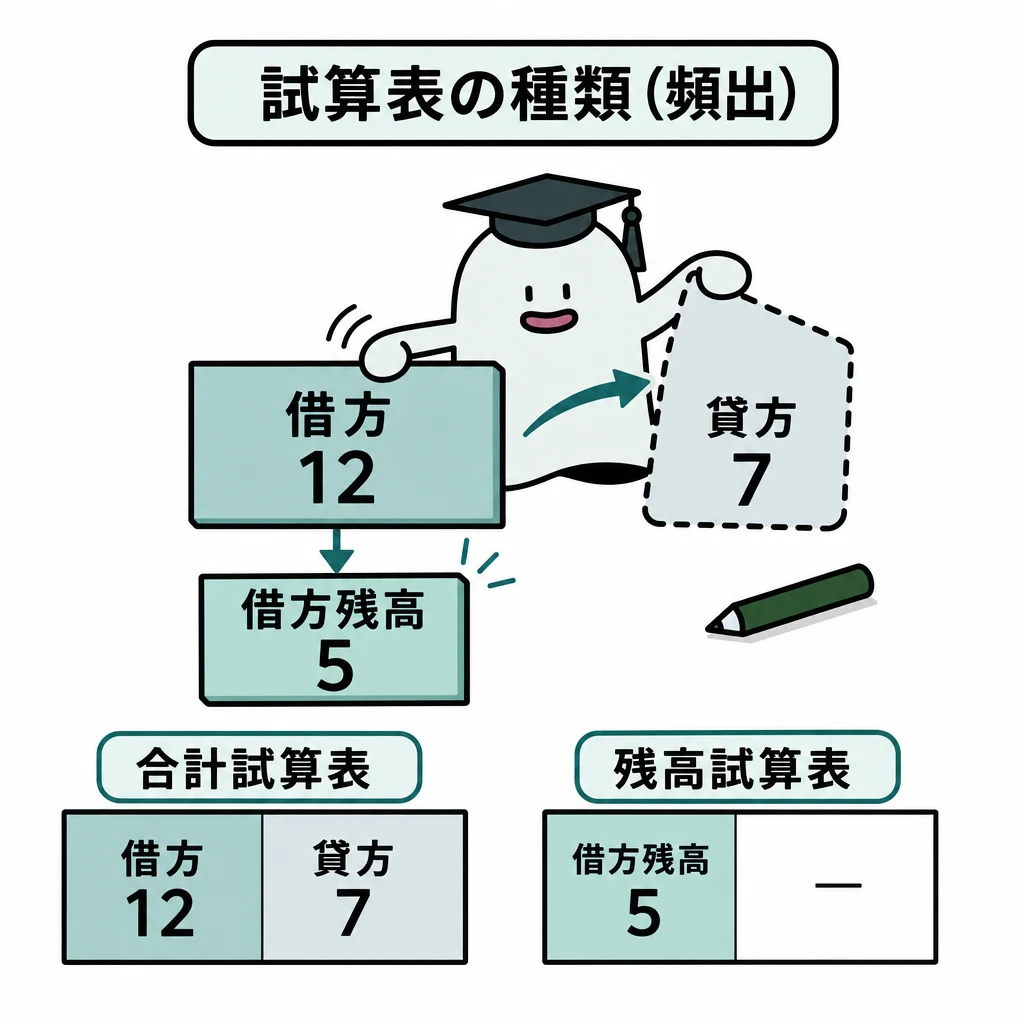
取引の動いた総額と、最後に残った額は違います。試算表の種類によって、どちらを示すかが変わります。
| 種類 | 借方・貸方の表示 | 使う値 |
|---|---|---|
| 合計試算表 | 各勘定の借方合計と貸方合計 | 記録された総額 |
| 残高試算表 | 差額を残る側へ | 期末時点などの残額 |
| 合計残高試算表 | 合計欄と残高欄を併記 | 総額と残額を両方確認 |
基本の仕組み
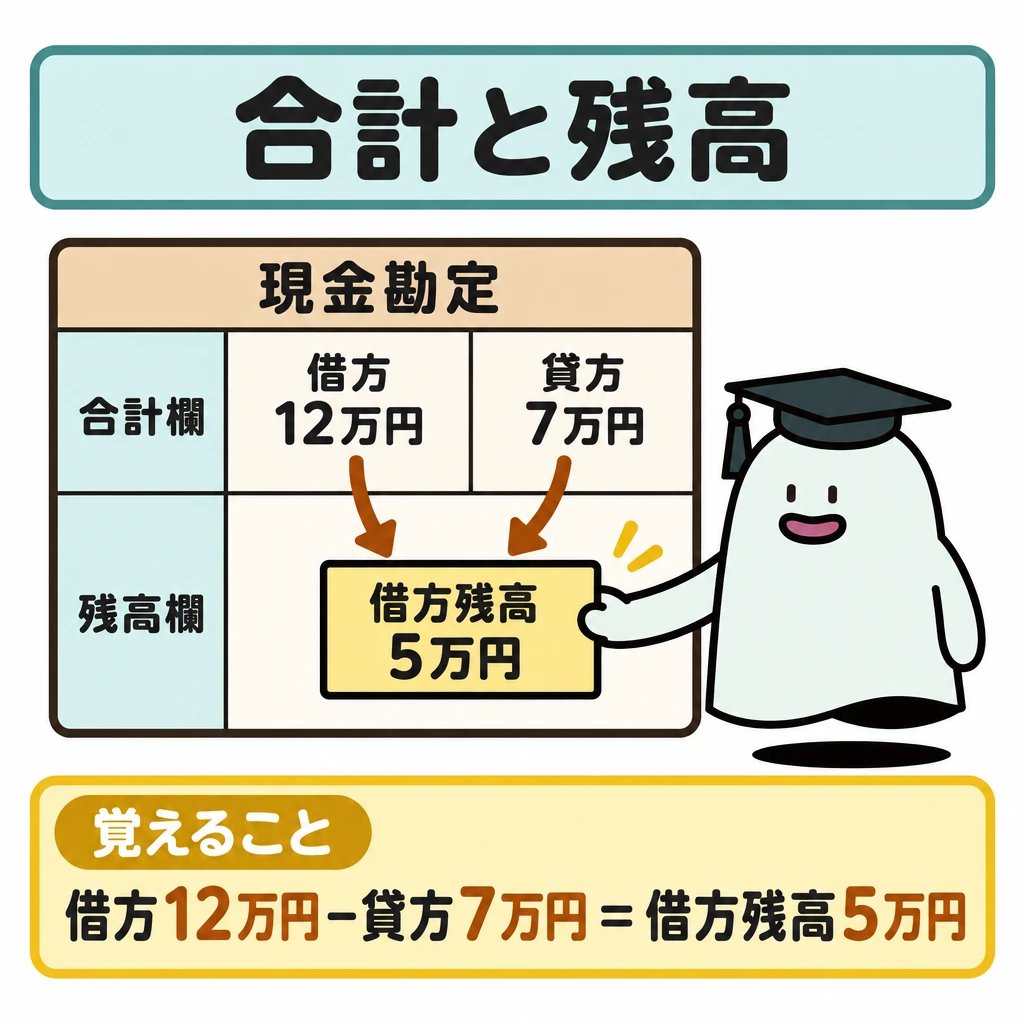
現金勘定の借方合計12万円、貸方合計7万円なら、合計試算表は12万円と7万円、残高試算表は借方残高5万円を示します。
合計残高試算表は合計欄と残高欄の両方を持ちます。合計は期間中の記録の集積、残高は貸借差額という関係です。
合計欄の12万円を現金残高と取り違えないようにします。また、期首繰越が合計に含まれる形式かを、資料の定義に合わせて読みます。
合計・残高・合計残高の三種類
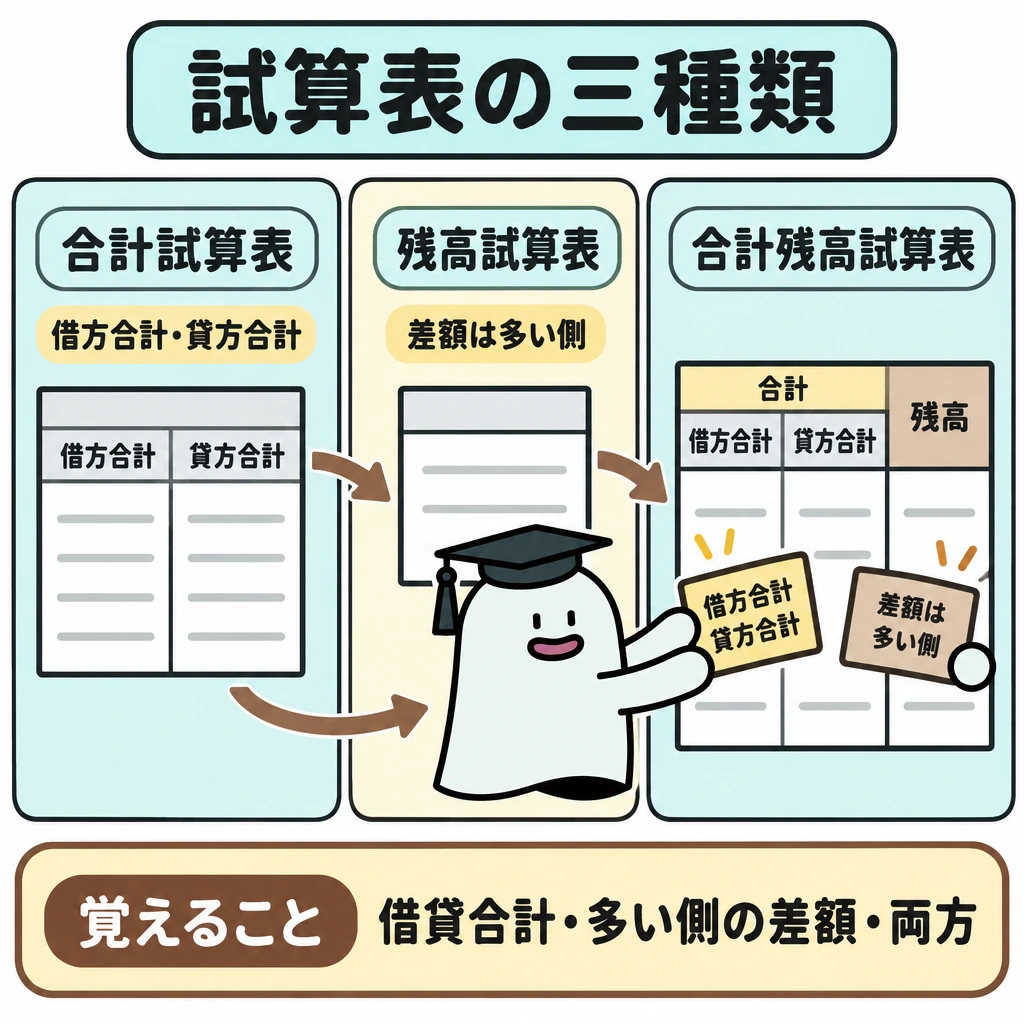
合計試算表は各勘定の借方合計と貸方合計、残高試算表は各勘定の差額を多い側に表示します。合計残高試算表はその両方を並べます。
正しく作った合計試算表の借方総額・貸方総額は、仕訳帳の合計金額と一致します。どの仕訳も借方と貸方へ同額ずつ転記されるためです。残高試算表の総額は貸借の差額だけを集めるので、合計試算表の総額より小さくなります。
仕訳の動きが多い勘定でも残高が小さいことがあります。資料が「期首繰越を含む合計」か「当月発生額だけ」かで月末残高の計算が変わるので、表の見出しと繰越欄を先に読みます。
試験に出る
- 合計試算表・残高試算表・合計残高試算表の違いを問う頻出問題です。
- 合計試算表は借方合計と貸方合計を並べ、残高試算表は差額を多い側に一つだけ示します。
- 合計欄の金額を期末残高と混同しないよう注意します。
- 期首繰越が合計に含まれる形式かを、資料の定義で確認します。
- 借方合計12万円・貸方合計7万円なら、残高試算表には借方残高5万円を記入します。
重要な言葉
- 合計試算表
- 各勘定の借方合計と貸方合計だけを示す試算表。
- 残高試算表
- 各勘定の貸借差額である残高だけを示す試算表。
- 合計残高試算表
- 合計欄と残高欄の両方を示す試算表。
確認問題
確かめよう借方12万円・貸方7万円の差額はどちら側?
借方5万円です。
合計残高試算表は、合計欄と残高欄の両方をもつ。
残高試算表は、借方合計と貸方合計の両方を示す。
正しく作成した合計試算表の借方総額は、仕訳帳の合計金額と一致する。
各勘定の借方合計と貸方合計を示す試算表は?
現金の借方合計12万円・貸方合計7万円のとき、残高試算表の現金は?
取引の動いた総額と、最後に残った額は違います。の種類によって、どちらを示すかが変わります。
現金勘定の借方合計12万円、貸方合計7万円なら、は12万円と7万円、は借方残高5万円を示します。
は合計欄と残高欄の両方を持ちます。合計は期間中の記録の集積、残高は貸借差額という関係です。
合計欄の12万円を現金残高と取り違えないようにします。また、が合計に含まれる形式かを、資料の定義に合わせて読みます。
試算表の作成手順
試算表の作成では、各勘定の借方合計と貸方合計を求め、その差額を残高のある側へ記入します。
試算表を作る作業は、勘定ごとの増減を正しく集める作業です。仕訳の金額を無条件に足すのではなく、貸借を分けます。
| 受け取る資料 | 最初の処理 | 二重計上を防ぐ確認 |
|---|---|---|
| 仕訳帳 | 元帳へ勘定別に転記 | 同じ仕訳をもう一度足さない |
| 前月残高+当月取引 | 期首側の残高へ当月増減を反映 | 繰越額が当月合計に含まれるか |
| 勘定の借方・貸方合計 | 差額から残高を求める | 合計を残高と取り違えない |
基本の仕組み
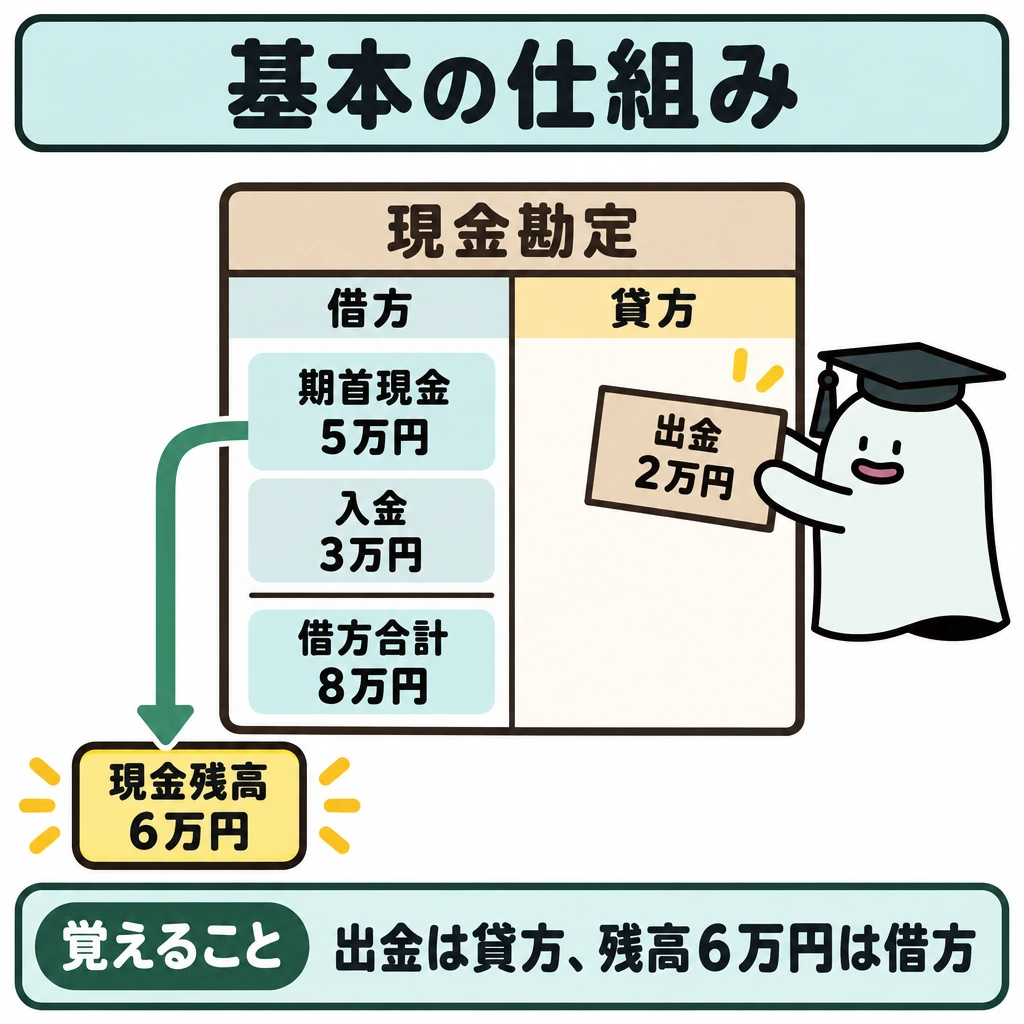
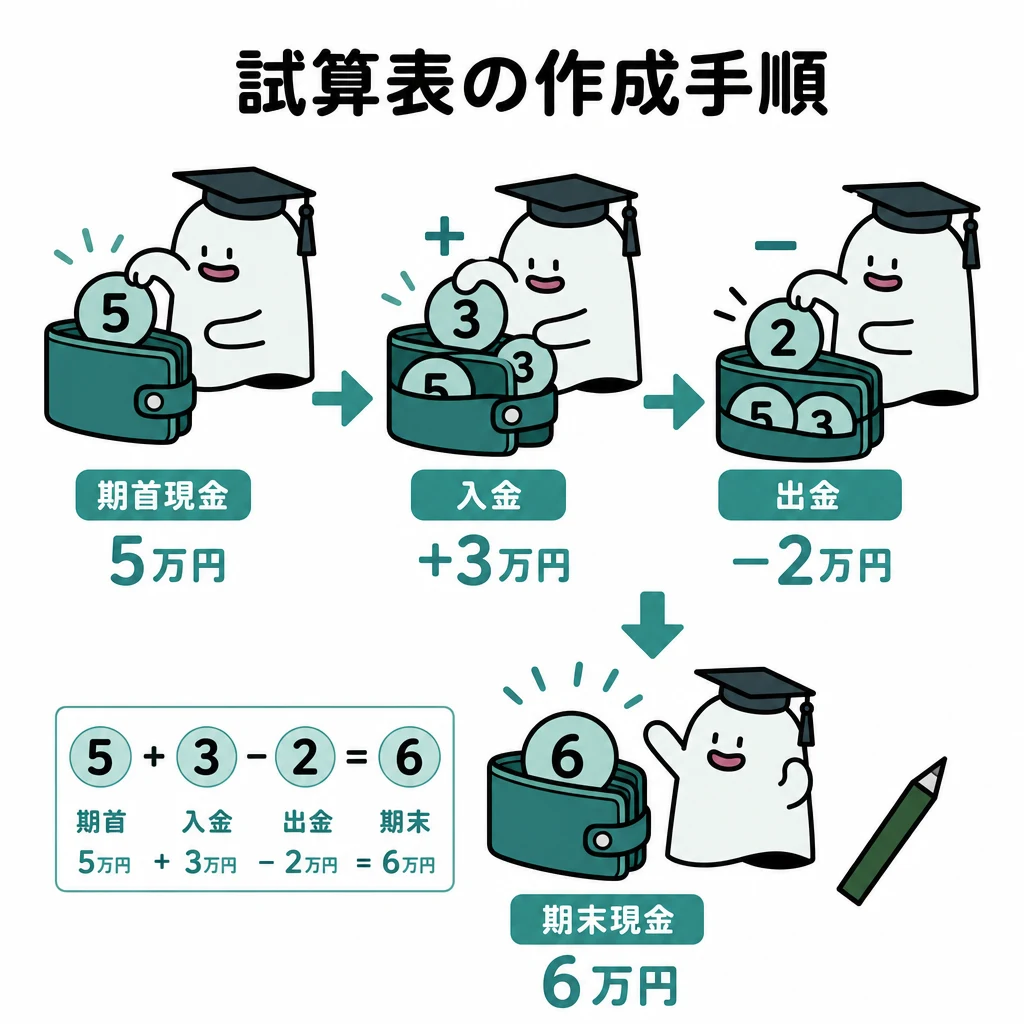
期首現金5万円、入金3万円、出金2万円なら現金残高は6万円です。出金を借方へ足すと10万円になってしまいます。
各勘定で借方合計・貸方合計を求め、差額を残高のある側へ記載します。資料が前月残高と当月取引なら、その二つをつないで月末残高を作ります。
すでに含まれている期首残高をもう一度足さないようにします。合計の資料か残高の資料かを、表題と説明で確認します。
資料の種類に応じた計算順
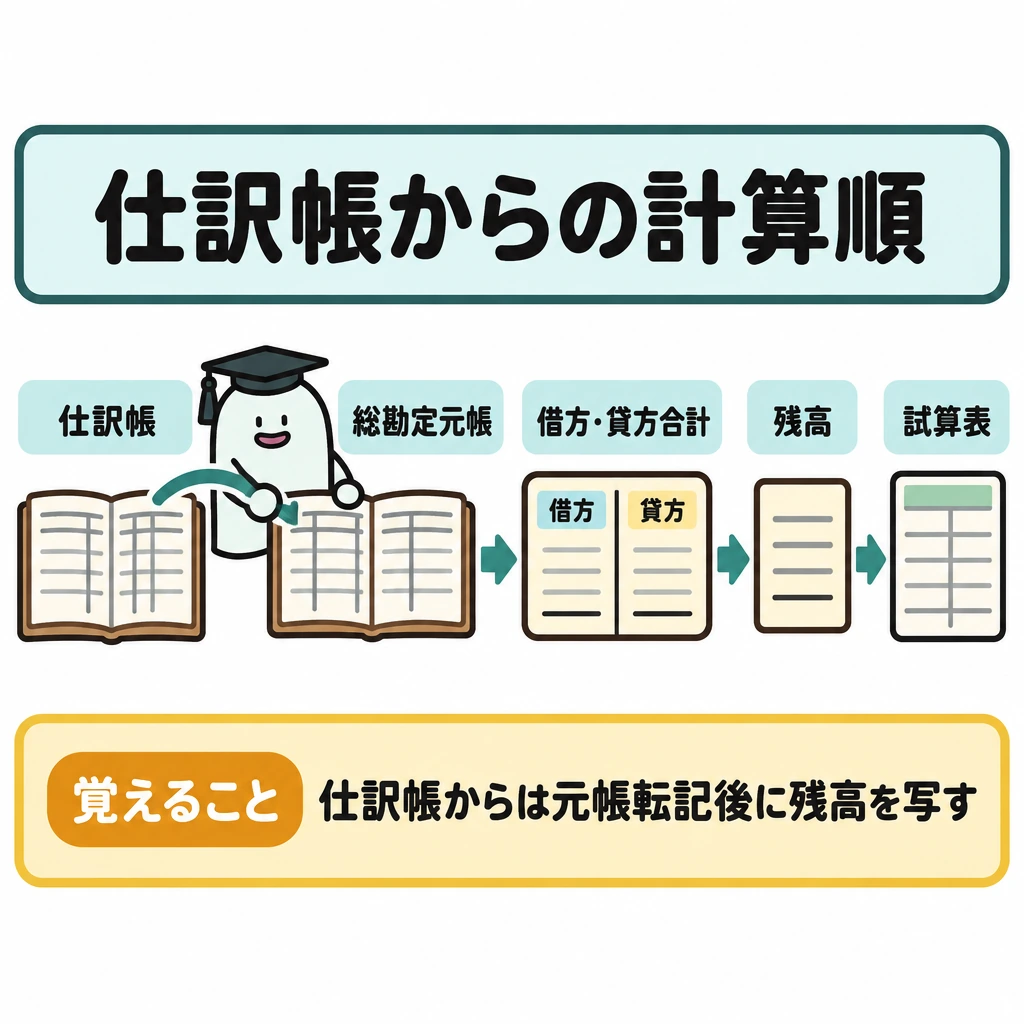
仕訳帳から作るなら、まず総勘定元帳へ転記し、各勘定の借方合計・貸方合計を求め、残高を算出して試算表へ写します。前月残高と当月取引の資料なら、前月残高を出発点として当月の増減だけを加減します。表の金額がすでに累計であれば二重加算しません。
現金の期首残高5万円、当月入金3万円、当月出金2万円なら月末借方残高6万円です。買掛金のような負債は通常貸方残高で、借方が支払による減少、貸方が仕入による増加です。勘定の分類から残高の側を判断します。
| 勘定の分類 | 通常の残高の側 | 主な例外・注意 |
|---|---|---|
| 資産 | 借方 | 貸倒引当金・減価償却累計額は貸方残高(評価勘定) |
| 負債 | 貸方 | 当座預金が貸方残高なら当座借越の状態 |
| 純資産 | 貸方 | 繰越利益剰余金は損失が続くと借方残高もあり得る |
| 収益 | 貸方 | 期中は貸方に集計 |
| 費用 | 借方 | 期中は借方に集計 |
試験に出る
- 仕訳の金額をそのまま足さず、借方と貸方に分けて集計する手順が問われます。
- 現金の出金は現金勘定の貸方に集計します。借方へ足す選択肢に注意します。
- 前月残高と当月取引から月末残高を作る計算を押さえます。
- 期首残高を二重に足さないため、資料の種類を表題で確認します。
- 期首現金5万円・入金3万円・出金2万円なら残高6万円です。出金を足すと10万円と誤ります。
重要な言葉
- 期首残高
- 期間の始めに繰り越される勘定の残高。
- 借方合計
- 一つの勘定で借方に記入された金額の合計。
- 前月残高
- 前月末時点の勘定残高。
- 評価勘定
- 資産の金額を間接的に減らす勘定。貸倒引当金や減価償却累計額が該当し、資産の勘定でも貸方残高になる。
確認問題
確かめよう期首5万円に入金3万円、出金2万円なら?
6万円。増加と減少を分けて計算します。
現金の増加である入金は、現金勘定の貸方に集計する。
期首残高がすでに含まれる資料では、残高を二重に足さないよう注意する。
期首現金5万円、入金3万円、出金2万円の現金残高は?
試算表作成で心がけることは?
試算表を作る作業は、勘定ごとの増減を正しく集める作業です。仕訳の金額を無条件に足すのではなく、を分けます。
期首現金5万円、入金3万円、出金2万円なら現金残高は6万円です。を借方へ足すと10万円になってしまいます。
各勘定で・貸方合計を求め、差額を残高のある側へ記載します。資料が前月残高と当月取引なら、その二つをつないで月末残高を作ります。
すでに含まれているをもう一度足さないようにします。合計の資料か残高の資料かを、表題と説明で確認します。
誤りの発見
誤りの発見では、試算表の貸借差額を手掛かりに、記帳漏れや転記の誤りを元の記録へさかのぼって確かめます。
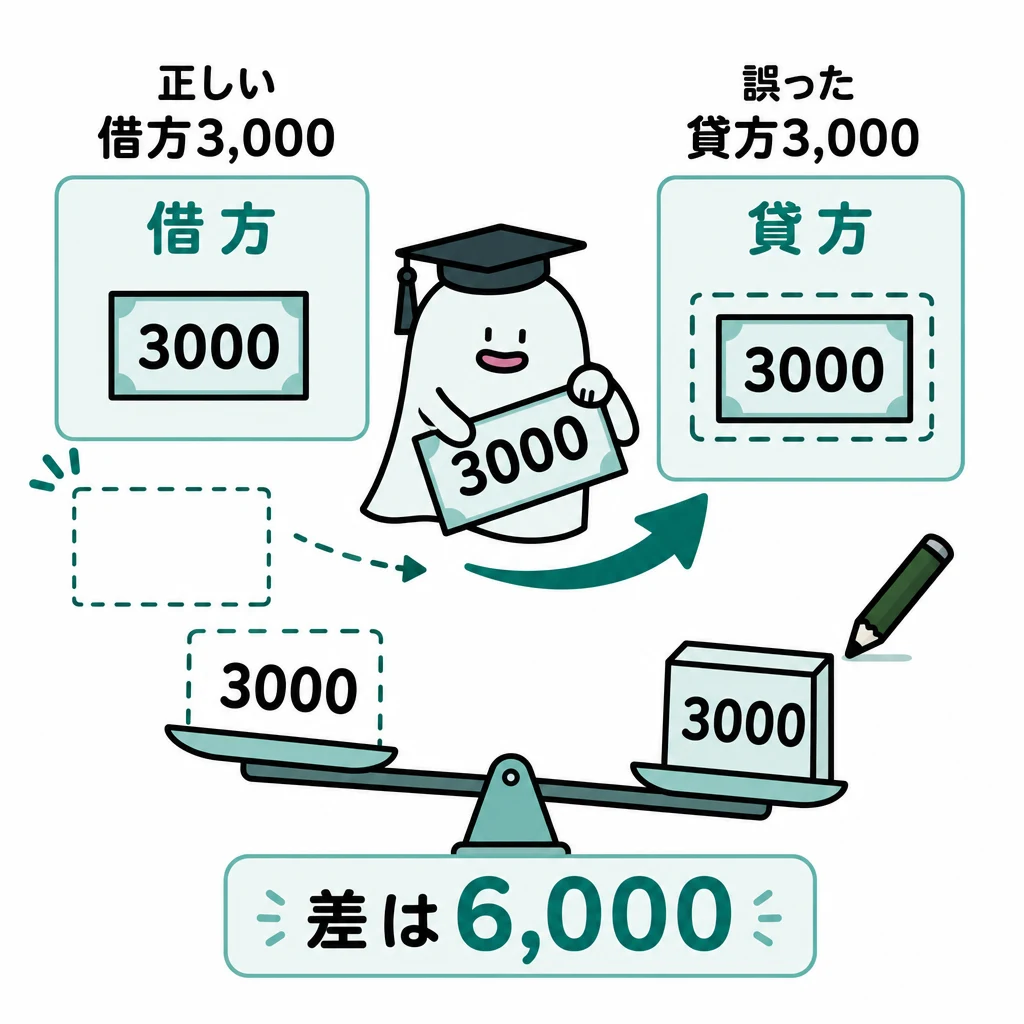
貸借が合わないときは、差額から誤りの種類を絞れます。ただし、差額だけで原因を断定せず元の証拠へ戻ります。
| 差額の例 | 候補 | 次の確認 |
|---|---|---|
| 3,000円 | 片側3,000円の漏れ等 | 仕訳と元帳の金額を照合 |
| 6,000円 | 3,000円の反対側転記等 | 貸借の向きを照合 |
| 0円 | 両側同額の誤りや取引全体の漏れもあり得る | 証ひょう・補助簿まで照合 |
基本の仕組み
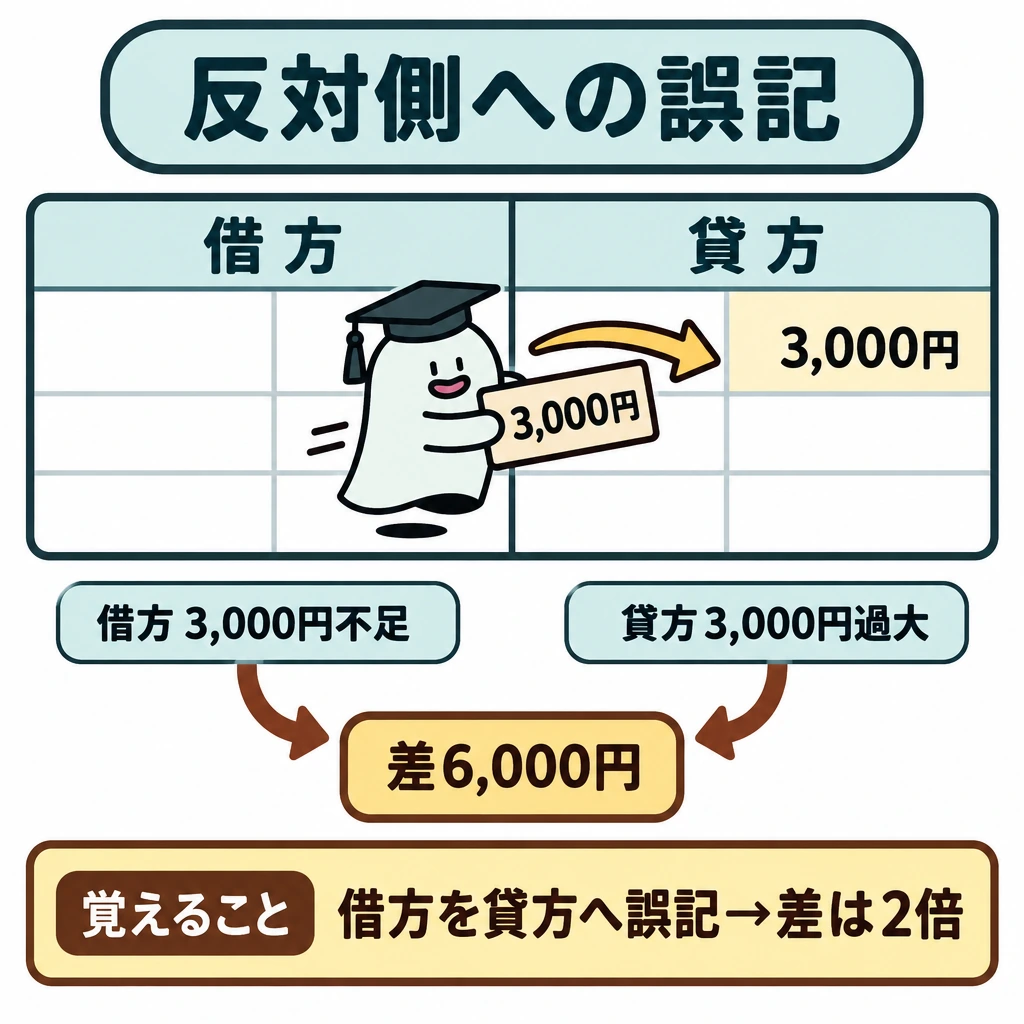
借方3,000円を誤って貸方へ記入すると、借方が3,000円不足し貸方が3,000円過大なので、差は6,000円になります。
片側だけの記帳漏れなら差額はその金額、反対側への転記なら金額の2倍になることがあります。これを手掛かりに仕訳帳・元帳・集計を順に照合します。
差額が6,000円だから必ず3,000円の転記誤りとは限りません。複数の誤りが相殺している場合もあります。
差額を手掛かりに転記を追う
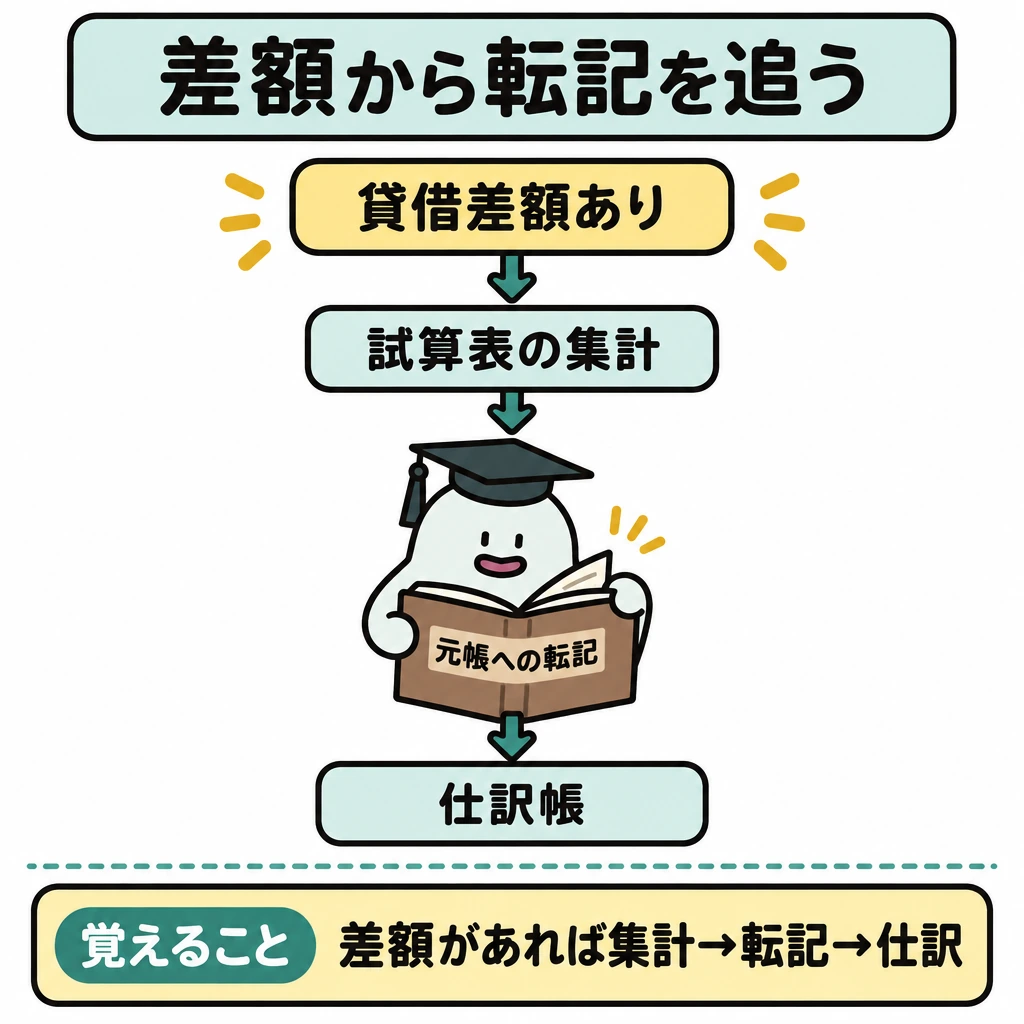
貸借差額があるときは、試算表の集計、元帳への転記、仕訳帳の順にさかのぼります。片側の3,000円漏れなら差額3,000円、借方3,000円を貸方へ誤記すれば差額6,000円です。桁違いや数字の入替えも候補ですが、差額の倍数だけで原因は確定できません。
差額がゼロでも、取引を丸ごと記録し忘れた場合や、同額を誤った勘定へ転記した場合は誤りが残ります。証ひょう、補助簿、元帳残高を突き合わせ、個別勘定の内容まで確認します。差額を雑損・雑益で埋めて帳尻を合わせることはしません。
| 誤りの種類 | 貸借不一致で発見できるか | 貸借差額 |
|---|---|---|
| 片側だけの記入漏れ | できる | 漏れた金額 |
| 片側だけの金額誤り | できる | 正しい金額との差 |
| 片側を反対側へ転記(逆記入) | できる | 金額の2倍 |
| 片側だけの二重転記 | できる | 二重に記入した金額 |
| 取引全体の記帳漏れ | できない | 0円 |
| 仕訳全体の二重記帳 | できない | 0円 |
| 勘定科目の誤り(同額を別の勘定へ) | できない | 0円 |
| 借方・貸方を入れ替えた仕訳 | できない | 0円 |
| 借方・貸方とも同額の金額誤り | できない | 0円 |
| 複数の誤りが相殺 | できない場合がある | 0円または小さな額 |
試験に出る
- 貸借差額が、片側の記帳漏れならその金額、反対側への転記なら2倍になることを押さえます。
- 差額だけで誤りの原因を断定できない点が正誤問題になります。
- 複数の誤りが相殺していると、差額が小さくなる場合があります。
- 仕訳帳・元帳・集計へ順にさかのぼって照合する流れを確認します。
- 取引全体の記帳漏れ・二重記帳・勘定科目の誤り・貸借を逆にした仕訳は、貸借が一致したままなので試算表では発見できません。
重要な言葉
- 貸借不一致
- 借方合計と貸方合計が合わない状態。
- 記帳漏れ
- 取引や金額の一部を帳簿へ記入し忘れること。
- 逆記入
- 片側の金額を本来と反対側へ記入する誤り。仕訳全体の借方・貸方を入れ替えた場合は貸借が一致し、試算表では見つからない。
確認問題
確かめよう借方1,000円だけが抜けた場合の貸借差額は?
1,000円です。
借方3,000円を誤って貸方へ記入すると、貸借差額は3,000円になる。
貸借差額だけで誤りの原因を断定できる。
借方と貸方の勘定科目を入れ替えて仕訳・転記した誤りは、試算表の貸借不一致で発見できる。
借方1,000円だけが記帳漏れした場合の貸借差額は?
借方3,000円を誤って貸方へ記入した場合の差額は?
貸借が合わないときは、差額から誤りの種類を絞れます。ただし、差額だけで原因を断定せずへ戻ります。
借方3,000円を誤って貸方へ記入すると、借方が3,000円不足し貸方が3,000円過大なので、差はになります。
片側だけのなら差額はその金額、反対側への転記なら金額の2倍になることがあります。これを手掛かりに仕訳帳・元帳・集計を順に照合します。
差額が6,000円だから必ず3,000円の転記誤りとは限りません。複数の誤りがしている場合もあります。
決算整理への接続
決算整理とは、期末に帳簿の残高を修正し、資産・負債を期末の正しい金額に、収益・費用を当期に属する金額にそろえる手続きです。
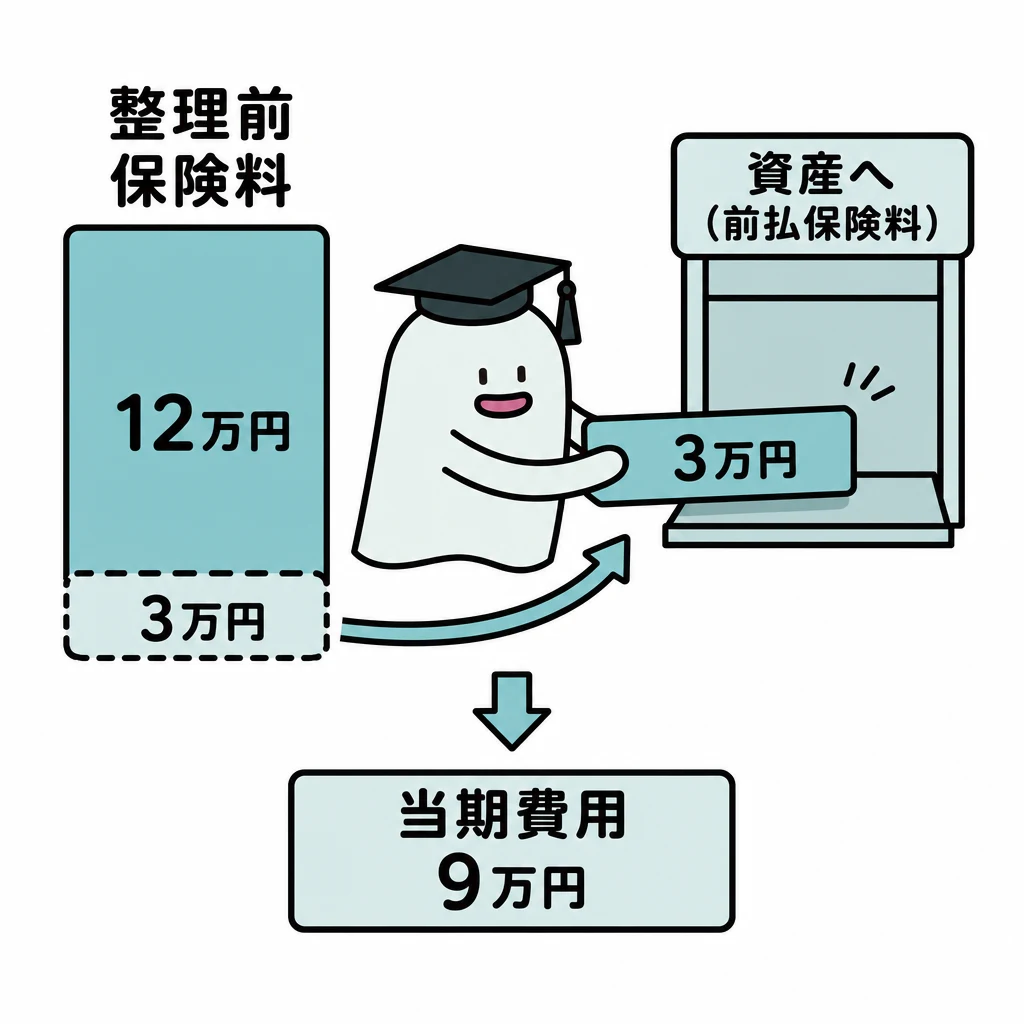
期中の帳簿を集めただけでは、当期に属する費用や未使用分が正しく反映されていないことがあります。決算整理で期間をそろえます。
| 順序 | 数字の状態 | 処理 |
|---|---|---|
| 整理前試算表 | 期中取引を集計 | 合計一致と未処理資料を確認 |
| 修正・整理 | 未処理・誤記・期末整理を反映 | 仕訳ごとに貸借一致 |
| 整理後試算表 | 期末の勘定残高 | P/LとB/Sへ振り分け |
基本の仕組み
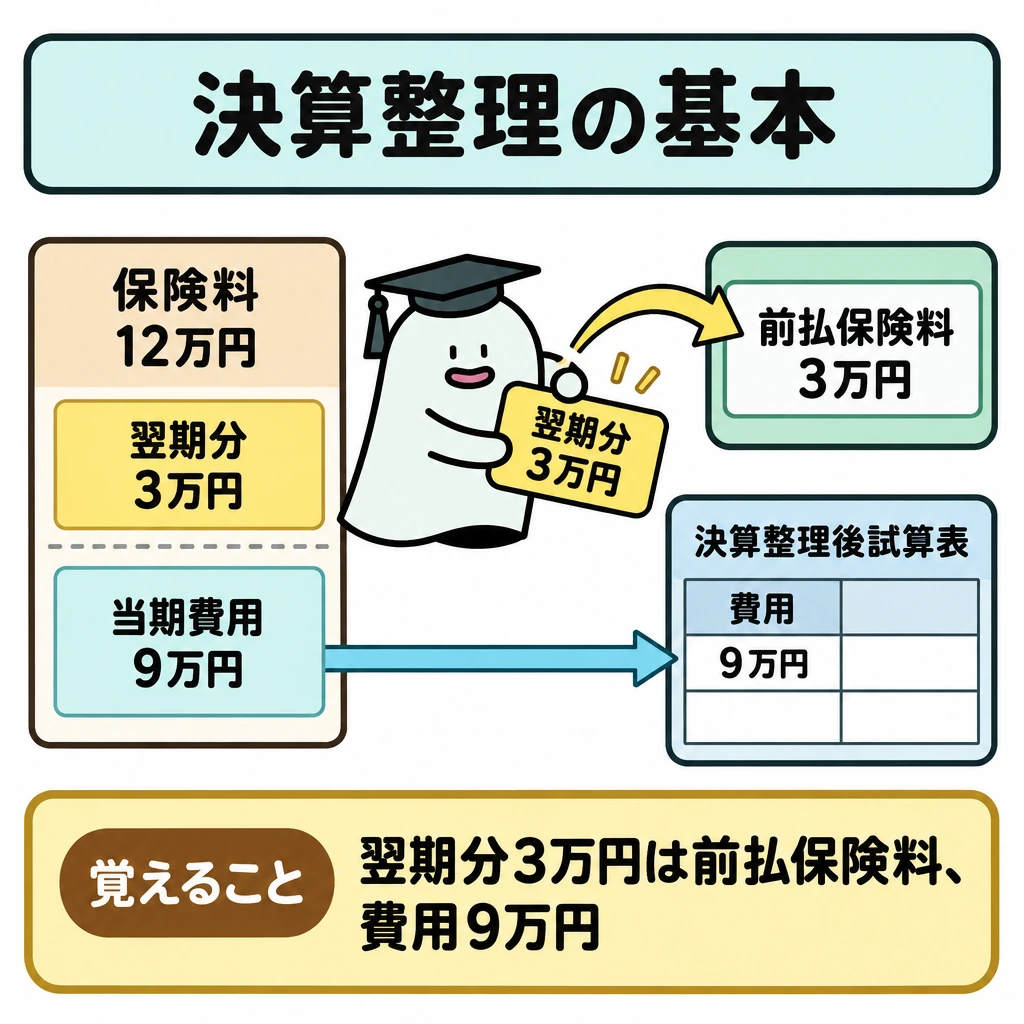
一年分の保険料12万円を払い、決算時に翌期分が3万円残るなら、保険料を3万円減らし前払保険料へ移します。費用は当期分9万円です。
決算整理前試算表へ修正仕訳を反映すると決算整理後試算表になります。その残高を資産・負債・純資産と収益・費用へ分け、財務諸表を作ります。
整理前の費用残高をそのまま損益計算書へ写さないようにします。前払い・未払い・減価償却などの資料を先に反映します。
整理前から財務諸表への橋渡し
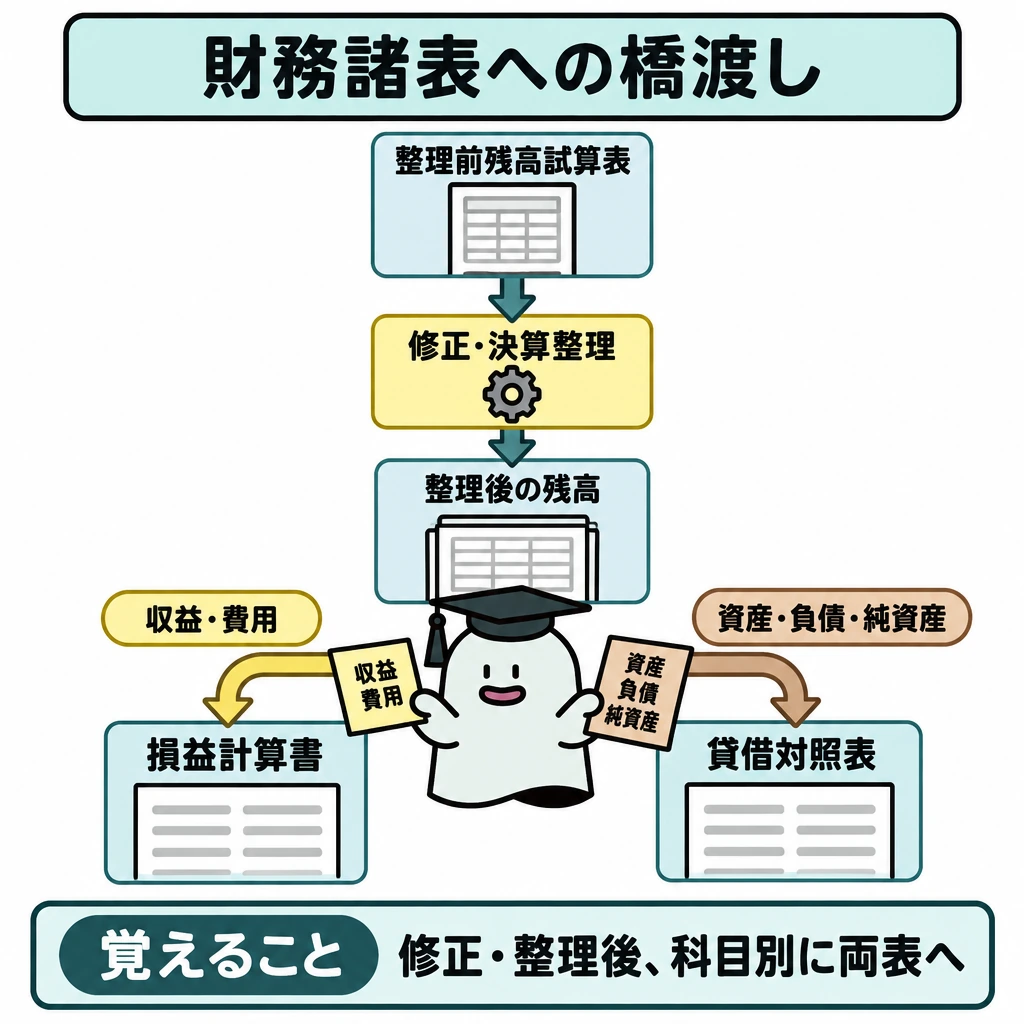
決算整理前残高試算表には期中の取引が集計されています。まず未処理取引と誤記を修正し、売上原価の算定・貸倒引当金・減価償却・経過勘定・消費税・法人税等を整理します。
整理後の残高のうち、収益・費用は損益計算書へ、資産・負債・純資産は貸借対照表へ分けて財務諸表を完成します。
2026年4月公開の3級第3問サンプル5では、通信費の誤記、未処理の備品・仕入、貸倒引当金、税抜方式の消費税、期末商品、月割償却、保険料の前払、未払給料、法人税等が同時に出ます。各修正の対象勘定を一覧にしてから試算表へ加減すれば、同じ金額を二度動かすことを避けられます。
試験に出る
- 決算整理前試算表に修正仕訳を反映すると、決算整理後試算表になる流れが問われます。
- 翌期分の費用を前払保険料として資産へ振り替える処理を押さえます。
- 整理前の費用残高を、そのまま損益計算書へ写さない点に注意します。
- 未処理事項・訂正事項を先に反映し、その後に売上原価・貸倒引当金・減価償却・経過勘定・税金を整理する順序で解きます。
- 保険料12万円のうち翌期分3万円を前払保険料へ振り替えると、当期の保険料は9万円です。
重要な言葉
- 決算整理
- 期末に残高を修正し、資産・負債と当期の収益・費用を正しい金額にそろえる決算時の手続き。
- 決算整理前試算表
- 決算整理を反映する前の試算表。
- 前払保険料
- 支払済みのうち、翌期以降に対応する保険料。
確認問題
確かめよう翌期分3万円は当期費用として残す?
残さず、資産の前払保険料へ振り替えます。
決算整理前試算表の費用残高を、そのまま損益計算書へ記載してよい。
翌期分の保険料は、前払保険料として資産に計上する。
決算整理前試算表に修正仕訳を反映した表は?
保険料12万円のうち翌期分が3万円のとき、当期の保険料は?
期中の帳簿を集めただけでは、当期に属する費用や未使用分が正しく反映されていないことがあります。で期間をそろえます。
一年分の保険料12万円を払い、決算時に翌期分が3万円残るなら、保険料を3万円減らしへ移します。費用は当期分9万円です。
試算表へ修正仕訳を反映すると決算整理後試算表になります。その残高を資産・負債・純資産と収益・費用へ分け、財務諸表を作ります。
整理前の費用残高をそのまま損益計算書へ写さないようにします。・未払い・減価償却などの資料を先に反映します。
覚えるポイント
- 試算表の基本:複式簿記では一つの仕訳の貸借金額が一致するため、正しく転記・集計した試算表も貸借が一致します。残高は勘定ごとの借方合計と貸方合計の差額です。
- 試算表の種類:合計残高試算表は合計欄と残高欄の両方を持ちます。合計は期間中の記録の集積、残高は貸借差額という関係です。
- 試算表の作成手順:各勘定で借方合計・貸方合計を求め、差額を残高のある側へ記載します。資料が前月残高と当月取引なら、その二つをつないで月末残高を作ります。
- 誤りの発見:片側だけの記帳漏れなら差額はその金額、反対側への転記なら金額の2倍になります。取引全体の記帳漏れや勘定科目の誤りは貸借が一致したままなので、試算表では見つかりません。
- 決算整理への接続:決算整理前試算表へ修正仕訳を反映すると決算整理後試算表になります。その残高を資産・負債・純資産と収益・費用へ分け、財務諸表を作ります。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商工会議所簿記検定試験出題区分表(2022年4月施行版) ↗(第三 決算 1.試算表の作成)
- 日本商工会議所:2026年公開・3級第3問サンプル5 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について