

試算表の作成とは
試算表の作成では、各勘定の借方合計と貸方合計を求め、その差額を残高のある側へ記入します。
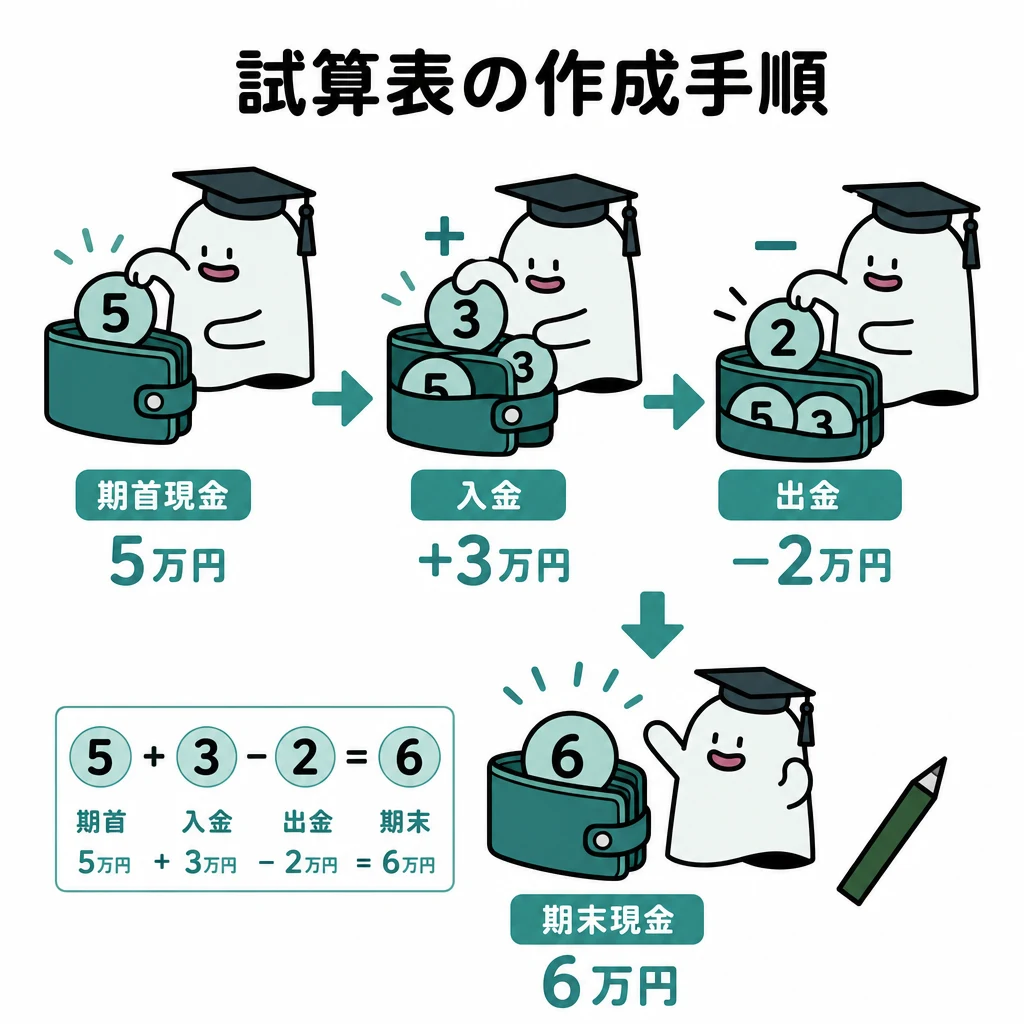
試算表を作る作業は、勘定ごとの増減を正しく集める作業です。仕訳の金額を無条件に足すのではなく、貸借を分けます。
| 受け取る資料 | 最初の処理 | 二重計上を防ぐ確認 |
|---|---|---|
| 仕訳帳 | 元帳へ勘定別に転記 | 同じ仕訳をもう一度足さない |
| 前月残高+当月取引 | 期首側の残高へ当月増減を反映 | 繰越額が当月合計に含まれるか |
| 勘定の借方・貸方合計 | 差額から残高を求める | 合計を残高と取り違えない |
基本の仕組み
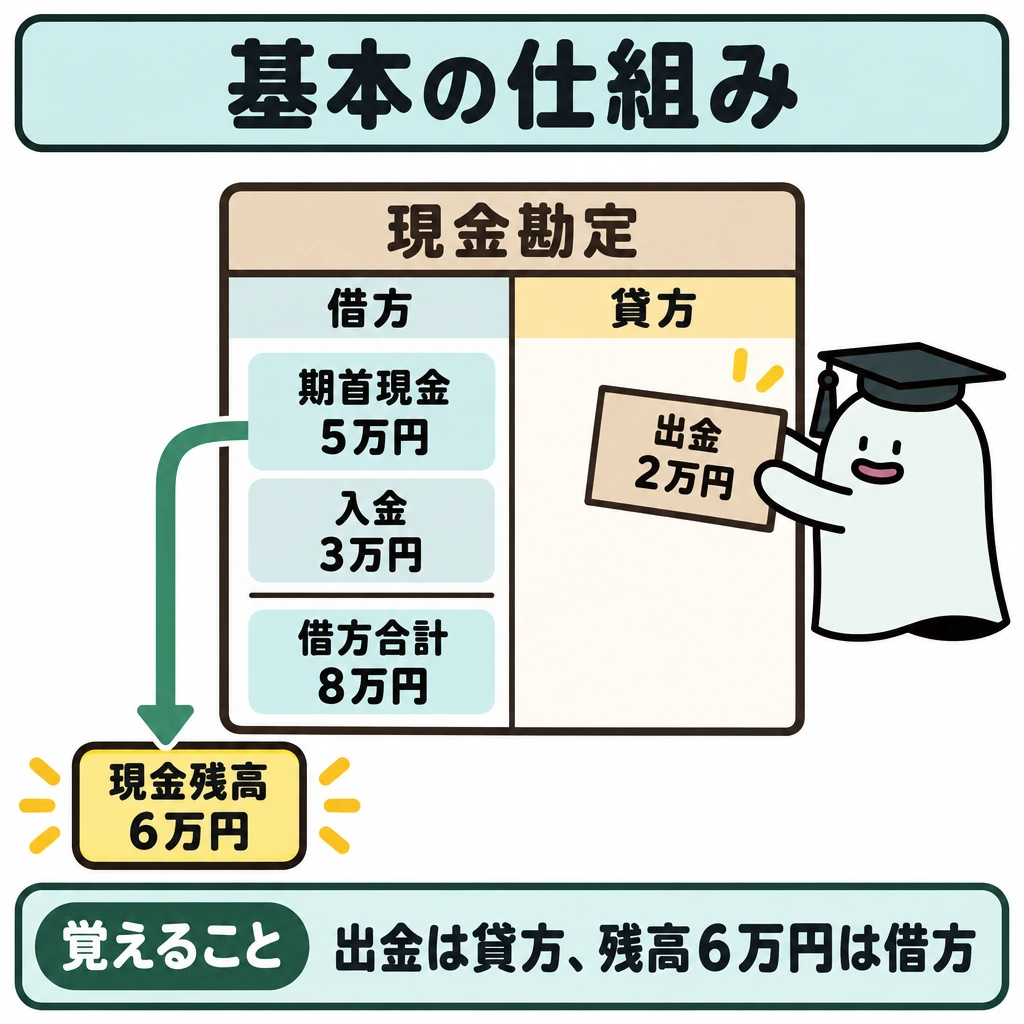
期首現金5万円、入金3万円、出金2万円なら現金残高は6万円です。出金を借方へ足すと10万円になってしまいます。
各勘定で借方合計・貸方合計を求め、差額を残高のある側へ記載します。資料が前月残高と当月取引なら、その二つをつないで月末残高を作ります。
すでに含まれている期首残高をもう一度足さないようにします。合計の資料か残高の資料かを、表題と説明で確認します。
資料の種類に応じた計算順
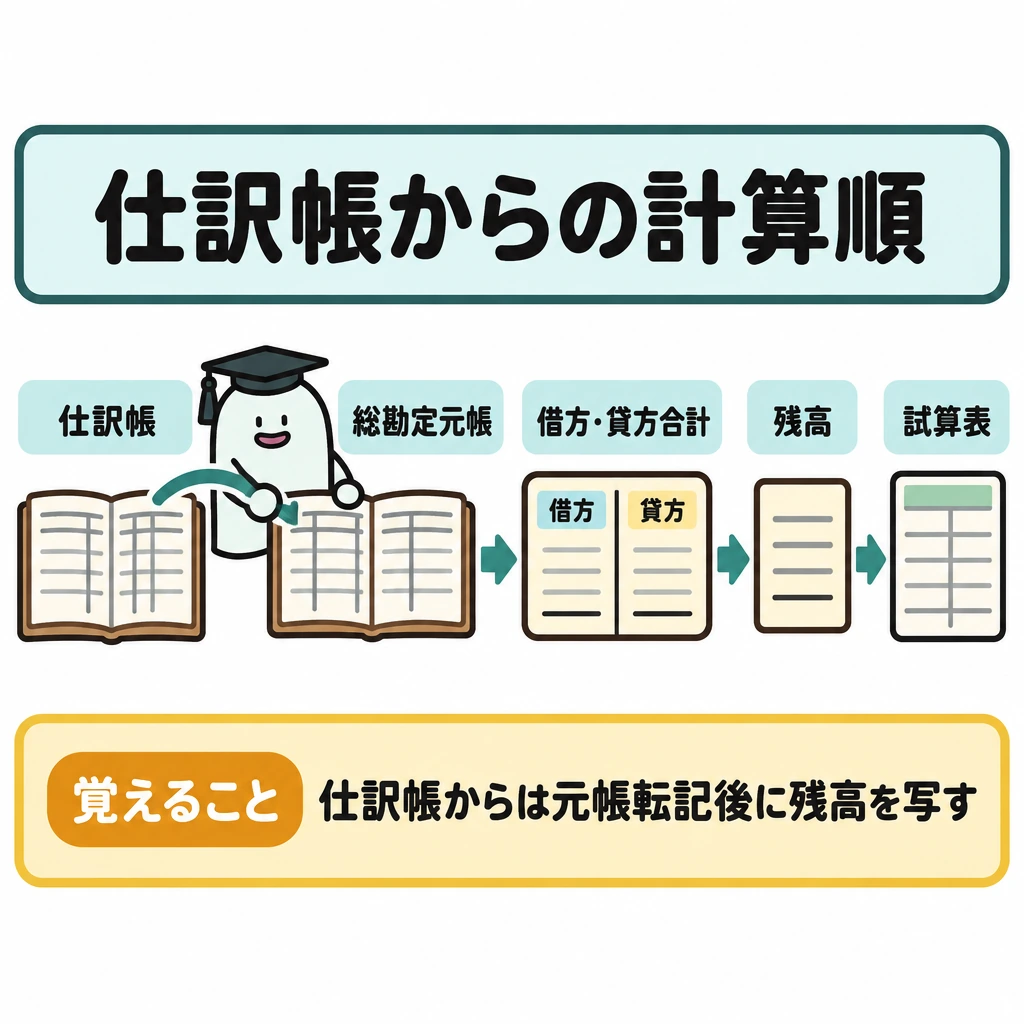
仕訳帳から作るなら、まず総勘定元帳へ転記し、各勘定の借方合計・貸方合計を求め、残高を算出して試算表へ写します。前月残高と当月取引の資料なら、前月残高を出発点として当月の増減だけを加減します。表の金額がすでに累計であれば二重加算しません。
現金の期首残高5万円、当月入金3万円、当月出金2万円なら月末借方残高6万円です。買掛金のような負債は通常貸方残高で、借方が支払による減少、貸方が仕入による増加です。勘定の分類から残高の側を判断します。
| 勘定の分類 | 通常の残高の側 | 主な例外・注意 |
|---|---|---|
| 資産 | 借方 | 貸倒引当金・減価償却累計額は貸方残高(評価勘定) |
| 負債 | 貸方 | 当座預金が貸方残高なら当座借越の状態 |
| 純資産 | 貸方 | 繰越利益剰余金は損失が続くと借方残高もあり得る |
| 収益 | 貸方 | 期中は貸方に集計 |
| 費用 | 借方 | 期中は借方に集計 |
試験に出る
- 仕訳の金額をそのまま足さず、借方と貸方に分けて集計する手順が問われます。
- 現金の出金は現金勘定の貸方に集計します。借方へ足す選択肢に注意します。
- 前月残高と当月取引から月末残高を作る計算を押さえます。
- 期首残高を二重に足さないため、資料の種類を表題で確認します。
- 期首現金5万円・入金3万円・出金2万円なら残高6万円です。出金を足すと10万円と誤ります。
重要な言葉
- 期首残高
- 期間の始めに繰り越される勘定の残高。
- 借方合計
- 一つの勘定で借方に記入された金額の合計。
- 前月残高
- 前月末時点の勘定残高。
- 評価勘定
- 資産の金額を間接的に減らす勘定。貸倒引当金や減価償却累計額が該当し、資産の勘定でも貸方残高になる。
確認問題
確かめよう期首5万円に入金3万円、出金2万円なら?
6万円。増加と減少を分けて計算します。
現金の増加である入金は、現金勘定の貸方に集計する。
期首残高がすでに含まれる資料では、残高を二重に足さないよう注意する。
期首現金5万円、入金3万円、出金2万円の現金残高は?
試算表作成で心がけることは?
試算表を作る作業は、勘定ごとの増減を正しく集める作業です。仕訳の金額を無条件に足すのではなく、を分けます。
期首現金5万円、入金3万円、出金2万円なら現金残高は6万円です。を借方へ足すと10万円になってしまいます。
各勘定で・貸方合計を求め、差額を残高のある側へ記載します。資料が前月残高と当月取引なら、その二つをつないで月末残高を作ります。
すでに含まれているをもう一度足さないようにします。合計の資料か残高の資料かを、表題と説明で確認します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商工会議所簿記検定試験出題区分表(2022年4月施行版) ↗(第三 決算 1.試算表の作成)
- 日本商工会議所:2026年公開・3級第3問サンプル5 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について