

誤りの発見とは
誤りの発見では、試算表の貸借差額を手掛かりに、記帳漏れや転記の誤りを元の記録へさかのぼって確かめます。
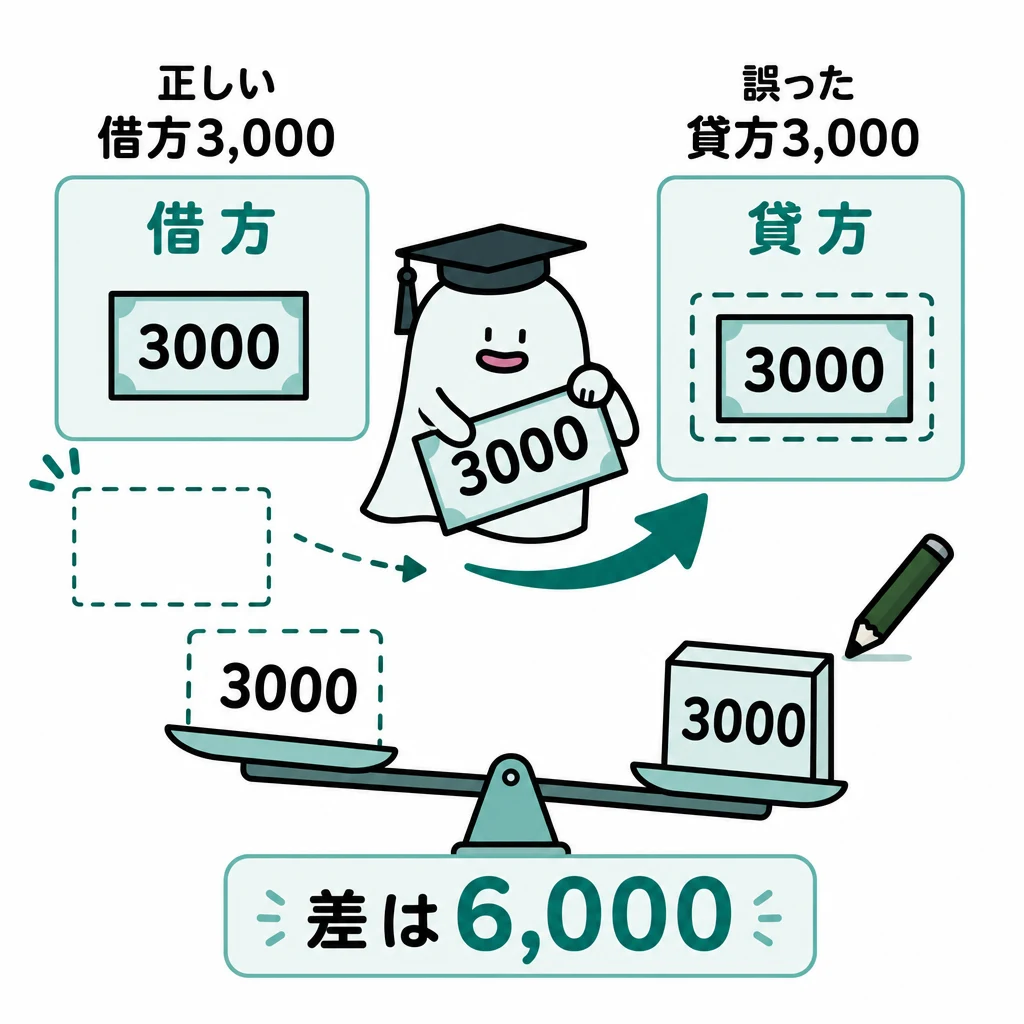
貸借が合わないときは、差額から誤りの種類を絞れます。ただし、差額だけで原因を断定せず元の証拠へ戻ります。
| 差額の例 | 候補 | 次の確認 |
|---|---|---|
| 3,000円 | 片側3,000円の漏れ等 | 仕訳と元帳の金額を照合 |
| 6,000円 | 3,000円の反対側転記等 | 貸借の向きを照合 |
| 0円 | 両側同額の誤りや取引全体の漏れもあり得る | 証ひょう・補助簿まで照合 |
基本の仕組み
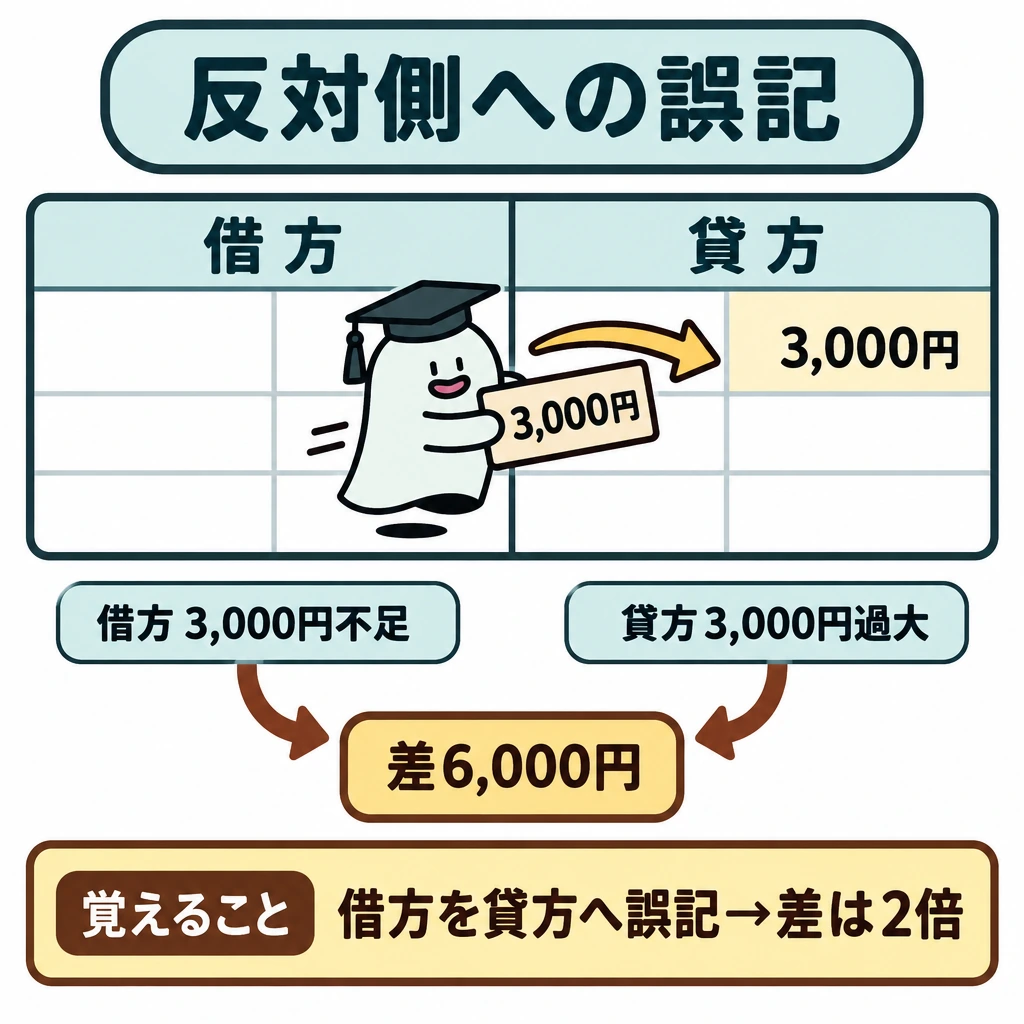
借方3,000円を誤って貸方へ記入すると、借方が3,000円不足し貸方が3,000円過大なので、差は6,000円になります。
片側だけの記帳漏れなら差額はその金額、反対側への転記なら金額の2倍になることがあります。これを手掛かりに仕訳帳・元帳・集計を順に照合します。
差額が6,000円だから必ず3,000円の転記誤りとは限りません。複数の誤りが相殺している場合もあります。
差額を手掛かりに転記を追う
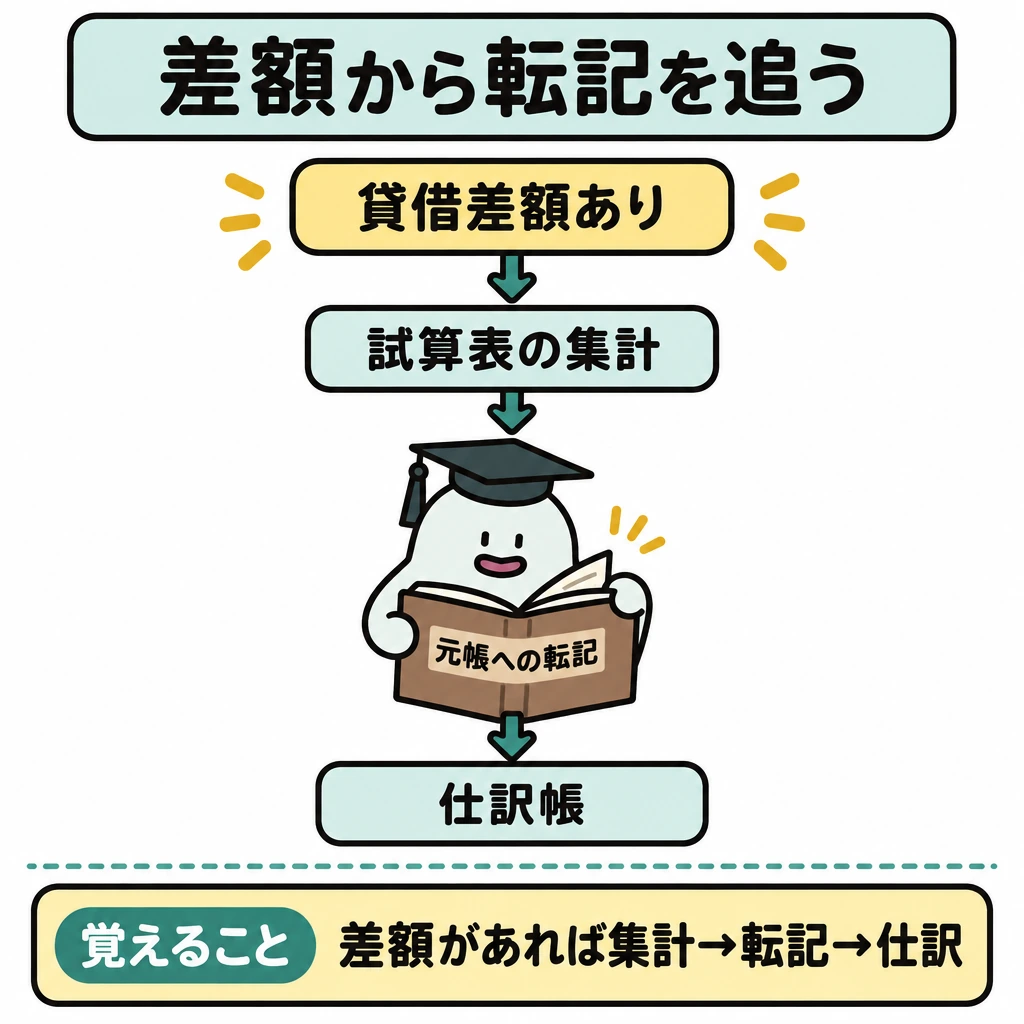
貸借差額があるときは、試算表の集計、元帳への転記、仕訳帳の順にさかのぼります。片側の3,000円漏れなら差額3,000円、借方3,000円を貸方へ誤記すれば差額6,000円です。桁違いや数字の入替えも候補ですが、差額の倍数だけで原因は確定できません。
差額がゼロでも、取引を丸ごと記録し忘れた場合や、同額を誤った勘定へ転記した場合は誤りが残ります。証ひょう、補助簿、元帳残高を突き合わせ、個別勘定の内容まで確認します。差額を雑損・雑益で埋めて帳尻を合わせることはしません。
| 誤りの種類 | 貸借不一致で発見できるか | 貸借差額 |
|---|---|---|
| 片側だけの記入漏れ | できる | 漏れた金額 |
| 片側だけの金額誤り | できる | 正しい金額との差 |
| 片側を反対側へ転記(逆記入) | できる | 金額の2倍 |
| 片側だけの二重転記 | できる | 二重に記入した金額 |
| 取引全体の記帳漏れ | できない | 0円 |
| 仕訳全体の二重記帳 | できない | 0円 |
| 勘定科目の誤り(同額を別の勘定へ) | できない | 0円 |
| 借方・貸方を入れ替えた仕訳 | できない | 0円 |
| 借方・貸方とも同額の金額誤り | できない | 0円 |
| 複数の誤りが相殺 | できない場合がある | 0円または小さな額 |
試験に出る
- 貸借差額が、片側の記帳漏れならその金額、反対側への転記なら2倍になることを押さえます。
- 差額だけで誤りの原因を断定できない点が正誤問題になります。
- 複数の誤りが相殺していると、差額が小さくなる場合があります。
- 仕訳帳・元帳・集計へ順にさかのぼって照合する流れを確認します。
- 取引全体の記帳漏れ・二重記帳・勘定科目の誤り・貸借を逆にした仕訳は、貸借が一致したままなので試算表では発見できません。
重要な言葉
- 貸借不一致
- 借方合計と貸方合計が合わない状態。
- 記帳漏れ
- 取引や金額の一部を帳簿へ記入し忘れること。
- 逆記入
- 片側の金額を本来と反対側へ記入する誤り。仕訳全体の借方・貸方を入れ替えた場合は貸借が一致し、試算表では見つからない。
確認問題
確かめよう借方1,000円だけが抜けた場合の貸借差額は?
1,000円です。
借方3,000円を誤って貸方へ記入すると、貸借差額は3,000円になる。
貸借差額だけで誤りの原因を断定できる。
借方と貸方の勘定科目を入れ替えて仕訳・転記した誤りは、試算表の貸借不一致で発見できる。
借方1,000円だけが記帳漏れした場合の貸借差額は?
借方3,000円を誤って貸方へ記入した場合の差額は?
貸借が合わないときは、差額から誤りの種類を絞れます。ただし、差額だけで原因を断定せずへ戻ります。
借方3,000円を誤って貸方へ記入すると、借方が3,000円不足し貸方が3,000円過大なので、差はになります。
片側だけのなら差額はその金額、反対側への転記なら金額の2倍になることがあります。これを手掛かりに仕訳帳・元帳・集計を順に照合します。
差額が6,000円だから必ず3,000円の転記誤りとは限りません。複数の誤りがしている場合もあります。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商工会議所簿記検定試験出題区分表(2022年4月施行版) ↗(第三 決算 1.試算表の作成)
- 日本商工会議所:2026年公開・3級第3問サンプル5 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について