

試算表とは
試算表とは、元帳の各勘定の合計や残高を一覧にまとめ、貸借の一致を確認して財務諸表づくりの下準備に使う表です。
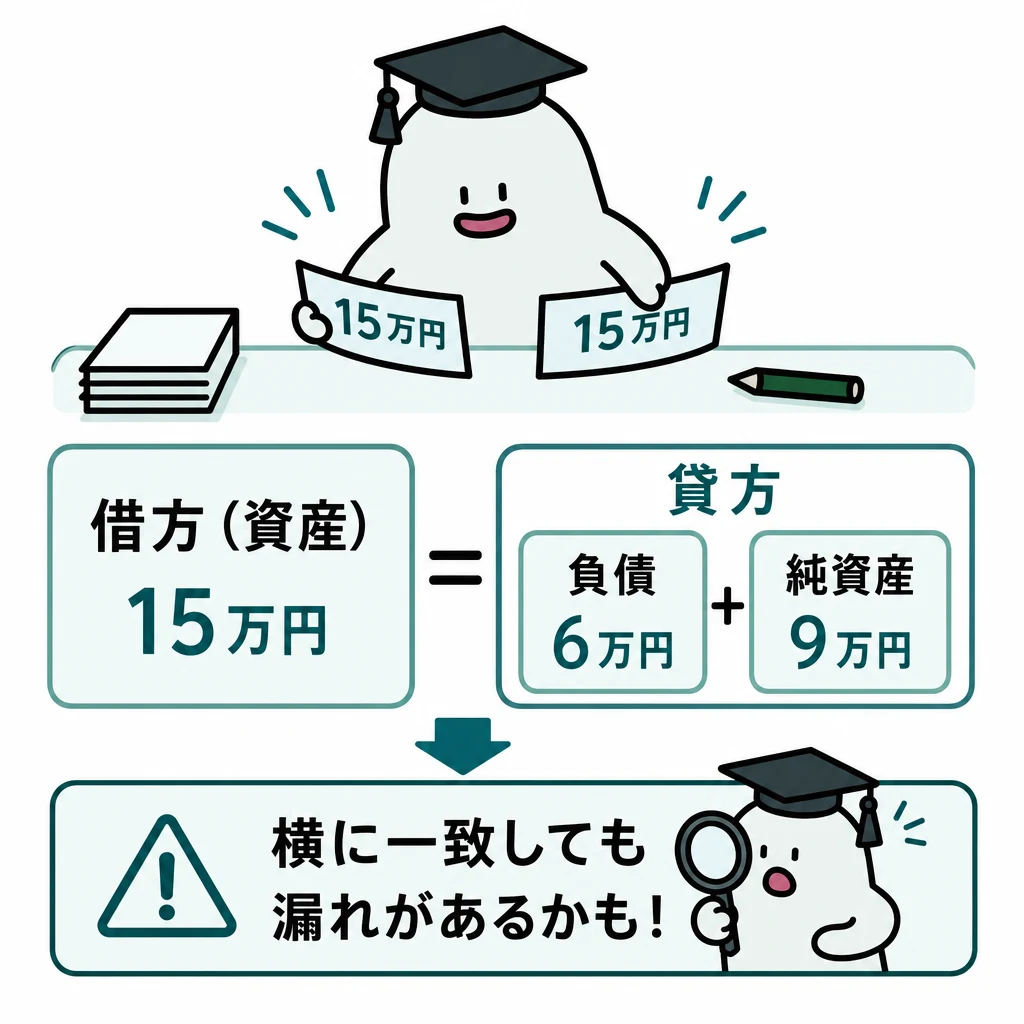
元帳の記録を一覧にすると、会社全体の数字を点検できます。試算表は財務諸表を作る前の集計と確認に役立てます。
| 試算表の結果 | 分かること | 分からないこと |
|---|---|---|
| 貸借一致 | 転記・集計の形式上の整合 | 勘定科目や取引漏れの正しさ |
| 貸借不一致 | 少なくともどこかに記入・集計の誤り | 差額だけで誤りの箇所は特定不能 |
基本の仕組み
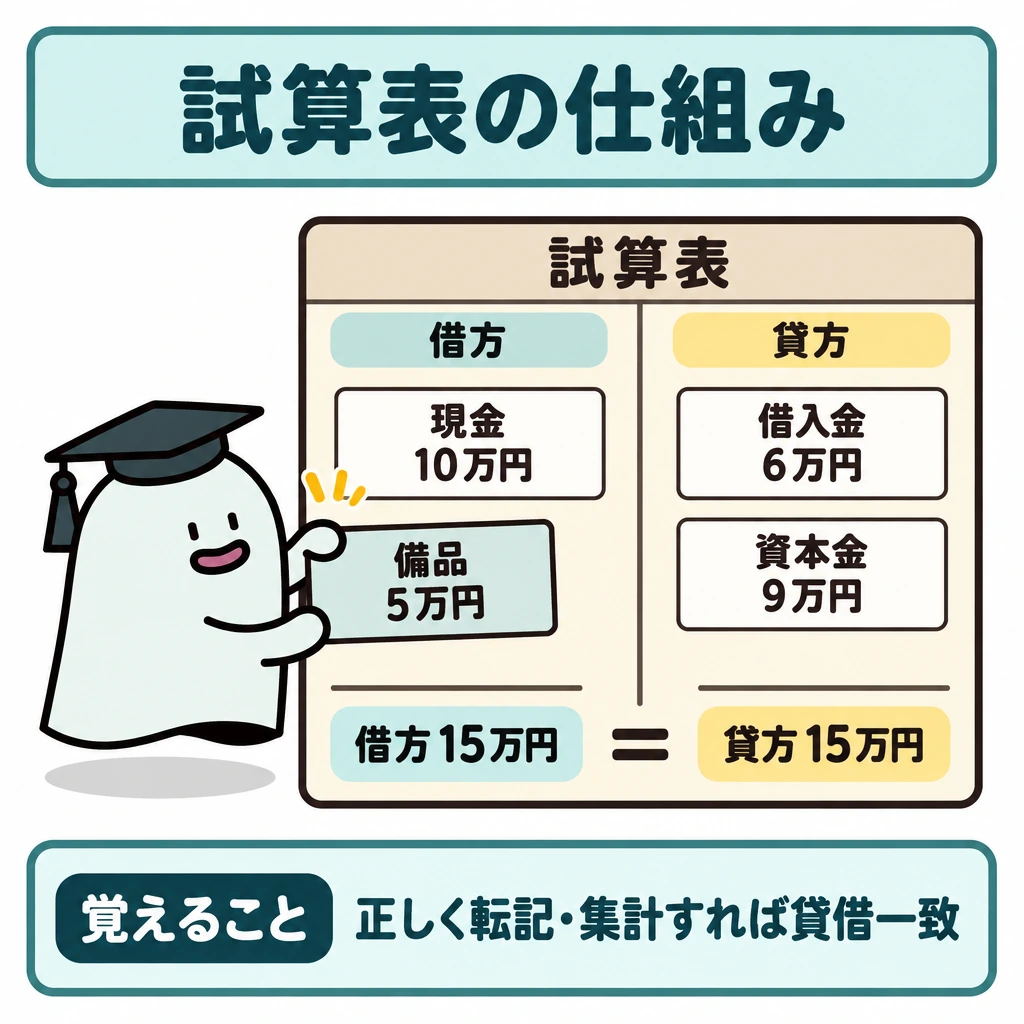
現金10万円、備品5万円、借入金6万円、資本金9万円なら、借方残高の合計15万円と貸方残高の合計15万円が一致します。
複式簿記では一つの仕訳の貸借金額が一致するため、正しく転記・集計した試算表も貸借が一致します。残高は勘定ごとの借方合計と貸方合計の差額です。
貸借が一致しても、同額の誤科目や取引の丸ごとの記帳漏れは見つかりません。一致は大切な点検ですが、正しさを保証するものではありません。
一致が示すことと示さないこと
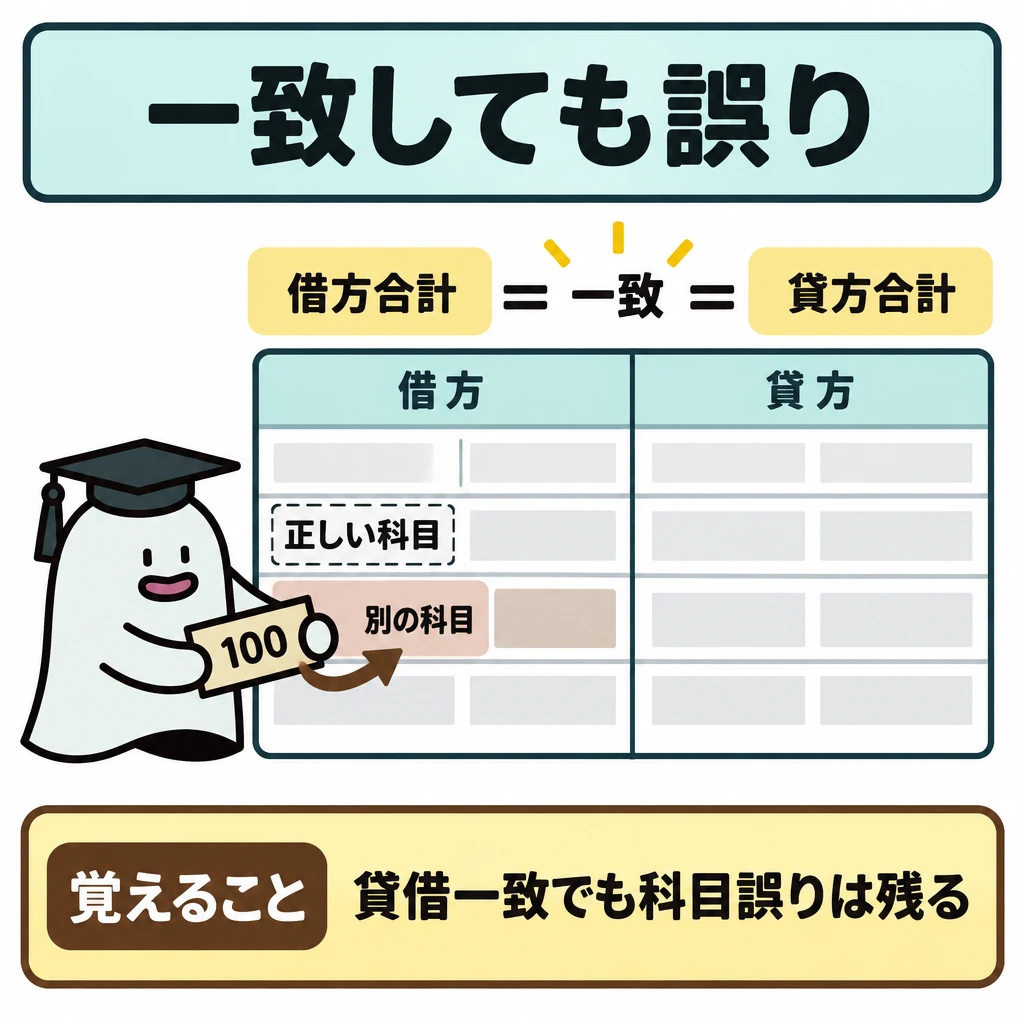
試算表は各勘定の借方・貸方の合計や残高を集めます。すべての仕訳は借方合計と貸方合計が等しいので、転記が正しく、集計の漏れがなければ試算表も一致します。これは複式簿記の形式上の検算です。
仕訳全体を記帳し忘れる、借方・貸方の両方を同額だけ誤る、正しい金額を別の勘定科目へ記入する場合は、貸借が一致したままでも内容が誤ります。
日商の2026年4月公開の3級第3問サンプル5でも、決算整理前残高試算表の貸借は一致していますが、通信費の誤記や未処理の取引が決算整理事項として示されます。一致していても、訂正事項と未処理取引を反映してから財務諸表を作ります。
試験に出る
- 試算表は、財務諸表を作る前に元帳の転記・集計を貸借一致で点検する表です。
- 貸借一致の根拠は、どの仕訳も借方金額と貸方金額が同額であることです。
- 貸借が一致しても、勘定科目の誤りや取引全体の記帳漏れは発見できません。
- 残高は借方合計と貸方合計の差額で、金額の多い側に記入します。
- 借方・貸方の両方を同額だけ記録し忘れた場合は不一致にならない点が正誤問題になります。
重要な言葉
- 試算表
- 元帳の合計や残高を一覧にし、貸借の一致を点検する表。
- 貸借一致
- 借方合計と貸方合計が等しくなること。
- 元帳
- 仕訳を勘定ごとにまとめて記録した帳簿。正式には総勘定元帳。
確認問題
確かめよう売上1万円を借方・貸方とも記録し忘れたら不一致になる?
なりません。両側が同額欠けるためです。
試算表の貸借が一致していれば、記帳内容が必ず正しいと言える。
正しく転記・集計した試算表は貸借が一致する。
試算表で確認できることは?
貸借一致だけでは見つからない誤りは?
元帳の記録を一覧にすると、会社全体の数字を点検できます。は財務諸表を作る前の集計と確認に役立てます。
現金10万円、備品5万円、借入金6万円、資本金9万円なら、の合計15万円との合計15万円が一致します。
複式簿記では一つの仕訳の貸借金額が一致するため、正しく・集計した試算表も貸借が一致します。残高は勘定ごとの借方合計と貸方合計の差額です。
貸借が一致しても、同額のや取引の丸ごとの記帳漏れは見つかりません。一致は大切な点検ですが、正しさを保証するものではありません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:商工会議所簿記検定試験出題区分表(2022年4月施行版) ↗(第三 決算 1.試算表の作成)
- 日本商工会議所:2026年公開・3級第3問サンプル5 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について