

訂正仕訳とは
訂正仕訳は、誤った仕訳を取り消し、正しい記録に置き換えるための仕訳です。期末の締切では、収益・費用の残高を損益勘定に集約します。
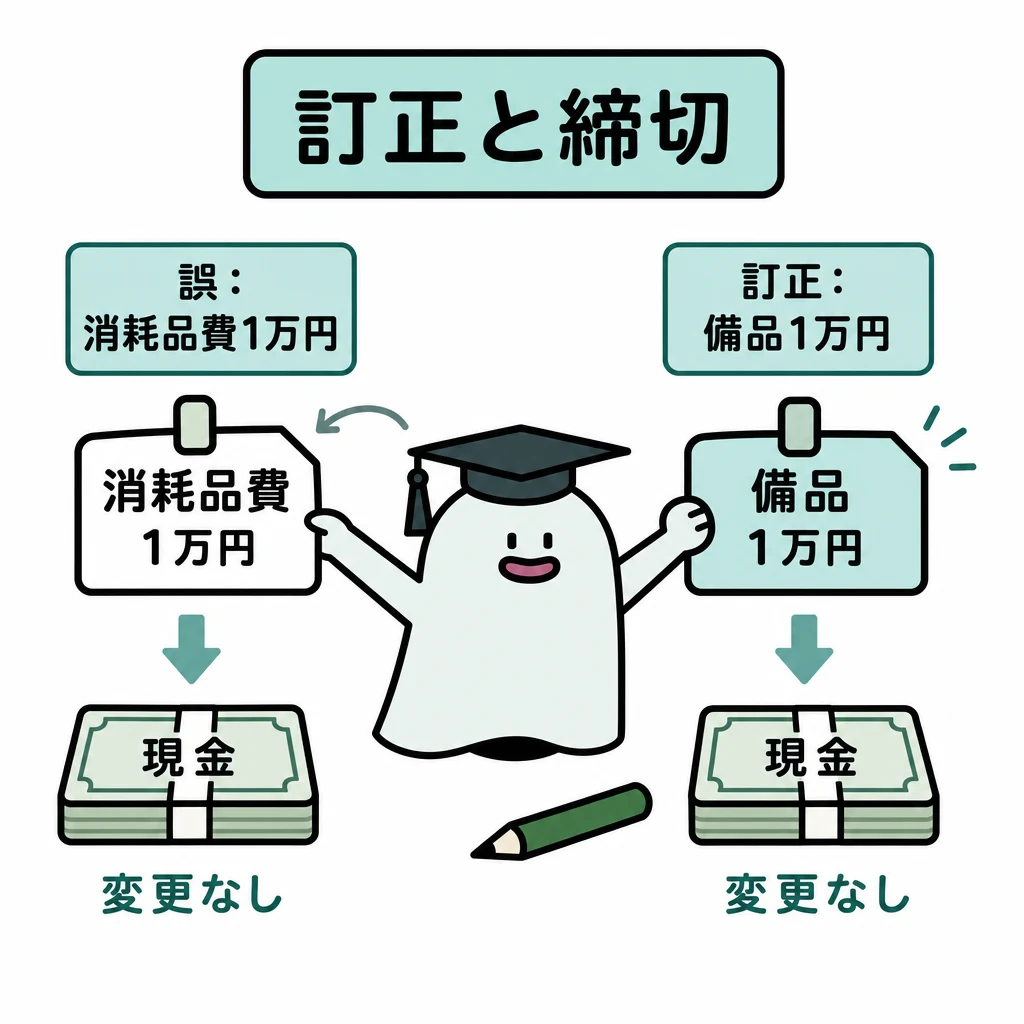
帳簿の誤りは、正しい残高になるよう原因を追って直します。単に合計を合わせるための金額を入れるのではありません。
| 段階 | 仕訳の考え方 |
|---|---|
| 誤りを把握 | 元の仕訳と正しい仕訳を並べる |
| 訂正 | 誤りの逆仕訳と正しい仕訳の共通部分を消す |
| 損益の締切 | 収益・費用を損益へ集める |
| 次期繰越 | 資産・負債・純資産の残高を翌期へ |
基本の仕組み
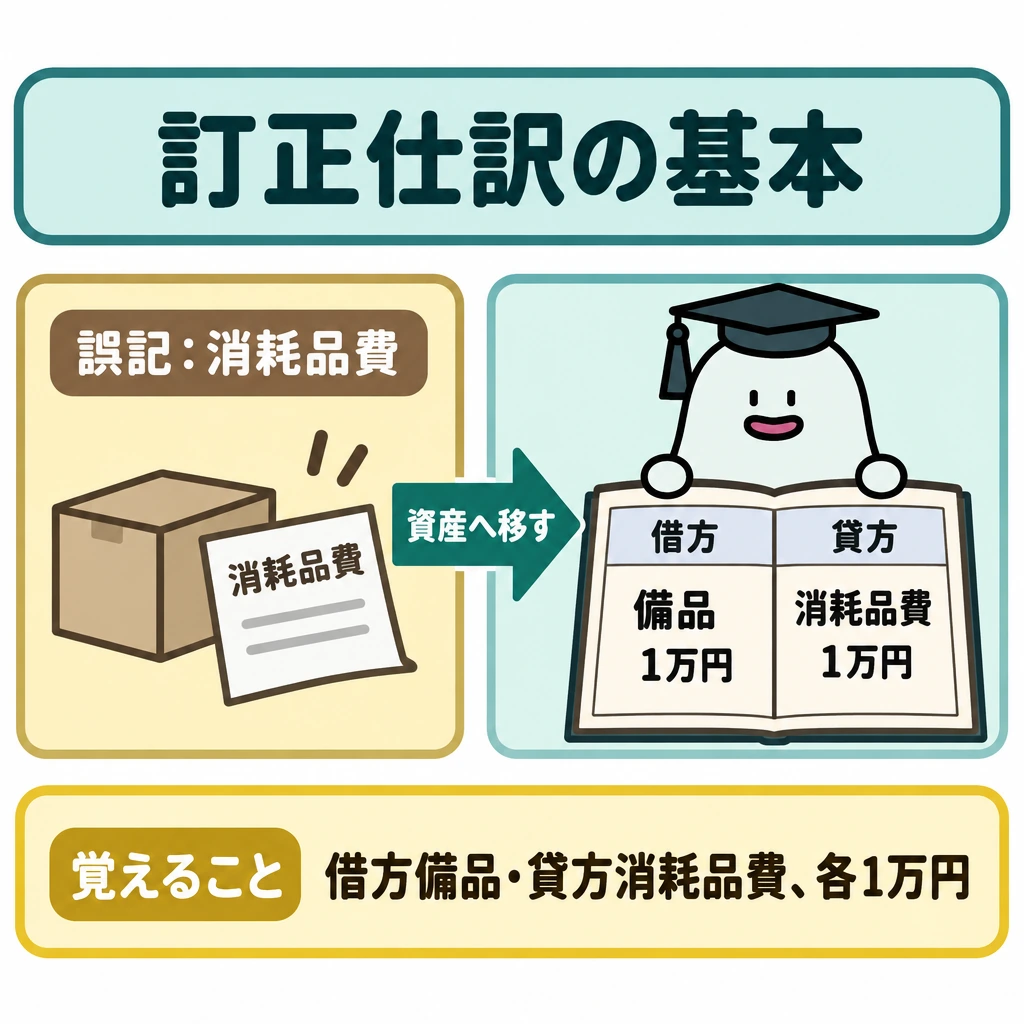
備品購入1万円を消耗品費にしていたなら、借方備品1万円、貸方消耗品費1万円で誤った費用を取り消し、資産へ移します。
訂正仕訳は誤記を取り消して正しい記録へ置き換える考え方です。期末の締切では、収益・費用を損益勘定へ集約し、資産・負債・純資産の残高を次期へつなぎます。
元の誤仕訳がすでに現金を減らしているなら、訂正で現金を再び減らさないようにします。誤りと正解の差だけを整理します。
訂正仕訳は誤記と正解の差だけ
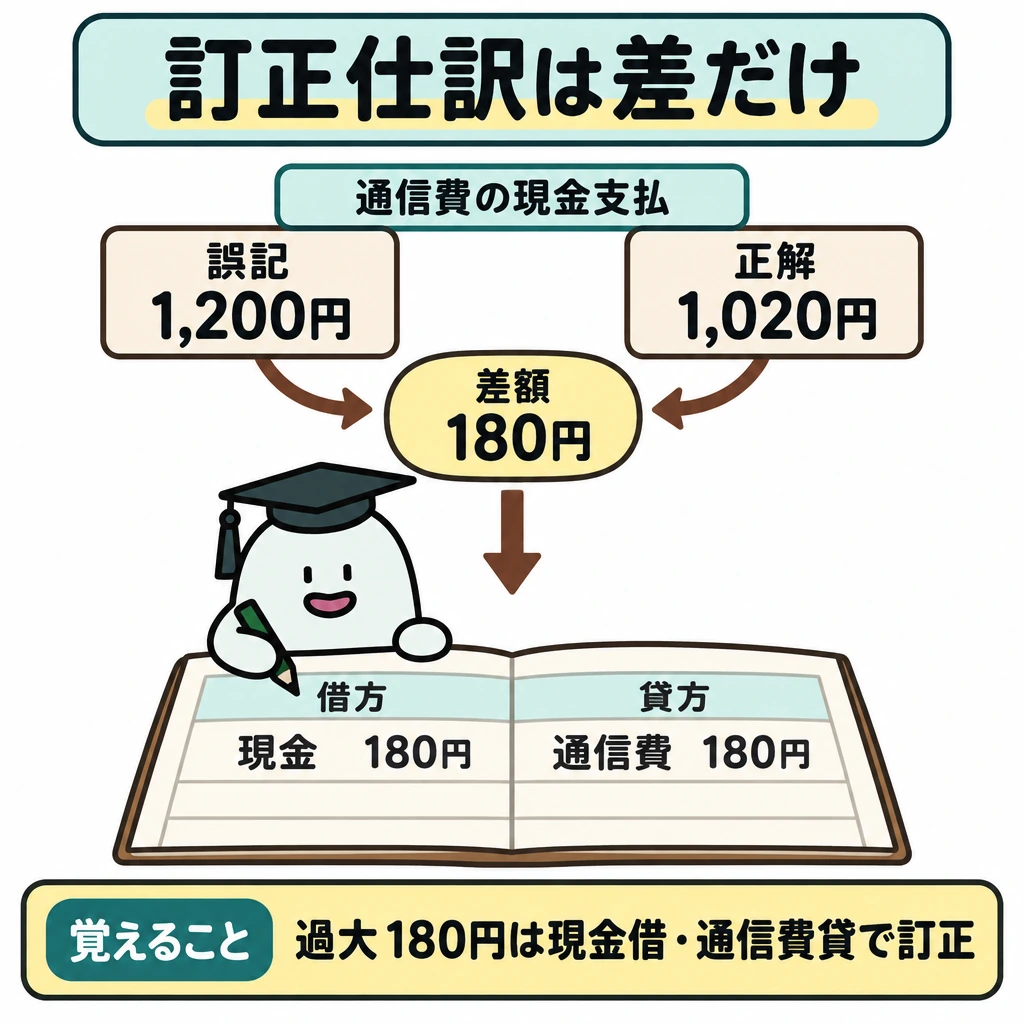
訂正は「誤仕訳の逆仕訳」と「正しい仕訳」を重ね、相殺できる勘定を消して差額だけを記録します。例えば通信費1,020円の現金支払を1,200円と記帳したなら、通信費と現金が180円ずつ過大です。借方現金180円・貸方通信費180円とすれば正しい残高へ戻ります。元の現金支払を再度記帳しません。
決算時には収益・費用の残高を損益勘定へ振り替え、損益勘定の差額(純利益)を繰越利益剰余金へ振り替えます。資産・負債・純資産の勘定は次期繰越で締め切ります(英米式決算法)。
2026年公開サンプル第1問7では、売上勘定に総売上高462万円と売上戻り高8万円が転記されています。売上勘定の貸方残高は462万円-8万円=454万円なので、借方売上454万円・貸方損益454万円と振り替えます。
試験に出る
- 訂正仕訳は誤った記録を取り消して正しい記録に置き換える点。
- 誤った費用を取り消し、正しい資産へ移す例。
- 元の誤仕訳が動かした科目(現金など)を訂正で二重に動かさない点。
- 期末の締切で収益・費用の残高を損益勘定に振り替え、純損益を繰越利益剰余金へ振り替える点。
- 資産・負債・純資産の勘定は「次期繰越」で締め切り、翌期首に「前期繰越」と記入する点(英米式決算法)。
重要な言葉
- 訂正仕訳
- 誤った仕訳を取り消し、正しい記録へ置き換える仕訳。
- 損益勘定
- 決算で収益・費用の残高を集め、差額で当期純利益(または純損失)を求める勘定。
- 次期繰越
- 資産・負債・純資産の残高を次期へ引き継ぐため、元帳の締切で記入する語。翌期首には前期繰越と記入する。
確認問題
確かめようこの訂正で現金勘定は変える?
変えません。備品と消耗品費の振替だけです。
訂正仕訳では、誤った仕訳を取り消して正しい記録に置き換える。
備品購入を消耗品費で記録していた場合、訂正で現金が再び減る。
誤った仕訳を正しい記録に置き換えるための仕訳は?
期末に収益・費用の残高を集約する勘定は?
帳簿のは、正しい残高になるよう原因を追って直します。単に合計を合わせるための金額を入れるのではありません。
備品購入を消耗品費にしていたなら、借方備品1万円、貸方1万円で誤った費用を取り消し、資産へ移します。
は誤記を取り消して正しい記録へ置き換える考え方です。期末の締切では、収益・費用を勘定へ集約し、資産・負債・純資産の残高を次期へつなぎます。
元の誤仕訳がすでにを減らしているなら、訂正で現金を再び減らさないようにします。だけを整理します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・3級第2問(1)サンプル5 ↗
- 日本商工会議所:2026年公開・3級第2問(2)サンプル5 ↗
- 日本商工会議所:2026年公開・3級第1問サンプル5 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について