

主要簿とは
主要簿は、取引を日付順に記録する仕訳帳と、勘定科目ごとに集計する総勘定元帳からなる、帳簿の中核です。
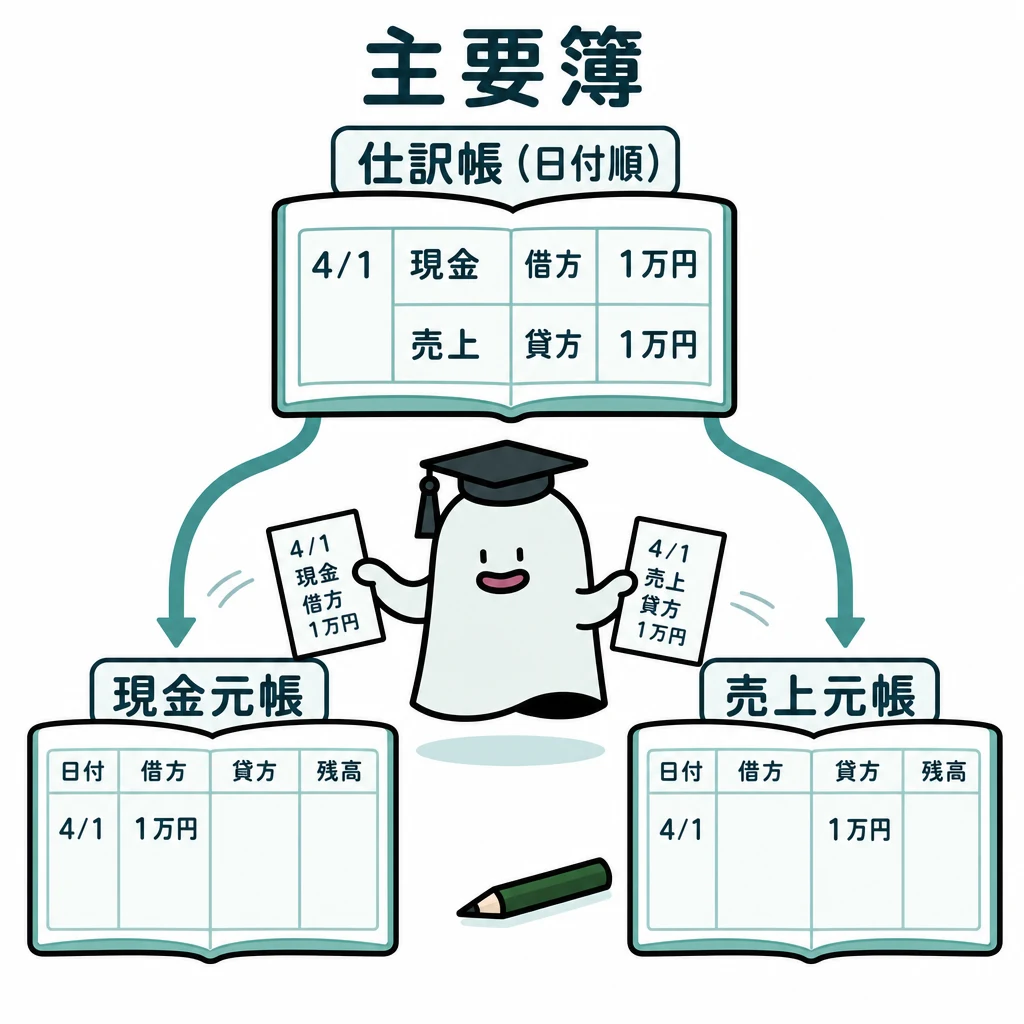
同じ取引でも、日付順に見たいときと科目別に見たいときがあります。主要簿はこの二つの並べ方を担当します。
| 帳簿 | 並べ方 | 確認できること |
|---|---|---|
| 仕訳帳 | 取引を日付順 | 各取引の借方・貸方 |
| 総勘定元帳 | 勘定科目別 | その科目の増減と残高 |
| 試算表 | 元帳の各科目を集計 | 残高または合計と貸借一致 |
基本の仕組み
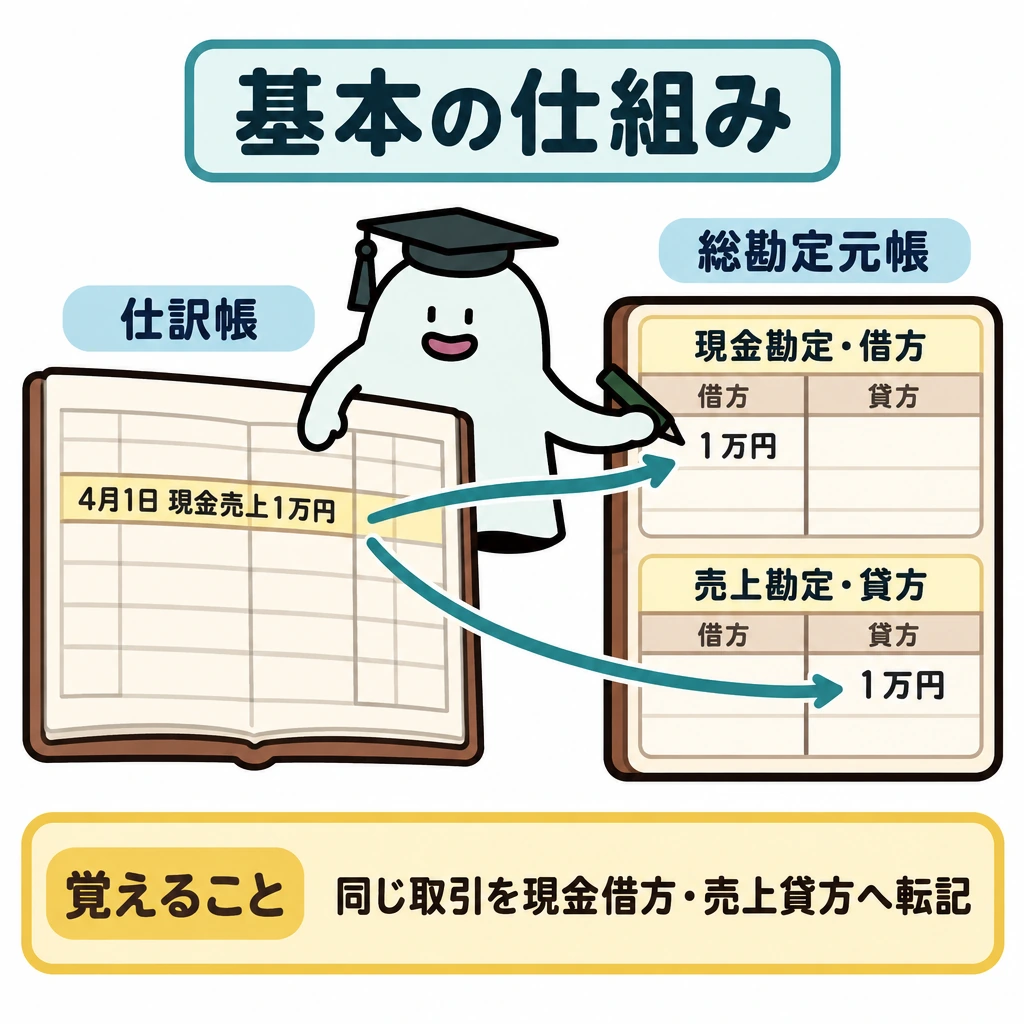
4月1日の現金売上1万円を仕訳帳に記録し、現金勘定の借方と売上勘定の貸方へ転記します。元帳では他の日の同じ科目もまとめて確認できます。
仕訳帳は取引を発生順に記録し、総勘定元帳は勘定科目ごとに増減を集めます。取引の番号や相手科目を残すと、帳簿間の対応を追えます。
仕訳帳と元帳の双方に書くことは、売上を二度計上することではありません。同じ取引を異なる整理方法で表示しています。
仕訳帳から元帳へ転記する
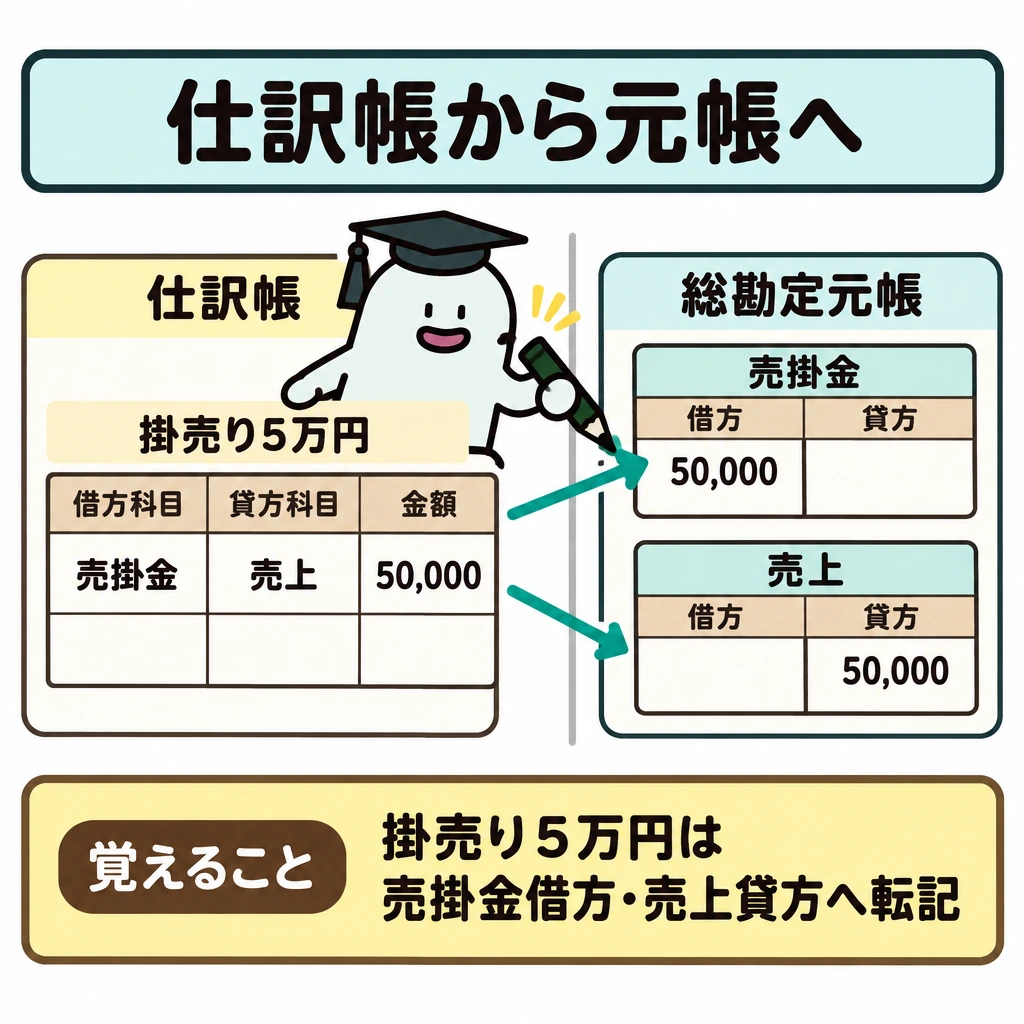
仕訳帳は日付・摘要・借方科目・貸方科目・金額を一取引ずつ並べます。総勘定元帳は科目別に同じ仕訳を集めます。掛売り5万円なら仕訳帳の「売掛金/売上」を、総勘定元帳の売掛金勘定の借方5万円、売上勘定の貸方5万円に転記します。元帳の相手科目は売掛金側が売上、売上側が売掛金です。
元帳には前期繰越、当期の増減、次期繰越(期末残高)を区別して記録します。2026年公開サンプル第2問(1)では、借入金の利息を月割りで計算し、利息に関する2つの勘定へ記入して次期の開始記入まで問います。仕訳を正しく作った後、当期の費用と翌期へ繰り越す残高がどの勘定に残るかを追います。
試験に出る
- 仕訳帳(発生順)と総勘定元帳(科目別)の役割の違い。
- 仕訳帳から総勘定元帳への転記の流れ。
- 双方に記録しても二重計上にはならない点。
- 取引番号や相手科目で帳簿間の対応を追う点。
- 元帳で同じ科目をまとめて確認できる点。
重要な言葉
- 主要簿
- 仕訳帳と総勘定元帳からなる、帳簿の中核。
- 仕訳帳
- 取引を発生した順に記録する帳簿。
- 総勘定元帳
- 勘定科目ごとに取引を集めて残高を管理する帳簿。
確認問題
確かめよう現金の月末残高を科目別に確認する帳簿は?
総勘定元帳の現金勘定です。
仕訳帳と総勘定元帳の双方に記録すると、売上が二重に計上される。
仕訳帳は取引を発生順に記録する。
取引を発生順に記録する帳簿は?
勘定科目ごとに増減を集める帳簿は?
同じ取引でも、日付順に見たいときと科目別に見たいときがあります。はこの二つの並べ方を担当します。
4月1日の現金売上をに記録し、現金勘定の借方と売上勘定の貸方へ転記します。元帳では他の日の同じ科目もまとめて確認できます。
は取引を発生順に記録し、は勘定科目ごとに増減を集めます。取引の番号や相手科目を残すと、帳簿間の対応を追えます。
仕訳帳と元帳の双方に書くことは、売上をすることではありません。同じ取引を異なる整理方法で表示しています。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本商工会議所:簿記検定 ↗
- 出題区分表 ↗
- 日本商工会議所:1級過去問題(第158回〜) ↗
- 日本商工会議所:2026年度適用の簿記出題区分表 ↗
- 日本商工会議所:2026年公開・3級第2問(1)サンプル5 ↗
- 日本商工会議所:2026年公開・3級第2問(2)サンプル5 ↗
- 日本商工会議所:2026年公開・3級第1問サンプル5 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について